Aiforia - Lääketieteen kuva-analyysiohjelmistoja

Aiforia Technologies kertoi aikeistaa listautua First Northiin ja kerätä 30 MEUR.
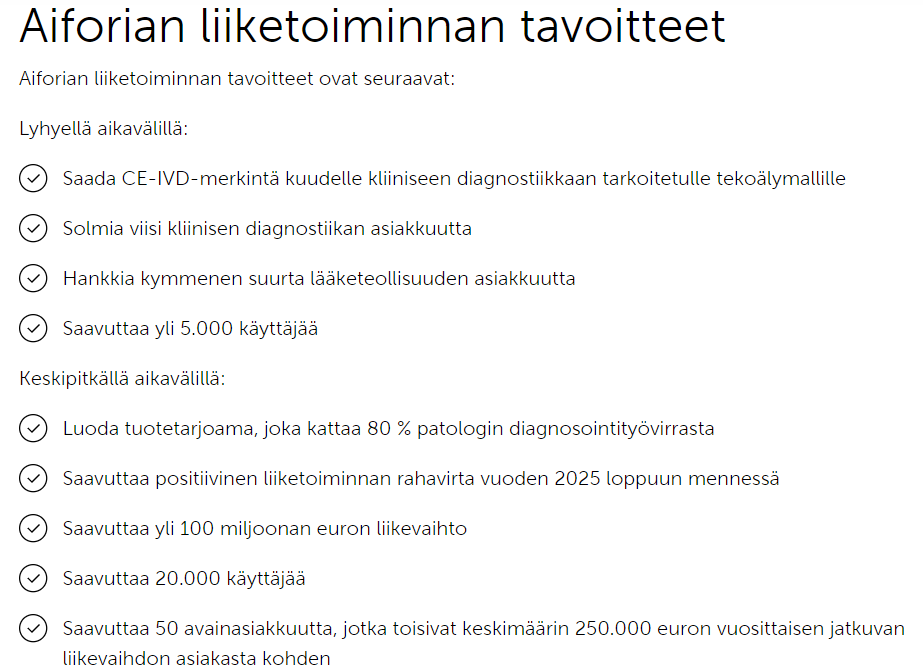
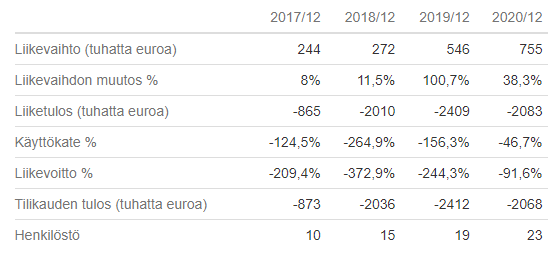
Tavoittelevat komeasti 100 MEUR liikevaihtoa, mutta so far taidetaan pyöriä vajaassa miljoonassa. Kainosti eivät painaneet historialukuja tiedotteeseen

No mielenkiintoiseltahan tämä kuulostaa mutta tietenkin business case on toinen juttu. Siispä syytä pistää palstalla ruodinta päälle!

Aiforian tavoitteena on olla johtava toimija tekoälyavusteisessa kudosnäyteanalytiikassa maailmanlaajuisesti. Se pyrkii tarjoamaan tekoälyratkaisuja, jotka parantavat kudosnäyteanalytiikan tarkkuutta, tehokkuutta ja toistettavuutta siten, että potilaalle voidaan tarjota nopeammin parempaa ja yksilöllisempää hoitoa. Potilaan saama hyöty voi tapahtua sekä tarkemman ja tehokkaamman diagnostiikan kautta, että tehostetun lääkekehityksen ja lääketieteen tutkimuksen kautta.

Osakeannista saatavien bruttovarojen arvioidaan olevan vähintään noin 30 miljoonaa euroa ja ne on tarkoitus käyttää Aiforian kasvustrategian tueksi panostuksilla myyntiin ja markkinointiin sekä tutkimukseen ja kehitykseen sekä muihin operatiivisiin tarkoituksiin.
image

https://investors.aiforia.com/fi/itf

22 tykkäystä

Mielenkiintoinen avaus, kiitos siitä!
Tavoitteet ovat selkeät ja kovat, keinot niiden saavuttamiseen onkin sitten se ydin asia.

Itse en alaa tunne, joten erityisesti kiinnostaa kilpailutilanne ja mahdolliset kilpailuedut, palstalta varmaan löytyy tämänkin alan asiantuntijoita :+1:

Siinä mielessä kiinnostava että näitä melko aikaisen vaiheen “startup”-tyyppisiä caseja tulee harvemmin meillä pörssiin ja tämä selvästi on vielä syvällä punaisessa lammikossa rämpivä jolla on suuria suunnitelmia ja lupauksia, mutta se rahanteko on vielä “coming soon”.

Lisätty tutkalle, mutta vähän olen skeptinen näillä tiedoilla. Pitää tutustua tarkemmin.

4 tykkäystä

Aiforia (ex Fimmic) on toiminut jo pidemmän aikaa, perustamisvuosi on 2013. Firman skooppi ja avainhenkilöstö on muuttunut aika paljon vuosien varrella.
Plussat:

  • Kova tiimi: firmassa ja sen taustalla on kokeneita bisnesosaajia/yrittäjiä (Jukka Tapaninen, Kari Pitkänen), lääketieteellisiä osaajia (Johan ja Mikael Lundin) sekä domain/tech/AI spesialisteja, joilla pitkä tausta akateemiassa.
  • Työtä on tehty jo vuosia: Med tech ratkaisujen kehittäminen on hidasta. Aiforia systemaattisesti edennyt verkostojen luomisessa, sertifikaattien hakemisessa jne.
  • Digitaalinen patologia on voimakkaasti kasvava sovellusalue. Aiforian kompetenssit ja tarjooma ovat vahvimmillaan tällä niche-alueella.

Miinukset:

  • Tarjooman fokus on edelleen hieman hähmäinen. Myydään platformia, työkaluja, projekteja, ratkaisuja…
  • Liikevaihto kasvanut hitaasti.Milloin alkaa skaalautumaan ja miksi?
  • Useita pivotteja takana. Vieläkö pitää pivotoida ja aloittaa täysin uusi investointikierros?
  • Firma on pieni verrattuna moneen muuhun paksusti rahoitettuun startuppiin. Esimerkiksi Paige on kerännyt 200M usd rahaa.
25 tykkäystä

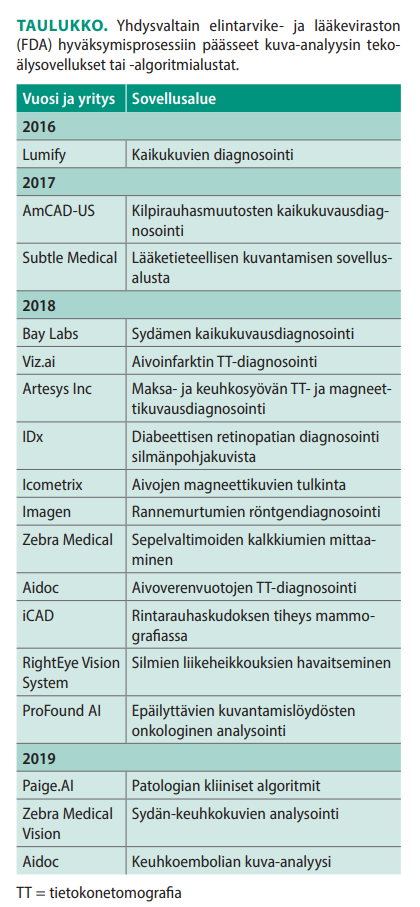
Näitä patologian ja muunkin kuva-analyytikan tekoäly-yhtiöitä on varmaan oikeasti satoja ja esimerkiksi myös Googlella on oma osastonsa tämän parissa.

Fimlab, Varsinais-Suomen sairaahoitopiiri, Vaasan sairaanhoitopiiri ja Keski-Suomen sairaanhoitopiiri ovat siirtymässä digipatologian alustaan tänä syksynä. Siinä It-kumppanina on 2M-IT niminen yhtiö, teknologiatoimittajana Philips ja AI-komponentin Philipsin alustaan tuottaa ilmeisesti Paige. En tiedä mikä on tilanne digitalisaation osalta muiden sairaanhoitopiirein patologian laboratorioissa, en nopealla katsauksella löytänyt uutisia aiheesta.

Tässä on erittäin hyvä katsaus tekoälystä patologian kudosleikkeiden tulkinnassa.

18 tykkäystä

Hmm, eli herää kysymys “mikä on se vallihauta, miksi tämä on parempi kuin ne sadat muut?”

8 tykkäystä

Omat 2-senttiset, kun tuli joskus Aiforian työkalua testailtua sekä Slushissa haastateltua kaikkia kuvantamiseen liittyviä HW ja SW firmoja pari vuotta sitten.

Meillä oli Aiforian tuote aikanaan firmassa testissä ei-lääketieteellistä tarkoitusta varten, missä haluttiin tunnistaa automaattisesti asiat X isoista kuvista. Homma toimi niin, että merkkaat kuviin muutamia esimerkkejä asiasta X, ja sen jälkeen algoritmi alkaa tunnistamaan niitä myös muualta kuvasta (semi-supervised learning). Mitä enemmän ja tarkemmin niitä jaksat merkata, niin sitä tarkempi on mallin antamat ehdotukset. Kuvien valtavasta koosta huolimatta sekä käyttöliittymä että mallin opetusprosessi olivat sulavia ja nopeita, ja kokonaisuudesta jäi hyvä kuva.

Kuten yllä on jo todettu, näkisin myös, että vähän tarpeesta riippuen vastaavia työkaluja on kyllä tarjolla muitakin (itselle jäi parhaiten Slushista mieleen SuperAnnotate), ja jos vallihautaa halutaan kaivaa, niin sen täytynee(?) tulla patologiaan/kudosnäytteisiin/vastaavaan liittyvästä ymmärryksestä ja erikoistumisesta. Ymmärrän, että alkutaipaleella halutaan kokeilla tehdä “kaikelle vähän kaikkea”, mutta pidemmän päälle voi olla haastava strategia.

Disclaimer: Omat kokemukset tuosta työkalusta pelkästään, en tunne Aiforian koko tuote-/palveluvalikoimaa

28 tykkäystä

Lisään näihin kysymysmerkkeihin: Miksi rahoitusta haetaan pörssin kautta? Piru olkapäällä kuiskii että joko muuta rahoitusta ei olla saatu tai selvästi huonommilla ehdoilla kuin mitä kuumana käyvän IPO-markkinan jälkihöyryistä saa toivottavasti tiristettyä…

4 tykkäystä

Keskipitkän aikavälin tavoitteissa minua hieman ihmetytti näiden kahden tavoitteen suhde:

  • 100 MEUR liikevaihto
  • 12.5 MEUR jatkuva liikevaihto top 50 avainasiakkaalta

Olettaisin platform-firman, joka hakee bisnestä mm. big pharma yhtiöiltä, tavoittelevan jatkuvan liikevaihdon osalta huomattavasti suurempia yksittäisiä asiakkuuksia. Tuon tavoiteasetannan mukaan melkein 90% liikevaihdosta pitäisi raapia kertaluontoisista eristä ja tuhansista pienistä asiakkuuksista.

2 tykkäystä

Tälle on nyt yhtiösivu: Aiforia Technologies | Inderes: Osakeanalyysit, mallisalkku, osakevertailu & aamukatsaus

Nyt löytyy myös webcast yhtiöesittelylle :slight_smile: Aiforian yhtiöesittely 30.11.2021 | Inderes: Osakeanalyysit, mallisalkku, osakevertailu & aamukatsaus

5 tykkäystä
  • Yleisöannin, Instituutioannin ja Henkilöstöannin merkintäajan odotetaan alkavan 29.11.2021 klo 10.00.

  • Yleisöannin ja Henkilöstöannin merkintäajat päättyvät 8.12.2021 klo 16.00. Instituutioannin merkintäaika päättyy 9.12.2021 klo 11.00.

  • Kaupankäynnin osakkeilla odotetaan alkavan First Northissa arviolta 10.12.2021.

Näemmä Moomin Characters Oy [sic!] lähtee tähän ankkurina mukaan, joten pakkohan se on itsekin varmaan merkata. Karon analyysia odotellessa…

3 tykkäystä

Alustava hintaväli :sweat_smile: ei näitä, kiitos! Parempi vaan laittaa se hinta sinne haarukan alalaitaan, niin pörssitaipaleen alku on todennäköisemmin positiivinen.

3 tykkäystä
29.11.2021 klo 10.00 Listautumisannin merkintäaika alkaa
7.12.2021 klo 16.00 Yleisöanti voidaan keskeyttää aikaisintaan
8.12.2021 klo 16.00 Yleisöannin merkintäaika päättyy
9.12.2021 (arvio) Listautumisannin lopullinen tulos julkistetaan
10.12.2021 (arvio) Yleisöannissa merkityt osakkeet kirjataan sijoittajien arvo-osuustileille
10.12.2021 (arvio) Osakkeiden kaupankäynti First North Growth Marketissa alkaa

https://www.nordnet.fi/fi/kampanjat/listautumisannit/aiforia/

Esitteen mukaan asiakkaita 50 maassa, 100 asiakasta 3000 käyttäjää. Liikevaihtoa kertynyt H1 2021 noin 400 000 euroa. Eli liikevaihto asiakasta kohden 4000 euroa puolen vuoden ajalta.

4 tykkäystä

Vanhoilla omistajilla myyntirajoitus 180 vrk ja henkilöstöantiin osallistuvilla 360. Just.

3 tykkäystä

Pohdin Aiforian valuaatiota. Miten yhtiö joka viime vuosina on tehnyt alle miljoonaa euroa vuotuista liikevaihtoa, voidaan arvioida 100-120 miljoonan euron arvoiseksi? Valuaationa 20-30x liikevaihto olisi kova, mutta jokseenkin ymmärrettävä arvostus. Eikö 100-120x liikevaihto ole astronominen?

6 tykkäystä

Paljon pohdintoja Aiforista, mutta kaikki kirjoitettu ennen eilistä yritysesittelytilaisuutta. Siellä minulla jäi aika selkeä kuva suunnitelmista, miten muilla?

2 tykkäystä

Ensi toivoisin yhtiön edustajalta täällä Foorumilla vastausta siihen, kuinka voitte pitää itseänne alan johtavana yhtiönä??? Vai onko peruste se, että rajaatte lääketieteen kudoksien kuva-analyysisoftanne sovelluskohteisiin niin, että näinkin voi väittää? Työntekijöita 37 + !
Perustettu v. 2013, 2018 kaupallistaminen alkanut, USAaan 2019, 2020 liikevaihto vajaa 1 M€ ja tappio 2.7 M€, pääomia kerätty 28 M€ ja josta 17.5 M€ tänä vuonna (rahoittajat hymyilee nyt toteutetusta osakeannista :). MIT (USA) juuri saatua referenssiä hehkutetaan. Aikaisemmin keskustelussa on tuotu esille muita suuria alan toimijoita, olisi ollut mukava kuulla yhtiön kilpailuasema vrt heihin??
Kasvuyhtiö, jonka pitäisi olla positiivisella kassavirralla v. 2025 ja liikevaihto 100 M€ hujakoilla, sekä 20000 käyttäjää (nyt 3000/ 50 maata). Avainasiakaskohtainen liikevaihtotavoite 250 000 €.
Markkina-arvo 100 - 130 M€? Anti 35 M€? Ei omistaja exitiä = +

Numerot ovat kovasti tuttuja viime aikojen listautujille, odottavan aika voi tulla pitkäksi. Kun on neuroverkkoa, SaaS, pilvipalvelua, alustamallia, skaalautuvaa palvelua … ylimerkattaneen ja pikavoittoakin saa.

4 tykkäystä

Piti julkaista tämä vasta huomenna, mutta kun Kempowerikin aloittaa listautumisen tällä viikolla, julkaisin suunniteltua aikaisemmin. Noh, kohta on joulua ja lepoa, joten alta löytyy listautumisanti-analyysi.

Kun miettii viime aikojen alle milli liikevaihdon listautumisia, tulee mieleen etenkin Betolar sekä Spinnova.

Betolar hinnoitteli itsensä pitkän aikavälin miljardin liikevaihtotavoittella n. 70 miljoonaan.

Spinnova hinnoitteli itsensä pitkän aikavälin miljardin liikevaihtotavoittella n. 400 miljoonaan.

Aifotia hinnoittelee itsensä pitkän aikavälin 100 miljoonan liikevaihtotavoittella n. 150 miljoonaan euroon.

Ihan hatustahan nämä valuaatiot ovat, kun miettii, että miljardin liikevaihtoyritystä hinnoittellaan näin eri tavalla. Samalla kuitenkin kannattavuuserot eivät ainakaan unelmissa ole kauheasti erillään toisista, kun kaikki on alustaa ja SaaS:ia nykypäivänä.

Tekoälypohjaisten ratkaisujen liikevaihdon maailmanlaajuisesti seuraavan kymmenen vuoden aikana lääketieteen alueilla tutkimusten mukaan ja ei ole siis kysymystäkään siitä, että myös Aiforian apajilla onkin siis paljon niin kansallisia kuin kansainvälisiä kilpailijoita ja Aiforian erottuminen etenkin kliinissisä asiakkaissa on iso kysymysmerkki.

Se, minkä takia itse passaan tämän annin (järjettömän valuaation lisäksi tietenkin), on se, että nykyiset numerot eivät mielestäni näytä vastaavan tulevaisuutta. Sillä käyttäjämäärällä ja hinnalla, jota prekliiniset asiakkaat maksavat tällä hetkellä, ei päästä tavoitteisiin, vaikka kliinisten asiakkaiden määrän tavoitteiden mukaan kasvaisikin.

Kliinisissä asiakkaissa, johon kasvu etenkin tulevaisuudessa perustuu, ei myöskään tällä hetkellä ole juuri näyttöä yhtä asiakasreferenssiä lukuunottamatta. Mielestäni Aiforia olisi voinut odottaa sen vuosi, kaksi vielä pörssiin tuloa, koska nyt tämä on vain yksi toivotaan toivotaan kortti lisää pörssiin.

37 tykkäystä

Ajatuksia paperille;

  • Johdon fundamenttiosaaminen hyvä, suurin osa johtoryhmässä firmassa useita vuosia.
  • Firmalla 33 työntekijää - suurin osa ei-IT osaajia. Kuitenkin kyseessä on softafirma, mitenköhän kapasiteetti riittää tuottaa AI-ratkaisuja?
  • Firma pystyssä vuodesta 2013 - liikevaihto 0,85 MEUR. Miksiköhän kasvua ei ole satu aikaan enemmän?
  • 3000 käyttäjää, eli liikevaihto per käyttäjä n. 290 EUR. 100 asiakasta - liikevaihto per asiakas 8900 EUR.
  • Tavoiteltu liikevaihto (100M) vaatisi 340 000 käyttäjää ja 11 235 asiakasta. Huomautetaan kuriositeettinä, että lähteen mukaan vuonna 2017 Yhdysvalloissa oli 12 839 patologia (ks. Trends in the US and Canadian Pathologist Workforces From 2007 to 2017 - PMC )
  • Liikevaihtotavoite tuntuu siis melko utopistisiltä…onkohan tuote tosin hinnoiteltu liian alas? Ainakaan itselle ei auennut onko hinnoittelu per näyte pohjaista (tosin jos näin, näytteitä saa puksuttaa miljoonia) vai lisenssipohjaista (tämä käsitys jäi).
  • Ongelma kai on jos tuote hinnoitellaan ylös, sairaloiden kustannuspaineiden alla tuote ei myy? Luulisi tosin, että lisennssistä voisi pyytää huomattavasti enemmäkin per käyttäjä (290 EUR on vähän).
  • Mitenköhän yleensä sairaalapuolella suhtaudutaan pienempiin softa-taloihin? Jotenkin kutina olisi, että hankkeissa panostettaisiin enemään laajempiin järjestelmiin - jos jokaiselle lääketieteenalalle on oma softa, niin aika sekamelskahan siitä kai syntyy (eli skaalautuko tämä olleenkaan)?
  • Yrityksellä on kassassa rahaa jo yllinkyllin, kesällä suoritetun suunnatun annin (17,5 MEUR) takia. Mihin tarvitaan uutta antia? Suunnatun annin market cap (pre money) oli n. 70 MEUR ja 75 MEUR (14.5.2021 ja 31.8.2021). Mitäköhän on tapahtunut, että yrityksen arvo on nyt 150 MEUR? Oi jos olisin sijoittanut pari kuukautta aiemmin…olisin aika onnellinen. Tietysti ikävää, että yrityspresentaatiossa ei suunnattujen antien valuaatiota mainita.
  • Kilpailusta puhutaan aivan liian vähän. Luulisin, että Health-AI sektorilla on ERP-pelureita, joilla enemmän koodausmuskeleita.

Sijoitanko?
Eipä tämä nyt hirveää ai(eu)foriaa aiheuta. Jätän väliin - ja toivon yritykselle menestytä business mallin hiomiseen ja skaalaukseen. Suunnatun annin jälkeistä listuatumisantia en ymmärrä, enkä siihen liitettyä arvonnousua.

19 tykkäystä