Pitää myös muistaa että tämä tekoälyn käyttö on vasta muutaman vuoden ilmiö tosiasiassa.Vanhat jäärät hidastaa käyttöönottoa,kustannussäästöjä joutuvat tekemään muutkin kuin suomalaiset ja sekin hidastaa uuden tekniikan käyttöönottoa.Lisäpanostuksia taloudellisesti näyttää patologian ja muunkin terveydenhuollon alalla tehtävän nyt tekoälyn ja digitalisaation kasvattamiseksi Euroopassa ja muuallakin.Aiforia on lonkeronsa levittänyt jo ainakin Ranskaan,Italiaan,Englantiin ja mitä näitä nyt lienee.Valmista ei tule hetkessä ja hermoja vaatii.Pakkohan se on uskoa yhtiöön jos meinaa sijoittaa,jokainen tekee oman päätöksensä pysyykö mukana vai ei.Vuosi,kaks varmaan näyttää miten tässä käy lopulta.
7 tykkäystä
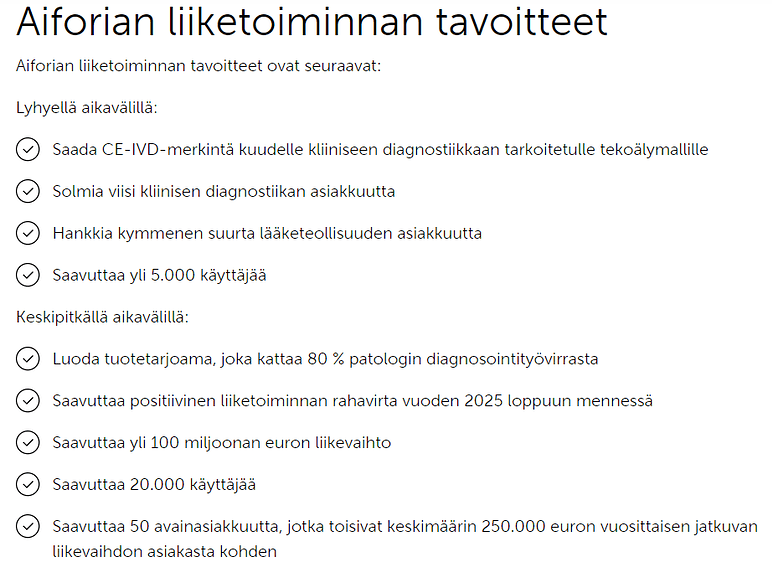
Viisi vuotta sitten listautuessa tavoitteet olivat kovat. Niiden mukaan yhtiö olisi nyt kassavirtapositiivinen (v. 2025) ja liikevaihto yli 100 miljoonaa euroa, jos viittä vuotta pidetään keskipitkänä aikavälinä. 1-6/2026 liikevaihto romahti 753 tuhanteen euroon ja rahaa palaa edelleen huikeita määriä. Toivoisin johdolta analyysia siitä mitä on mennyt pieleen ja miksi pitäisi edelleen uskoa ikuisuustarinaan kasvusta.
25 tykkäystä
Tutkikaapa huvikseen vaikka historiaa Nokian osalta.Vuosi 1991 oli Nokialle yhtiön sen astisen historian surkein, ja yhtiön myynti oli lähellä.( kopioitu wikipediasta ),ensimmäinen NMT-puhelin ilmestyi 1987 ja varsinainen nousu alkoi 1992 lähtien ja sitten sokka irti.Varmaan löytyy niitäkin jotka ovat repineet perseensä katuessaan alkuaikojen Nokia myyntejä.En nyt väitä että Aiforia olisi uusi Nokia mutta aikansa otti tuossakin kehittyä alansa suurimmaksi + sortua virheisiin sen jälkeen.Ehkäpä tämä on monen mielestä tuulesta temmattu vertaus mutta kyllä tuolloinkin osa uskoi yhtiöön ja osa piti höpöhommina,sama taitaa jatkua Nokian osalta vieläkin,tulevaisuus tuon näyttää Aiforiankin osalta.Kuten Hugo peikko sanoi aikoinaan, " aina ei voi voittaa,ei edes joka kerta ".
7 tykkäystä
Eli jos
-1h2026 liikevaihto n 750 keur
-liikevaihto about kokonaan näillä AI-analyyseillä
-tappio -7,5 meur
=> Jos analyysien määrä 11-kertaistuu, liikevaihto 8,25 meur, jolloin turskan tekeminen loppuisi, mikäli kulurakenne ei muutu ja mikäli kasvava liikevaihto ei myöskään kustannuksia lisää.
No en tiedä meneekö ihan noin, mutta paljon saa tilausvirtaa tulla, ja liikevaihtoakin pitäisi siitä saada aikaan.
Nyt kun starttimaksut on liilevaihdosta poissa niin karu totuus on että aika hintsusti saa alansa ykkösketjuun maailmalla kuuluva edelläkävijä aikaan, alalla joka on loppuasiakkaille äärimmäisen kriittinen, lääkärit kalliita ja niistä pula.
Mielenkiintoista nähdä maanantaina miten positiivisena analyytikot ovat päivityksineen vaikka oli negari tietty jaettu
Joku sanoi että parin Aleksanterinkadun liikejuristin verran vuodessa, tai saman verran kuin vaikkapa vaikkapa TV-ja somepersoona Niko Saarinen yhden miehen voimin.
Niko Saarinen on miljonääri – yrityksellä järisyttävä tulos
3 tykkäystä
Odotin itse H1-katsausta ennen kaikkea siitä näkökulmasta, saadaanko selvyyttä siihen, miksi puheet jatkuvista asiakkuusvoitoista ynnä muusta lupaavasta ovat tuntuneet olevan epäsuhdassa liikevaihdon ja tilauskannan heikon kehityksen kanssa. Tässä suhteessa raportti ja haastattelu olivat pettymys. Nyt tiedetään, että H1-liikevaihto oli lähes kokonaan jatkuvaa laskutusta, mutta tästä ei vielä hirveästi kostu, kun ei ole tietoa jatkuvan laskutuksen määrästä aiemmin, eikä siten pysty arvioimaan sen kasvuvauhtia. Muutakin olennaista on auki.
Myös epämääräinen selitys taloudellisen riippumattomuuden tavoitteen sisällöstä oli jonkinasteinen pettymys.
Tilanne on sikäli harmillinen, että kun ”asiakasvoittojen” ja liikevaihdon suhdetta on vaikea hahmottaa, ainoa selkeä kiinnepiste tulevaisuudessa on H2-raportti joskus alkukeväästä. Sitä ennen on ainakin minun vaikea innostua, vaikka kuinka raportoitaisiin uusista asiakkuuksista ja yhteistyöhankkeista.
En siis itse koe kiirettä palata osakkeenomistajaksi (myin siis kaiken pois tulosvaroituksen jälkeen), vaikka toivonkin firmalle kaikkea hyvää ja pidän sen seurannassa.
7 tykkäystä
Kiitos @Antti_Siltanen , kun jatkoit Inderesin Yhtiöhaastattelussa suurinpiirtein siitä, mihin Aiforia webcastin Q&A-osiossa jäätiin, eli tiedustelua jatkuvalaskutteisten ratkaisujen eli saas-tyyppisen liikevaihdon osuudesta liikevaihdossa.
Omaan korvaan jatkuvalaskutteisten ratkaisujen 98 %:n osuus liikevaihdossa H1/26-kaudella kuulosti kovin korkealta. Mitään vertailukelpoista tietoa jatkuvalaskutteisten ratkaisujen osuudesta edellisillä puolivuosikausilla (H2/25, H1/25) yhtiö ei valitettavasti antanut, ei liikevaihdon eikä tilauskannan osalta, ei euroissa eikä prosentteissa. Joten luultavasti yhtiötä seuraavien tahojen (ml. analyytikot) on todella hankalaa arvoida ns. saas-tyyppisen liikevaihdon kehitystä edes lähihistorian perusteella.
Jatkuvalaskutteiset ratkaisut (recurring revenue solutions) -termin yhtiö on vissiin ottanut käyttöön vasta tuoreessa H1/26-katsauksessaan. Termin käyttööotto liittynee tuoreeseen EIP-rahoitussopimukseen.
Mielestäni olisi erinomaisen tärkeää tietää, mitkä eri Aiforian hyödykkeet yhtiö määrittelee sisältyvän jatkuvalaskutteisten ratkaisujen piirin, ja mitkä eivät.
Aiforian tilinpäätöksen 2025 liitetietojen kohdassa 4. Liikevaihto on mielestäni melko hyvin eritelty erilaisia Aiforian tuottamia ja laskuttamia hyödykkeitä. Ko. kohdassa eritellään myös myyntituotot, jotka tuloutetaan ajan kuluessa ja jotka tuloutetaan yhtenä ajankohtana.
Arvaan, että mm. “Asiakkaan ohjelmistoympäristöön asennettavien lisenssien ja niiden asentamisesta saatavat tuotot tuloutetaan yhtenä ajankohtana sopimuskauden alussa, kun lisenssi on toimitettu asiakkaalle asennettuna” kaltaisen hyödykkeen yhtiö määrittelee “jatkuvalaskutteiseksi ratkaisuksi”, vaikka se on mielestäni asiakassopimuksen alkuvaiheen kertalaskutteinen hyödyke tjsp. 
Tämän arvaukseni johdosta yhtiön kertoma 98 %:n osuus kuulosti korvaani kovin korkealta. Voi olla, että olen arvaukseni kanssa hakoteillä.
Joka tapauksessa toivon teidän Inderesillä ottavan selkoa, mitä yhtiö täsmälleen tarkoittaa “jatkuvalaskutteisilla ratkaisuilla” ja kertovan asiasta esim. huomisessa Yhtiöraportissanne tai vaihtoehtoisesti täällä foorumilla. Muuta kuin soittoa CFO:lle asian tiimoilta (jos ei oo jo tehty).
12 tykkäystä
2 tykkäystä
Tässä on Anteilta yhtiörapsa H1:n jälkeen
Aiforian alkuvuoden liikevaihtokehitys oli tiedossa heinäkuun tulosvaroituksen jälkeen. Kannattavuus jäi H1:llä odotuksistamme ennakoitua korkeampien operatiivisten kulujen ja kertaluonteisen henkilöstökustannuksen takia. Asiakasvoittoja kertyi jakson aikana, mutta niiden muuntuminen liikevaihdoksi etenee hitaasti. Toistamme Vähennä-suosituksemme ja laskemme tavoitehintamme 1,1 euroon (aik. 1,3 euroa) ennustelaskujen mukaisesti. Tuotto-riskisuhde jää mielestämme epätyydyttäväksi kasvun epävarmuuden ja tappiollisuuden takia.
5 tykkäystä
Viikonloppuna tuli katsottua h1 webinaari. Eli kyse on siis siitä että aiemmin on tuloutettu liikevaihtoa soppareista joissa oli sellainen perälauta että asiakas maksaa kauden lopussa anyway vaikkei käyttäisikään, mistä syystä 2025 oli paljon enemmän liikevaihtoa. Varsinainen käytöstä generoituva liikevaihto on siis nyt tällä 750k / puolivuotta tasolla, ja silloin varmaan vähän alempikin vielä. Olisihan tuon voinut silloin viimeksi kertoa, eikä antaa syntyä mielikuvaa että käyttö on lähtenyt hyvään kasvuun. Surkeaa sijoittajaviestintää.
Kasvun ongelma on ilmeisesti siinä että asiakkailla käyttöönotto vie jopa kolme vuotta. Onpa hankala markkina, melkoinen CAC. Kyllä tässä pääomatarpeet ovat kovia eikä kustannusrakennekaan ihan kevyt, R&D pyörii koko ajan isolla volyymillä. Sellainen ihmettely tähän kuitenkin vielä että miksi asiakas on hommannut AI palkian Aiforialta pari vuotta ennen kuin muu tarvittava on kasassa, mm. skannerit? Ei käy järkeen…
Mielestäni keissi jossa ajetaan tuoteportfolio timatiksi ja saadaan puoli tusinaa avainasiakkuuksia mukavaan lentoon ja sitten myydään pois teolliselle alan ostajalle, konsolidaatiohengessä.
21 tykkäystä
Hyvä Antti ja sen haastis. Kannattaisi myös haastatella hallituksen puheenjohtajaa Tenkasta ja hänen näkemyksiään. On erikoista, että ajetaan tällaisella kulurakenteella ja väkeä lähes 70 hlöä, kun liikevaihto on ja on ollut erittäin vaatimatonta. Samat tarinat jatkuvat…markkina on olemassa ja valtava sellainen, mutta IPOsta lähtien näin on ollut jo kohta 6 vuotta. Omistajien taskulla käydään jatkuvasti ja nyt herätty et markkina ei vedä kuvitellulla tavalla. Mitä tekee hallitus, jonka pitäisi huolehtia omistaja-arvon kasvusta? Vitosen IPO-kurssilla, nyt ollaan eurossa.
12 tykkäystä
Salkunrakentajan analyysi sekoittaa keskenään osakkeiden laimenemisen ja mahdolllisesti tulevan rahallisen velvoitteen sanoessaan ”Omistajien kannalta laimennusta on luvassa myös muuta kautta. Merkitsemättömiä optioita on jäljellä lähes neljä miljoonaa kappaletta eli 9,6 prosenttia osakekannasta, ja investointipankille myönnetään synteettisiä warrantteja jokaisen lainaerän noston yhteydessä.”
Synteettinen warrantti nimenomaan ei laimenna vaan kurssin noustessa vasta muuttuu rahaksi yhtiöltä rahoittajalle päin. Kurssi nousee kunnolla, kun raha alkaa kunnolla liikkua asiakkailta yhtiöön päin. Sisäpiiritieto: Aiforia ja Euroopan investointipankki ovat sopineet sitomattoman alustavan term sheet -ehtoasiakirjan 20 miljoonan euron venture debt -rahoituksesta - Inderes
”Synteettinen warrantti on kasvuyhtiöiden venture debt -järjestelyille tyypillinen rahoitusväline, joka on sidottu yhtiön arvonnousuun. Warrantit voitaisiin käyttää tiettyjen laukaisevien tapahtumien yhteydessä, jolloin Aiforia maksaisi ne käteisellä, mikä välttää osakkeiden välittömän laimennusvaikutuksen osakkeenomistajille”
Lisäksi optioiden strike price on selvästi korkeampi kuin nykykurssi, esim. Optio-oikeuksilla 2025A–C merkittävän osakkeen merkintähinta on 3,64 euroa osakkeelta, joten ne ovat pinnan alla eli olisi järjetöntä optioiden saajalle merkitä osakkeina nyt, kun pörssistä saa halvemmalla osakkeita. Yhtiökokouksen on tietenkin mahdollista alentaa merkintähintaa, mutta miksi omistajat muuttaisivat sääntöjä, koska optiot ovat kannuste nimenomaan kurssinousuun eli hyvään suoritukseen ja juuri nyt on näytön paikka.
Optioiden merkintäaikaa on hallitus jatkanut viimeksi tammikuussa heijastaen sitä, että usko liikevaihdon kasvuun on hitaampi kuin aiemmin uskottiin. Optioiden runsas määrä on säästänyt yhtiön kassaa, mutta jarruttaa tietenkin kurssin nousua sitten jos/kun kurssi lähtee nousuun ja niitä merkitään antamalla rahaa yhtiön pääomaan ja myydään markkinaan.
Tämän päivän Inderes: ”Liiketulos oli -7,6 MEUR (H1’25: -5,4 MEUR) ja jäi selvästi -5,9 MEUR:n ennusteestamme. Eroa selittää kulujen odotuksiamme korkeampi taso, johon sisältyi optio-ohjelmien muutoksesta johtunut 1,1 MEUR:n kertaluonteinen kirjaus.”
Rahaa ei siis lähtenyt senttiäkään, vaan kirjaus on paperilla ilmeisesti tuon tammikuun optioiden merkintäajan pidennyksestä? Huononsi liiketulosta teknisesti 1,1 MEUR. Kuulunee tiskiallasputsaukseen, eikä vaikuta EIB lainaan. Jos uusia muutoksia ei tehdä tulos ”paranee” jatkossa saman verran, ellei jo sitten oikaista tulosta, nyt olisi ollut -6,5 MEUR.
16 tykkäystä
Lainaus jutusta,
”Jatkuvalaskutteinen liikevaihto alkaa kertyä vasta, kun ratkaisu on otettu käyttöön kliinisessä työssä ja patologit alkavat hyödyntää sitä osana diagnostiikkaa”, Tapaninen kertoo.”
Julkisen puolen voitetut sopimukset eivät välttämättä tuota Aiforialle latiakaan, jos loppukäyttäjät eivät ota sitä käyttöön. Tässä on isoin riski koko hommaile, joka yhtiön pitäisi pystyä voittamaan.
7 tykkäystä
Jollekulle saattaa olla kiinnostava tämä viime vuoden alkupuolella julkaistu tutkimus, joka selvitti käytännön kokemuksia digitaalisen patologian käyttöönotoista. Tämä siis käsittelee koko arvoketjua, mutta myös AI-ratkaisuja on sivuttu computational pathology -termin alla. Tutkimus on avoimesti luettavissa.
11 tykkäystä
Lääkärit on ammattikuntana vihoviimeinen ryhmä joka haluaa tehdä asioita toisin. Täydellisen kaavoihin kangistunut ammattiryhmä. Päätös uuden toimintatavan ottamisesta käyttöön pitää tulla organisaatiolta, Hyvinvointialueelta tms. mitä määrittää kustannussäästötavoitteet. Patologit pitää kouluttaa, antaa määräaika uuden toimintatavan ottamiselle, pakottaa ja tehdä poikkeuslupien saamisesta suurempi kynnys. Aiforian tuotteen pitää tarjota selkeät kustannussäästöt ja mielellään vastata tähän patologian niukkaan kysyntään ja työn automatisointiin. Rahat ovat muutenkin niin piipussa että skannerien hommaamiseen pitää olla budjetti. Onhan tämä tulevaisuutta, mutta hitaasti toimiala muuttuu. Raha on tärkein motivaattori, vaikka miten paljon tarkempaa dataa saataisiinkin tekemällä toisin.
16 tykkäystä
Hyvä, että rohkaisevia kustannushyötylaskelmia tieteellisissä lehdissä tehdään ja tunnistetaan ongelmia kuten tossa alun investointikulut. Ehkä sitäkin aloituskulua helpottaa Aiforian laskutuksen tasoitus (joka ei sijoittajan oloa liikevaihdon nopeasta kehityksestä helpottanut). Skannerit etc.
Artikkelissa esitetyt laskennalliset säästöt perustuvat pelkästään digitaalisen patologian työnkulkuun kuten fyysisen mikroskopoinnin korvaamiseen, logistiikan tehostumiseen ja laborantti-/patologityötuntien säästöön, eikä tekoälypohjaisten prediktiivisten mallien suorista hoitovaikutuksista ole laskettu numeerisia rahallisia hyötyjä. Ymmärrettävää, koska niitä vasta kehitetään, esimerkki parin vuoden takaa se Mayon paksusuolisyövän ennustaja, QuantCRC, kenelle potilaille annetaan solunsalpaaja ja kenelle ei. Siitä voisi laskea solusalpaajan ja sairaalapäivien säästön hinnan, mutta laskepa rahana siitä tulevat inhimilliset ”säästöt”. Toinen esimerkki on vasta julkistettu Stratipath Breast yhteistyö. Säästöjen mallintamisia on mahdollista tehdä, jahka noita saadaan käyttöön.
Nuo ennustavat mallit tulevat epäilemättä olemaan lääketieteen arkea joskus ja silloin ei ole kysymys, kannattaako digitaalinen patologia, se on välttämätön osa hoitopäätöksiä. Ja niitä malleja tulee paljon. Hoitopäätökseen osallistuvan mallin käytöstä maksetaan oletettavasti selvästi enemmän kuin pelkän tavanomaisen rutiinisyöpäsoluindeksin laskemisesta. Silloin yksittäisten patologien jarrutus ”mä en haluu ja ei mun oo pakko” ei enää toimi. Saa arvata vapaasti, milloin tämä on arkea. Toki ne laadullisesti mainitaan artikkelissa jo nyt.
Kasvukipuja on. Käyttöönottoviive ja mallien hyväksynnät vievät aikaa. Skaalautuminen sitten onkin SaaSille helppoa, paitsi että infran pullonkaulat kuten skanneriasiat pitää raivata ensin tieltä. Voi ostaa halvan skannerin, joka tarvitsee manuaalista työvoimaa, joka syö vähitellen säästöt, riippuu toki tietyn maan työvoiman hinnasta tai sitten automatisoidun kalliin. Siksi kai yksi Aiforian perustajista pohtii noita skanneriasioita myös pienillä kustannuksilla Aiforia - Lääketieteen kuva-analyysiohjelmistoja - #1027 käyttäjältä jerej n. 37:00
12 tykkäystä
Aiforiaan sijoittaneena olisi mielenkiintoista saada analyytikon haastattelu tuotejohtaja Panu Kauppilalta Aiforian näkymistä ja suhteesta alan muihin toimijoihin.Käsittääkseni voisi valaista ja auttaa ymmärtämään yhtiön tekemisiä.Vai onko tiedotuspolitiikka täysin toimitusjohtajan asia.
5 tykkäystä
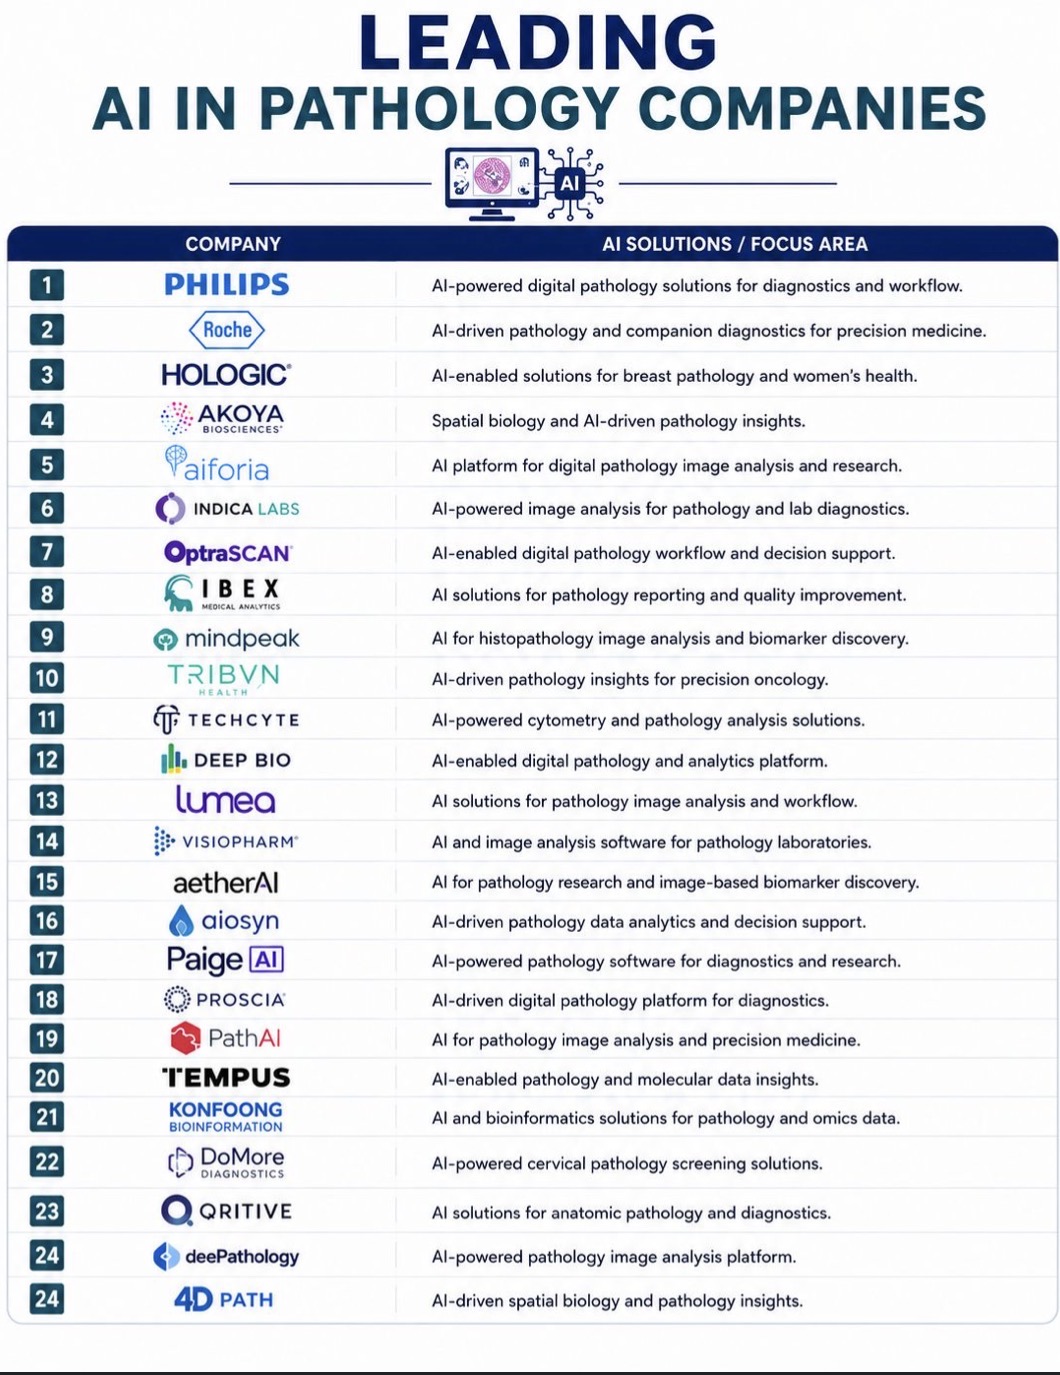
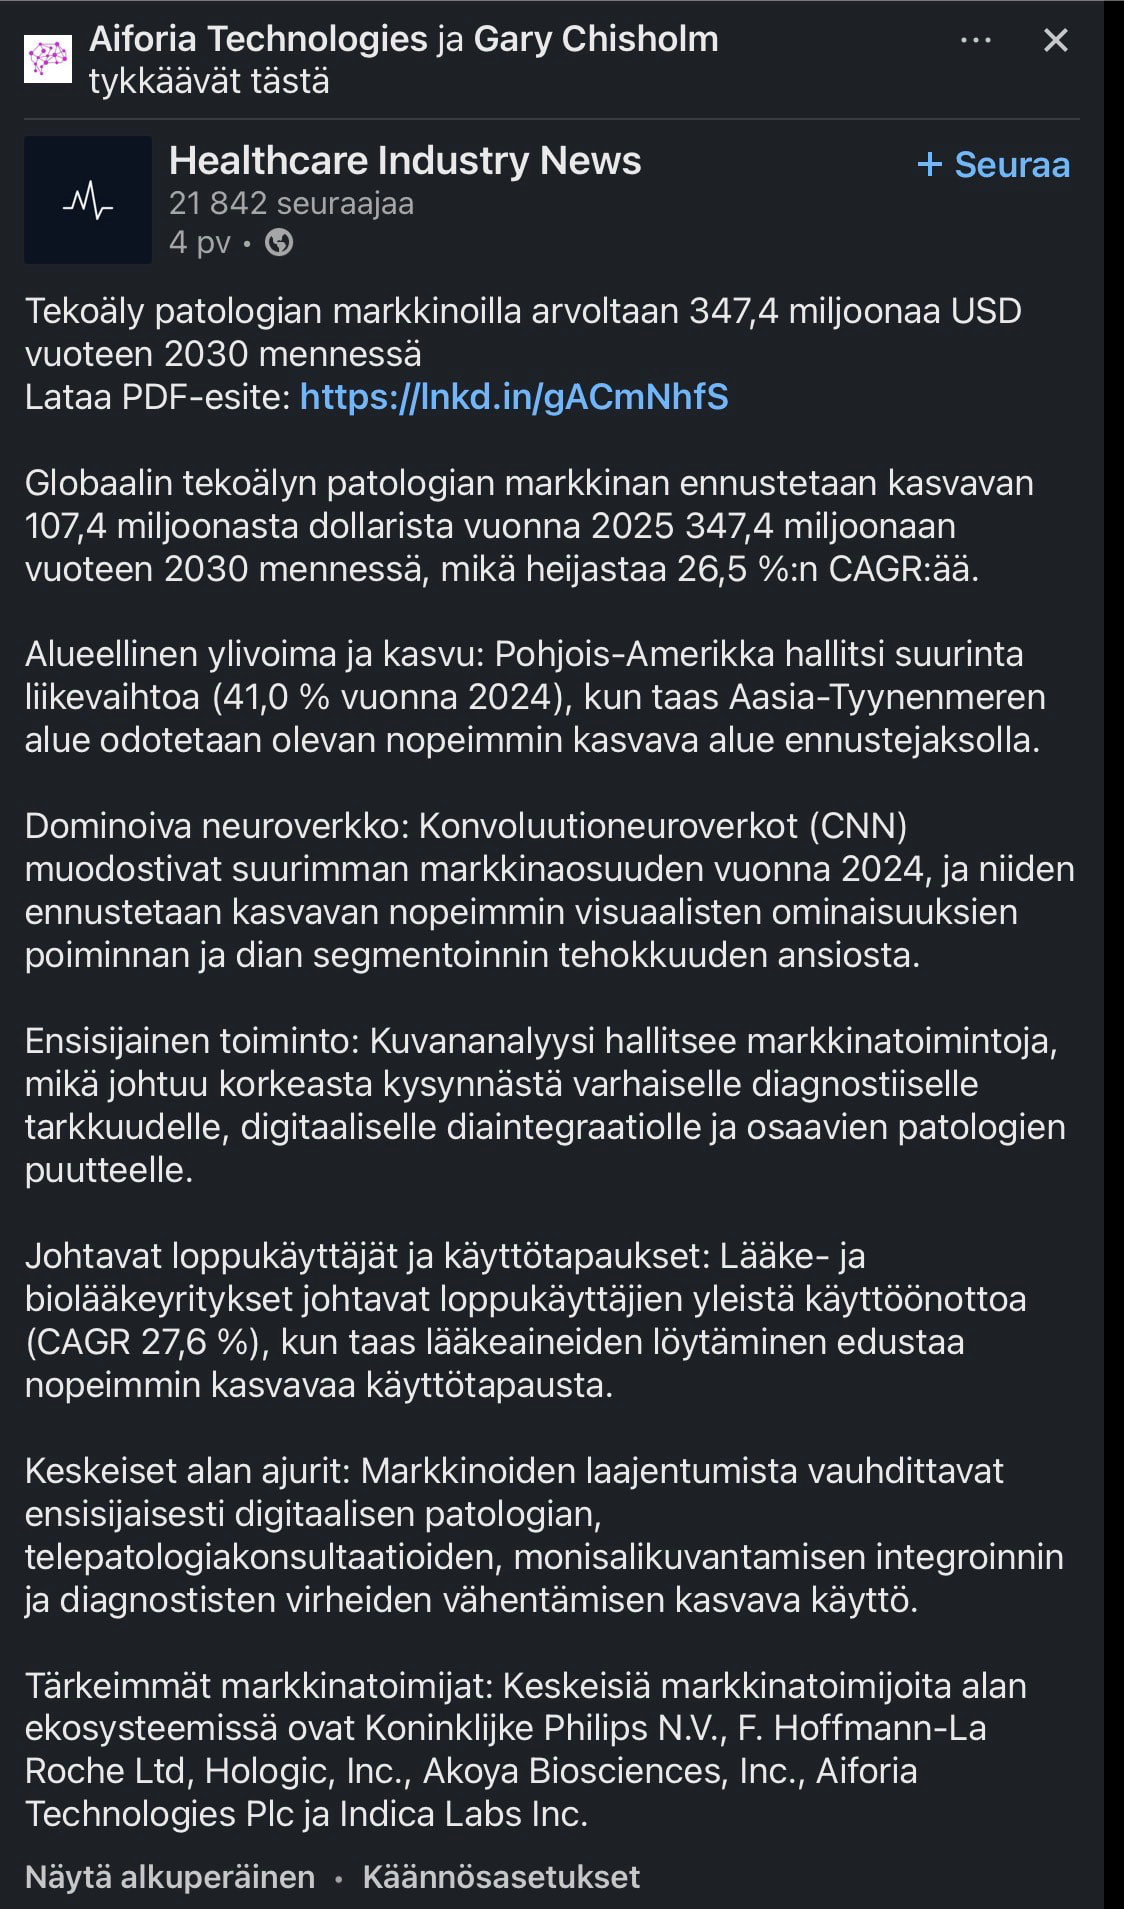
Aiforia on nostettu Top market playereihin. Suomennos on LinkedInin. Postaaja on PR-yhtiö markkinatutkimusyhtiölle. Tällaiset tutkimukset eivät automaattisesti tarkoita luotettavuuden osalta samaa kuin edellä ollut tieteellinen artikkeli ihan-ok-tasoisessa lehdessä (vaikka se olikin Big Pharma AstraZenecan rahoittama). Ja sijoittuminen kärkeen ei kerro vielä absoluuttisista eurojen jaosta mitään, mutta näkyvyyttä antaa ja on jonkinlainen noteeraus. Kiinnostuneet voivat antaa tietonsa sinne, niin saanee koko raportin ja näkee kriteerit tarkemmin. AI in Pathology Market to Reach $347.4M by 2030 | Healthcare Industry News Julkaistu aiheesta | LinkedIn
Takavuosien Aiforian 100 MEUR liikevaihtotavoite oli siis laskettu H1-katsauksessa 50:een potentiaalisesti 500 k€ asiakkaaseen vuonna 2030. Jos tuo markkinatutkimuksen AI in pathology -markkinan ennuste vuoden 2030 markkinasta 347,4 MUSD toteutuu (Aiforian slidessä oli tuolle luvulle lähdekin eli luotettavana pidetty Signify Research, Digital Pathology World), Aiforian pitäisi saada vajaa 10 % siivu. Ei ehkä mahdoton Top peluri -statuksella, jos vielä tulee noihin suuriin keskittymisten ohessa pieniä asiakkaita, Pharma-asiakkaita ja ennustavia malleja ja tuotteiden laajentamista yli nykyisen diagnostiikan tuen, jota A. strategiassaan viestii (em. slidet 3 pv sitten).
14 tykkäystä
9 tykkäystä
Julkistettujen lukujen (ml. tilauskanta) perusteella myynti on ollut todella vaatimatonta kuluneen vuoden aikana. Tilannetta koetetaan korjata perustamalla Customer Success -yksikkö ja palkkaamalla uusi myyntijohtaja. Toimenpiteet ovat sinänsä loogisia, mutta johdon reaktioiden ja korjausten hitaus mietityttää näin pitkäkestoisten ja suurten kasvuinvestointien jälkeen. Yhtiön henkilöstöresurssit ovat olleet erittäin suuret tuloihin verrattuna.
Edelleen kaipaisin lisätietoa siitä, mikä myyntistrategiassa muuttuu jotta päästäisiin parempiin tuloksiin. Kirjanpidolliset muutokset eivät riitä selittämään erittäin tahmeaa suoritusta.
14 tykkäystä
Aiforia veke mallisalkusta. Ilmeisesti nousu voi nyt alkaa tämän vanhan ja väsyneen teesin perusteella. En kyllä usko, että tässä hirveän nopeasti kasvu-uralle päästään ja nykyisen suorittamisen perusteella ei varmaankaan ole hirveän väärin ajatella, päästäänkö ylipäätään koskaan.
17 tykkäystä