Vad kommer att tänka på när man talar om att investera inom flygtrafik? Flygbolagen är bland de första, liksom topptrimmade och svindyra komponenttillverkarna. Men hur är det med det bolag som äger planen? I den här tråden diskuteras ett företag som får ganska lite uppmärksamhet i förhållande till sin storlek och sin betydelse för hela branschen.
AerCap Holdings (NYSE: AER) är en global jätte på flygplansleasingmarknaden som grundades 1995 och har sitt huvudkontor på Irland. Det är i särklass världens största uthyrare av passagerarflygplan, helikoptrar och motorer, vars kunder i ökande grad är flygbolag över hela världen – totalt äger AerCap ca 3 500 av de ovan nämnda tillgångarna.
Börsvärde: 16,9 BUSD
Omsättning (TTM): 7,76 BUSD
EPS (TTM): 15,18 USD
Bokfört värde per aktie (30.6.24): 89,5 USD
Aktiekurs (4.8.24): 86,61 USD
AerCap har en ganska tråkig affärsmodell, men begriplig för var och en som kan något om leasingbranschen: det köper plan och motorer från tillverkarna (ibland även från andra aktörer), finansierar inköpen med skuld och eget kapital, och hyr sedan ut dem vidare. Leasingavtalen är långa i branschen, där AerCaps genomsnittliga avtal har en löptid på över sju år. Dessutom tjänar AerCap pengar på underhåll av plan och motorer, vilket oftast ingår i leasingavtalet. Det är dock en mycket liten del av bolagets totala omsättning (under 10 %).
Historia
Här följer en rad förkortningar, vilket jag ber om ursäkt för på förhand.
I början av 2000-talet var leasingbranschen mindre än idag och dominerades främst av två aktörer: General Electrics ägda GECAS och AIG:s ägda ILFC. AerCap – då fortfarande under föregångaren Debis Airfinances namn – var en mindre konkurrent, men år 2014 ändrades detta när AerCap förvärvade ILFC för en köpeskilling på 7,6 BUSD (bestående av kontanter och en betydande nyemission), och erhöll tillgångar till ett värde av 41 BUSD i affären, ILFC:s orderstock för framtida tillväxt, och naturligtvis skapades en trovärdig konkurrent till GECAS. AIG:s försäljningsavsikter baserades på en omstrukturering av organisationen och återbetalning av de bailout-paket som gjordes under finanskrisen, så AerCap kunde köpa ILFC till under dess bokförda värde – en händelse som tenderar att vara vanlig i AerCaps affärer.
Coronaviruspandemin rörde om ordentligt i flygbranschens planer, men AerCap låg verkligen inte på latsidan. I mars 2021 meddelade AerCap att man köper GECAS av General Electric i en jättelik affär på 30,2 BUSD, vilket gjorde AerCap till kungen av leasingmarknaden. Det öppnade också upp ett nytt affärsområde för AerCap, eftersom GECAS helikopterverksamhet Milestone övertogs av AerCap som en del av affären. Liksom förvärvet av ILFC baserades även denna affär på säljarens avsikter att omstrukturera bolaget, vilket gjorde att AerCap återigen kunde köpa tillgångarna till rabatt. GE blev samtidigt AerCaps största ägare, eftersom ersättningen inkluderade AerCap-aktier till ett värde av 6,6 BUSD. Mer om dem senare. På två årtionden slukade alltså det lilla AerCap båda branschens två dominanter, och är nu helt ensamt på tronen som etta inom sin bransch.
Affärsområden
- AerCap Leasing: kärnverksamheten, det vill säga leasing av flygplan. Den största och viktigaste delen av bolaget, ca 90 procent av omsättningen kommer härifrån. Verksamheten är mycket diversifierad globalt: de fem största kunderna står för 20 procent av bolagets flotta, och kunderna är inte koncentrerade till en enskild världsdel. APAC-regionen är den viktigaste marknaden för bolaget, dit en tredjedel av bolagets flygplan är uthyrda. Som jag nämnde ovan är flygplanens underhållsavtal inbakade i leasingen; som jag har förstått det fungerar det på samma sätt inom alla affärsområden.
- AerCap Cargo: samma som ovan, men med fraktflygplan. Deras andel av AerCaps flotta är 120 stycken, det vill säga jämfört med passagerarflygplan är verksamheten i mindre skala. De största kunderna är Amazon och Maersk.
- AerCap Materials: verksamhet inom reparation, distribution och försäljning av flygplansdelar. AerCap har egna lokaler för nedmontering av flygplan, varifrån man också får reservdelar för över 850 kunders räkning.
- Milestone: helikopterleasingverksamhet. Flottan uppgår till drygt 320 helikoptrar, och kundkretsen omfattar bland annat leverantörer av transporttjänster och energibolag.
- AerCap Engines: kanske den mest intressanta delen av bolaget. Engines är den verksamhet som sköter uthyrningen av flygplansmotorer, där AerCap har gjort stora satsningar under de senaste åren – vid bolagets CMD kommunicerades motorbeställningar på ca 8 BUSD under de föregående tre åren. Flygbolagen måste hålla planen i luften och flygplanen kan inte vara ur spel under långa tider på grund av motorfel. Engines-verksamheten svarar på detta problem genom att med kort varsel erbjuda reservmotorer samt motorservice. Det gemensamma bolaget Shannon Engine Support, som ägs till hälften av AerCap och motortillverkaren Safran, är en del av detta segment. I årsredovisningen för 2023 nämner AerCap att bolaget genererade leasingintäkter på 124 MUSD.
Konkurrensfördelar
- Flygplansleasing är inte en bransch som präglas av djupa vallgravar och hög lönsamhet – tvärtom. AerCap drar dock nytta av stordriftsfördelar tack vare sin stora storlek. Ett bredare nätverk runt om i världen, goda relationer med tillverkare samt ekonomiska förutsättningar för inköp, exponering mot olika flygplanstyper och underhållsavtal garanterar en fördel gentemot konkurrenterna. Det är inte heller särskilt enkelt att ta sig in på marknaden som ny aktör.
MarknadstrenderFör AerCaps investeringstes finns det ett par viktiga marknadstrender som bör nämnas här särskilt:
- Tillväxten på leasingmarknaden. Under de senaste åren har en allt större del av de nya flygplanen hamnat på leasingsbolagens balansräkningar istället för direkt hos flygbolagen. Flygplan binder så mycket kapital att leasing är ett bättre alternativ för allt fler.
- Efterfrågan på flygtrafik är på en toppnivå. Man kan tycka vad som helst om miljöfrågor, men flygandet är allt annat än på väg att ta slut. Detta har säkerställt att det finns efterfrågan på AerCaps och andra leasingsbolags plan trots höjda leasingsavgifter (mellan 2019–2023 en ökning på 20 procent för den största flygplansgruppen, det vill säga A321Neo, och uthyrningsgraden närmar sig 100 procent). Detta gäller i synnerhet mot bakgrund av punkt nummer 3:
- Produktionen av nya flygplan och motorer hackar betänkligt. Boeing, Airbus, Raytheon – alla är stora tillverkare och alla har signalerat om stora produktionsproblem under de senaste 12 månaderna. Det finns problem både i leveranskedjorna och när det gäller säkerhetsaspekter, vilket många säkert har sett i nyheterna.
Utbudet är alltså långtifrån tillräckligt för alla som vill åt flygplan. Exempel: produktionen av nya flygplan år 2024 kommer enligt AerCaps CMD-material att stanna kvar på 2017 års nivå! Verkställande direktören för AerCaps konkurrent/peerbolag Air Lease förutspådde å andra sidan i sin Q2/2024-telefonkonferens att Boeings och Airbus produktionsproblem kommer att fortsätta i 3–4 år – samma linje som AerCaps ledning också har kommunicerat.
Vad leder detta då till? Jo, till positiva saker för dem som har användbara flygplan att hyra ut – och att sälja till villiga köpare.
Ett mästerverk i kapitalallokering?
Varje verkställande direktörs viktigaste uppgift är att öka bolagets substansvärde per aktie. Om du har lärt dig bråkdelar i grundskolan och senare i livet kapitalallokering, så vet du mycket väl att det kan ökas på två sätt: öka värdet (täljare) eller minska antalet aktier (nämnare). Om jag under min investeringskarriär har sett en vd som förstår detta, så är det AerCaps Aengus Kelly. Bilden nedan sammanfattar Kellys tankevärld:
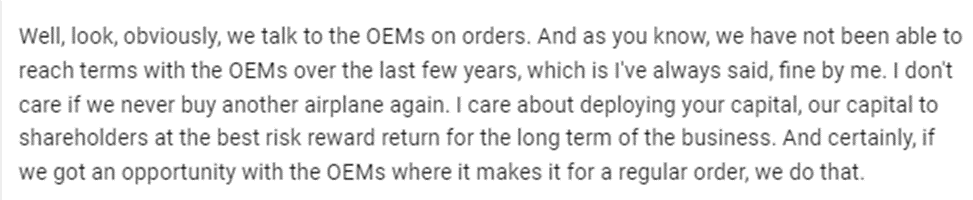
AerCaps ledning har under de senaste åren lyckats utmärkt med att allokera kapital på ett sätt som gynnar ägarna, vilket även aktiekursen har tackat för. Nedan följer några exempel:
- AerCap har strävat efter att skaffa nya plan opportunistiskt och motcykliskt. GECAS-förvärvet efter att flygtrafiken kollapsade är ett tydligt exempel, men även den nyligen publicerade nyheten om köpet av en orderbok på 37 Airbus 321Neo-flygplan från lågprisflygbolaget Spirit Airlines, som brottats med en likviditetskris, visar på ett snabbt och effektivt agerande.
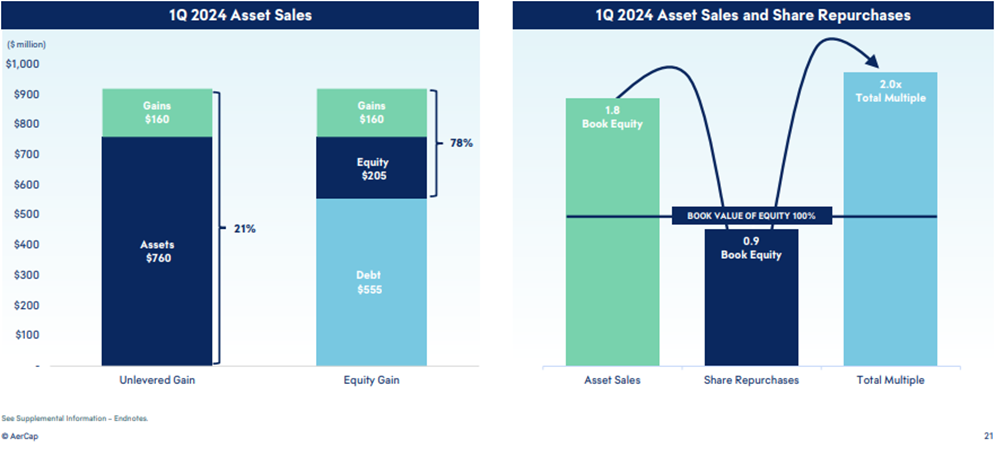
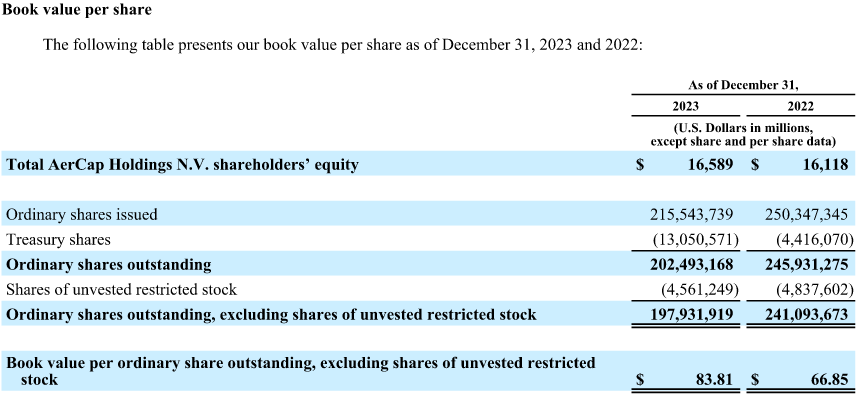
- Enorm aktieåterköp och indragning av egna aktier – enbart under 2023, då AerCaps egen aktie värderades till ca 0,8x i förhållande till det egna kapitalet, drog bolaget in 18 procent av sitt aktieantal! Största delen av detta var för övrigt – hur skulle det annars vara – aktier köpta från GE, vilka AerCap förvärvade till ett antal av 36,4 miljoner (ca 15 % av det totala antalet aktier). Först köptes GECAS under det verkliga värdet, sedan köptes aktierna som rörde sig på marknaden tillbaka med rabatt. Inte illa.
- Hur har AerCap finansierat så enorma återköpsprogram? Svaret är enkelt: AerCap har utnyttjat obalansen mellan utbud och efterfrågan genom att sälja sin äldre flygplansflotta till höga priser till flygbolagen, ca 15–20 procent över dess bokförda värde. Detta är klart över det långsiktiga genomsnittet (10 %), vilket återspeglar efterfrågesituationen. Överpriset kan låta litet, men eftersom AerCaps flotta till stor del har finansierats med lån, ger försäljningarna mycket pengar i förhållande till det egna kapitalet. Upplägget kröns av återköp av egna aktier under det egna kapitalets värde, vilket diagrammet nedan visar.
AerCap erbjuder investeraren en läckerbit när det gäller kapitalallokering: vare sig det handlar om organisk tillväxt, företagsförvärv, krympning eller tillväxt av verksamheten, så är målet alltid lika tydligt: värdeskapande för aktieägarna.
AerCaps plan för kapitalallokering är klar. Att upprätthålla en hälsosam skuldsnivå och IG-kreditvärdighet är prioritet nummer ett, därefter fokuserar man på att vid lämpliga tillfällen beställa nya flygplan och köpa tillbaka egna aktier. Bolaget inledde även utdelning när aktievärderingen nådde det egna kapitalets nivå, och utdelningstillväxten tänker bolaget driva genom att minska sitt aktieantal. Börskiosker i Helsingfors, skriv upp det.
Ledning
Bolagets högsta ledning är uppenbarligen mycket erfaren, och största delen är veteraner sedan lång tid tillbaka från ILFC och GECAS före företagsförvärven. Som nämnts ovan är vd:n Aengus Kelly, som har verkat i branschen i 25 år i olika roller och äger omkring fyra procent av bolaget. Kellys stil kan beskrivas som konservativ, åtminstone vad gäller lågt satta prognoser och deras senare uppjusteringar under årens lopp. Service till investerare, ägarvärde och buybacks är en verklig hjärtats sak för Kelly och AerCaps ledning.
Risker
Flygbranschen är förknippad med många risker, varav ett par av de tydligaste har materialiserats under de senaste åren i form av covid-19 och Rysslands anfallskrig. Även om AerCap har visat sig vara mycket skickligt på att förutse problem och ta tillbaka sin flotta i krislägen, är det inte immunitet: i Ryssland fastnade en betydande del av AerCaps flotta i början av vintern 2022 (5 % av flottan). Även om försäkringsersättningar kompenserar för förlusten och anses vara en källa till AerCaps dolda värde (uppskattningsvis ca 7 USD/aktie i framtida ersättningar), är det bra att komma ihåg att mycket kan gå väldigt fel väldigt snabbt.
Ränta är också en riskfaktor. När flottan till största delen är finansierad med lån, lönar det sig att följa med ränterörelserna. De senaste årens räntehöjningar har dock klarats av utan problem.Värdering?
På AerCaps CMD (Capital Markets Day) framhöll bolaget att dess aktie är billig med måttstockar för både finansbolag och industriföretag.
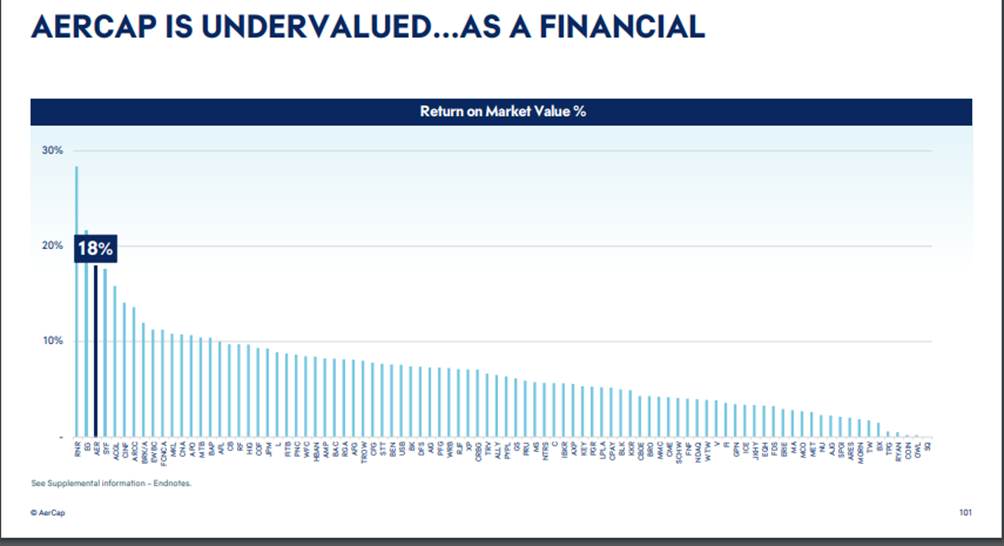
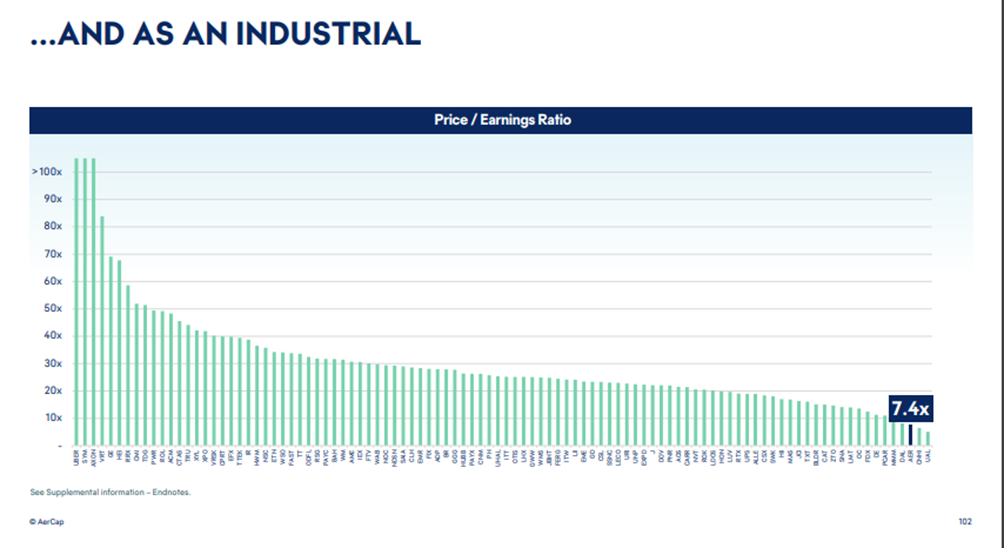
Eftersom AerCap som bolag på många sätt påminner om en bank är det rimligaste värderingsmåttet ändå P/B-talet. Det har rört sig kring ett – här är det dock värt att komma ihåg att i det nuvarande efterfrågeläget är det verkliga värdet på tillgångarna ganska klart högre än det bokförda värdet. Historiskt sett har flygplansleasingbolag dock inte värderats nämnvärt över P/B 1 (ofta under det), och det finns inte heller nödvändigtvis någon anledning till det – branschen är cyklisk och genererar en avkastning på eget kapital på strax över 10 %. AerCap har dock de senaste åren på en stark marknad nått närmare 15 %-gränsen – om man tror att de goda förutsättningarna och leveransen fortsätter är värderingarna modesta. Apropå värdering – AerCaps värdering kommer sannolikt att stödjas av bolagets benägenhet att göra aktieåterköp och indragningar. Detta är en tydlig fördel jämfört med till exempel den tidigare nämnda konkurrenten Air Lease, som trots sin låga värdering inte har köpt tillbaka egna aktier.
Slutord
AerCap är ett mångsidigt flygbolag (leasingbolag) som har blivit en nyckelspelare i branschen i en tid av växande efterfrågan och begränsat utbud. Det sköts extremt bra, växer och krymper med aktieägarens bästa för ögonen. Utsikterna för de kommande åren (och kanske ännu längre fram) är utmärkta, och AerCap är fantastiskt positionerat för att dra nytta av tillverkarnas problem och flygtrafikens tillväxt. Bolaget kommer inte att skjuta i höjden genom någon världsomvälvande innovation, men om det inte sker en kris som slår ut flygtrafiken har bolaget goda chanser att uppnå goda, förutsägbara årliga avkastningar lång tid framöver.
(Ingen investeringsrekommendation, jag äger aktier i AerCap.)
 ). Det är ganska lätt att förutse att så länge Boeings och Airbus problem fortsätter, kommer positionen att förbli god och hyrorna kan höjas.