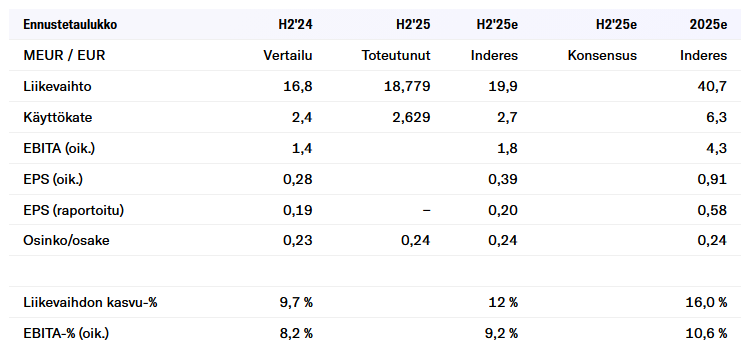
Tässä on Aten etkoilut, kun Aallon Group kertoo H2-tuloksestaan torstaina 12.2.2026
Odotamme yhtiön H2-liikevaihdon kasvaneen vahvasti yritysostojen vetämänä, mutta orgaanisen kasvun pysytelleen lievästi negatiivisena Suomen talouden pysyteltyä vaisuna. Tuloksen osalta mielenkiinto kohdistuu erityisesti loppuvuoden kannattavuuteen, johon on vaikuttanut käynnissä ollut organisaatiouudistus ja siihen liittyvät kertaluonteiset kulut. Kertaeristä putsattuna odotamme Aallon Groupin tuloksen kasvaneen tehtyjen yritysostojen tukemana. Tänä vuonna tehtyjen uudistusten pitäisi asteittain alkaa tuoda myös lisää tehokkuutta yhtiön toimintaan.
Ajoittain olen ihmetellyt samaa, että markkina ei ole paljon tätä suoritusta arvostanut. Toki tuolle ajalle mahtuu aika messevä osakkeiden uudelleenhinnoittelu, kun korkoympäristö muuttui rajusti pitkän nollakorkohumpan jälkeen. Sen jälkeen vielä Suomen talouden kurjuutta ja kunnon pienyhtiökarhumarkkina perään niin ei ihme, että kurssi ei mene mihinkään hyvästä suorituksesta huolimatta
Tosin jonkin verran mietityttää, voiko markkina olla kaukaa viisas ja se diskonttaa jo yritysostoputken kuihtumista tai prosessin rapaantumista muulla tavoin. Aallonin sektorilla sopivia kohteita ei nimittäin ole välttämättä loputtomiin tarjolla pelkällä kotimarkkinalla ja alaa konsolidoidaan muutenkin monesta suunnasta samanaikaisesti. Lisäksi ala on suhtellisen henkilövetoinen, joka tuo mukaan omat riskinsä ostettavien yritysten jatkuvuutta ajatellen, jota ketjussa onkin jo paljon käsitelty.
Lisäksi minua riipii johtoryhmän ja hallituksen vähäinen osakeomistus, jota mielellään näkisin enemmän kun sijoituskeissi kuitenkin nojaa vahvasti pääoman allokoinnissa eli käytännössä yritysostoissa onnistumiseen. Toki siinä on onnistuttu historiassa varsin hyvin.
Vai onko tämä sittenkin juuri se hetki, kun näistä Hesulin pienyhtiöistä pitäisi innostua ja skeptisyyteni on vain tämän pitkähkön pienyhtiökarhumarkkinan ja Suomen talouden kurjuuden aiheuttamaa? Tietysti nykyisellä arvostuksella Aallon voi olla ihan kelpo sijoitus seuraavaan Suomen talouden nousuhdanteeseen (tuleeko sellaista enää? ), vaikka siitä ei enää vuosikymmeniä yritysostoilla arvoaluovaa “compounderia” saisikaan.
Huomenna muuten historian ensimmäistä kertaa Aallon Groupin tulosinfoa pystyy seuraamaan myös Teamsin välityksellä. Tähän mennessä fyysisesti paikan päällä on yleensä ollut pelkästään meikäläinen
Jos kiinnostaa tulla kuuntelemaan infoa klo 10, niin käykää ennakkoilmoittautumassa täältä kutsusta:
Aika happamia oli luvut. Liikevaihto nousi vuositasolla n. 4,5 meur, mutta tulokseen siitä ei jäänyt mitään. Jännä on myös tuo käyttökate joka käyttäytyy poikkeuksellisesti muihin lukuihin, tosin positiivisesti. Mielenkiinnolla kuunnellaan Kerosen selitykset.
Jahas, nyt siihen omaan ohjelmistokehitykseen sitten lähdettiin. Se on totta kuten Keronen sanoo, että tekoälyn myötä kehityskustannukset ovat laskeneet, mutta liekköhän tuo on järkevää tässä vaiheessa panostaa omaan softaan kun odotuksissa lienee, että softa on entistä halvempaa tulevaisuudessa ja tuntuisi että kun noiden kirjanpitosoftien keskinäinen kilpailu vain voimistuu, niin olisi suhteellisen edullista toimia tulevaisuudessa muiden softilla.
Tämä kertonee myös siitä, että miksi Talenomin (ja monen softayhtiön) kurssikin on pulkkamäessä. Ne miljoonat mitä on työnnetty ohjelmistokehityseen menneinä vuosina näyttäytyvät nyt tässä hetkessä melkoisen kalliina projekteina.
Joo, ei. Ei hyvä. Tietenkin olisi hauskaa, jos vibekoodaavat loistavan kirjanpito-ohjelmiston. Tulee hyvä esimerkki miten pienet firmat pystyvät tekoälyn avulla irtautumaan muiden tuottamista softista. Periaatteessa yhtiöllä on arvokkaat asiakassuhteet ja jos softakehitys bulkkiintuu, niin asiakassuhteiden arvo kasvaa suhteessa teknologiseen osaamiseen. Silti.. miksi tehdä itse, kun kolmansien osapuolien raakakilpailu edellä mainitussa skenaariossa todennäköisesti alentaa huomattavasti softien hintoja. Ja ne softat, jotka voittavat kilpailun ovat oletettavasti todella hyviä.
Itse olin näkevinäni tämän kehityksen jo 1,5vuotta sitten kun Ari sai monoa ja nyt tämä kauhukuva toteutuu.
Täytyi välittömästi tehdä pikainen tarkistus (sivistynyt sijoittaja miettisi varmaan etukäteen), miten tämä vertautuu Talenomiin. Siellähän on painettu varmaan lähemmäs 100milj järjestelmäkehitykseen viimeisen 10vuoden aikana.
Yllättäen näyttää siltä, että Aallon Group on täsmälleen samassa tilanteessa kuin Talenom, aloittaessaan ohjelmistokehitystä. Liikevaihto pyörii molemmilla 40milj tasolla. Alkuaikoina Talenom vaikutti tekevän aika maltillisilla investoinneilla kehitystä (muutama miljoona per vuosi). Kyllä tämän varmaan Excelissä saa väännettyä kohtuu ROI:ksi, jos kannattavuus voisi nousta Talenomin esimerkin mukaisesti. Toivottavasti Atte tai joku viisaampi tekisi tarkan hahmotelman, Talenomin dataan perustuen, onko tässä omistajille järkeä. Rahavirran puolesta hieman hirvittää, mutta Talenomin johdon tuntien olen luottavaisempi Aallonin kykyyn tehdä kannattavia investointeja.
Isona positiivisena havaintona tilinpäätöksestä oli se, että organisaatiouudistus + toiminnanohjausjärjestelmän käyttöönotto ei romahduttanut kannattavuutta kuten olin pelännyt. Henkilöstön tyytyväisyys oli muutoksista huolimatta myös erinomainen. Jos asiakkaita ei orgaanisen liikevaihdon laskusta huolimatta ole hävitty suorille kilpailijoille niin perusbusiness rullaa hyvin.
Itse en usko tuohon, että ohjelmistojen hinnat olisivat pysyvästi laskutrendissä. Mikään historiallinen kehitys ei ainakaan tähän viittaa.
Aten haastateltavana oli H2:n tiimoilta Aallon Groupin toimitusjohtaja Tuija Keronen
Aiheet:
00:00 Aloitus
00:12 Loppuvuoden ja koko vuoden pääkohdat
00:58 Yritysostostrategian edistyminen
02:54 Orgaaninen kasvu
04:22 Isännöitsijätoimistojen konsolidaatio
04:57 Kannattavuuden kehitys
05:49 Rahavirta
06:23 Organisaatiouudistus
07:31 Tekoälyn rooli kirjanpitäjien arjessa
08:47 Aallon Portti & oma kirjanpito-ohjelmisto
11:07 Näkymät vuoteen 2026
Ulkopuolisten softatalojen kulut voivat olla 15 % tilitoimistojen liikevaihdosta jälleenmyyntipalkkioiden jälkeen. Toki menevät asiakkaan maksettaviksi. Mutta jos nyt ajatellaan, että Aallonin liikevaihto on 40 milj. euroa, tämä ulkopuolelle valuva rahavirta voi olla 6 milj. euroa vuodessa. 5 vuodessa yli 30 milj. euroa, jos business kuitenkin kasvaa. Omalla softalla olisi mahdollisuus päästä käsiksi tähän joka tapauksessa kymmenien miljoonien eurojen potentiaaliin, joka tulee siis pelkästään omasta asiakaskunnasta.
Samaa mieltä BoomDriverin kanssa siitä, että ohjelmiston hinnat eivät ole ainakaan lyhyellä aikavälillä laskussa. Kyseessä suomalainen oligopoli, jossa toimijat eivät ole kaihtaneet reipastakaan hintojen nostamista.
Ei ole mikäään ihme, että tämä business case kiinnostaa AG:ta. Jos softaprojekti vedetään maalaisjärjellä, takaisinmaksuaika voi olla hyvin houkutteleva.
Vaikea tuosta Aallon portista modernia on tehdä, mutta varmaankin onnistuu kun lyödään euroja pöytään. Kirjanpidon liittäminen siihen ei myöskään ole läpihuutojuttu. Tuo toiminnanohjausjärjewtelmä (Koho) ei ole uusi vaan siinä ilmeisesti vain yhdistettiin yhtiön monta Kohoa yhteen.
Atte on tehnyt uuden yhtiöraportin Aallon Groupista H2-tuloksen selviydyttyä.
Laskemme Aallon Groupin tavoitehinnan ennustemuutosten mukana 10,5 euroon (aik. 13,0 EUR) ja suosituksen vähennä-tasolle (aik. osta). Uskomme edelleen yhtiöllä olevan hyvät edellytykset kasvattaa tulostaan yritysostojen ja toiminnan tehostamisen kautta, mihin läpiviety organisaatiouudistus avaa nyt mahdollisuuksia. Olemme kuitenkin ottaneet aiempaa varovaisemman kannan yhtiön lyhyen ja pitkän aikavälin orgaanisen kasvunäkymän suhteen. Siten emme odota enää osakkeen maltilliselta näyttävän arvostuksen (2026e P/E 11x, EV/EBIT 9,3x) olennaisesti korjaavan ylöspäin seuraavan 12kk aikana.
Rapsasta lainattua:
Näemme yhä yhtiön yritysostostrategian luovan arvoa ja sen johdonmukaisen toteuttamisen asteittain nostavan yhtiön käypää arvoa tulevina vuosina. Näytöt viime vuosilta ovat tämän suhteen hyvät, ja yhtiö on löytänyt toimivan reseptin, jolla pieniä ja keskisuuria tilitoimistoja saadaan ostettua maltillisilla arvostuskertoimilla. Nämä järjestelyt ovat myös heijastuneet yhtiön numeroihin tuloskasvun muodossa. Yhtiön tuloksesta konvertoituu myös vapaata kassavirtaa hyvällä suhteella, jota voidaan allokoida uusien järjestelyjen tekemiseen ja osingonmaksuun.
Ei mennyt AG:llä Q4 meiningit tällä kertaa niin, että omistajana olisi voinut vilkaista osarin, ja painua takaisin unten maille. (Mikä olisi kyllä käynyt hyvin)
Luvut sinänsä ihan kohtuullisia. Omissa (ja varmaan monen muunkin) kirjoissa tekoäly on ollut se juttu, joka on tällaiselle tavan tallaajalle sellainen hankalasti hahmotettava kysymysmerkki pidemmän päälle. Mitä saa välillä tuumailla, että miten siihen pitäisi suhtautua ja millä aikavälillä se voi vaikuttaa yhtiöön. Muutenhan tämä on hyvin defensiivistä liiketoimintaa.
Nyt yhtälöön tuli mukaan uutena kysymyksenä kirjanpidon softakehitys. Mitä maksaa, kuinka kauan jne. Samaan aikaan analyytikko raportoi epävarmuutensa kasvaneen yhtiön (ja toimialan) pitkän ajan kuvan suhteen (mm. se AI) ja osake on ‘vähennä’ 10,10 kurssilla.
Tästä heräsi itselleni kysymys, että jos AG on ollut jo valmiiksi aika epäsuosittu (ja siksikin niin halpa), niin onko se valumassa yhä syvemmälle roskalaariin, josta sijoittajat maksavat enää hyvin alhaisia kertoimia? Näillä pienivaihtoisilla ja vähän seuratuilla se vähänpuoleinen tarjolla oleva analyysi on usein vaikuttanut trendiin enemmän kuin isoilla firmoilla. Toki yhtiöllä on mahdollisuus ajan kanssa todistaa, että se pystyy vielä kasvamaan orgaanisesti ja AI ei vie leipää pöydästä. Yksi teesi tässä osakkeessa on ollut aliarvostuksen purkautuminen. Sen realisoituminen otti vähintään takapakkia.
Summa summarum: tylsälle yhtiölle tuli kerralla turhan paljon jännittäviä käänteitä
Hyvin summattu tuo ”tylsälle yhtiölle liikaa jännittäviä käänteitä kerralla”. Itse totesin etten jää tätä softakehityksen tuomaa toimintaelokuvaa katsomaan, sillä en alunperinkään ostanut softafirmaa vaan 100% tappavan tylsää kirjanpitoa. Toivon toki, että Aallon Group menestyy valitsemallaan tiellä.
Pidän sisäisen ohjelmistokehityksen (In-house Software Development) aloitetta mielenkiintoisena. Olettaen, että yhtiö käyttää tällä hetkellä noin 5 % liikevaihdostaan ulkopuolisiin ohjelmistoihin (miljoona euroa??), omien työkalujen kehittäminen muutamalla miljoonalla eurolla (hyödyntäen olemassa olevia voimavaroja ja toimialaosaamista) voisi tarjota erittäin nopean takaisinmaksuajan. Vielä tärkeämpää on, että se voi antaa heille strategista vapautta ottaa käyttöön uusia automaatio- ja tekoälytyökaluja pitkän aikavälin toimintojen optimoimiseksi. On kuitenkin totta, että johdolla on oltava huomattavasti selkeämpää viestintää ja heidän on jaettava pitkän aikavälin visionsa tästä.
Näkemykseni mukaan tilitoimistot voivat olla tekoälyn ”nettöhyötyjiä”. Ne voivat leikata toimintakustannuksiaan merkittävästi säilyttäen samalla tärkeimmän kilpailuetunsa (moat): asiakkaiden luottamuksen. Vuoden 2025 aikana useissa artikkeleissa on korostettu trendiä, jossa pääomasijoittajat (VC) tavoittelevat tekoälyautomaation vauhdittamia tilitoimistojen roll-up-järjestelyjä. Venture Firms Target Accounting Roll-Ups with AI Automation Play
Nämä haasteet vahvistavat alan meneillään olevaa konsolidaatiota. Aallon hyötyy tästä, aluksi ostajana ja kenties keskipitkällä tai pitkällä aikavälillä yritysoston kohteena.
Suurin vastatuuli on edelleen heikko orgaaninen kasvu ja Suomen makrotaloudellinen ympäristö. Uskon kuitenkin, että nykyinen arvostustaso heijastaa jo näitä riskejä.
MattFR kanssa pitkälti samaa mieltä. Paitsi siitä, että järjestelmien osuus liikevaihdosta on selkeästi enemmän kuin 5 % ja sitä kautta oma softa kiinnostelee suurempia toimijoita.
Modernit toimistot hyötyvät tekoälystä muuttamalla hinnoittelua tuntilaskutuksesta kiinteisiin veloituksiin ja nostamalla työn tuottavuutta AI:lla. Näin valtaosa AI:n hyödyistä jää toimistolle. Osa tehostuksen hyödyistä voidaan vyöryttää asiakkaille, mutta valtavaa painetta siihen ei ole, koska kilpailu ei ole erityisen kiivasta.
Veikkaan, että alan liikevaihtokehitys Suomessa on maltillista, mutta AI:lla on mahdollista tehdä selvästi nykyistä parempaa kannattavuutta.
Inderesin ennuste on hyvin pessimistinen. Liikevaihdon kasvu 2027 0,6% ja 2028 1,0 %. Ennusteen perusteella toiminta supistuu, kun huomioi hintojen korotukset.
Kasvu 2019-2025 on ollut keskimäärin yli 15 %. Jos kasvu jatkuisi, samana 2028 lv pitäisi olla 60 me, ennusteessa 42,3 me. 5-10 % ennusteellakin luvut aivan erit. Tuloskehitys on ollut ok, mutta voisi olla hieman parempikin. En oikein ymmärrä näin varovaista ennustetta. Tekoälyn riskejä vaikea arvioda, mutta ehkä näkyy ostettavissa yhtiössä positiivisesti.