WISA Group - premium-vaneria Pohjolasta maailmanmarkkinoille

WISA Groupille on syytä avata oma ketju, sillä yhtiö aloittaa kohta itsenäisenä pörssiyhtiönä.

Helsingin pörssissä yleistyneet osittaisjakautumiset saavat jatkoa, kun vaneriliiketoimintaan keskittyvä WISA (entinen UPM Plywood) irtautuu UPM-Kymmenestä omaksi itsenäiseksi pörssiyhtiökseen. Jakautumisen täytäntöönpanon odotetaan toteutuvan lokakuun viimeisenä päivänä, ja kaupankäynnin WISA:n osakkeilla arvioidaan alkavan 2. marraskuuta 2026. Osakevaihto toteutetaan suhteessa 1:1, eli jokainen UPM-Kymmenen osake oikeuttaa yhteen WISA:n osakkeeseen. Osakkeet siirtyvät omistajien arvo-osuustileille automaattisesti, eikä jakautuminen vaadi osakkeenomistajilta erillisiä toimenpiteitä.

Yhtiö järjesti keskiviikkona pääomamarkkinapäivän, jossa olin mukana. Tein yhtiöstä jutun Salkunrakentajaan.

Metsäsektorin pelipaikka: UPM:stä eriytyvä WISA tuo uutta väriä pörssiin
Tasainen tuloksentekijä WISA keskittyy premium-vaneriin fragmentoituneilla Euroopan markkinoilla.

  • Euroopan toiseksi suurin vanerinvalmistaja
  • Pääoman tuotto ja kassavirta kohdillaan
  • Tämän vuoden tuloshaarukka on laaja
  • Vaneria käytetään useilla teollisuuden aloilla
  • Mahdollinen Ukrainan sodan loppuminen muuttaisi kilpailuasetelmia
  • Uusi tasainen tuloksentekijä pörssiin

Linkki juttuun:
Metsäsektorin pelipaikka: UPM:stä eriytyvä WISA tuo uutta väriä pörssiin

33 tykkäystä

WISA:n CMD:n voi katsoa nyt jälkikäteen täältä:

16 tykkäystä

Mutuilua perjantai-illan ratoksi.

Ennustettu tulevan pitkälti olemaan ns. “epäseksikäs” osinkoyhtiö jolloin minimi osinko vaatimus menee korkeahkoksi, eli vähintään 5%.

Ilmoitettu tuloshaarukka 2026 = 32 - 50 milj.
Mikäli 2026 tulos = 40milj, osinko tulee olemaan = 0,037€.
0,70€ hinnalla osinkotuotto = 5,3%.
0,70€ olisi täten melko lailla käypä mediaanihinta ilman suuria kasvodotuksia.

0,60€ olisi halvan suuntaan, koska osinkotuotto nousisi 6.1%:n.
0,08 hinnalla osinko olisi 4,6%.

Johtopäätös:
0,80€ = Myy.
0,70€ = Pidä.
0,60€ = Osta.

Toki jos tulos menee lähemmäksi ennusteen ylälaitaa(50 milj) käypä hinta nousee vastaavasti. Myös jos uskoo yrityksen pystyvä kasvuun, jota usein irtoamisen jälkeen tapahtuu kun yritys pääsee vapaasti kehittämään toimintaansa itsenäisenä, mutta menee jonkin aikaa että se näkyy numeroissa.

11 tykkäystä

Olet arvioinut WISA:n pörssihinnoittelun asteen alemmalle tasolle kuin minä (2.11.2026 eteenpän kurssi vajaan euron ja 70-80 sentin kohdalta osto-nappia kannattaisi alkaa hypistellä). Olin omissa sormilaskuharjoituksissani arvioinut, että WISA etenisi tavoitteidensa mukaan ja pääsee hyödyntämään tulosvipuansa, mikä selittää pitkälti erot hinnoittelussamme. 2.11.2026 WISA:n listautumisen yhteydessä UMP:in suursijoittajat ja indeksirahastot saattavat myydä tolkuttomasti WISA:a, jolloin hinta saattaa ainakin tilapäisesti tippua aikamoisen alas. Ans kattoo, miten käy.

Ps. @Tomi_Lindell avasi ansiokkaasti oman palstan WISA:lle. Pitäisikö @Sijoittaja-alokas siirtää nää keskustelut tältä sellulove-palstalta sinne?

16 tykkäystä

Aika monella piensijoittajalla Visa tulee olemaan lilliputti omistus salkussa, kun nuo salkkuun ilmestyvät. Kiitos näkemyksistä hinnan osalta. Pito on helppo valinta. Osto on niin vaikea, että voisi tehdä ensin tuosta todellisen sijoituksen ostolla myyntilaidasta ja toivoa että saa lisäillä halvemmalla muutaman kerran. Tämä on tietysti Wisa-ketju, mutta jotenkin tässä ensiviikolla upm:n arvostuskin heilahtaa.

6 tykkäystä

Täytyy kyllä sanoa tätä kuvaa ”skenaarioanalyysiä” katsoessa, että toivottavasti oli vitsi. Sen verran päin seiniä meni skenaariot ensimmäistä lukuun ottamatta. Välillä ihan hirvittää, miten tekoälylle ulkoistetaan ajattelua.

18 tykkäystä

Parit poiminnat:

”UPM on ollut hyvä kasvattajaseura ja mahdollistanut paljon. Luulen, että UPM-kontekstissa me emme kuitenkaan aina ole olleet eturivissä, kun on mietitty, millä ehdoilla tulevaisuutta rakennetaan. Siitä tulee se Wisan erilaisuus.

Sijoittaja voi aprikoida, mikä tekee itsenäisestä vaneriliiketoimintaa tekevästä yhtiöstä mahdollisesti houkuttelevan sijoituskohteen. Suur-Hamarin mukaan kasassa on luotettava peruspilari, jonka varaan on hyvä rakentaa uutta, entistä ketterämpää toimintakulttuuria. Vertailukelpoinen käyttökatemarginaali on hänen mukaansa pysynyt koko 2020-luvun ajan kaksinumeroisena koronapandemiasta ja inflaatiosokista huolimatta.”

21 tykkäystä

Millainen yhtiö on UPM:stä irtoava Wisa Group?

"Olemme Euroopassa johtava vanerin valmistaja, ja keskitymme sellaisiin loppukäyttökohteisiin, joissa vaatimukset tuotteen laadulle, toimivuudelle ja palvelulle ovat kaikkein korkeimmat”, Wisa Groupin toimitusjohtaja Tuija Suur-Hamari sanoo.

Wisan vaneria käytetään muun muassa rakentamiseen ja rekkojen lattioihin. Yli kymmenen prosenttia euroista tulee nestemäisen maakaasun kuljetukseen käytettävien tankkereiden vuoraamisesta. LNG-tankkerit ovat korkeiden vaatimusten erikoiskäyttökohde, jossa kilpailua on vähemmän ja siten kannattavuus oletettavasti korkeampaa kuin peruslaaduissa.

”UPM:n vaneriliiketoiminnan tulos on ollut läpi vuosi hyvin resilienttiä, vakaata”, Tuija Suur-Hamari huomauttaa.

@Karo_Hamalainen

16 tykkäystä

Eihän tämä nyt kovin hyvältä näytä vai onko joku eri mieltä? Tuskin nyt kovin innoissaan on sijoittajat ryntäämässä ostamaan Wisaa.

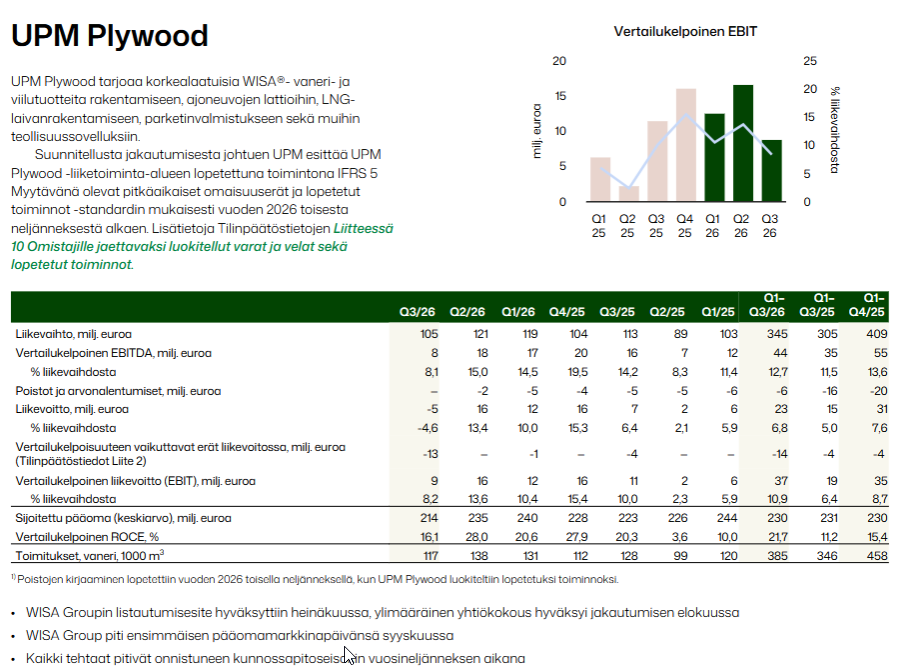
EBITDA -50% vuoden takaisesta. Liikevaihto myös laskussa.
Liikevoitto pakkasella.

Tulos
Q3 2026 verrattuna Q3 2025
UPM Plywood -liiketoiminta-alueen vertailukelpoinen liikevoitto
laski. Toimitukset olivat alemmat kuin viime vuonna lakon
jälkeisessä tilausruuhkassa. Muuttuneet kustannukset nousivat ja
kiinteitä kustannuksia nostivat kunnossapito ja jakautumisen
valmistelu. IFRS 5 -standardin mukaisesti kolmannella
vuosineljänneksellä ei kirjattu poistoja.

Q3 2026 verrattuna Q2 2026
Vertailukelpoinen liikevoitto laski. Toimitukset laskivat
kausiluonteisesti ja muuttuvat kustannukset nousivat. IFRS 5 -
standardin mukaisesti poistoja ei kirjattu toukokuusta alkaen.
UPM:stä tapahtuvan IT-toimintojen eriyttämisen valmistelujen
vuoksi osa myynnistä siirtyi kolmannelta vuosineljännekseltä
toiselle neljännekselle. IT-toimintojen eriyttäminen saatiin
onnistuneesti päätökseen.

Tammi–syyskuu 2026 verrattuna tammi–syyskuuhun
2025
Vertailukelpoinen liikevoitto nousi. Lisääntyneiden toimitusten
positiivinen vaikutus kumoutui osittain kiinteiden kustannusten
nousuun. Vertailukaudella kiinteät kustannukset olivat alemmat
lakosta johtuen. Vuonna 2026 jakautumisen valmistelu nosti
kiinteitä kustannuksia.

Markkinaympäristö
• Vuoden 2026 kolmannella neljänneksellä vanerimarkkinat olivat
kausiluonteisesti heikommat.
• Kysyntä ajoneuvojen lattioihin oli edelleen hyvää. Markkinat
jakelukaupassa ja rakentamisen loppukäytöissä muuttuivat
haastavammiksi.
• Kysyntä LNG-loppukäytössä oli vahvaa.

9 tykkäystä

En ihan noin yksiselitteisesti katsoisi pelkkiä q3-lukuja kun q1-q2/2025 olivat poikkeuksellisen heikkoja kun plywoodin tuotanto oli Suomessa seis 10 viikkoa. Tästä syystä q3 oli poikkeuksellisen hyvä viimevuonna.

12 tykkäystä

Asemoituminen Wisan pörssiytymiseen ensi viikolla

Päätökset on tehty, tuore Umpin ml. UMP Plywoodin osari käsissä ja Plywoodista Wisaksi muuttuva yhtiö pörssibaanalle maanantaista. Mitkä ovat peliasetelmat? Muutamia ajatuksia:

Toistuuko Mandatumit?

Mandatumin pörssiytyessä isosta Sammosta myynti oli alussa lujaa ja osakkeen hinta painui noin puoleen nykytasosta. Kuten tunnettua, UPM-Kymmenestä omistavat yli puolet ulkomaiset toimijat ja se on mukana monenlaisissa indekseissä suuryhtiötä. SEB ja Citibankin hallintarekisterien takana osakkeista on lähes 60 %. Tiedossa on mm. BlackRockin ja Vanguardin isohkot potit.

Todennäköisesti moni luopuu Wisankin tapauksessa lapuistaan, mutta eivät kaikki ja aikataulut voivat vaihdella. Lisäksi esim. Solactive ilmoitti eilen lisäävänsä Wisan koko joukkoon erilaisia indeksejä. Tällä tietoa on siis mahdotonta sanoa, milloin tarkalleen on isoin myyntipaine ja milloin Wisan omistuskirjan hinnoittelu on halvimmillaan. Ainoa keino on seurata markkinaa tiiviisti.

Wisan osakkeen arvostus: mihin hintaan lisätankkaukset kannattaisivat?

Aiemmin tein sormiharjoituslaskelmia, että jos Wisa kykenee toteuttamaan tavoitteensa kasvusta, tulosvivun käytöstä yms. lähivuosina, niin lapun hinta voisi olla euron nurkilla ja sitä kannattaisi tankata siten lisää esim. 70-80 sentin tienoilta pitkäaikaissijoituksena. Mutta jos otetaan yhtiön nykytilanne pohjaksi, niin sitten liikutaan hinnoittelussa ehkä 60-70 sentin nurkilla ja lisätankkaukset kannattaisivat tod näk 50+ sentin tienoilta. Mutta on myös kolmas taso ja erinäisistä syistä sekin voi toteutua. Kts. alla.

Wisan pörssiytyminen vaikeaan hetkeen

Umpin äskettäinen osari ml. UPM Plywoodin luvut eivät antaneet vahvaa näyttöä pärjäämisestä. Metsäteollisuus ja se sijoituskohteena on luisunut entisistä suuruudenajoista sivu-uomaan vaikeuksien kasautuessa ja kroonistuessa. Wisan lapusta tullee hinnoittelultaan senttiosake, joita monet haluavat kiertää kaukaa. Jne.

Yhdistelmä on sellainen, ettei pidä hämmästyä Wisan osakkeen vajoamista vieläkin alemmas - etenkin jos suuria määriä myytävää tulee markkinoille. Edellä mainittu osakelapun kolmas taso voi siis sekin toteutua ja Wisaa myytäisiin silloin ajoittain ehkä alle puolen € hintaan. Isoissa myyntitilanteissa jopa 30-40 senttiin?

Onkin ollut todella haastavaa yrittää määritellä Wisan osakkeelle “sitä oikeaa” kurssitasoa.

Vaikeuskertoimia lisää vielä se, että pörssiytyminen tulee samaan hetkeen USA:n välivaalien kanssa. Trumpilta voi odottaa mitä tahansa tollo-temppuja ja Kremlinkään sairaspäisyyttä ei pidä koskaan aliarvioida. Yleisiä markkinamyrskyjä voi siis purskahtaa ja niissä isoissa aalloissa Wisan lappu sitten kelluu ja keinuu.

Mitä tehdä?

En näe mitään syytä myydä pois Wisan lappuja. Yhtiö on kuitenkin pystynyt kohtuusuorituksiin 2020-luvun vaihtelevissa ja vaativissa olosuhteissa. Jos ajat paranevat, niin sillä on isohko tulosvipu, kun tuotantoa voidaan kasvattaa reilusti ilman isoja investointeja. No lisätankkauksiako sitten? Tässä hinta ratkaisee ja UPM:n ml. Plywoodin epäselviä näkymiä antaneen äskeisen osarin vanavedessä olen alentanut selvästi lisäostojen kynnyshintaa. Ja kallistunut yhä enemmän kyseiselle kolmannelle tasolle. Seuraan ensi viikolla markkinaa tiiviisti joka päivä ja sitten ostoisku tulee. Jos on tullakseen.

Kaikki mikä on kirjoitettu edellä voi osoittautua ensi viikolla vääräksi tai oikeaksi - tai siltä väliltä:)
53 tykkäystä

Jo pelkästään osinkojen kautta voisi miettiä hinnoittelua. Tulos/osake asettunee noin 0,06-0,07 euron tietämille. Jotenkin semmoinen tunne jäänyt, että se 50% todellakin jaetaan tuloksesta ulos. Näin ollen 0,60€:n hinnalla kannattaa ehdottomasti ostaa. Mikäli hinnat myllerryksessä tippuvat vielä alemmaksi, niin ostohousujen lisätaskuista kaivetaan kuvetta. Sellainen tunne, että UPM:n väki ei halua jäädä historiaan myöskään huonosta spinnauksesta. Aivan varmasti tästä tulee hyvä juttu, eikä mikään L&T. Elämme hienoa aikaa.

13 tykkäystä

Tuli tehtyä hieman kotiläksyjä.

Laskeskelin annettujen Pro forma -tase 30.6.26 ym. tietojen (ml. Q3’26-tiedot) sekä omien hatarien arvioideni ja Q4’26e-ennusteideni pohjalta, että Wisalla olisi 2026e lopussa omaa pääomaa noin 100,6 - 110,5 MEUR, jolloin osakohtainen kirja-arvo Bv (oma pääoma / osake) olisi noin 0,19 - 0,21 euroa.

Hatarien arvioideni perusteella 2026e lopussa olisi korollista velkaa ehkä noin 100 MEUR eli karkeasti noin oman pääoman verran, ja kassavarat olisi noin 42 MEUR eli Pro forma -taseen 30.6.26 mukainen määrä.

Omien varovaisuusperiaatetta noudattavien kasvu- ja kannattavuusennusteideni perusteella EPS 0,06 - 0,07 euron taso saavutetaan aikaisintaan 2028e.

Wisan lyhyen ja pitkän aikavälin kasvu- ja kannattavuusennusteiden väsäämisessä en kyllä soveltaisi yhtiön esittämiä taloudellisia tavoitteita, muuta kuin ehkä suuntaa antavasti ennen kuin yhtiö esittää näyttöjä kasvun ja kannattavuuden paranemisesta. Mielestäni 13 %:n vertailukelpoisen EBIT -marginaalin saavuttaminen 2030e loppuun mennessä on todella haastava tavoite, kun otetaan huomioon yhtiön tuleva aikaisempaa raskaampi kiinteä kulumassa itsenäisenä pörssiyhtiönä.

Oma 2030e ennusteeni on karkeasti seuraava: liikevaihto hieman yli 500 MEUR (noin 3 %:n kasvuvauhdilla p.a.) ja vertailukelpoinen EBIT -marginaali 9,7 % (hieman alle 10 % eli ei 13 %).

Mielestäni Wisan Q3’26-raportoidut luvut olivat huonot, mitä selitettiin kausiluonteisuudella, korkeammilla IT-kuluilla ym. väliaikaisilla seikoilla (ml. asiakkaiden väliaikaisilla varastojen puruilla). Ennakoin, että väliaikaiset lukuja heikentävät seikat jatkuvat myös Q4’26e. Mikäli ynnäilin oikein, listautumiseen liittyviä kertaluonteisia kuluja on Q3’26:n jälkeen vielä kirjaamatta noin 7,5 MEUR (yhteensä 23 MEUR). Näin ollessa myös Q4’26:n raportoidut luvut tulevat olemaan huonot, ehkäpä markkinoiden odotuksia heikommat.

Sinänsä pörssiyhtiönä Wisa Group voi olla hyvinkin kelpo yhtiö, mutta hatarilla nykytiedoillani ja -ennusteillani en kyllä innostu lisäilemään WISA-osakkeita jollain 0,60 euron hinnalla (P/B 2,9x - 3,2x). Mikäli osakkeen kurssi painuu alle 0,44 euron, alan vasta harkitsemaan varovaista “putoavan puukon” -osto-ohjelman käynnistämistä.

45 tykkäystä

Hyvä viesti!

Melko samanlaisiin laskelmiin houkuttelevasta hintatasosta päädyin myös itse jakautumisesitteessä esitettyjen pääomarakennetietojen perusteella. Pyöristelin korolliset nettovelat noin 90 miljoonaan euroon, mistä päästään siihen, että jos ajatellaan lähivuosien realistiseksi EBIT-tasoksi ilman kertakuluja vaikka 40 miljoonaa euroa, niin EV/EBIT 10 toisi osakekurssiksi hiukan alle 0,60€ ja EV/EBIT 8 noin 0,44€.

Harrastan lähes aina lähinnä tällaisia hyvin karkeita pyöristyksiä, eikä tämän tason laskelmat yksistään mikään sijoituspäätöksen ratkaisija ole. Mutta jos en nyt tässä sohvalla vaakatasossa puhelimen laskimella jotain pahaa näppäilyvirhettä tehnyt, niin suunnilleen noissa kertoimissa pyöritään jos hinta on 0,4-0,6 euron välissä per osake. EV/EBIT 8 tai vähemmän olisi mielestäni lähtökohtaisesti jo houkutteleva taso, kun ei tässä mitään syklin huippua ajella kuitenkaan.

21 tykkäystä

Mukavaa nähdä huominen noteeraus. Veikkaisin isoa vaihtelua ensimmäisen kuukauden aikana kun isot salkut järjestelee. Tuossa kyllä pienosakkaalla mahdollisuudet tankkailuun jos uskoo Wisaan pitkässä juoksussa.

5 tykkäystä

Juokseva liikevoitto on seilannut pari viimevuotta 20-50 miljoonan välissä, mikä voitaisiin usein aika tasaisessa liiketoiminnassa hinnoitella n. 14x kertoimella. Tällöin markkina-arvo olisi n. 280-700 miljoonaa, mikä olisi 527 miljoonalle osakkeelle 0,53-0,95 euron haarukassa. Paljonko tulosvaikutusta sitten tulee seuraavan vuoden aikana listautumisen johdosta on hieman kysymysmerkki, mutta luulisi että hallintoon on palkattu jo aikaa sitten riittävästi väkeä. Nyt liikevoitto on haarukan yläpäässä niin ei tunnu erityisen hullulta hinnoitella osaketta suunnilleen haarukan puolivälillä. Tämän perusteella 0,75 Euroa tuntuisi nopeasti aika sopivalta hinnalta osakkeelle.

10 tykkäystä

Eikö tuo ole aika korkea kerroin tällaisesta bisneksestä? Mihin se perustuu?

10 tykkäystä

En nyt tiedä onko tuo kerroin mitenkään erityisen korkea. Omasta mielestä aika neutraali hinnoittelu tasaiselle liiketoiminnalle, kun ROE on yli tuottovaatimukse.

Lisäsin WISA:n omaan seurantaan WISA Group Oyj (WISA.he) - Yhteenveto. Järjestelmää ei ole varsinaisesti suunniteltu listautumia silmällä pitäen, mutta yllättävän hyvin tämäkin tapaus menee systeemin läpi. Taustalla oletettu 0,75 euron kaupankäyntihinta, mutta päivitän sen huomenna.

1 tykkäys

Wisalta tuli tällainen tiedote eilen (sunnuntaina):slight_smile:

WISA Group Oyj, Pörssitiedote (Muut pörssin sääntöjen nojalla julkistettavat tiedot), 1.11.2026 klo 17.30

Hallitus on päättänyt WISAn pitkän aikavälin kannustejärjestelmistä, palkitsemispolitiikasta sekä osakeomistussuosituksesta toimitusjohtajalle ja muille konsernin johtoryhmän jäsenille

WISAn pitkän aikavälin kannustejärjestelmät

WISA Group Oyj:n (“WISA”, “Yhtiö”) hallitus on tänään päättänyt perustaa tulosperusteisen osakepalkkiojärjestelmän ja rajoitetun osakepalkkiojärjestelmän vuosille 2027-2029.

Tulosperusteinen osakepalkkiojärjestelmä

Tulosperusteisen osakepalkkiojärjestelmän (Performance Share Arrangement, “PSA”) kohderyhmänä ovat toimitusjohtaja, muut konsernin johtoryhmän jäsenet ja valikoidut avainhenkilöt. Tulosperusteinen osakepalkkiojärjestelmä koostuu vuosittain alkavista kolmivuotisista osakepalkkio-ohjelmista. Hallitus päättää vuosittain kunkin kolmivuotisen ohjelman pääehdot, ansaintakriteerit ja osallistujat. Kun hallitus päättää perustaa ensimmäisen kolmivuotisen ohjelman PSAn alla, ohjelman yksityiskohdat, mukaan lukien pääehdot, julkaistaan erillisellä pörssitiedotteella.

Rajoitettu osakepalkkiojärjestelmä vuosille 2027-2029

Rajoitettua osakepalkkiojärjestelmää vuosille 2027-2029 (“Restricted Share Plan”, “RSP 2027-2029”) käytetään sitouttamisinstrumenttina toimitusjohtajalle ja muille konsernin johtoryhmän jäsenille sekä erityisissä rekrytointitilanteissa. RSP 2027-2029:n tarkoituksena on toimia välineenä osallistujien ja Yhtiön osakkeenomistajien etujen yhtenäistämisessä ja siten edistää omistaja-arvon suotuisaa kehittymistä pitkällä aikavälillä. RSP 2027-2029:ää käytetään erityisesti kertaluontoisena siirtymäajan ohjelmana toimitusjohtajalle ja muille konsernin johtoryhmän jäsenille ensimmäisten kolmen vuoden aikana WISAn osakkeiden listaamisesta Nasdaq Helsingin säännellylle markkinalle (“Siirtymäajan RSP”). Lisäksi RSP 2027-2029:ää voidaan käyttää mahdollisissa erityisissä avainrekrytointitilanteissa (“Rekrytointi-RSP”).

Siirtymäajan RSP:n mukaiset palkkiot toimitetaan osallistujille kolmessa yhtä suuressa erässä joulukuussa 2027, joulukuussa 2028 ja joulukuussa 2029. Palkkion (“Palkkio”) määrä Siirtymäajan RSP:ssä määritellään prosenttiosuutena osallistujan vuosittaisesta bruttopalkasta RSP 2027-2029:ään hyväksymisen hetkellä. Palkkio edustaa bruttomäärää, josta vähennetään tulovero, varainsiirtovero, mahdolliset muut pakolliset verot sekä sosiaaliturva-, eläke ja muut työ- tai palvelussuhteeseen liittyvät vakuutusmaksut tai muut maksut, jotka osallistuja tai Yhtiö on velvollinen maksamaan.

Rekrytointi-RSP:tä voidaan käyttää vuosien 2027-2029 aikana mahdollisesti tehtävissä avainrekrytoinneissa kattamaan edellisestä työstä tai palveluksesta saamatta jäävää muuttuvaa palkitsemista. Tällaisten avainrekrytointien yhteydessä hallitus päättää maksuaikataulusta ja Rekrytointi-RSP:n lisäehdoista.

Koska Yhtiön osakkeet eivät ole vielä kaupankäynnin kohteena Nasdaq Helsingin säännellyllä markkinalla ja kaupankäynti WISAn osakkeilla alkaa 2.11.2026, RSP 2027-2029:n alla toimitettavien osakkeiden enimmäismäärää ei voida määritellä. Euromääräinen enimmäismäärä, jonka Yhtiö voi käyttää RSP 2027-2029:n alla maksettaviin palkkioihin on kuitenkin 2 miljoonaa euroa. RSP 2027-2029:n tarkoituksen vuoksi ohjelmaan ei sovelleta erityisiä ansaintakriteereitä. Palkkiota ei toimiteta tai makseta osallistujalle, jos hänen työ- tai palvelussuhteensa Yhtiöön päättyy, työ- tai palvelussuhteen päättymisestä sovitaan tai osallistuja taikka Yhtiö on antanut työ- tai palvelussuhdetta koskevan irtisanomisilmoituksen (sen mukaan, mikä tapahtuu ensin) ennen Palkkion toimituspäivää. Ellei hallitus toisin päätä maksuhetkellä, osaketoimitus RSP 2027-2029:n alla tehdään käyttämällä jo olemassa olevia osakkeita, joten ohjelmilla ei siten ole laimentavaa vaikutusta ja osakkeiden arvo määräytyy markkinahinnan mukaisesti.

Palkitsemispolitiikka

WISAn hallitus on tänään hyväksynyt WISAn toimielinten palkitsemispolitiikan (“Palkitsemispolitiikka”), joka asettaa reunaehdot WISAn hallituksen ja toimitusjohtajan palkitsemiselle. Palkitsemispolitiikka tulee olemaan saatavilla WISAn internetsivuilla ja se tullaan esittämään WISAn ensimmäiselle yhtiökokoukselle. Yhtiökokouksen päätös palkitsemispolitiikasta on neuvoa-antava.

Osakeomistussuositus toimitusjohtajalle ja muille konsernin johtoryhmän jäsenille

Hallitus on päättänyt osakeomistussuosituksesta toimitusjohtajalle ja muille konsernin johtoryhmän jäsenille. Osakeomistussuositukset ovat seuraavat:

  • Toimitusjohtajalle: “Toimitusjohtajan tulee omistaa WISAn osakkeita yhden vuoden bruttopalkkaa vastaava määrä. Kunnes osakeomistussuositus on täytetty, toimitusjohtajan tulee säilyttää 100 % netto-osakkeista, jotka hän saa WISAn pitkän aikavälin kannustejärjestelmistä.”

  • Muille konsernin johtoryhmän jäsenille: “On suositeltavaa, että konsernin johtoryhmän jäsenet (pois lukien toimitusjohtaja) omistavat WISAn osakkeita yhden vuoden bruttopalkkaa vastaavan määrän. Kunnes osakeomistussuositus on täytetty, konsernin johtoryhmän jäsenen (pois lukien toimitusjohtaja) on suositeltavaa säilyttää 100 % netto-osakkeista, jotka hän saa WISAn pitkän aikavälin kannustejärjestelmistä.”

5 tykkäystä

Käänteinen splitti heti alkuun olisi hyvä. Viidestä yksi. Pääsisi pois centtiosakkeista.

25 tykkäystä