Itsekin kummastelin EPS:n vaimeahkoa kehitystä, mutta EPS kuitenkin kasvoi H1:lä selvästi.
Mikäli huomioi, että tehdyt divestoinnit ei enään dilutoi tulosta, senkin pitäisi nostaa EPSiä jatkossa. Kapasiteetti on ilmeisesti tehtaalla täyskäytössä, joten sen oletan hyväksi EPS:n suhtee. Hyvä kysyntä, tilauskirjat pullistelee, tarkoittanee, että tuotteille saada hyvä kate jatkossakin. Kaiken kaikkiaan EPS:n kasvulle pitäisi olla useampi tekijä, kun yhtiö on myös omin sanoin keskittyneempi ja kannattavampi. Jep - onhan tämä optimismia, ja numeroita voi laskea tarkemminkin.
Wärre maksoi 20€ viime kesänä. Ostitko silloin? Jos et, olisi mielenkiintoista kuulla miksi et. Missä kohtaa kasvu- ja kateprofiilin muutos oikeuttaa korkeamman kertoimen?
Kysymys/kommentti sinulle, koska en ole ehtinyt seuraamaan wärren jokaista liikettä ihan sillä pieteetillä, mitä haluaisin.
Wärre positioi itsensä aiemmin vain keskisuuriin 50-200 mw:n datakeskuksiin, tai näin muistelen. Tämä lienee muuttunut, ainakin tulosmateriaalin perusteella positiointi on nyt suoraan turbiinien kylkeen ja jopa gigaiseen datakeskuksiin suoralla LCOE- ja vesiedulla. Onko mielestäsi edelleen kyse Speed to power -tyyppisestä väliaikaratkaisusta, vai voisiko tässä olla hiljainen signaali strukturaaliseen pidemmän aikavälin kasvuun/turbiinien syrjäyttämiseen?
Wärtsilä on kertonut sweetspotin olevan 50-400MW mittaluokan datakeskuksissa. Tätä isommissa hankkeissa voimalaitoksen vaatima pinta-ala kasvaa huomattavan suureksi. Toki, joissakin hankkeissa suuri pinta-ala ei ole ongelma kuten nähtiin Q2:lla 790MW-kokoisen tilauksen kohdalla.
Tällä, kuten myös tulevilla, tuloskausilla testataan AI datakeskusten kasvukäyrien ja näkymien kestävyyttä. Suurehkossa osassa AI sektorin osakkeissa on ollut käynnissä (ensimmäinen) reilumpi korjausliike, joka on täysin odotettua. Koska AI ei itsessään ole kupla ja kehityssykli on historiallisen vahva, niin meneillään oleva kuukausia kestävä laskujakso voi olla ja luultavasti onkin kiinnostava ostopaikka monessa AI kehityskulkuun liittyvässä osakkeessa. Jokaista sijoittajaa kiinnostanee arvioida AI investointisyklien pituutta sekä kehitystä ja meneillään oleva tuloskausi antaa merkittävän määrän vastauksia syklin kokonaistilanteesta sekä näkymistä etenkin datakeskushankkeisiin liittyen.
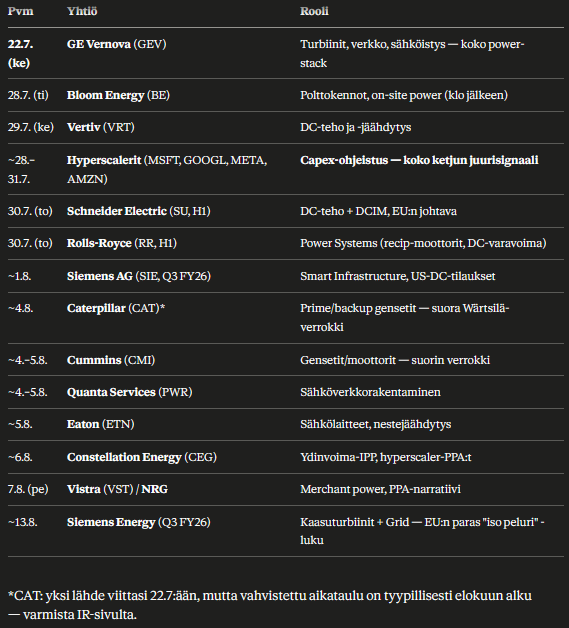
Kokosin alle tekoälyn avulla Wärtsilään sekä erityisesti datakeskusten energiantuotantoon liittyviä firmoja, joiden tulosraporteista saa muodostettua riittävän kattavan kuvan lähiajan kehityksestä ja investointien kestävyydestä. Lopullisen investointisyklin keston sekä vahvuuden määräävät tietysti mega cap hyperskaalajat, joten niiden seuraaminen on itsestään selvää ja tulosten sekä etenkin näkymien markkinavaikutus on merkittävä.
Toistaiseksi ABB (ennätystilaukset) ja ruotsalainen Bravida (tilauskertymä +44%) vahvistivat kasvunäkymiä datakeskusrakentamisen osalta, aivan kuten Wärtsiläkin. Useiden osakekurssien kesäiset reilut notkahdukset liukuvien keskiarvojen tuntumaan tai jopa alle vaikuttavat enemmän normaaleilta nousutrendin sekä välivaalivuoden sesonkijäähdyttelyiltä pitkään jatkuneen kasvufronttauksen sekä alkuvaiheen yli-innokkuuden jälkeen.
Seurannassa tulevissa raporteissa ovat mm. ns. turbiini- vs. recip-viive (kilpailijoiden kaasuturbiinien toimitusjonot venyneet jo 2030-luvulle asti, mikä tuonee jatkossakin Wärtsilälle tilauksia, jos megawatit pysyvät kireällä), kaasuturbiinimarkkinan kasvunäkymät, Grid- ja Gas Services -kapasiteetin merkittävät step-upit, datakeskus- ja balancing power -kysyntänäkymät, mahdolliset lead timet + kapasiteetti-investoinnit, tilauskanta/pipeline kasvu eri yrityksillä, load growth -kommentit, capex-ohjeistukset, grid-rajoitteet sekä siirtymä hybrid/on-site.
Koska olen erämaassa, niin mahdollisuudet ovat vajavaiset tehdä laajempaa tarkistusta tulosjulkistajien päivämääristä ja muista luvuista (voi siten sisältää virheitä). Alla on lista yrityksistä, joiden näkymiä sekä kurssiliikkeitä tulen seuraamaan tarkasti tämän tuloskauden aikana:
Wärtsilän tilauskirjojen täyttöaste on varsin korkea seuraavan 2-3 vuoden osalta ja kasvavat volyymit auttavat yhtiötä vahvistamaan kannattavuuttaan entisestään. Näemme yhtiöllä hyvät kysyntäajurit keskipitkällä aikavälillä, vaikka datakeskusvetoinen kysyntä osin hellittäisikin. Käännämme suosituksen lisää-puolelle (aik. vähennä), sillä arvostus on laskenut kurssilaskun ja tilauskasvun myötä kohtuullisen houkuttelevaksi. Tavoitehintamme on 33 euroa (aik. 32,5 €).
Mikähän aiheutti klo 13:30 tuon n. -6% pudotuksen? Onko isoa myyntiä tapahtunut, äkkiseltään en löytänyt uutista mistään. Noh, selvinnee toki päivän mittaan.
GE Vernova antoi juuri tuloksen ja on -4,3% premarketissa. GEV:n EPS laski ja Wärtsilän myynti on melko varmasti mekaanista myyntiä tuohon tulokseen liittyen. Listasin eilen noita osakkeita, joita kannattaa seurata tällä tuloskaudella Wärtsilään liittyen.
Muuta: FCF Q2 $5.1B (jo enemmän kuin koko 2025). Wind-segmentti heikko (volyymit alas, tappiota).
Yhteenveto GEV:sta: Tuloksessa on EPS-miss, mutta operatiivisesti vahva (revenue beat, massiivinen order momentum, datakeskusveto, guidance nosto). Markkina rankaisi EPS:ää lyhyellä tähtäimellä, mutta backlog ($176B) ja AI-datakeskus-trendi tukevat pitkää juoksua. CEO korosti globaalia kysyntää ja momentumia.
GEV osakkeen reiluhko dippi (nyt -8%) sekä EPS missi johtui todennäköisesti Wind-heikkoudesta ja kustannuksista, eikä datakeskus/Power-puolesta. Huvittavaa näissä mekaanisissa myynneissä on se, että Wärtsilällä ei ole edes vastaavaa Wind-altistusta. Pitää tutkia GEV:n tulosta vielä tarkemmin ajan kanssa, mutta vaikuttaa, että datakeskus kasvuteesiin ei tullut kummenpaa kolhua, joten Wärtsilän sympaattinen algodippi on hieman turhahko. #tehokkaatmarkkinat
Miksu ja Pauli keskustelivat Wärrestä Q2-tuloksen inspiroimana.
Aiheet:
(00:00) Aloitus
(00:16) Positiivinen suositus
(01:35) Pienempiä liiketoimintoja karsittu
(02:29) Energyn kysyntä ja kannattavuus
(05:22) Marinen näkymät
(06:14) Lähi-idän tilanne ei ole iskenyt Wärtsilään
(06:57) Markkinassa ei heikkouden merkkejä
(07:48) Uudet taloudelliset tavoitteet?
(08:33) Houkutteleva arvostus
(10:30) Kilpailuasetelma datakeskuksissa
(11:42) Arvostus suhteessa verrokkeihin
Ilkka Sinervä on kirjoitellut Wärrestä ja on jutussaan lainannut Hannu Angervuota
Omaisuudenhoidon pörssikonkari Hannu Angervuo alleviivaa, että datakeskusten voimaloiden ostot ja pörssikurssien tason ennustaminen vaativat nyt jopa tolkuttoman pitkää sihtiä sijoittajilta.
”Riskit koituvat sijoittajille siitä, että uusimpien Wärtsilän tilausten toimitukset ajoittuvat jopa vuosille 2030 – 2031. Ei siis ihme, jos Wärtsilän osakekurssi on heilunut normaalia enemmän kuluvan vuoden aikana”, sanoo Angervuo.
Sana Wärtsilän uudesta ihmemoottorista levisi, mutta aluksi asiakkaat suhtautuivat siihen epäillen.
”Monilla oli kokemusta, että raskas polttoöljy aiheutti moottoreihin ongelmia etenkin pakoventtiilien kanssa. Raskasöljymoottoreita myyneet sanoivat tuolloin, että moottorit piti aina käynnistää dieselillä ja siirtää raskasöljyyn vasta, kun kuorma oli 30 prosenttia”, Vestergren kertoo.
Suoraan raskasöljyllä toiminutta moottoria tultiin ihmettelemään Aasiasta saakka. Lopulta japanilainen laivanrakentaja Kawasaki Heavy Industry vakuuttui ja tilasi Vasa 32 -moottorin alukseen, jota se rakensi norjalaiselle Leif Höegh -varustamolle.
Ensimmäiset Vasa 32 -moottorit toimitettiin Kawasakin vuosina 1978 ja 1979 rakentamiin aluksiin. Samaan aikaan ensimmäinen öljykriisi oli jo päättynyt ja toinen alkanut: tarve raskaalla polttoöljyllä toimiville moottoreille oli edelleen valtava.
Vuonna 1980 ensimmäinen Vasa 32 oli ollut käytössä vuoden ajan. Vestergren matkusti tuolloin muiden asiantuntijoiden kanssa Singaporeen tarkastamaan sen kuntoa. Tulokset olivat vakuuttavia: moottori oli kunnossa, eikä merkkejä poikkeuksellisesta kulumisesta havaittu.
”Myimme tämän jälkeen runsaasti lisää moottoreita eri puolille maailmaa”, Vestergren sanoo.
Melko pientähän tuo joka tapauksessa on (ainakin toistaiseksi, ehkäpä jatkoa vielä seuraa) Wärtsilän mittakaavassa. Ukrainalle tämä on hyvä asia ja olen itse miettinytkin aiemmin, että Wärtsilän voimalaitoksilla voitaisiin turvata energiahuollon toimintavarmuutta Ukrainassa.
Teknologiayhtiö Wärtsilä toimittaa viisi Wärtsilä 32 -moottoria itsenäiseen voimalaitokseen, joka asennetaan Diamba Sudin kultaprojektiin Senegalissa. 14 megawatin laitos tarvitaan luotettavan ja tehokkaan sähkönsyötön takaamiseksi, mikä on olennaista kaivoshankkeen toiminnalle. Sijaintinsa vuoksi kaivos on riippuvainen pelkästään tästä voimalaitoksesta sähköntarpeessaan. Tilauksen teki Ranskassa toimiva voimalaitoksen suunnittelu-, hankinta- ja rakennusurakoitsija (EPC) Africa Power Services (APS) Fortuna Miningin puolesta. Se kirjattiin Wärtsilän tilauskantaan vuoden 2026 toisella neljänneksellä.
Wärtsilän laitteiston toimitus on määrä tapahtua maaliskuussa 2027, ja voimalaitoksen odotetaan olevan toiminnassa saman vuoden loppuun mennessä.
Teknologiayhtiö Wärtsilä on allekirjoittanut elinkaarisopimuksen (Lifecycle Agreement) hyväntekeväisyysjärjestö Mercy Ships Internationalin kanssa. Sopimus kattaa olemassa olevan huoltosopimuksen 5 vuoden jatkokauden maailman suurimmalle tarkoitukseen rakennetulle siviilisairaivalivaltamerialukselle, Global Mercy™:lle, sekä 3 vuoden huoltosopimuksen järjestön uusimmalle uudisrakennukselle, Africa Mercy II:lle. Molemmat alukset on varustettu Wärtsilän moottoreilla. Tilaus kirjattiin Wärtsilän vuoden 2026 kolmannelle neljännekselle.
Teknologiakonserni Wärtsilä ja Tokyo Gas Engineering Solutions Co., Ltd. (TGES) ovat allekirjoittaneet yhteisymmärryspöytäkirjan (MoU) datakeskusten tehonsyöttöratkaisujen arvioimiseksi yhdessä Japanissa. Pöytäkirja allekirjoitettiin Helsingissä elokuussa 2026.