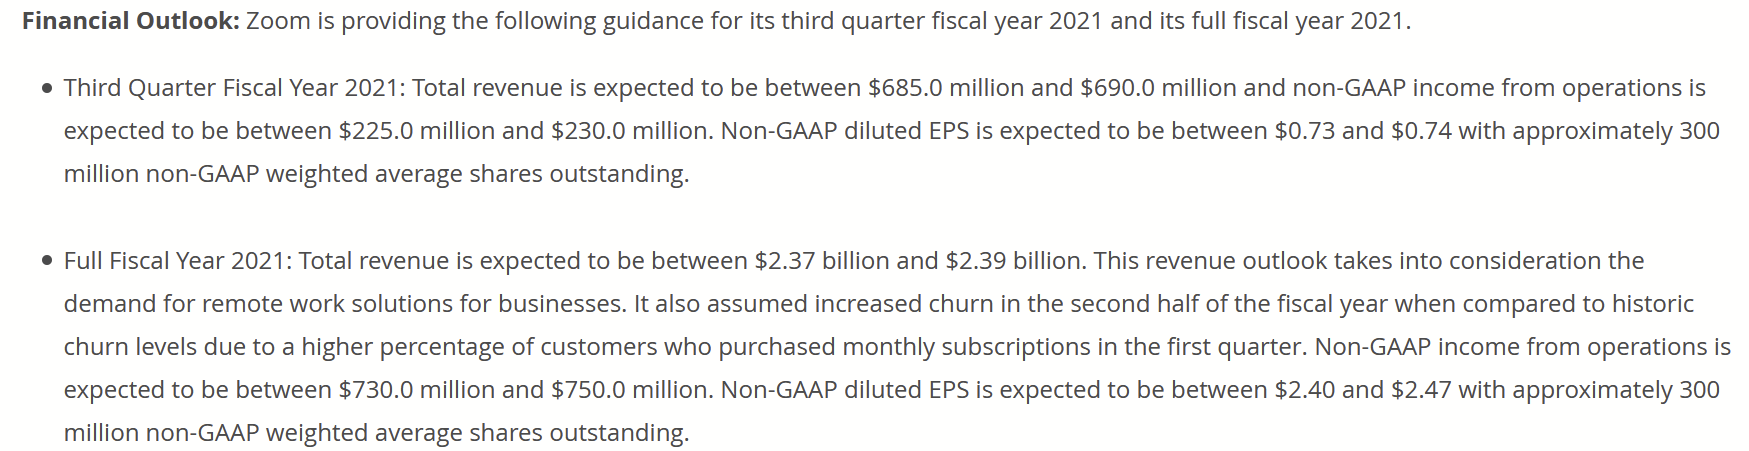
Vernerin viesti Pörssien suunta -ketjussa herätti tekemään laskelmia.
HUOM! Kaikki luvut alla on aika rajuja yleistyksiä
Jos oletetaan Zoomin hyväksyttäväksi P/E:ksi vaikka 50 (nyt se taitaa olla jotain >2000) vaikka vuodelle 2023, niin E -komponentin pitäisi olla 2,6 Miljardia. Edelleen jos oletamme, että keskimääräinen, yhdeltä (maksavalta) käyttäjältä tuleva maksu per vuosi olisi 140USD (Pro-lisenssin listahinta) ja kate olisi huimat 50%, tulisi näitä maksavia käyttäjiä olla ~40 miljoonaa.
Jos muutetaan laskelmaa niin, että P/E olisi 20 ja kate 30%, maksavia käyttäjiä tarvittasiiin jo 155 miljoonaa.
30x P/E ja 15% kate: 206 miljoonaa käyttäjää
Kvartterituloksessa Zoom kertoi asiakkaistaan seuraavaa: “Approximately 370,200 customers with more than 10 employees,” & “988 customers contributing more than $100,000 in trailing 12 months revenue” & “Zoom defines a customer as a separate and distinct buying entity, which can be a single paid host or an organization of any size (including a distinct unit of an organization) that has multiple paid hosts”
Noista luvuista voi vetää sen johtopäätöksen, että maksavia asiakkaita on minimissään se 3,7 miljoonaa, todennäköisemmin varmaan 2-5 kertaa tuo. Huomionarvoista on, että Zoom palavereissa usein riittää, että kokouksen kokoonkutsuja on maksava asiakas, jotta kaikki ominaisuudet ovat käytössä. Kaikki käyttäjät eivät siis ole maksavia ja esimerkiksi omassa työpaikassani alle puolella on Pro-lisenssi, vaikka Zoom onkin käytössä. Yhtä kaikki, 40 miljoonaa maksavaa käyttäjää lienee realismia muutaman vuoden säteellä. Mutta millä katteella se tapahtuu? Ja onko 200 miljoonaa realismia?
Erityisen mielenkiintoista tässä firmassa omasta mielestäni on se, että:
- Asiakkaat on pääosin yrityksiä
- Vuosilaskutus per käyttäjä on samaa luokkaa kuin Netflixillä (mutta ilman sisällöntuottamisen kuluja)
- Liiketoimintaa skaaulautuu aidosti aika hyvin, ei niin hyvin kuin perussoftatalolla, koska infrakulut, mutta muuten.
Uhkana sitten se, että MS Teams vie käyttäjiä, sillä MS:ltä saa samaan vuosihintaan aika paljon enemän (koko M365:n). Mutta toistaiseksi Zoom on paljon parempi silloin, kun palavereihin / livetapahtumiin pitää saada mukaan myös muita kuin saman organisaation käyttäjiä. Zoomilla ei myöskään ole mitään varsinaista vallihautaa, vaan uusi toimija voisi vallata alaa samalla tavalla kuin Zoom itse teki, olemalla vain hieman parempi (ja halvempi).
Nyt kun tätä laskeskelin auki (hyvin, hyvin karkealla tasolla), niin jäi vähän ärsyttämään, etten tehnyt tätä keväällä ja ollut ostolaidalla. Nyt tuo hinta tuntuu tosiaan kovalta ja perustuu jo moniin erilaisiin odotuksiin.
Pisti muuten silmään tuosta Earnings rapsasta ohjeistus tälle vuodelle. Näkisipä Suomalaisten yhtiöiden ohjeistuksia tällä tarkkuudella…