Jeg skulle have åbnet en roligt skrevet tråd om Taseko Mines i løbet af juni, når jeg havde tid til at skrive mere om selskabet. I går kom der dog en meget interessant nyhed, som kan åbne op for en masse værdi for selskabet, samtidig med at aktien er tæt på et breakout. Derfor vil en tekst, jeg skrev for et år siden, som jeg skamløst citerer, fungere som en primer for casen.
Selskabspræsentation
Taseko Mines er en canadisk kobberminearbejder med Gibraltar - en åben mine i produktion, samt Florence Copper - et projekt i de tidlige stadier af konstruktion, og flere vækstprojekter, der venter på deres tur.
En fjerdedel af Tasekos virksomhedsværdi er gæld, 900 mcap, 1300 EV, så der er også en god gearing her, da selskabet betaler sin gæld, og aktien får den værdi, der var bundet i gælden. Gældsbyrden virker tung og afskrækkende for selskabet, men dette er ved at ændre sig.
Florence Copper
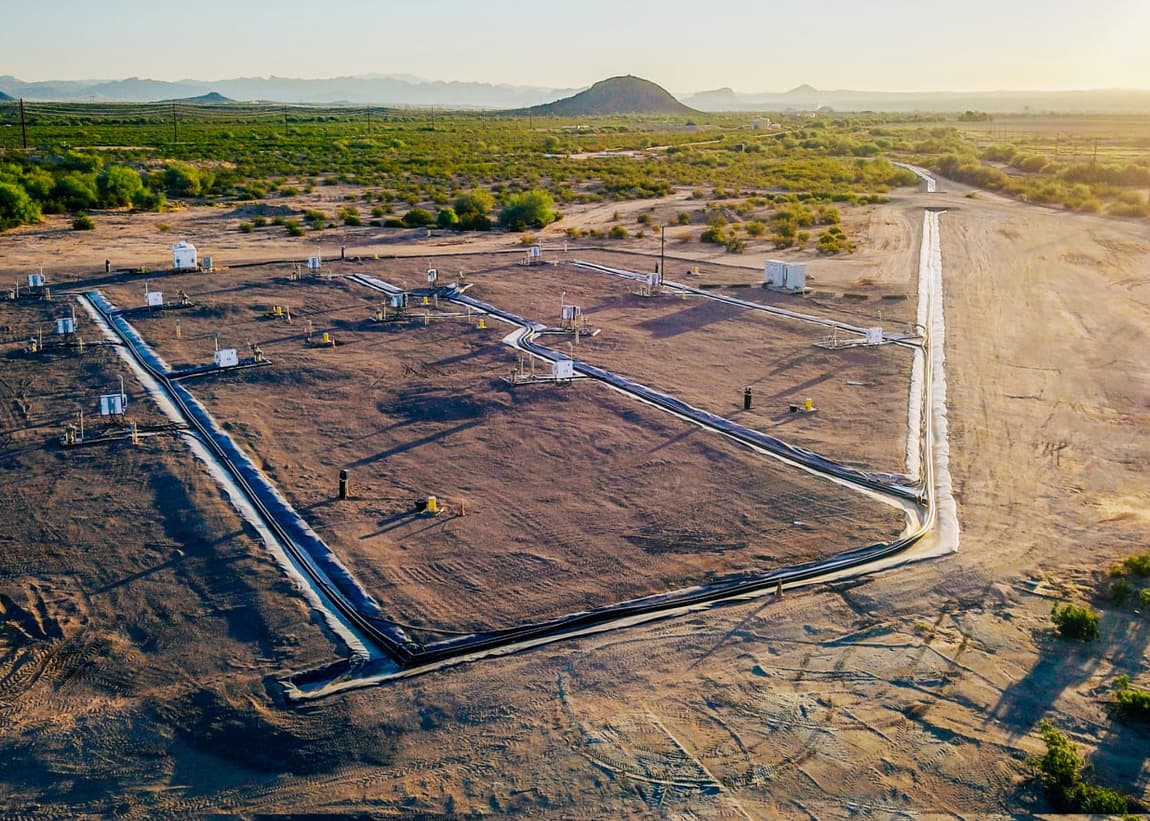
Florence Copper er et ambitiøst vækstprojekt, som, hvis det lykkes, vil forvandle Taseko til en pengemaskine.
I stedet for en underjordisk eller åben mine vil Florence anvende in situ-teknologi til udvinding af kobber. I praksis betyder dette, at der bores brønde i malmen, hvori der sprøjtes en opløsning, som bringer kobberet op til overfladen mere omkostningseffektivt. Størstedelen af uran udvindes med denne teknologi, men for kobber er teknologien mere eksperimentel, da jeg kun har fundet få omtaler af dens brug i den skala, Taseko forsøger at anvende den i.
Produktionsomkostningerne nævnt i Florences tekniske rapport på 1,1 USD pr. pund mod Gibraltars produktionsomkostninger på 2,5 USD pr. pund, som allerede er blandt de laveste i branchen, sætter tingene i perspektiv.
Da jeg vurderede selskabets evne til at generere pengestrømme ved forskellige kobberpriser, kom jeg frem til denne vurdering:
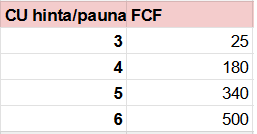
Jeg har i modellen brugt -26 Gibraltars C1 produktionsomkostninger på 2,5 USD, Florence på 1,6 USD, finansieringsomkostninger på 60 mio. samt en noget oppustet capex på 60 mio.
Nuværende situation
Der er kun omkring et halvt år til opstarten af Florence. Hvis Florence fungerer, handler selskabet til disse priser, ifølge min vurdering, under P/FCF 3. Det er en absurd lav pris for et af branchens lavest omkostningsfulde selskaber. Markedet tvivler tydeligvis på funktionaliteten af in situ-udvinding samt selskabets høje gældsbyrde, hvis håndtering afhænger af Florences drift.
I det foregående kvartal steg risikoniveauet også, da selskabet sænkede sin guidance på grund af forringet malmkvalitet i deres eneste mine, Gibraltar. Selskabet guider, at kvaliteten igen skulle stige fra Q3 og frem, men dette er mineindustrien, overraskelser er mulige.
Selskabet offentliggjorde dog i går en meget interessant nyhed, som giver selskabet likviditet, og fundamentet er øjeblikkeligt bedre.
New Prosperity rejser sig fra de døde
Taseko har i årevis kæmpet med de lokale oprindelige folk om opførelsen af New Prosperity kobber-guldminen. Engang skulle Prosperity have været Tasekos næste mine, men da stridighederne fortsatte, kastede selskabet håndklædet i ringen og begyndte at bygge Florence.
Her er en gammel 43-101 rapport fra 2007 om New Prosperity. https://minedocs.com/20/Prosperity_102007.pdf
På grund af inflationen kan man ikke rigtig stole på nogen af tallene for omkostninger, men det giver en god idé om, hvilken størrelsesorden minen er.
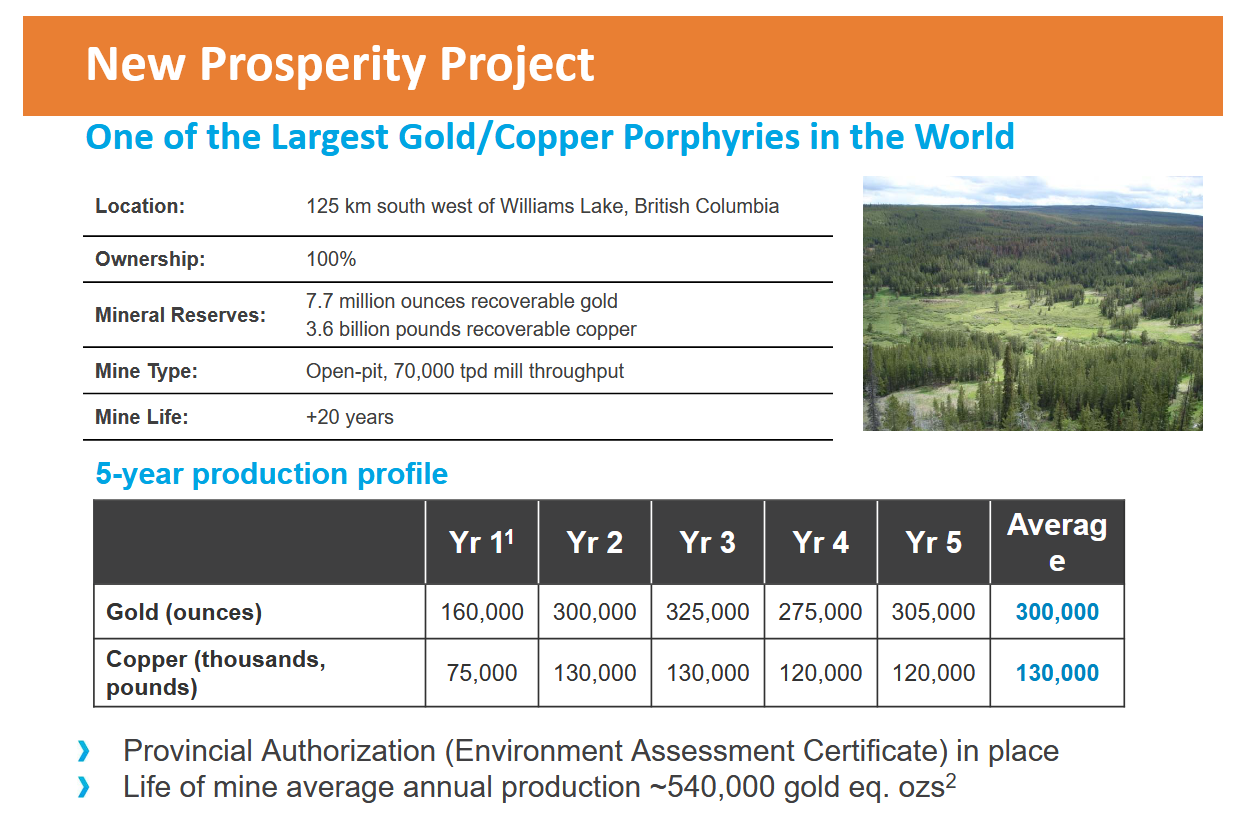
Nu tilbage til aftalen, der blev offentliggjort fredag;
-Provinsen betaler Taseko erstatning på 75 millioner.
-Ejerskabet af minen deles, og Taseko ejer ca. 3/4, og de oprindelige folk - Tsilhqotʼin - beholder 1/4.
-Fremover må mineaktiviteter kun udvikles med Tsilhqotʼins tilladelse.
-Taseko må ikke være operatør af minen.
Hvad betyder dette i praksis?
Taseko kan kun udvinde værdi fra minen ved at sælge sin andel. Muligheden for dette henvises der også til i teksten; “can divest some or all of its interest at any time, including to other mining companies that could advance a project with the consent of the Tŝilhqot’in Nation.”
Ok, hvad er værdien af denne salgbare mine? Jeg begyndte at nærme mig modelleringen med den tanke, at;
-alle omkostninger er fordoblet siden 2007 43-101 rapporten
-produktionen er lammet med hensyn til guld til 200 ounces, fordi de oprindelige folk forhindrer minedrift i visse områder.
-for kobber til 80 pund. Samme årsag som ovenfor
-minen har en levetid på kun 20 år
Jeg diskonterede pengestrømmene med 10 % til i dag.
Jeg fik en nutidsværdi for guldandelen på 1000 millioner og for kobberandelen på -250 millioner, dvs. netto 750 millioner.
En meget simpel og vejledende beregning. Ingen vil betale i nærheden af så meget for den andel, da de oprindelige folk har vetoret i alle beslutninger. Men 100-200 millioner virker som en ret realistisk tanke.
Hvordan vil alt dette påvirke Tasekos aktie på kort sigt?
Aktien steg fredag med ca. 18 %, hvilket resulterede i en stigning i markedsværdien på ca. 150 millioner, hvoraf halvdelen ville være fra erstatningen og halvdelen fra prissætningen af Prosperitys værdi. Fra et SOTP (Sum-of-the-Parts) værdiansættelsesperspektiv kunne man spekulere i, at nyheden endnu ikke er fuldt indregnet. Men efter min mening er billedet mere nuanceret.
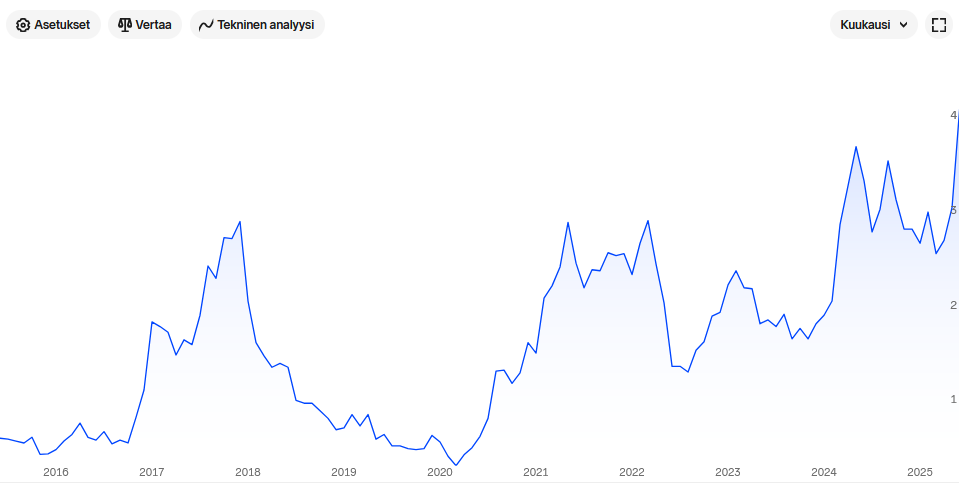
Aktien er nu på et nyt tiårigt højdepunkt. Spørgsmålet er, om der er et fald tilbage til der, hvor aktien har konsolideret sig det seneste år? Efter min mening, nej.
Begrundelse
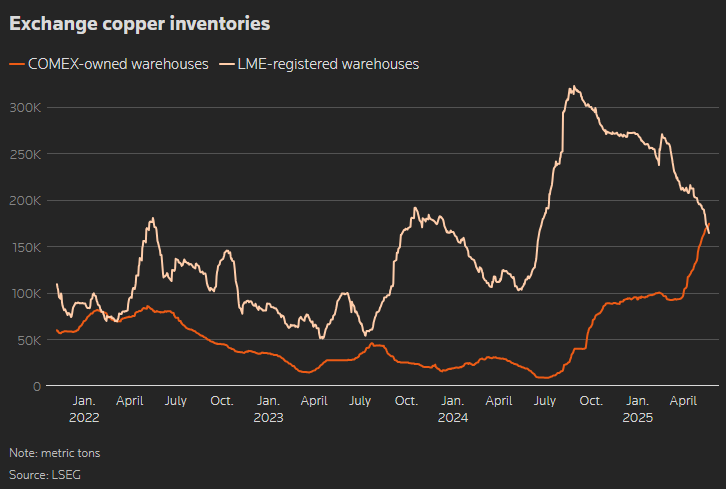
-Kobberselskabers aktier har været en god indikator for verdensøkonomien. For eksempel har Ero Coppers aktie praktisk talt fulgt recessionfrygten hånd i hånd de seneste år, og den har for længst lagt bunden bag sig, samtidig med at verdensøkonomien ser ud til at fortsætte i et ganske godt tempo trods toldkrigen.
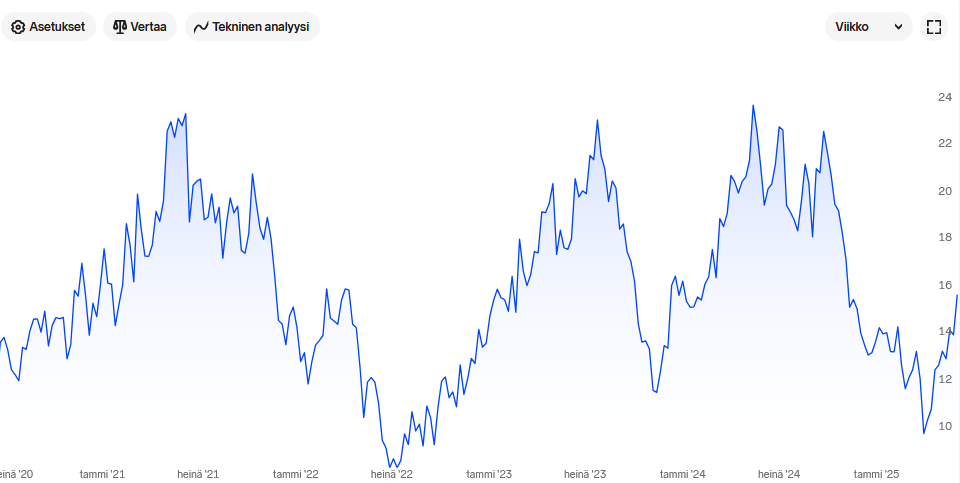
-Tasekos aktie begyndte også at komme sig overraskende godt efter et dårligt kvartal. Selv efter tidligere kvartaler er aktien steget, som om markedsdeltagerne frygtede at gå glip af båden, kun for at sælge dagen efter, fordi de frygter den store gældsbyrde. Dette kan være et tegn på, at markedet er klar til at prissætte Florence.
Men Prosperity-aftalen har efter min mening den største symbolske betydning. Selskabet har nu mere likviditet samt et aktiv til salg i sin balance. Det sænker aktiens risikoniveau med det samme. Derfor ser jeg mange grunde til, at aktien bør bryde igennem sit nuværende højdepunkt – en situation, der er eksplosiv, især da aktiens værdi er meget højere.
Slutspil
Den succesfulde opstart af Florence vil fungere som en vejviser for Taseko. Selskabet ville da være i stand til udelukkende at bygge sine næste miner med pengestrømme og dermed være blandt de største vindere af den kommende stigning i kobberpriserne, hvilket skaber enorm værdi i en sektor, der er kendt for at ødelægge den.
 .