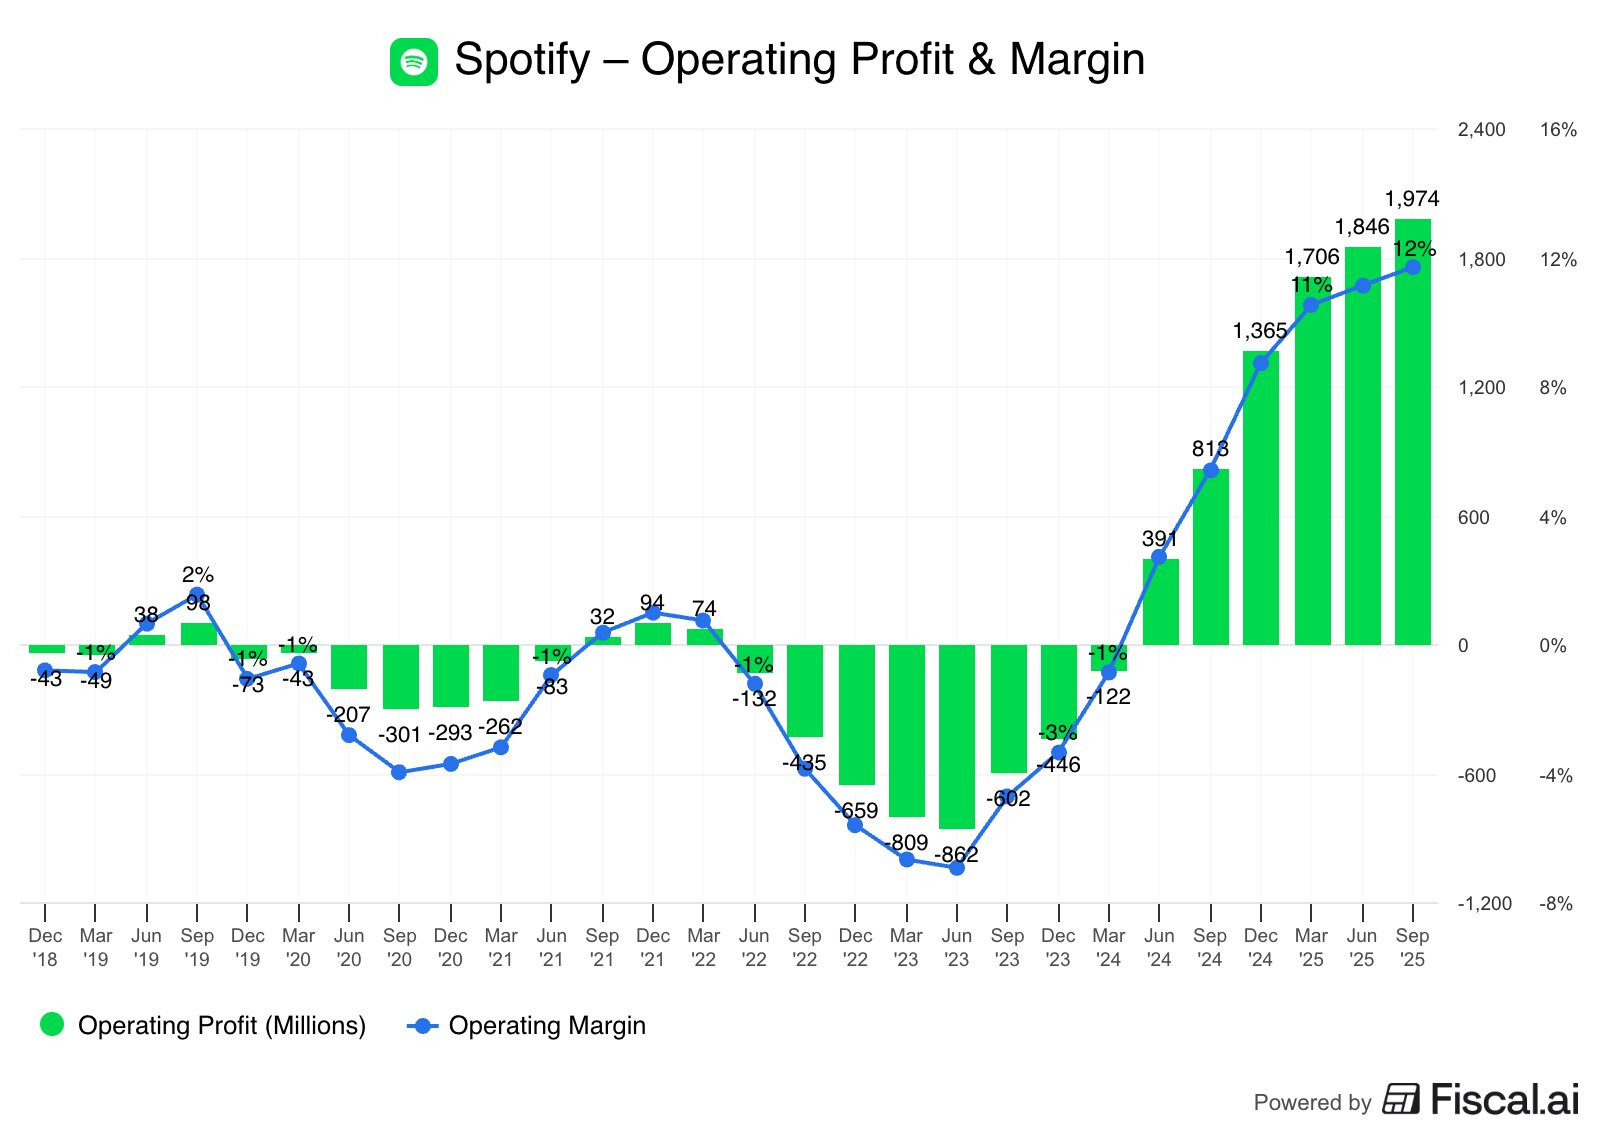
Tviitissä kysytään - tuleeko Spotifysta rahaprintteri? Tai hakkeroidaanko se tyhjäksi sitä ennen. 
https://x.com/QualityInvest5/status/2002815998400028772
Tviitissä kysytään - tuleeko Spotifysta rahaprintteri? Tai hakkeroidaanko se tyhjäksi sitä ennen.
https://x.com/QualityInvest5/status/2002815998400028772
Spotify nostaa nyt Premiumin hintaa Virossa, Latviassa ja Yhdysvalloissa helmikuun alusta lukien. 
The streaming platform said its Premium plan will rise from $11.99 to $12.99 per month in the United States, Estonia, and Latvia. The change, which represents an increase of around 8.3%, will take effect from subscribers’ billing dates in February.
Christoffer Jennel on tehnyt ennakkoyhtiöraportin Spotifysta, joka julkaisee Q4-tuloksensa 10.2.
Spotify raportoi Q4-tuloksensa tiistaina 10. helmikuuta ennen markkinoiden avautumista. Emme odota suuria yllätyksiä liikevaihdon ja käyttäjämetriikoiden osalta. Odotamme kuitenkin liiketuloksen ylittävän ohjeistuksen, johtuen matalammista sosiaalikustannuksista Q4:n osakekurssin heikkouden seurauksena. Yhdysvaltojen äskettäisen hinnankorotuksen ja aiempien kansainvälisten korotusten myötä odotamme sijoittajien keskittyvän johdon kommentteihin tilaajakadosta, tilaajien määrän kehityksestä ja laajempaan hinnoittelustrategiaan vuoteen 2026 mennessä. Näkemyksemme mukaan osakkeen kurssilasku on parantanut merkittävästi arvostuskuvaa, ja Spotifylla käydään nyt kauppaa hyväksyttävien arvostusalueidemme alapuolella (EV/FCFF 26’: 23x, EV/EBIT: 28x, EV/GP: 12x). Koska yhtiön fundamentit ovat mielestämme ennallaan, suhtaudumme nyt osakkeeseen aiempaa positiivisemmin ja näemme houkuttelevaa riskikorjattua nousuvaraa nykytasoilta. Nostamme siksi suosituksemme lisää-tasolle (aik. vähennä), mutta laskemme tavoitehintamme 590 dollariin (aik. 655 dollaria) heijastamaan mielestämme alhaisempia perusteltuja arvostuskertoimia verrokkien arvostuskertoimien supistumisen vuoksi.
Christofferin kattavat pikakommentit Spotifyn Q4-tuloksesta.
Spotifyn Q4-raportti osoitti vahvaa operatiivista suorittamista, ja kannattavuus ylitti ennusteemme. Myös käyttäjämäärän kasvu ylitti ennusteemme, johtuen pääasiassa mainostuettujen käyttäjien vahvasta kehityksestä. Vaikka Q1:n liikevaihto-ohjeistus jäi hieman odotuksista valuuttakurssien vastatuulen vuoksi, tilaajamäärän näkymät pysyivät ennallaan. Tärkeämpää oli, että kannattavuusnäkymät olivat huomattavasti odotettua vahvemmat, mitä tuki odotettua parempi operatiivinen tehokkuus ja odotettua pienempien uusittujen lisensointisopimusten vaikutus koko vuoden 2025 ajan. Konsensus näyttää keskittyvän kannattavuuteen ja käyttäjämäärän ylitykseen, ja osakkeet nousivat noin 10 % ennakkomarkkinoilla useiden viikkojen laskun jälkeen. Raportin jälkeen näemme ensisijaisesti ylöspäin suuntautuvaa painetta kannattavuusennusteisiimme.
@christoffer.jennel on julkaissut Spotifysta Q4-päivityksen. Mielenkiintoinen raportti, suosittelen tutustumaan. Valuaatio ei toki vieläkään ole halpa, mutta ei se sitä tule todennäköisesti pitkään aikaan olemaankaan. Yhtiö on ottanut paljon osumaa ohjelmistosektorin AI-romahduksessa, vaikka yhtiön kannalta on imo vaikeampi nähdä niin selkeää disruptiouhkaa. Toki kurssi oli ehtinyt rallatella tovin, jonka myötä korjausliike oli ihan toivottukin.
Tässä linkki englanninkieliseen raporttiin, joka on vapaasti luettavissa.
Spotify panostaa AI:hin, kuten ChatGPT-integraatiohin ja mm. personoituihin soittolistoihin, säilyttääkseen käyttäjänsä kovassa kilpailussa Applen, Amazonin ja YouTuben kanssa.
Tavoitteena on parantaa mm. musiikin löytämistä ja sitouttaa entistä enemmän käyttäjiä.
Asiantuntijoiden mukaan AI voi olla ratkaiseva etu, koska musiikkivalikoimat ovat yhä samanlaisempia ja helpommin kopsattavissa.
Key Points
- A new ChatGPT integration with Spotify and a “Prompted Playlists” feature are signals from the music streamer that investing in AI may be the best defense from threats including AI commodification of music and Apple, YouTube and Amazon competition for subscribers.
- Spotify, which has seen its stock price slump over the past year, says its interactive DJ, introduced in 2023, now has roughly 90 million subscribers and has racked up four billion hours of user time spent.
- “The catalogs at Amazon, Apple and YouTube are similar — nearly identical songs — to Spotify, just like Bing and Edge are nearly identical to Google,” says Michael Pachter, Wedbush Securities senior advisor.
https://www.cnbc.com/2026/03/22/spotify-apple-amazon-streaming-music-ai.html
Christoffer Jennel on kirjoitellut ennakkokommentit Spotifysta, joka julkaisee Q1-rapsansa tiistaina 28.4.
Odotamme yhtiön osoittavan jatkuvaa operatiivista kehitystä, jolle on ominaista vakaa käyttäjien kasvu ja vahva kannattavuuden paraneminen. Vaikka raportoitu liikevaihdon kasvu kohtaa edelleen merkittävää valuuttavastatuulta, odotamme taustalla olevan liiketoiminnan pysyvän vahvana, mitä tukevat viimeaikaiset hinnoittelutoimet Yhdysvalloissa ja jatkuva keskittyminen tekoälypohjaisiin operatiivisiin tehokkuuksiin. Q1-odotuksemme ovat suurelta osin linjassa yhtiön ohjeistuksen kanssa, vaikkakin olemme nostaneet liiketulosennustettamme Q1:n negatiivisen osakekurssikehityksen (-17 %) vaikutuksesta sosiaalimaksuihin. Viimeaikaisen osakekurssin vahvistumisen jälkeen osa näkemästämme nousuvarasta on jo toteutunut. Spotifylla käydään tällä hetkellä kauppaa hyväksyttävien arvostusalueidemme alalaidassa (EV/FCFF 26’: 24x, EV/EBIT: 28x, EV/GP: 12x), mikä jättää osakkeeseen edelleen nousupotentiaalia. Viimeaikaisen kurssinousun vuoksi laskemme kuitenkin suosituksemme lisää-tasolle (aik. osta) jättäen tavoitehintamme ennalleen 595 USD:iin.
Spotify ja Peloton aloittavat laajan yhteistyön tuomalla yli 1 400 monipuolista jotain kuntoilutuntia Premium-tilaajien saataville maailmanlaajuisesti.
Spotify laajentaa tällä tavalla fyysiisenkin hyvinvoinnin puolelle, kun sitten taas Peloton tavoittelee kansainvälistä kasvua siirtymällä laitteista kohti skaalautuvaa digisisältöä hyödyntäen Spotifyn satojen miljoonien käyttäjien verkostoa.
Key Points
- Spotify is partnering with Peloton to launch a fitness category with more than 1,400 classes available for Premium users globally.
- This is Spotify’s first push into wellness as it looks to boost engagement and unlock new monetization beyond music and podcasts.
- Peloton, meanwhile, is aiming to expand its international reach as it pushes beyond a hardware-centric model.
https://www.cnbc.com/2026/04/27/spotify-peloton-fitness-content-hub.html
Tässä on Christoffer Jennelin pikakommentit Spotifyn Q1-tuloksesta.
Spotifyn Q1-raportti vastasi odotuksiamme sekä liikevaihdon että kannattavuuden osalta osoittaen jatkuvaa operatiivista kehitystä. Q2-ohjeistus oli kuitenkin ristiriitainen. Vaikka bruttomarginaali ja käyttäjäluvut (MAU) ylittivät hieman odotuksemme, 630 MEUR:n liiketulosohjeistus oli noin 10 % alle ennusteemme, mikä viittaa huomattavasti korkeampiin operatiivisiin kuluihin kuin olimme mallintaneet. Konsensus näyttää keskittyvän Q2:n liiketulosennusteen alitukseen ja vaatimattomaan 1 miljoonan tilaajan alitukseen konsensukseen nähden, osakkeen laskettua noin 12 % ennakkomarkkinakaupankäynnissä. Raportin jälkeen näemme maltillisia alaspäin suuntautuvia tarkistuksia lyhyen aikavälin kannattavuusennusteisiimme, kun taas pidemmän aikavälin näkemyksemme säilyy ennallaan.
Ja tässä olisi yhtiöraportti Christofferin tapaan
Spotifyn Q1-tulos oli linjassa odotustemme kanssa osoittaen operatiivisen momentumin jatkuvan. Q2-ohjeistus oli kuitenkin ristiriitainen. Vaikka bruttomarginaali ja käyttäjämetriikat (MAU) ylittivät hieman odotuksemme, liiketulosohjeistus oli heikko ja alle ennusteemme, mikä heijastaa operatiivisten kulujen kasvua liittyen kohonneisiin markkinointi-, pilvi- ja tekoälyinvestointeihin. Tärkeää on kuitenkin, että johto ilmoitti näiden kohonneiden investointitasojen odotetaan jatkuvan vain seuraavan yhden tai kahden vuosineljänneksen ajan ennen maltillistumista, samalla kun se toisti, että koko vuoden liikevoittomarginaali kasvaa edelleen v/v. Sellaisena pidämme vaikutusta ajallisesti rajattuna pikemminkin kuin rakenteellisena, jättäen keskipitkän aikavälin teesimme ennalleen. Näkemyksemme mukaan tuloksen jälkeinen markkinareaktio vaikuttaa siksi liialliselta ja liian lyhytnäköiseltä, luoden houkuttelevan mahdollisuuden pidemmän aikavälin sijoittajille hyödyntää lyhyen aikavälin hälyä houkuttelevilla arvostuskertoimilla. Nostamme suosituksen osta-tasolle (aik. lisää) samalla kun laskemme tavoitehinnan 570 dollariin (aik. 595 dollaria) laskeneiden ennusteiden vuoksi.
Alla on juttua siitä, miten Spotify rakentaa seuraavaa kasvuvaihettaan vahvasti AI:n varaan.
Yhtiö haluaa tehdä palvelusta entistä henkilökohtaisemman esim. käyttäjille voisi syntyä AI-podcasteja, remixejä ja omaan arkeen sopivia sisältöjä. Ja samalla Spotify hakee lisää rahaa lisäpalveluista, kuten mm. äänikirjoista.
But overall Spotify, which has previously gone through a number of cost-cutting measures, said it would be relying on greater efficiency through AI. “We’re no longer scaling by increasing headcount, we’re scaling by increasing the impact of the people that we already have,” one executive said.
Christoffer on kirjoitellut Spotifyn Sijoittajapäivästä.
Spotify isännöi eilen kolmannen sijoittajapäivänsä. Mielestämme tärkeimmät julkistukset olivat virallisen vuoden 2030 taloudellisen viitekehyksen käyttöönotto, merkittävä generatiivisen tekoälyn lisensointisopimus Universal Music Groupin (UMG) kanssa ja lipunmyyntikumppanuus Live Nationin kanssa. Lisäksi yhden “super-premium”-tason sijaan yhtiö esitteli kehittyneen monetisointistrategian, joka perustuu niche-lisäosiin. Markkinat ottivat päivitykset myönteisesti vastaan, ja osakkeet nousivat eilen 13 %. Mielestämme päivä onnistui hyvin ratkaisemaan useita strategisia kiistoja, jotka ovat painaneet osaketta vuosina 2025 ja 2026, samalla kun se vahvisti pitkän aikavälin sijoitusnäkemyksemme.
Tässä on Christofferin ennakkokommentit, kun Spotify kertoo Q2-tuloksestaan 4.8.
Spotify julkaisee Q2-raporttinsa 4. elokuuta ennen markkinoiden avautumista. Odotamme yhtiön osoittavan vahvaa liikevaihdon kasvua, jota vauhdittavat vakaa käyttäjämäärän kasvu ja kiihtyvä ARPU, kun taas kannattavuuden odotetaan heijastavan aiemmin ohjeistettua operatiivisten kulujen nousua. Odotamme huomion keskittyvän mainostuetun liiketoiminnan kehitykseen, äskettäisessä sijoittajapäivässä julkistettujen strategisten aloitteiden varhaisiin päivityksiin sekä johdon kommentteihin operatiivisten kulujen odotetusta maltillistumisesta vuoden toisella puoliskolla.
Tässä on Christofferin kommentit Spotifyn Q2-tuloksesta
Spotifyn Q2-raportti ylitti hieman kannattavuusodotuksemme osoittaen jatkuvaa operatiivista momentumia, kun taas liikevaihto oli linjassa ohjeistuksen ja ennusteemme kanssa. Premium-tilaajat ylittivät hieman odotukset ja ylittivät 300 miljoonan rajapyykin, ja bruttomarginaali saavutti uuden ennätyksen. Kuukausittaiset aktiiviset käyttäjät (MAU) jäivät hieman ohjeistuksesta, mutta pidämme vahvempaa maksavaa käyttäjäkuntaa laadukkaampana tuloksena. Näkemyksemme mukaan suurin vastapaino on hieman pehmeämpi Q3-ohjeistus. Vaikka liikevaihto vastaa odotuksiamme, bruttomarginaali ja liiketulos ovat hieman ennusteitamme alhaisemmat, sillä operatiiviset kulut pysyvät korkeina koko Q3:n ajan. Myös MAU- ja tilaajaohjeistus oli hieman odotuksiamme pehmeämpi, ja osakkeet ovat laskeneet noin 4 % ennakkomarkkinoilla. Raportin jälkeen näemme lyhyen aikavälin pääennusteiden pysyvän pääosin ennallaan, sillä Q2:n liiketulosylitys kompensoituu osittain pehmeämmällä Q3-ohjeistuksella, ja liikevaihtoennusteet pysyvät pitkälti ennallaan. Pidämme pitkän aikavälin teesiä edelleen ennallaan.
Ja tässä olisi Christofferilta vielä yhtiöraporttikin.
Spotifyn Q2-tulos vahvisti operatiivisen momentumin jatkuvan, sillä Premium-tilaajat, bruttomarginaali ja liiketulos olivat kaikki ennusteitamme ja ohjeistustamme edellä, ja liikevaihto oli linjassa. Kuukausittaiset aktiiviset käyttäjät (MAU) jäivät hieman ohjeistuksesta, mutta johdon mukaan tämä heijasti tietoista valintaa priorisoida monetisointia raa’an tavoittavuuden sijaan, eikä kysynnän heikkoutta. Kuten Q1:llä ja toukokuun sijoittajapäivänä ilmoitettiin, operatiivisten kulujen kasvu on edelleen näkyvissä lähiaikoina, ja Q3-ohjeistus sisältää edelleen nämä kulut. Tärkeää on, että johto toisti, että nämä investoinnit ovat ajallisesti rajattuja ja ei-rakenteellisia, ja niiden odotetaan maltillistuvan Q4’26:sta vuoteen 2027, ja koko vuoden operatiivisen marginaalin odotetaan edelleen kasvavan vuodentakaisesta. Siksi pidämme vaikutusta edelleen väliaikaisena, jättäen keskipitkän aikavälin teesimme ennalleen. Liiallinen, lyhytnäköinen reaktio, jonka mainitsimme Q1:llä, on sittemmin osittain purkautunut, ja osakkeet ovat uudelleenhinnoiteltu sijoittajapäivän jälkeen, mitä pidämme perusteltuna riskien vähentämisenä pikemminkin kuin ylilyöntinä. Lähiajan häiriötekijöiden hälvetessä ja signaalin tullessa selvästi esiin toistamme osta-suosituksemme ja 570 USD:n tavoitehintamme pääosin ennallaan olevilla ennusteilla.
Mäkin perustan pian podcastin; Spotify jatkaa yhteistyötään Joe Roganin kanssa uudella monivuotisella sopparilla. Sen ehtojen kerrotaan muistuttavan aiempaa, arviolta 250 miljoonan dollarin sopimusta, mutta tarkkaa hintaa ei ole kuitenkaan julkistettu.
Tässä on Jennelin ennakkoyhtiöraportti, kun Spotify julkaisee Q3-tuloksensa
Spotify julkistaa Q3-tuloksensa 23. lokakuuta. Odotamme liikevaihdon kasvuvauhdin jatkuvan vakaan käyttäjäkasvun ja Premium-ARPU:n kasvun ajamana, kun taas kannattavuudessa heijastuu yhä ohjeistettu operatiivisten kulujen kasvu. Keskeisiä seurattavia asioita on mielestämme kolme: pysyykö tilaajakasvu vakaana ilmaistason lisätystä kitkasta huolimatta, kiihtyykö mainosliiketoiminta viimein uudelleen ja vahvistaako Q4-ohjeistus odotetun kulujen maltillistumisen sekä paluun kannattavuuden parantumiseen. Ennen raporttia olemme laskeneet raportoitua Q3-liiketulosennustetta korkeampien sosiaalikulujen (social charges) vuoksi* ja leikanneet hieman H2:n liikevaihtoennusteita. Olemme myös tarkastelleet pidemmän aikavälin ennusteita uudelleen: madalsimme MAU- ja mainosoletuksia sekä nostimme hieman Premium-monetisointia koskevia odotuksia. Liikevaihtoennusteemme laskevat hieman, mutta lähiajan tulosennusteet ovat pitkälti ennallaan. Pidemmän aikavälin ennusteisiimme liittyy nyt vähemmän kasvuriskiä, joten nostamme tavoitehinnan 580 dollariin (aik. 570 USD), mikä tuo sen paremmin linjaan DCF-arvomme kanssa. Viimeaikaisen kurssinousun myötä laskemme suosituksen lisää-tasolle (aik. osta).
Tässä on Christofferin pikakommentit Q3-tuloksesta
Spotifyksen Q3-raportti oli kokonaisuutena vahva. Liikevaihto oli odotustemme mukainen ja liiketulos oli hieman odotuksia parempi vahvemman bruttomarginaalin ja odottamaamme matalamman kulukasvun ansiosta. Vähintään yhtä tärkeää on, että tilaajamäärän ylitys osoittaa vapaan version kitkan lisäyksen läpäisseen ensimmäisen testinsä ilman haittaa tilaajakasvulle. Osakekohtaisen tuloksen alitus tuli kokonaan tuloslaskelman rahoitus- ja verorivien alapuolelta eikä se mielestämme heikennä kvartaalin laatua. Mielestämme raportin rohkaisevin anti oli Q4-ohjeistus. 820 MEUR:n liiketulosohjeistus on selvästi Q3:a edeltävää ennustettamme (785 MEUR) korkeampi ja viittaa paluuseen vuodentakaiseen marginaalin kasvuun, mikä tukee johdon viestiä kulukasvun maltillistumisesta. Q4:n liikevaihto-ohjeistus jäi kuitenkin hieman ennusteestamme. Raportin jälkeen odotamme vuoden 2026 liikevaihtoennusteidemme pysyvän pitkälti ennallaan ja kannattavuusennusteidemme nousevan. Pitkän aikavälin sijoitustarina on mielestämme edelleen ehjä.
Ja tässä olisi vielä Christofferilta yhtiöraporttikin Q3:n jäljiltä
Spotify osoitti Q3-raportissaan jälleen vahvuutensa. Liikevaihto oli odotustemme mukainen, ja liiketulos ylitti ennusteemme hieman vahvemman bruttomarginaalin ja odotettua hitaamman operatiivisten kulujen kasvun ansiosta. Premium-tilaajien määrä ylitti odotukset, mikä viittaa siihen, että ilmaisversioon lisätty kitka läpäisi ensimmäisen testinsä tilaajakasvua heikentämättä. Lisäksi mainosliiketoiminta palasi kaksinumeroiseen kasvuun.
Raportin rohkaisevin osa oli mielestämme Q4-ohjeistus: liiketulosohjeistus ylitti selvästi ennusteemme ja viittaa marginaalin kääntyvän jälleen kasvuun vuodentakaisesta. Tämä tukee Q1:stä asti esittämäämme näkemystä, että vuoden 2026 kulupiikki on väliaikainen eikä rakenteellinen. Raportin jälkeen liikevaihtoennusteemme pysyvät pitkälti ennallaan, mutta nostamme liiketulosennusteita 2–4 % matalampien operatiivisten kulujen vuoksi. Muutokset painottavat ennusteissamme yhä enemmän sitoutuneen Premium-asiakaskunnan monetisointia laajenevin marginaalein, mitä pidämme laadukkaampana ja kestävämpänä perustana. Nostamme tavoitehinnan 635 dollariin (aik. 580 USD) ja toistamme lisää-suosituksen.