Det har varit mycket snack om användningen av VW:s elbilsplattform nu. Stor nyhet om en officiell bekräftelse kommer. Jag kommer troligtvis att behålla de aktier jag köpt under 11 genom sammanslagningen, om bekräftelsen om VW-affären kommer före det Det är ingen jättestor position, men i händelse av att detta verkligen skulle bli en seriös konkurrent på elbilsmarknaden 2022, kommer jag inte att ta ut en snabb vinst och spelar ett långt spel.
Med Apollo Global Management i bakgrunden finns det verkligen muskler att göra saker, t.ex. slog de Buffett i budgivningen om Tech Data Ihre Datenschutzeinstellungen Utan Apollo i bakgrunden skulle jag kanske inte vara så bullish utan aktierna skulle redan vara sålda
Här är två spac-relaterade inlägg från den senaste månaden som handlar om batterier. Eos Energy systems (zinkbatterier, inte för elbilar utan för off grid lagring) och detta MP materials.
Jag har inte tillräcklig kunskap för att uttala mig starkare åt något håll. Om du får kommentarer från experter inom detta område, dela dem gärna här
Lefamulin verkar vara ett ganska lovande läkemedel.
Antibiotikaresistens är redan här (exakt ord). Påverkar behandlingen ganska ofta. I Finland är situationen dock ganska bra.
Man har misstänkt att t.ex. hög pneumokockresistens mot antibiotika i Sydeuropa har ökat covid-19-dödligheten. Bakteriell lunginflammation uppstår hos en del som en komplikation till svår virallunginflammation. I Italien har man dokumenterat hög pneumokockresistens mot makrolid- och betalaktamantibiotika jämfört med Sverige.
Ett helt nytt bakterieantibiotikum har inte kommit på årtionden. Måste fördjupa mig mer i lefamulin. Verkar vara ett derivat. Men mekanismen är ny och resistensen är låg. Effekten är densamma jämfört med den nya generationens fluorokinolon moxifloxacin och densamma jämfört med linezolid eller kombinationen av dessa två.
Nackdelarna är vid första anblicken av samma klass som antibiotika i allmänhet och Qt-tiden måste beaktas som med fluorokinoloner.
Om det efter marknadsintroduktionen inte uppstår några nya betydande nackdelar vid bredare användning, är lefamulin, Xenleta, ett mycket lovande nytt antibiotikum. Merck är inte med i detta i onödan.
I detta skede är man mycket långt kommen med läkemedlet. Jag antar att Naprivas aktiekurs kommer att stiga kraftigt eller att Merck verkligen köper upp företaget. Hade någon mer information om detta?
(Jag vill inte ha några fler irrelevanta kommentarer om läkemedelsmarknadsföring eller ogrundade korruptionsantyningar i denna diskussion.)
Fusion Fuel och HL Acquisition HCCH levererar Definitive merger-papper till SEC nästa vecka. Uppskattad sammanslagning i september baserat på detta.
Google Translate hjälper Hela artikeln ligger bakom en betalvägg, men en sammanfattning innehåller lite information.
“João Wahnon, en av Fusion Fuels grundande partners, avslöjade för Expresso att företaget och HL nästa vecka kommer att lämna in fusionsdokumenten till den amerikanska kapitalmarknadsmyndigheten, SEC” … “med slutförandet av transaktionen planerad till september.”
SPAQ har en intressant vecka framför sig. Om VW-avtalet bekräftas skulle det nog ta ett litet steg uppåt igen. Om det däremot meddelas att det inte blir något avtal, då skulle nog Fiskers framtid bli svårare.
Det är osannolikt att det blir så, eftersom VAG-koncernen redan tidigare offentligt meddelat att de uttryckligen vill dela MEB-plattformen med andra. Och det är inte heller ovanligt bland vanliga bilar i genomsnitt. Till exempel är delar av Fiat-, Opel/Vauxhall- och Alfa Romeo-plattformarna i stort sett utbytbara 1:1 med varandra, mellan liknande bilar.
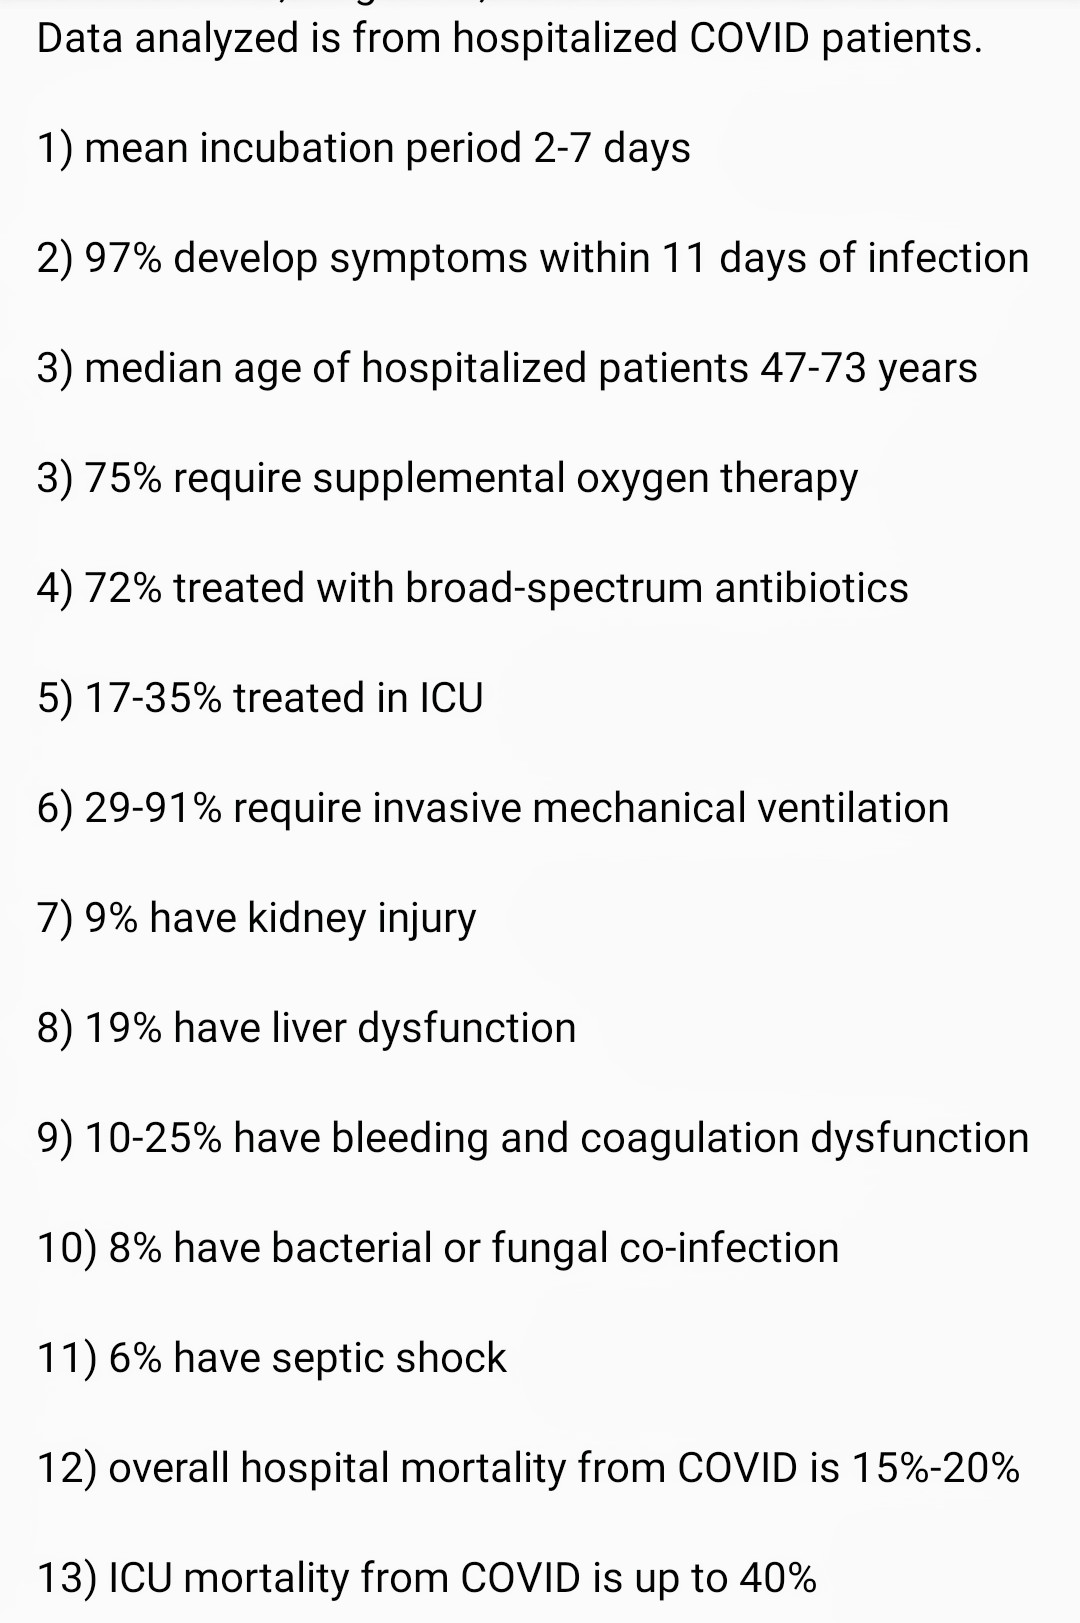
Jag delar härmed en JAMA-artikel som nyligen delades i Wuhan-gruppen.
Bredspektrumantibiotika används mycket ofta (72 %) vid sjukhusvård av COVID-19-patienter, trots att det handlar om behandling av en virussjukdom. Detta beror på den långvariga svåra lunginflammation som orsakas av coronaviruset, vilket ökar risken för bakteriell lunginflammation. På grund av den utbredda multiresistensen hos pneumokockbakterier är ett nytt antibiotikum mycket välkommet på detta område. Tiden får utvisa hur stor nytta det har vid behandling av COVID-patienter. Om det väljs korrekt är det säkert (detta “säkert” här är bara min kvalificerade gissning) en viktig del av behandlingen.
Safe-T (SFET) gjorde ett direct offering och aktien sjönk med -14 %. Hur är det, när de erbjöd warrants för 1,40 USD, betyder det då i praktiken att även de vanliga aktierna sjunker till 1,40 USD, från vilken de sedan någon gång stiger igen (om de stiger).
AVCT började idag gå upp +20% utan några nyheter verkar det som. Jag sålde mina aktier eftersom det känns som att det kommer att vara -20% imorgon igen. Får se om det var en dålig idé😁 kan hända att jag köper tillbaka om vi går ner till 3 dollar igen.
Safe-T:s dipp varade inte länge. Nu har den gått upp +12% och ligger nu igen ganska nära de senaste tidernas medelpris. Skulle man snart kunna tjäna pengar på det, när det har varit +/- 0 för mig i nästan en månad
Det är lätt att manipulera, så liten volym. Jag tror att det kommer att stiga när resultaten publiceras, eftersom Computex-intäkterna inte ingick förra gången. De har andra avtal också.
Jag tänkte behålla, jag skulle ha sålt en del om jag bara hade köpt 2,6 $ mer, det är synd att jag inte köpte det i alla fall.
Jag tog en liten spelposition i AYRO inför Teslas intäkter, när den flöt under föregående erbjudande på 5$. Ingen lång position, jag söker en swing till imorgon, om Tesla kommer med i SP500, tenderar dessa EV-aktier att följa med i uppgången. Moon or Fool..
Kändes säkrare än att ta en hävstångsposition över natten.
{“content”:“Tellurian (NASDAQ: TELL) verkar vara en slags hajpaktie. De planerar att bygga en LNG-produktionsanläggning i södra USA (tillstånd har erhållits, 30 % av designen är klar, finansiering saknas fortfarande). Indiska Petronet var på väg in, drog sig sedan ur och är nu tydligen på väg in igen (vilket åtminstone delvis förklarar årets svängningar). Dessutom sänkte en aktieemission på 30 miljoner dollar kursen (även om marknadsvärdet är 300 miljoner dollar). Erfaren ledning från branschen och insiders äger 56 %. Överskottet av LNG är nu stort (och priset lågt), men deras bedömning är att den nuvarande och framtida kapaciteten inte kommer att räcka för att möta den växande efterfrågan de närmaste åren.”,“target_locale”:“sv”}
Med AYRO gjorde jag denna vecka en ynklig 5%-ig swing över natten, men om man tittar på tidigare dagliga uppgångar har studsen ibland varit 20%+. Aktien har nu fallit 50 cent under den föregående emissionen. Företaget har gjort flera emissioner på kort tid, utan förvarning, men jag vet inte hur sannolikt det är att nästa emission skulle ske under fem dollar?
Om det fortsätter att sjunka tillräckligt lågt kunde jag överväga en spekulativ position för en längre innehavstid (under 3$), men innan dess försöker jag mig på dessa små swings. Ayro skiljer sig från andra EV-företag genom att fokusera på servicesektorn. Matleveranser, kortdistansfordon.
Så vitt jag förstår ingår Segways grundare, som tidigare gjorde en exit, i företagets ledning. Jag funderar på om det kan finnas något liknande i bakgrunden här. Företagets fabrik ligger i Texas, så de kommer förhoppningsvis att dra nytta av talangerna och investerarna som Teslas Gigafactory lockar.
Har alla andra redan hunnit realisera vinsten från Innerworkings? Själv var jag långsam och sålde inte genast när köpordern offentliggjordes, nu är omsättningen så låg att jag måste nöja mig med 2,75.
 Det är ingen jättestor position, men i händelse av att detta verkligen skulle bli en seriös konkurrent på elbilsmarknaden 2022, kommer jag inte att ta ut en snabb vinst och spelar ett långt spel.


 Hela artikeln ligger bakom en betalvägg, men en sammanfattning innehåller lite information.