We view this as a meaningful milestone, not only for Smart Eye, but for the automotive safety ecosystem more broadly. This is the first time an OEM has taken the step from theory to deployment when it comes to camera-based alcohol impairment detection. In our view, this is unlikely to remain an isolated case. While adoption will not happen overnight, we expect spillover effects as other OEMs observe both how technically undemanding the feature is in terms of processing power, and the regulatory benefits of implementing similar functionality, such as EURO NCAP scoring.
In discussions with management, we have learned that Smart Eye’s intoxication detection feature requires little to no additional processing power. The algorithm is built on the same core signals already generated by the DMS, meaning that OEMs can enable the feature without adding new sensors or materially increasing power consumption. This significantly lowers the technical and economic threshold for adoption and makes intoxication detection one of the more attractive incremental safety upgrades available to OEMs
Importantly, regulation is moving in the same direction. Under the 2026 protocol, Euro NCAP awards two points for a DMS capable of detecting impairment from alcohol or drugs, with the weighting of these points set to increase in coming years. This creates a clear incentive structure for OEMs to adopt impairment detection over time, particularly as safety ratings become an increasingly important differentiator.
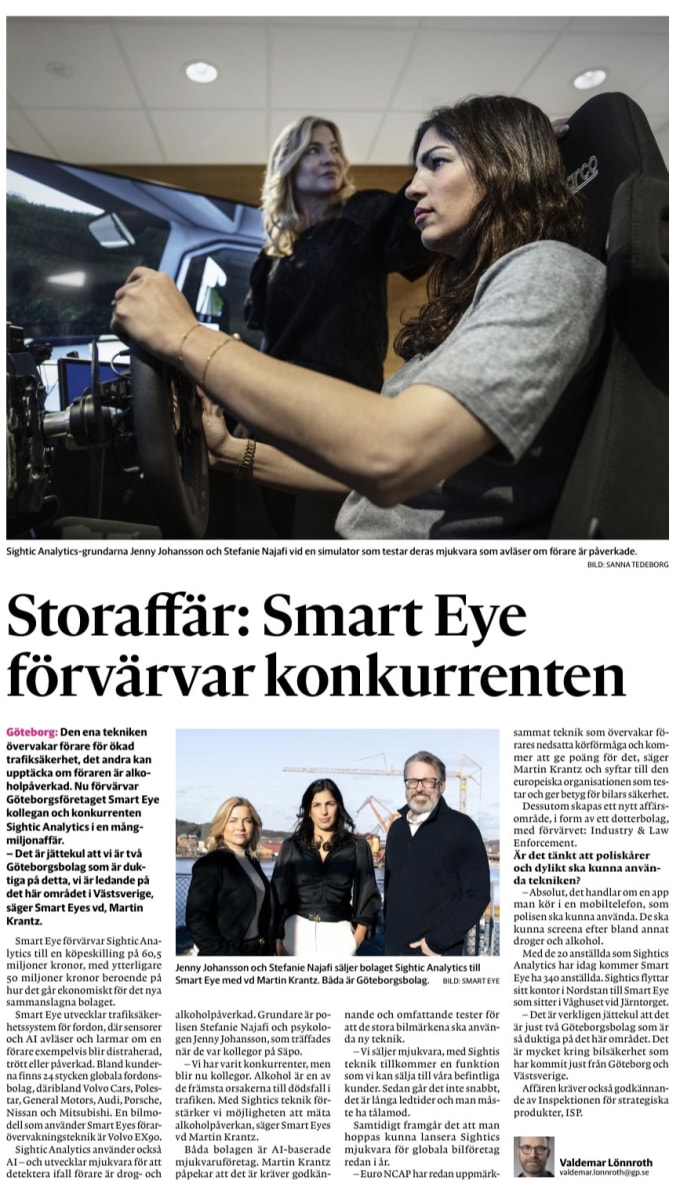
Sightic on maailman johtava toimija positiivisten tietoaineistojen, tiedonkeruumenetelmien ja algoritmien kypsyyden osalta väärien positiivisten signaalien minimoinnissa.
Kauppahinta: Kiinteä hinta on 60,5 miljoonaa kruunua (SEK), joka maksetaan Smart Eyen uusina osakkeina.
Lisäkauppasumma: Lisäksi voidaan maksaa enintään 50 miljoonaa kruunua perustuen taloudellisiin ja toiminnallisiin tavoitteisiin vuoteen 2030 mennessä.
Ajoitus: Kaupan odotetaan toteutuvan maaliskuussa 2026, kun viranomaishyväksyntä (ISP) on saatu.
Henkilöstö: Smart Eyen palvelukseen siirtyy noin 20 työntekijää.
Strategiset hyödyt ja tavoitteet
Teknologinen loikka: Yhdistämällä Sighticin algoritmit ja Smart Eyen laajat tietokannat yhtiöt pystyvät kehittämään päihtymystunnistusta nopeammin ja kustannustehokkaammin.
Uusi liiketoiminta-alue: Smart Eye perustaa uuden Industry & Law Enforcement -yksikön, joka keskittyy muiden aineiden kuin alkoholin tunnistusmenetelmiin.
Markkinat: Yhdistetty teknologia on valmis sarjatuotantoon autonvalmistajien (OEM) kanssa jo vuoden 2026 aikana.
" 2026 has started strongly, and when we look back in a few years, we will likely see it as the year when the fight against impaired driving reached a turning point."
Nykyisille omistajille keskeistä: ”The Board of Directors intends to issue the new shares pursuant to the authorization granted by the Annual General Meeting on 13 May 2025. Based on the volume-weighted average price (VWAP) of the Smart Eye share during the last 20 trading days prior to the signing of the share transfer agreement, 721,410 new shares will be issued in connection with the transaction, corresponding to a subscription price of SEK 83.86 per share. The share issue will result in dilution of approximately 1.9 percent based on the number of existing shares in the Company.”
Noh onhan tämä parempi varmaan kuin käteisen polttaminen, mutta toivoisin yhtiöltä täyttä fokusta nyt siihen vapaan kassavirran positiivisuuteen.
Ei ole mitään hopeareunusta tässä kaupassa. 20 henkeä lisää palkkalistoille syö rotan lailla operatiivista kassavirtaa. Sitten kun ennusteet meneekin pieleen, yritysosto negatiivisen kassavirran muodossa onkin ollut hinnaltaan jotain aivan toista kuin kuviteltiin ja lopulta antia pukkaa. Ei näin.
Itse olen luottavaisempi että SmartEyella tunnistetaan mitä tarvitsevat - tuskin he vaan hyvää hyvyyttä ostelevat kotikaupungin yritystä. Näen tämän pienenä täsmäiskuna vahvistaa omaa asemaa markkinoiden numero ykkösenä. Kuten Martin on todennut, on hänellä “skin in the game”.
Tätä yrityskauppaa ollaankin osattu jo useampi vuosi odotella palstalla. Kysymys on ollut enemmän, että milloin kauppa tapahtuu kuin että tapahtuuko. Vaikea oli nähdä, että Sightic olisi menestynyt itsenäisenä, jos DMS:n yhteyteen saadaan päihtyneenä ajamisen tunnistus alle euron lisenssihinnalla. Kauppahinta on minusta ihan ok. Usassa on nyt kovasti pöhinää päihtyneenä ajamisen estävän tekniikan parissa ja luulen, että lainsäädäntö saadaan pian laitettua käytäntöön. Samoin EuroNCAP pisteyttää jo alkoholin tunnistuksen. Minulle tämä oli odotettu hyvä uutinen. Vahvistaa ajatustani siitä, että juopuneena ajon tunnistus tapahtuu nimenomaan DMSn kautta ja Martin on myös kommunikoinut, että yritysostot tapahtuvat niin, että eivät vaaranna positiivista kassavirtaa.
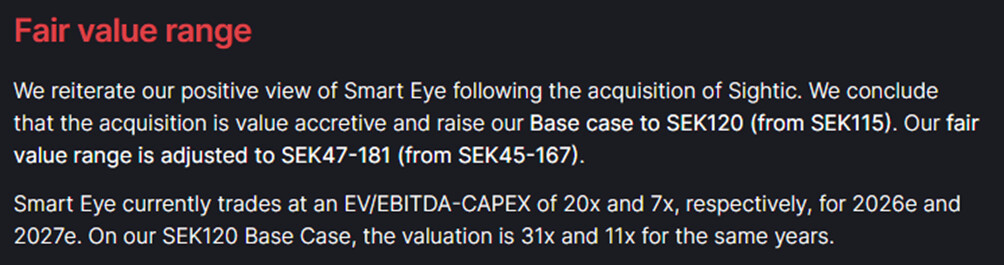
Redeye kommentoi Smart Eyen Sightic-yrityskauppaa, joka poistaa merkittävimmän kilpailu-uhan kamerapohjaisessa päihtymystilan tunnistamisessa ja asettaa yhtiön hallitsemaan markkinasegmenttiä, josta uskomme tulevan DMS-järjestelmän päälle rakennettava vakioturvaominaisuus. Oletuksiemme perusteella kauppa vastaa noin 6,9–1,4-kertaista käyttökatetta (EBITDA) vuosina 2028–2030. Tätä taustaa vasten nostamme sekä pitkän aikavälin keskimääräistä myyntihintaa (ASP) että perusskenaarion arvostusta.
Vahvistunut luottamus markkinaosuuteen ja keskimääräisen myyntihinnan (ASP) nousuun saa meidät nostamaan perusskenaariomme (Base Case) 120 kruunuun.
Redeyen haastattelu, Martin ja Sighticn edustajaleidit, toisella poliisitausta ja toisella psykologitausta, käyvät läpi, että olivat kilpailijoita, eivät enää. Sighticit eivät vaikuta katkerilta vaan yrittävät nähdä hyötyjä. Olisivat tehneet samoja testejä. Martin toteaa, että datan kerääminen on kallein ponnistus, pitää olla aineiden vaikutuksen alaisena ajamista. Puhuvat test tracks. Martin kertoo, että oikeilla autoilla suljetulla radalla ja se on todella kallista. (Kommentti: kuka hullu?)
Smartti osti osaamista ja dataa. Autot luonnollisesti, mutta työkalut viranomaisille myös aineiden vaikutuksen alaisuuden seulontaan, phones ja muut laitteet käyttöympäristonä.
Jenkkilästä Martin ei osaa sanoa, miten etenee ja antavatko eurooppalaisten käsiin valvontaa. Autoista toteavat, että järjestelmät on pakko kehittää yhdessä autonvalmistajien kanssa, koska piipitys ei varmaankaan kännistä/huumekuskia pysäytä vaan auton täytyy immobilisoitua. (Komm: Siitä tuleekin ponnistus, väärät positiiviset hälytykset lamaannuttavat auton…) Eurooppa etenee lainsäädännön ja NCAP testauksen kautta, autonvalmistajat haluavat hyvät pisteet testeistä.
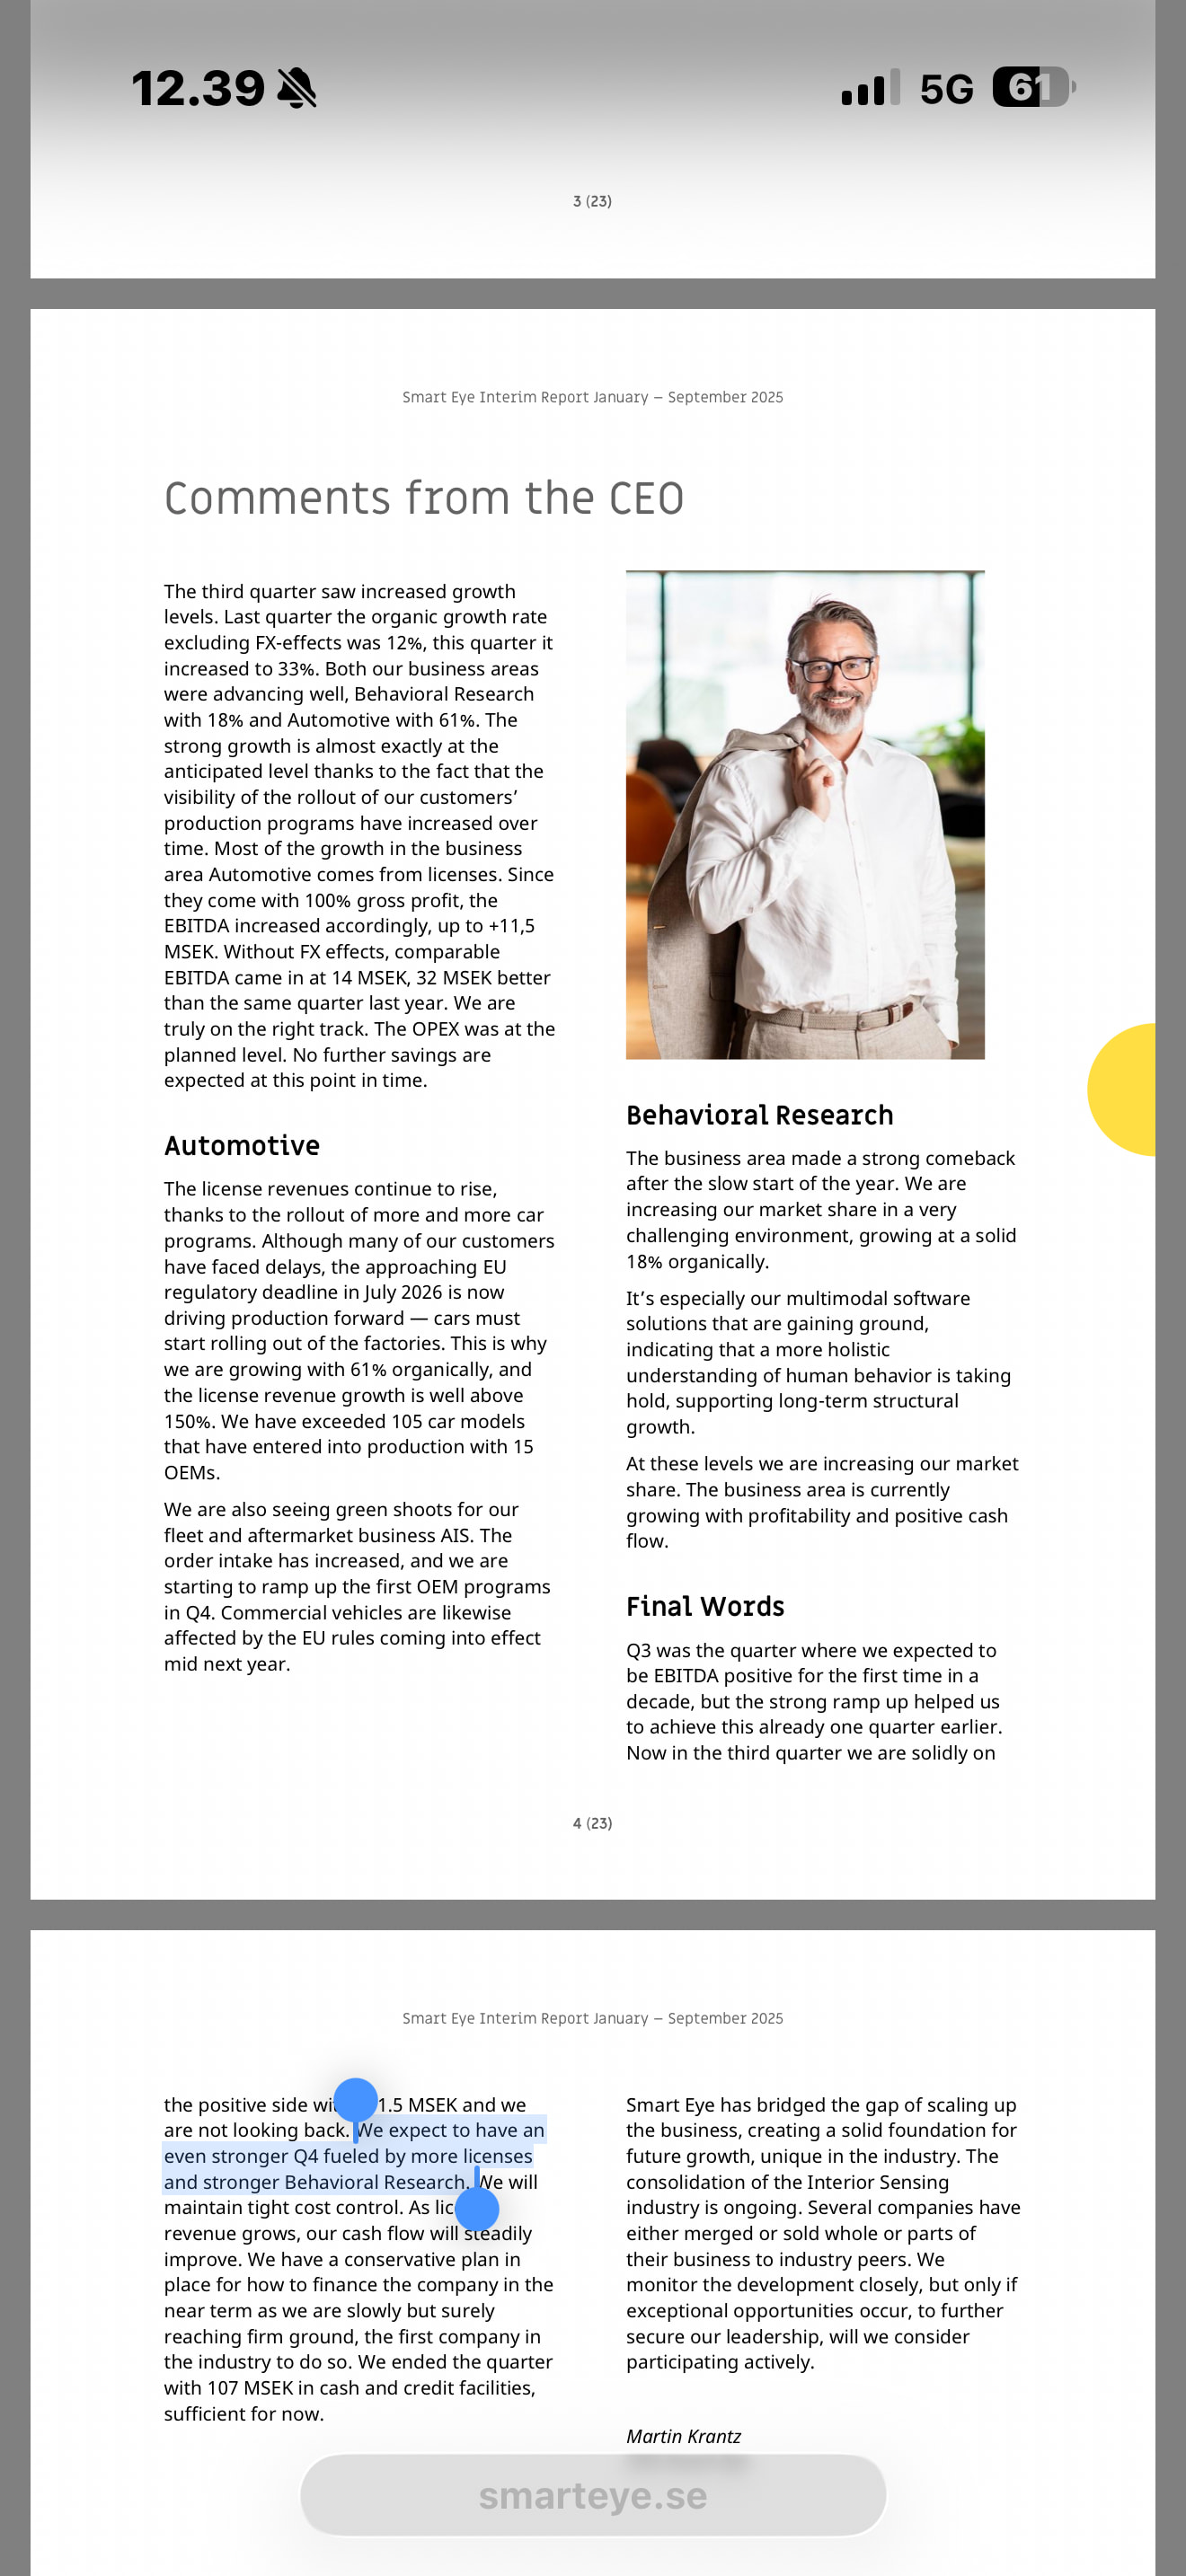
Q3:n yhteydessä toimari antoi kuvan että vahvaa Q4:sta ja vuoden loppua olisi lupa odottaa. Olen myös ymmärtänyt että q4 on yleensä kausiluontoisesti vahvin? Noh, pian se nähdään mitä tulee. Itse lisäillyt jo ennestään suuren positioon, sillä näen nämä 70sek tasot kyllä kelpo pelipaikkana
Redeye odottaa Smart Eyen 17. helmikuuta julkaistavan Q4-raportin osoittavan 13 %:n vuotuista (y/y) liikevaihdon kasvua ja saavuttavan 18 miljoonan kruunun (SEK) käyttökatteen (EBITDA). Seuraamamme OEM-myyntiluvut sumentavat näkymiä, sillä kehitys Q3:n ja Q4:n välillä on ollut neljännesvuositasolla (q/q) melko negatiivista. Nämä myyntiluvut muodostavat kuitenkin vain noin 14 % arvioimistamme liikenteessä olevista autoista, joissa on Smart Eye DMS. Näin ollen, vaikka näissä tuotantoluvuissa ja epäsuotuisissa valuuttakurssimuutoksissa (FX) on vastatuulta, odotamme autoteollisuuden jatkavan peräkkäistä kasvua kohti GSR-säädösten (General Safety Regulation) täytäntöönpanoa vuoden 2026 puolivälissä.
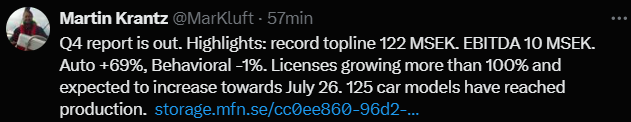
Mulla on niin pieni omistus firmasta että en ole perehtynyt tulosodotuksiin ja en osaa sanoa miten saavutettu tulos vertautuu niihin. Valuuttakursseista vastatuulta. Automotive kasvussa 69% Q4 ja koko vuoden EBITDA niukasti plussalla.
Net sales amounted to SEK 122.3 (100.3) million, an increase of 22%. Organic growth was 26% in the quarter. FX impacted sales with SEK -12.2 million in the quarter, and an adjustment of NRE revenue affected the same period last year with SEK 6.2 million.
• Gross profit amounted to SEK 101.5 (90.2) million, and gross margin amounted to 83% (90%).
• EBITDA amounted to SEK 10.2 (-18.7) million. FX impacted EBITDA with SEK -5.0 million.
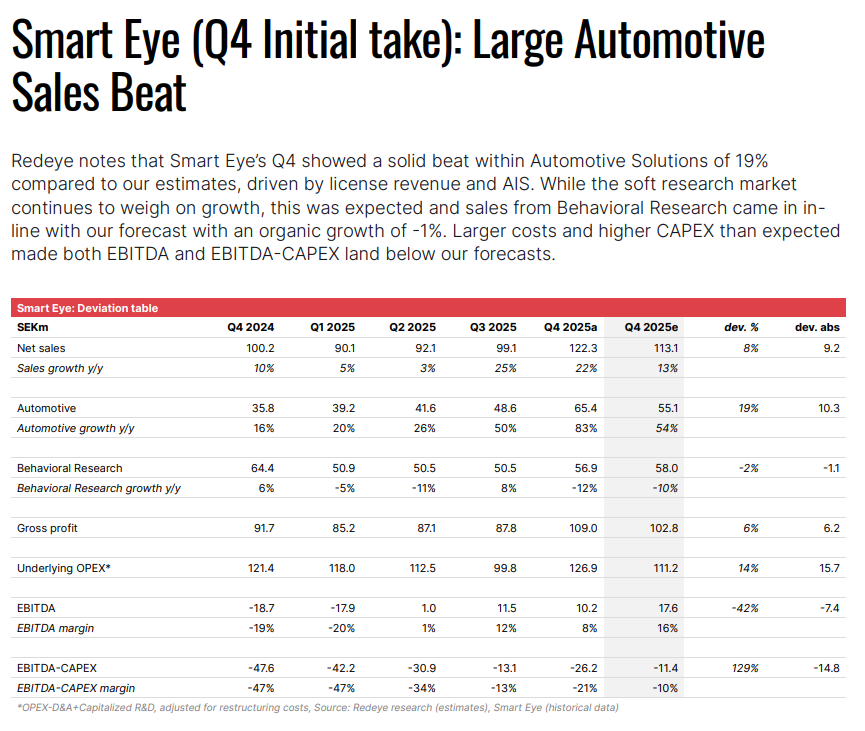
Ensisilmäyksellä olen tyytyväinen tuohon tulokseen. Liikevaihto ja erityisesti automotive kasvoivat yli RedEyen ennusteiden (65 vs. 55), joskin SOP taisi olla hieman pienempi kuin ennakoitu (20 vs 30). Ei pipeline ole kuitenkaan kutistunut, eli olisiko jokunen malli alkamassa vähän myöhemmin (RoW?)
Automotive: Organic growth, excluding FX effect and NRE adjustment last year, amounted to 69%
Hieman antikliimaksina ilmeisesti RoW hidastelee DMS kanssa, kun taas Euroopassa pakko kiihdyttää…
Bruttomarginaali 83% vs. ennuste ~90% selittyy: “The higher share of AIS hardware sales, which has a lower gross margin, led to a decline in the overall grossmargin during the quarter.” … eli ei kai tätä nyt ihan negatiivisena asianakaan voi pitää.
EBITDA-tasolla jäätiin ennusteesta, mutta tämä selittyy mielestäni aika pitkälti kannustusohjelmalla
"The cost for the share incentive programs increased compared to the same period previous year with SEK 6.2 million. "
Tuosta korjattuna EBITDA olisi myös ollut Redin ennusteissa.
Isossa kuvassa firma porskuttaa eteenpäin ja maata alkaa olla jalkojen alla. Vielä kun volyymit vähän kasvavat niin kääntyy kassavirtapositiiviseksi.
Livehaastis olisi tarjolla klo 12 ketä kynnelle kykenee
20 new car models went into production during the quarter, much below our estimate of 35 and management’s indirect guidance of 40-50. While Automotive vastly beat our expectations on sales, the lower than expected gross margin for the group makes us believe the beat is mainly a result of higher AIS revenue than expected, connected to the Optix order announced earlier in 2025. Hopefully we will have some more clarity on this during the conference call later today.
EBITDA was SEK7m lower than our SEK17.6m estimate, and while our forecasts included the negative FX effect, we had not included the SEK6.2m impact from the incentive program. Excluding this, EBITDA was relatively in line with our forecasts, despite the beat of 8% on sales
Hienoa orgaanista +26% liikevaihdon kasvua ja selvästi yli redeye:n ennusteen. Ebitda jäi hieman ennusteista, mutta olin lukevinani että selittyy kannustinohjelmalla.
täytyy edelleen muistaa että DMS:stä tulee pakollinen 2026 heinäkuuhun mennessä, joten vauhti ei ole hidastumassa päinvastoin.
etenee siis minusta täysin suunnitelmien mukaan ja mitään negaa tuosta nyt vaikea hakea. Jos viimeaikaine pieni korjaus kurssissa otetaan huomioon niin odottaisin positiivista reaktiota, mutta mistä näistä enää tietää.
Redeye odottaa vihreää päivää Smartille:
”However, we expect the share to trade upwards today by at least mid-single digits on the strong sales development within Automotive.”
edit: Timontti tuossa hyvin jo avasikin tuota ebitdaa
Olipahan kvartaali. Kerroin tossa neljänneksen aikana, että Smartin menosta on kovasti ristiriitaisia fiiliksiä ja sama fiilis jää tästä tulosjulkaisusta. Ristiriitainen kuulostaa ehkä sanana negatiivisemmalta kuin tarkoitan. Sekä hyviä, että huonoja ajureita on. Liikevaihto reilusti yli omien ja punasilmän ennusteiden ja vielä ihan oikeasta paikasta eli automotive oli nyt ensimmäistä kertaa myynniltä suurempi kuin käyttäytymistutkinta. Erityisesti myyntiyllätys tuli AIS-tuotteista, joista osattiin odottaa hyvää tulosta, mutta mentiin kuitenkin vielä odotusten yli. Eniten kuitenkin ilahdutti Euroopan DMS-lisenssitulon kasvu tietäen, että tätä rallia on syytä odottaa kiihtyvää tahtia tämä vuosi. Varaa täällä on kasvaa sillä oletan muunmaailman olevan edelleen myynniltään suurempi kuin Eurooppa. Tiedetään myös, että lisenssitulo tulee kasvamaan muualla maailmassa. Kannattavuusriveillä hiukan jäätiin ennusteista myynnin rakenteen vuoksi.
Olisin toivonut, että nyt kuluvan kvartaalin kassavirran olisi ennustettu ainakin tavoittelevan Break Eveniä. Tästä ei kuitenkaan sanottu mitään. Toisaalta ihmetyttää välillä oma stressi tämän ympärillä, kun kuitenkin näyttää selvältä, että heittämällä mennään positiiviseksi kesällä ja käteiset kyllä riittävät sinne asti.
Cabin Monitoringin yleistymisen suhteen saatiin mielestäni aiempaa pehmeämpi lausunto, kun koko ohjaamon valvonnan kerrotaan yleistyvän vuosikymmenen loppuun mennessä. Tähän ajatukseen on ehtinyt kuitenkin jo tottua, kun Design Winejä ei ole tullut. Meneillään olevista tarjouskilpailuista ja tuotantoon menevistä autoista kuullaan toivottavasti lisää Redeyen tuloslähetyksessä.