Voin vastata näihin jo nyt:
-
Ohjeistatte Learningin “selvästi yli 23 %:iin” ja merkittävään konsernitason liikevoiton parannukseen, mutta H1:n marginaalit olivat suunnilleen tasaiset ja kannatte yritysostojen integrointi- ja teknologiatransformaation kuluja. Mikä konkreettisesti kuroaa eron umpeen — ja kuinka suuri osa siitä on Espanjan opetussuunnitelmasykli, joka mekaanisesti kääntyy ensi vuonna?
Learning on niin kausiluonteista liiketoimintaa ja kuten sanoit H1 ei tapahdu suuria muutoksia suuntaan tai toiseen, eikä myöskän Q4 eli kun nähään Q3 luvut niin aika hyvin tiedetään mihin asettuu koko vuosi. Siks tätä on mun mielestä turha kysyä Q3 raportin julkaisun jälkeen.
Perus kysymys joka pitäisi mielestäni aina kysyä on myös konsernirakenne. Johto ei ikinä vastaa tähän kunnolla ja puolustaa nylyistä rakennetta joka on täysin väärä. Arvonluonnin kannalta on itsestään selvää että Sanoma tulisi jakaa. Learning on korkeakatteinen, yleiseurooppalainen kasvuomaisuus; Media Finland rakenteellisesti supistuva kotimainen liiketoiminta. Miksi niiden pitäisi olla samassa yhtiössä? Puhtaasti eurooppalainen K12-Learning-yhtiö saisi lähes varmasti merkittävästi korkeamman arvostuskertoimen kuin konserni yhdistettynä tänään — mikä on strateginen logiikka niiden pitämiselle yhdessä, muu kuin Median tuottama kassavirta?
Tämä on hallituksen päätös, joten johdon on vaikea ottaa siihen sen tarkemmin kantaa. Muuta strategista logiikkaa on vaikea nähdä, kuin tuo mainitsemasi.
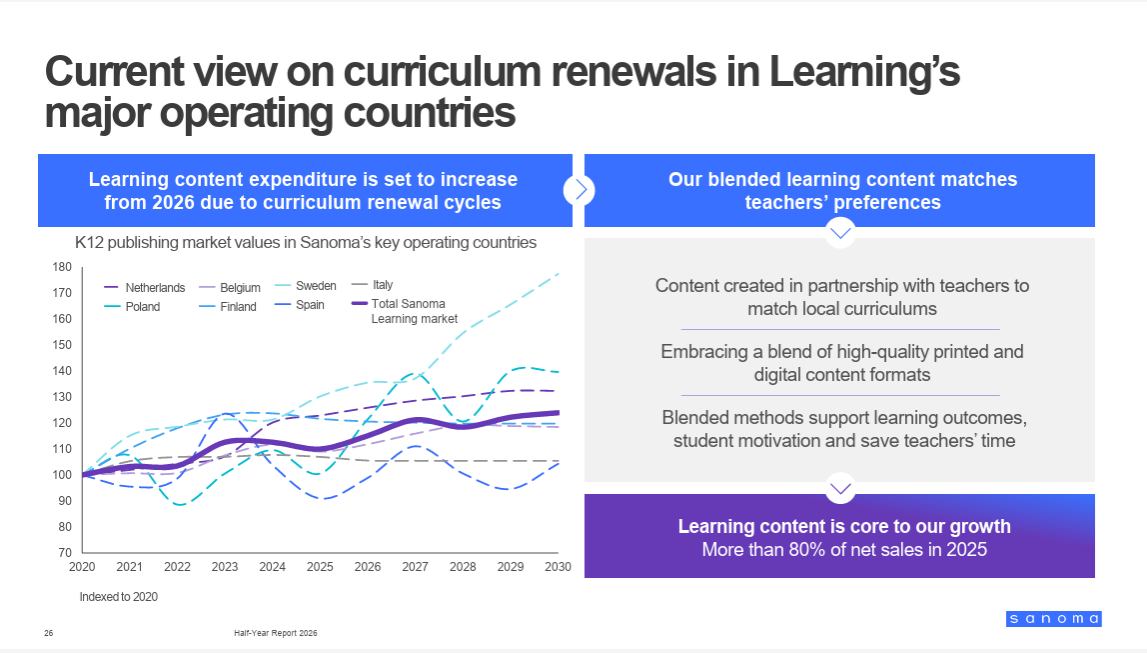
Jos jätän pois vuoden 2026 yritysostot ja opetussuunnitelmauudistusten syklit Ruotsissa, Puolassa, Espanjassa ja Italiassa, mikä on Learningin todellinen orgaaninen kasvu — volyymina, ei hintana? Raportoitu kasvu näyttää koostuvan uudistuksista, inflaatiota nopeammista hinnankorotuksista ja yritysostoista, ja haluaisin tietää, mitä liiketoiminta tekee vuonna, jossa ei ole uudistusten tuomaa myötätuulta.
Vastaus näkyy tulosmateriaalien liitetiedoissa tässä kuvassa
Olette ottaneet keskimääräistä suurempia hinnankorotuksia useana vuonna peräkkäin. Missä vaiheessa hinta muuttuu asiakaspoistumaksi — alkavatko koulut jo vastustaa, lykätä käyttöönottoa tai pitää vanhoista painoksista kiinni pidempään?
Mulle ei ole välittynyt kuva inflaatiota suuremmista hinnankorotuksista, mikä on toki keskimääräistä suurempi jos kattoo ajanajaksosta jolloin inflaatio oli matalampi. Jos opetussuunnitelmat uudistuu niin kyllä ne materiaalit on käsittääkseni kuitenkin uudistettava sen mukaisiksi ja koulut ei voi valita koska opetussuunnitelmauudistukset muuttuu. Varmasti hinnoitteluvoima riippuu alueellisesta kilpailusta.