Kun yritys alittaa odotukset, niin markkina loogisesti laskee odotuksiaan yritystä kohtaan. Varmasti negatiivinen avaus tulossa.
Noiden vanhojen pohjien alittaminen on kuitenkin aika karhuinen näkemys. Näinköhän markkina rupeaa rankaisemaan yritystä historian kaaottisimman kvartaalin perusteella? Tästähän pitäisi lähteä asteittain parantamaan marginaaleja?
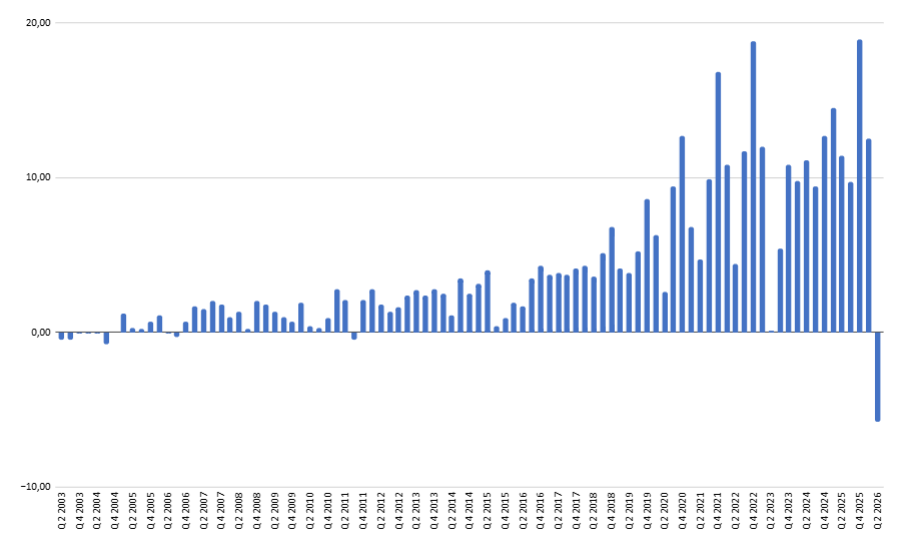
Esimerkkinä vielä kvartaaliennusteista: @Juha_Kinnunen on ennustanut Q3:lle EBITA%:in pohjat - 12,8% versus Q2 14,6% (toteutunut). Tässäkin on varmasti analyytikko arvioinut kertaerien aikataulutusta vähän kieli poskella, joten en uskaltaisi sanoa, onko iso kuva noin karhuinen. Tässä vielä vanhat kvartaaliennusteet isomman kuvan hahmottamiseksi
Toisaalta tuo mainittu pohja, ei ATL, on vain alle kuukauden takaa, eikä silloin ollut tietoa selvästi alemmasta kysynnästä ihan perusRevenion tuotteille.
En ihmettelisi että kymppi käydään kokeilemassa piankin, ellei sitten puhelussa kaikelle ole hyvä selitys.
Onko @Juha_Kinnunen tänään toimitusjohtajan haastattelu kuten aikaisemmin? Pro forma lukuja kun katsoi viime vuodelta, niin Visionixin osalta on tehty tappiota. Johtuuko vanhoista rahoituskuvioista vai mistä, koska rahoituskulut olivat aika isot, mutta kuitenkin. Viimeistään pääomamarkkinapäivässä saa avata, että miten Visionixin tuloskuntoa saadaan parannettua, ettei tässä ole ostettu pelkkää liikevaihtoa.
Edit. Merkintäoikeusantia varten ei kauhean hyviä näyttöjä annettu. Mikäli ei tulospuhelussa/pääomamarkkinapäivässä saada vakuutettua, että tämä kääntyy parempaan nopeasti, niin ei taida merkintähinta kauhean korkea olla.
Yritetäänkö tässä oikein karhuta kun on tilaisuus, jotta tankkaaminen onnistuisi edullisemmin . Näen tämän, kuten sanottu, kaoottisen kauden numerot lievästi positiivisena. Lievästi siksi, että riskejä toki on.
Asuntokauppaa tehneenä: Tilanne on kuin suursiivouksessa, äkkiä katsoen näyttää siltä että kaikki sekoitetaan. Siivouksen jälkeen nopea järjestely ja kaikki on entistä ehompaa. Ehkä tässä on vielä parempi verrata pintaremonttiin, ellei peruskorjaukseen.
Kaaoksessa kämppä on helppo hinnoitella väärin.
Hyppäsin Revenion kelkasta noin vuosi sitten 24 euron kurssitasoilta pois kun yhtiön kasvunäkymä näytti takkuilevan ja osakekohtainen tulos oli laskusuunnassa, ajattelin että maailmalta saa laadukkaampaa liiketoimintaa ja parempaa kasvua parempaan hintaan joten kannattaa ottaa tämä kommentti suolan kanssa.
Sivusta olen hiukan seurannut Revenion kulkua tuon jälkeen ja näillä näytöillä osakkeella ei ole mitään asiaa takaisin salkkuuni. Jo tuo Visionix yritysosto herätti kysymysmerkkejä että tehdäänkö tässä klassinen “diworsefication” yritysosto, eli ostetaan huonompilaatuista liiketoimintaa kasvun toivossa.
Ainakin itselle tuossa raportissa nopeasti vilkaistuna on oransseja lippuja että orgaanista liikevaihdon kasvua ei nähdäkseni raportoitu, kertaeristä oikaistu liiketulos ja marginaalit on laskussa ja liiketoiminnan rahavirta painui pakkaselle. Johdon palkitsemispolitiikka näyttää olevan sidottu osakekohtaiseen tulokseen ja yhtiön markkina-arvoon eli sinällään johdon pitäisi olla osakkeenomistajien asialla, mutta yhtiön tulevaisuus on nyt todella paljon riippuvainen että kuinka hyvin tuo yritysosto saadaan jalkautettua ja saadaanko niitä kuuluisia synergiaetuja vai ei. Itse en osaa tähän kysymykseen vastata, tyhmä kun olen, niin pysyttelen kaukana osakkeesta kunnes näyttöjä alkaa tulemaan.
On joo, siihen olen tässä yrittänyt valmistautua uuden datan avulla.
Pro formien perusteella avainluvut näytti minusta siltä mitä kerrottiinkin. H1’26 vielä hankala tulkita mutta 2025.
Rahoitus laitetaan kuitenkin uusiksi, niin näillä ei hirveästi merkitystä. Täällä on lisäksi varmaan valuuttakurssivaihteluihin liittyvät kulut (kuten Reveniolla). Kannattaa keskittyä operatiiviseen.
****
Yleisesti Q2-luvuista hätäisesti: käytännössähän se oli “vanha Revenio”, joka petti tulosluvuissa. Kaksi asiaa, liikevaihdon kasvun puute ja myyntikatteen heikentyminen. Eivät raportoi suoraan mutta kertoivat:
“Neljänneksen aikana vanhan Revenion liikevaihto pysyi edellisvuoden tasolla.”
“Myyntikateprosentti oli toisella vuosineljänneksellä 64,7 (72,6) %. Lasku johtui noin 2 prosenttiyksikön Visionix laimennusvaikutuksesta sekä noin 5 prosenttiyksikön heikennyksestä Revenion liiketoiminnassa, mikä johtui muun muassa kohonneista tulleista sekä elektroniikkakomponenttien yksikkökustannusten noususta.”
Visionixin “kuukausi” näytti olevan suunnilleen odotettu, mutta kyllähän tässä on vielä tonkimista paljon. Enempää en viitsi kommentoida täällä päivän aikana, raportti sitten kaikille sijoittajille samaan aikaan.
Haastattelu ei kyllä vastannut kovin moneen omaan kysymykseen. Onko yrityskauppaa perusteltu pelkästään sillä, että markkina kasvaa näennäisesti 2.5 miljradiin? Toki revenio saa jalkaa väliin varmasti omaan asiakaskuntaan visionixin täydentävillä tuotteilla ja vice versa icaren tuotteita voidaan myydä hyvinkin valmiille asiakaspohjalle esim RETCAD AI:n kanssa. Kuulemma kyselyitä on tullut kattavampien laitekokonaisuuksien toimittamisesta? Voiko Reveniota verrata nyt esim topconiin, koska portfolio on niin kattava ?
Onko oct kameralle tarkoitus kehitellä sitten thrionan toimesta AI malli oct kameralle useammalle sairaudelle (tämä voisi olla järkevää, mutta vaatii vähintään kymmenen miljoonan investointeja). Ymmärtäisin kyllä tälläisen paketin, mutta scope menee vaan johonkin 5 vuoden päähän.
Iso mutta, jos tässä pohjabusiness pysyy hyvänä, ja pikkuhiljaa visionixiä ja koneistoa petrataan kuntoon, niin mikäs siinä. Näen kyllä kasvuajureita, mutta vahvempi kannattavuus tulee hitaasti.
Mahdollisuuksia on nyt niin paljon, että vaikea päättää mihin suuntaan lähteä kehittämään
Ajattelin itsekseni että Juha on ollut aina kovin bullish Revenion suhteen, joten näin suurta pudotusta ei luultavasti olisi näköpiirissä. Itse ajattelin 18€. Nyt näyttää että uudeksi tavoitehinnaksi on tullut 19€. Osta suositus säilyy. Ei Juhan mieltä niin vaan käännetä vaikka vanha Revenio ei kasvaisikaan. Itse en yli kymppiä maksaisi nykysuorituksesta. Tulevaa mahdollista käännettä en myöskään osaa arvioida, mutta tuohon 19€ on sitä täytynyt aikalailla hinnoitella ja onhan sitä lätkämailaa tarjolla. Näinköhän maila kestää vai meneekö poikki seuraavasta lämäristä?
Operatiivinen rahavirta on juoksevalta kahdelta kvartaalilta ollut historiallisen heikko. Käyttöpääomaan on sitoutunut alkuvuoden aikana selvästi normaalia enemmän rahaa.
Tota joo, kuuntelin haastattelun. Core vuotaa, kasvua ei tule ja kannattavuus heikkenee. Mutta kulttuuriauditista saatiin sentään positiivinen lopputulos.
Vielä kun olisi palkattu sellainen konsultti, joka kertoisi, että liikevaihto ja kannattavuuskin ovat ihan tärkeitä.
Mitä jos yksi Helsingin pörssin laadukkaimmista yhtiöistä on tullut alas yli 80 prosenttia – eikä vieläkään ole välttämättä halpa?
Reveniota rakastettiin pörssissä pitkään, ja iCare-silmänpainemittarit toivat yhtiölle loistavan kannattavuuden. Nyt tarina on kuitenkin muuttunut. Kasvu on ostettua, marginaalit ovat paineessa ja orgaaninen kasvu sakkaa. Käyn tällä videolla läpi Revenion nykytilanteen ja pohdin, onko osakkeessa tällä hetkellä houkutteleva turvamarginaali vai onko se arvostusloukku.
Videolla käsitellään muun muassa: Miksi vanhan Revenion orgaaninen kasvu hyytyi ja kannattavuus laski Q2:lla? Visionix-yrityskauppa: Uusi tukijalka vai merkittävä integraatioriski? Loppuvuoden 80 miljoonan euron merkintäoikeusanti ja kovenanttihaasteet. Härkä- ja karhuskenaariot: Mitä yhtiöltä vaaditaan, jotta nykykurssi on perusteltu? iCare HOME2:n todellinen potentiaali – vain optio vai varma kasvuajuri?
Strategia ja sen toteutus perustuvat neljään kulmakiveen:
Kliinisen varmuuden ja työnkulkujen tehokkuuden edistäminen yhdistetyillä tuoteinnovaatioilla ja työnkuluilla, jotka auttavat asiakkaita tarjoamaan parempaa silmien hoitoa
Kaupallisen menestyksen varmistaminen asiakaskeskeisellä toimintamallilla
Toiminnan tehokkuuden skaalaaminen tinkimättömällä laadulla
Henkilöstön ja kulttuurin kehittäminen perusvahvuutena
Taloudelliset tavoitteet vuosille 2027–2029
Orgaaninen liikevaihdon keskimääräinen vuotuinen kasvu (CAGR) 5–10 prosenttia vuodesta 2027 vuoteen 2029
25 prosentin oikaistu käyttökatemarginaali vuoden 2029 loppuun mennessä
Revenio Group järjestää pääomamarkkinapäivän Helsingissä tänään 15.9.2026 kello 14.00 alkaen. Yhtiön toimitusjohtaja Jouni Toijala ja muut johtoryhmän jäsenet esittelevät päivitetyn strategian. Tilaisuus on englanninkielinen.
Suhteellisen kovat on Inderesin ennusteet Revenion kannattavuudelle tulevina vuosina suhteessa tavoitteisiin. Käytännössä odotetaan että päästään vuonna 2028 jo vuoden 2029 lopun tavoitetasoon.
Tässä on Juhan kommentit Revenionin pääomarkkinapäivistä
Revenion tiistaina järjestämä pääomamarkkinapäivä selkeytti strategiakauden 2027-2029 näkymää. Päivitetty strategia rakentuu loogisesti Visionix-yrityskaupan tuoman laajemman tuotevalikoiman varaan, ja yhtiö pyrkii nyt vahvemmin tarjoamaan kokonaisratkaisuja potilaspolun varrelle. Samalla kun päivän anti, strategia ja uudet taloudelliset tavoitteet konkretisoivat näkymää, polku kohti täysiä synergiahyötyjä vaikuttaisi olevan pidempi kuin ennakoimme aiemmin. Merkittäviä toimenpiteitä tehdään vielä vuonna 2028, kun aiemmin ennakoimme raskaimman integraatiojakson loppuvan vuonna 2027. Emme ole tehneet muutoksia ennusteisiimme, mutta näemme niissä painetta vuoden 2028 osalta tämän viiveen takia. Muuten emme havainneet kokonaiskuvassa oleellisia muutoksia.
Kauppalehden pikauutisista yksi huomio, en edes tiennyt, että SEB ratsastanut näin matalalla tavoitehinnalla, ikävä kyllä, näyttää paljon realistisemmalta kuin Inderesin, kun merkintäannin ehdotkin vielä julkistamatta: SEB nostaa Revenion tavoitehinnan 13,70 euroon (aik. 13,60 euroa), toistaa pidä-suosituksen
Sen verran vielä lisään, että merkintäannin ehdot lienee viimeinen sisäpiiritieto, jonka jälkeen voisi kuvitella, että ikkuna sisäpiirin osakeostoille aukeaa. Tätä aion itse seurata tarkkaan, koska pidän ostojen signaaliarvoa tärkeänä.
 . Näen tämän, kuten sanottu, kaoottisen kauden numerot lievästi positiivisena. Lievästi siksi, että riskejä toki on.


 Miksi vanhan Revenion orgaaninen kasvu hyytyi ja kannattavuus laski Q2:lla?
 Visionix-yrityskauppa: Uusi tukijalka vai merkittävä integraatioriski?
 Loppuvuoden 80 miljoonan euron merkintäoikeusanti ja kovenanttihaasteet.
 Härkä- ja karhuskenaariot: Mitä yhtiöltä vaaditaan, jotta nykykurssi on perusteltu?
 iCare HOME2:n todellinen potentiaali – vain optio vai varma kasvuajuri?