On aika mielenkiintosta kyllä mun mielestä kokonaisuutena tää Revenion kehitys. Aikasemmin Revenio nähtiin niin varmana kassavirtakoneena ja Helsingin pörssin varmaan yhtenä parhaimmista yhtiöistä, jolla on paljon potentiaalia. Nyt tää yks yrityskauppa käytännössä on sijottajien mielessä vesittäny täysin Revenion “defensiivisyyden” (paremman sanan puutteessa), ja sijottajat näkee paljon (siis todella paljon ak:n tulkinnan mukaan) riskejä tässä osakkeessa. Käytännös tulee semmonen epäilys mulla et joko nykynen kurssitaso on yks parhaimpia ostopaikkoja pitkään aikaan, tai sitte Revenion maine vesittyy täysin jos tää yrityskauppa menee metsään. Nyt vaan sitte arvioimaan sitä integraation onnistumista ja sen riskejä varmaan pitkälti (vai?)
30 tykkäystä
Onhan Revenion tulos laskenut 2023, 2024 ja 2025. Toki on dollarista yms tullut vastatuulta, mutta onhan tähtiosake status ansaitusti kuopattu. Kertoimet sulannut ja ansaittu arvostus näkyy kurssigraafilla.
18 tykkäystä
Minun mielestä Revenion tapauksessa voi kysyä uskooko edes ylin johto tuohon yrityskauppaan kun eivät osta osakkeita,
Toivon että kauppa oli hyvä juttu.
10 tykkäystä
On hauska nähdä näin vilkasta keskustelua tässä ketjussa! Tuntuu sopivalta hetkeltä mainita, että kun Revenio julkaisee Q2-osavuosikatsauksensa ensi viikolla, yksityissijoittajien kiinnostus Pinpoint Estimates -palvelua kohtaan on suurta ja kasvaa edelleen.
Sijoittajat ovat jo jakaneet ennusteitaan, joissa odotetaan vakaata liikevaihdon kasvua, mutta hieman heikompaa kannattavuutta verrattuna edellisen vuoden vastaavaan neljännekseen.
Mitä mieltä olette — yltääkö Revenio odotuksiin vai yllättääkö se markkinat?
Lähetä oma ennusteesi ja vertaa sitä konsensukseen Inderesin Pinpoint-ominaisuuden kautta täällä: Revenio Group - Investerarkonsensus - Inderes
9 tykkäystä
Niin ne tarinat muuttuvat.
Nykyään uskotaan aika vahvasti tehokkaisiin markkinoihin ja joka ikinen asia on “priced in”.
Benjamin Graham tarinoi aikoinaan Mr Marketista, joka välillä on valmis maksamaan vaikka kuinka paljon osakkeesta X ja vastaavasti sopivalla päällä ollessaan on valmis myymään osaketta Y naurettavan halvalla.
Revenio näyttää hyvin klassiselta esimerkiltä aiheesta: aiemmin oltiin varmoja että tällä osakkeella mennään kuuhun ja viisi vuotta myöhemmin kirves on heitetty kaivoon ja todettu, että tästä ei tule mitään.
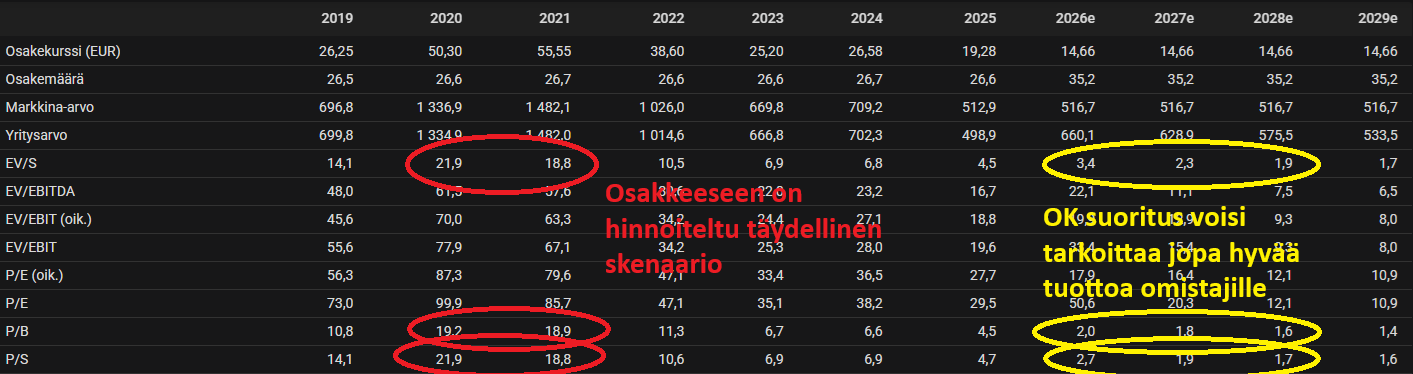
Revenion kohdalla ei tarvitse aivan hirveästi karrikoida ja ennustaa, kun voi katsoa vain lukuja.
Onko tämä yritys screaming buy yli 500 MEUR markkina-arvolla?

Onko tämä “laatuyritys”, mistä kannattaa maksaa kovin korkeat kertoimet?
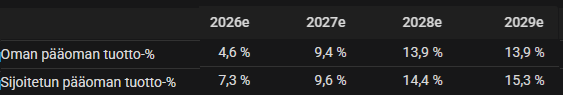
Reveniota seuraavat varmaan huomaavat noiden olevan aika kärjistettyjä esimerkkejä.
Mutta pidemmän päälle sijoitustarina tiivistyy tähän:
35 tykkäystä
Pieni tavoitehinnan korotus Kauppalehden pikauutisista: Danske Bank nostaa Revenion tavoitehintaa 20,00 euroon 19,00 eurosta, toistaa osta-suosituksen.
19 tykkäystä
Taidan olla tämän lapun suhteen 1. Kertaa tilanteessa että joudun/saan osakeannin yhteydessä saamaan merkintä oikeuksia? Kertokaa noviisille miten tää menee. Eli jos omistan 10000€ niin paljon noin suurinpiirtein tarvitsen rahaa jos lunastan osakkeet? Miten merkintäoikeudet myydään ja onko noilla merkittävää arvoa? Ja mitäs konkarit meinaatte tehdä? Itsellä ärsyttää kun revenion on jo nyt aikanoisessa yli painossa eli n 25% suorista osakkeista toisaalta osakkeissa on vaan noin 30% . Tää on minulle sikäli harvinainen osake että tällä hetkellä näyttäisi ajoitus menneen jiiriin ja aika hyvin tuottanut parissa kuukaudessa
1 tykkäys
Merkintäoikeusannilla on tarkoitus kerätä osakkeenomistajilta 80 miljoonaa ja osakkeita on tällä hetkellä noin 26,7 miljoonaa. Yhtä osaketta kohti tarvitaan siis n. 3 euroa uutta rahaa. 10 000 € sijoituksella nykykurssilla sinulla on osakkeita n. 667 kpl eli noin 2000 € olisi annissa laitettava rahaa kiinni.
8 tykkäystä
Kauppaan liittyvät suunnatut osakeannithan on jo tehty ja ne ovat nostaneet osakemäärää n. 29,2 miljoonaan. Tällöin tuo olisi n. 2,75 euroa per osake. Eli vähän vähemmän, mutta suuruusluokkahan ei tuosta tarkennuksesta muutu.
8 tykkäystä
Tässä on Juhalta ennakkoyhtiöraportti, kun Revenio kertoo Q2-tuloksestaan tiistaina 8.9. 
Toistamme Revenion osta-suosituksen 20,0 euron tavoitehinnalla. Revenio julkaisee tiistaina 8.9. kvartaaliraportin, jossa on mukana myös yhden kuukauden kontribuutio Visionix-yritysostosta. Haemme raportista erityisesti näkyvyyttä uuteen kokonaisuuteen: Visionixin vallitsevaan tuloskuntoon, integraation ensiaskeliin, loppuvuoden toimenpiteisiin sekä tulevan merkintäoikeusannin aikatauluun. Pidämme erityisen oleellisena operatiivisen tuloskunnon ja näkymän selvittämistä suuren prosessin keskellä. Konkretiaa tähän tarjoaa todennäköisesti uusi ohjeistus kokonaisuudelle.
11 tykkäystä
Mikäs homman nimi kun eilen loppuhuutarissa iso vaihto ja tänään isossa nousussa? Onko jotain blokkikauppaa ollut?
3 tykkäystä
Pörssin vaihtokärjessä oli aamulla terveysteknologiayhtiö Revenio, jonka osake kimposi pörssin avauduttua 8,6 prosentin nousuun.
DNB Carnegie nosti Revenion tavoitehinnan myöhään eilen illalla 15 eurosta 21,60 euroon.
28 tykkäystä
Tämähän taitaa mennä ihan pelikirjani mukaan , lienee myös pienimuotoinen helpotus @Juha_Kinnunen , että markkinatkin vihdoin alkavat uskomaan Revenioon eikä osta-suositus 20 e tavoitehinnalla ole ihan tuuleen huutelua vai miltä tuntui, kun kurssi huiteli alle 12 eurossa!? Taitaa muuten olla myös menossa “short squeeze”.
13 tykkäystä
Hyvältä näyttää pelikirjasi kannalta. Nyt pitää vaan yhtiön suorittaa. Jos luvut ja näkymät ovat samansuuntaisia mitä oletan, niin en ole huolissani näkemyksestä.
Kun olen tätä casea sijoittajille kertonut suhteellisen paljon viime kuukausina, niin moni on todennut, että hyvähän tämä olisi mutta ei vielä - odotellaan ja merkkarissahan sitä sitten saa. Näinhän se tietenkin on, mutta jos iso osa potentiaalisista sijoittajista ajattelee noin, niin jossain vaiheessa myyjät loppuu ja ostajille tulee kiirus. Ehkä nyt sitten kävi näin.
No katsellaan rauhassa. Ensi viikolla olemme viisaampia.
33 tykkäystä
Kotimittauksista tutkimusta alan kärkilehdessä.
https://pubmed.ncbi.nlm.nih.gov/42610624/
iCare HOME kyselytutkimus silmälääkäreille ja potilaille, mukana 157 silmälääkäriä, näistä 59% käytti kotimittausta. Siten saatu tieto vaikutti 85% tapauksista ja lisäsi hoitovarmuutta. Potilaista koki 72% kotimittauksen helpoksi.
"Conclusions: HT was generally valued by physicians and patients, increasing physician confidence and positively influencing patient well-being. Broader integration remains limited by patient financial barriers and physician skepticism about device reliability and patient proficiency. Further research on outcomes of HT use versus nonuse may help address these limitations."
15 tykkäystä
Karhuinen analyysi ja näkemys Sijoitustiedon Almanakalta.
Markkinathan olivat samaa mieltä, ja totesivat että 22-> 14€, mutta pientä reboundia on tulosjulkistuksen ja CMD alla tarjoiltu. Kyyti voi olla haipakkaa kun asiaa avataan.
Tiivistys:
Näöntarkastustaulussa ollaan päästy riville, jossa pitää alkaa arvailemaan mitä seuraavat kuvat ovat.
30 tykkäystä
Kauan ja hartaudella odotetttu puolivuotiskatsaus tuotti pettymyksen, mitä tulee analyytikoiden odotuksiin, toki liikevaihto ylitti konsensuksen, koska muut kuin @Juha_Kinnunen ei olleet lisänneet Visionix-liikevaihtoa vielä pakettiin : Revenio Group Oyj: Puolivuosikatsaus 1.1.-30.6.2026 | Kauppalehti
Huhtikuu-kesäkuu 2026
- Liikevaihto oli 39,3 (26,5) miljoonaa euroa, kasvua 48,1 %. Visionix on mukana konserniluvuissa kesäkuun alusta lähtien.
- Valuuttakurssien vaikutuksella oikaistuna liikevaihto kasvoi 50,7 % huhti-kesäkuussa
- Liiketulos oli 2,4 (6,1) miljoonaa euroa, ollen 6,1 % liikevaihdosta, laskua 60,9 %. Liiketulokseen vaikuttivat yrityskaupasta aiheutuneet, yhteensä noin 3,4 miljoonan euron kertaluonteiset kulut.
- Oikaistu liiketulos oli 5,8 (6,6) miljoonaa euroa, ollen 14,6 % liikevaihdosta, laskua 12,3 %
- Käyttökate oli 4,3 (7,2) miljoonaa euroa, ollen 10,9 % liikevaihdosta, laskua 40,9 %
- Liiketoiminnan rahavirta oli -2,4 (6,7) miljoonaa euroa
- Osakekohtainen tulos oli 0,020 (0,116) euroa
- Visionixin integraatio on edennyt kaupan toteuttamisen jälkeen suunnitelmien mukaisesti. Integraatiotyön keskiössä ovat olleet liiketoiminnan jatkuvuuden ja asiakassuhteiden turvaaminen sekä yhteisen organisaation, toimintamallien ja kulttuurin rakentaminen.
- Revenio järjestää 15.9.2026 pääomamarkkinapäivän, jonka yhteydessä esitellään Revenion päivitetty strategia
Tammikuu-kesäkuu 2026
- Liikevaihto oli 66,6 (52,6) miljoonaa euroa, kasvua 26,6 %
- Valuuttakurssien vaikutuksella oikaistu liikevaihdon kasvu oli 28,8 %
- Liiketulos oli 4,8 (12,7) miljoonaa euroa, ollen 7,2 % liikevaihdosta, laskua 62,4 %. Liiketulokseen vaikuttivat yrityskaupasta aiheutuneet, yhteensä noin 6,9 miljoonan euron kertaluonteiset kulut.
- Oikaistu liiketulos oli 11,7 (13,2) miljoonaa euroa, ollen 17,5 % liikevaihdosta, laskua 11,6 %
- Käyttökate oli 7,8 (15,0) miljoonaa euroa, ollen 11,7 % liikevaihdosta, laskua 48,1 %
- Liiketoiminnan rahavirta oli -5,8 (11,4) miljoonaa euroa
- Osakekohtainen tulos oli 0,112 (0,273) euroa
- Varsinainen yhtiökokous pidettiin 12.5.2026, yhtiökokous päätti ettei tilikaudelta 2025 jaeta osinkoa
Taloudellinen ohjeistus vuodelle 2026
Revenion uusi taloudellinen ohjeistus:
Revenio-konsernin valuuttakurssioikaistun liikevaihdon arvioidaan olevan 190–205 miljoonaa euroa, ja EBITA ilman kertaluonteisia eriä arvioidaan säilyvän tyydyttävällä tasolla.
Ohjeistuksen alaraja olettaa markkinakysynnän jatkuvan pehmeänä sekä asiakasaktiviteetin pysyvän hitaampana. Ohjeistuksen yläraja olettaa markkinaolosuhteiden paranemista yhdistettynä onnistuneeseen kaupalliseen toteutukseen.
Revenion aiempi taloudellinen ohjeistus:
Revenio perui aiemman taloudellisen ohjeistuksensa vuodelle 2026 13.4.2026 julkistetun yritysjärjestelyn johdosta.
17 tykkäystä
Ei tämä tosiaan kovin hyvin tainnut mennä kun jäätiin Inderesin kaikista luvuista.
(kuva Robokommentista)
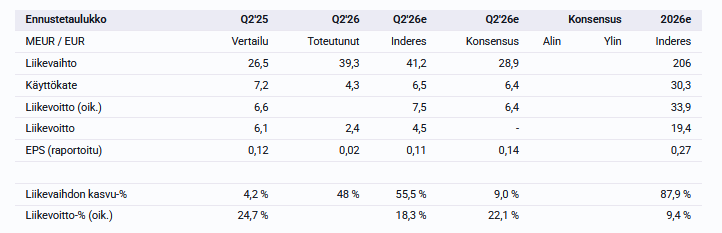
Edit: Lisätään vielä tämä joka kuvasta puuttuu.
Oikaistu liiketulos oli 5,8 (6,6) miljoonaa euroa, ollen 14,6 % liikevaihdosta, laskua 12,3 %.
Inderes ennusti 7,5M€ ja kasvua 13,6%
Edit 2: Vuoden pohjiin on aika pitkä matka johtuen viimeaikaisesta rivakasta noususta, mutta jos mietitään sitä että silloin pelättiin asioita ja nyt on tällaiset näytöt pöydässä… Ei varmaan pelot ainakaan hälvene tällä raportilla ihan kauheasti. Ei yllättäisi jos mentäisiin vielä uusiin pohjiin tänä vuonna.
38 tykkäystä
Jep, näyttää hyvin rumalta tulosalitukselta mikäli päärivien takaa ei löydy selittäviä tekijöitä. Tekoäly kylläkin poimi että kertaluonteiset kulut olivat 3,4 miljoonaa euroa Inderesin odottaman 3,0 miljoonan euron sijaan. Eli tästäkään ei löydy selittäjää riittävässä määrin.
Liikevaihto jäi siis odotuksista, ja samoin jäi kannattavuus (oikaistu EBIT-% oli 14,6 kun odotuksena oli 18,3) - eli vuotoa tapahtuu nyt molemmista päistä.
Osakekurssireaktio on kiinnostava nähdä vahvan heinä-elokuun jälkeen. Itse odotan että pohjat @ 11,86 € testataan piakkoin. Jos ei pitoa, olisi seuraava stoppi merkattu 9,80-9,50 € paikkeille. 
| Mittari (MEUR) | Q2/26 Toteuma | Q2/26e Inderes | Poikkeama / Huomio |
|---|---|---|---|
| Liikevaihto | 39,3 | 41,2 | Jäi ennusteesta -1,9 MEUR (-4,6 %). |
| EBITDA | 4,3 | 6,5 | Jäi ennusteesta -2,2 MEUR (-33,8 %). |
| Oikaistu EBIT | 5,8 | 7,5 | Jäi ennusteesta -1,7 MEUR (-22,7 %). |
| Oikaistu EBIT-% | 14,6 % | 18,3 % | Kannattavuus puristui selvästi odotuksia enemmän (-3,7 percentage points). |
| EBIT (raportoitu) | 2,4 | 4,5 | Jäi ennusteesta -2,1 MEUR (-46,7 %). |
| Kertaluonteiset kulut | ~3,4 | ~3,0 | Kertakulut toteutuivat hieman odotettua suurempina. |
| EPS (EUR) | 0,02 | 0,08 | Selvästi alle ennusteen. |
Edit @Sissos vastaus alla olevaan, ei ainakaan osaltani. Tässä verrataan toteutuneita lukemia odotuksiin nähden. Ja itse ainakin otan huomioon teknisen näkökulman - edeltävät pohjat ovat mittatikkuna. Ja tämän lisäksi Reveniota ei varsinaisesti ole hinnoiteltu alennuskertoimilla, joten jos molemmat päät vuotaa.. Meno on sitten sen mukaista, ja tämä näkyi jo heti avauksessa.
27 tykkäystä
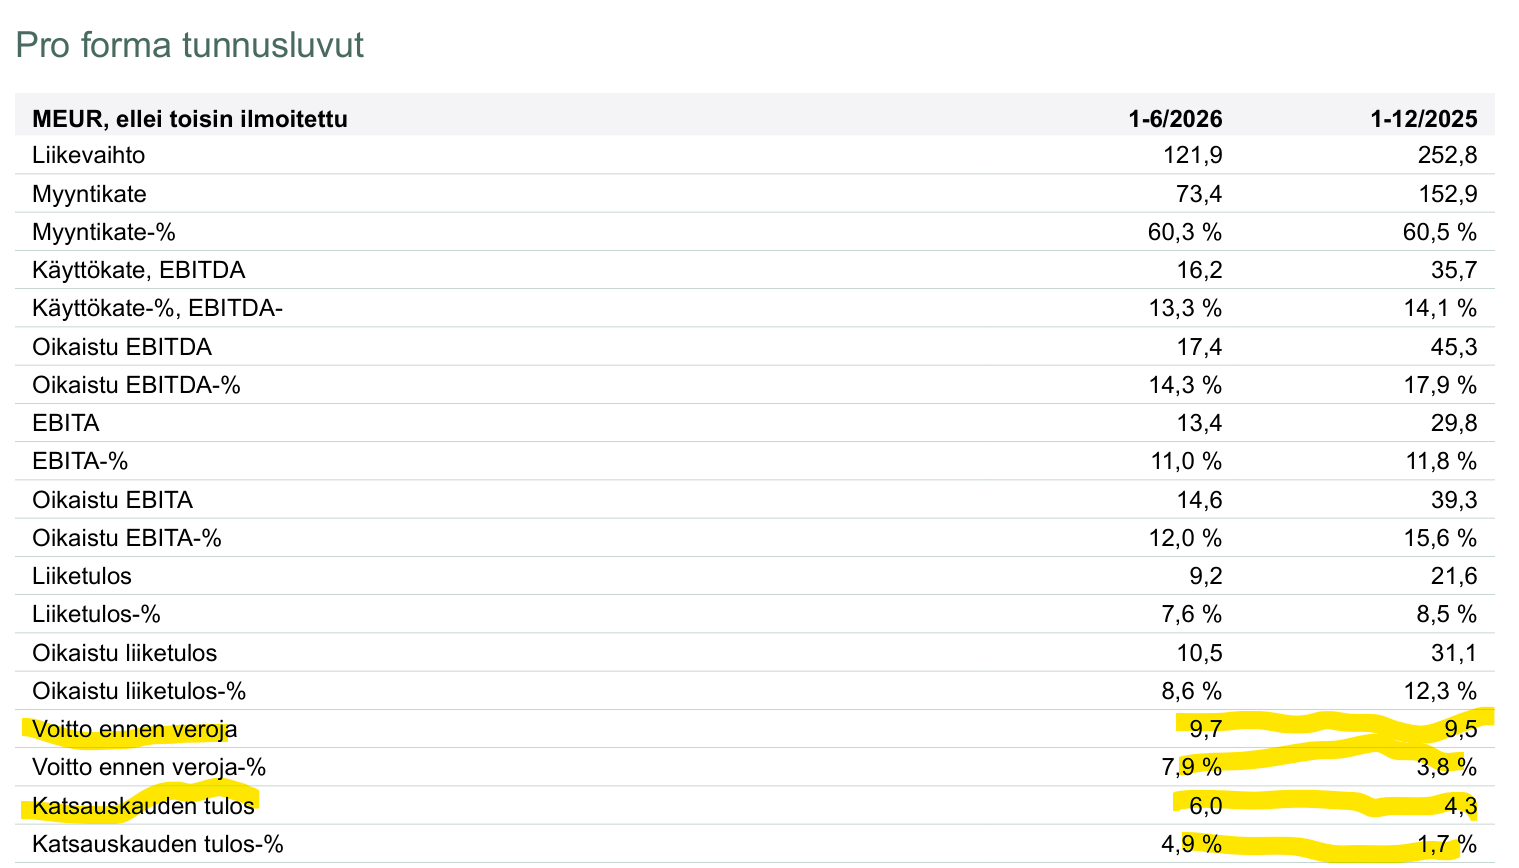
Vähän jäin ihmettelemään kun Pro Forma tulos näytti noin hyvältä.
Sain asiaan seltiyksen Clauden avulla
Yhteenveto: Operatiivinen kannattavuus todella heikkeni (oikaistu EBITA-% 15,6 % → 12,0 %), mutta “Voitto ennen veroja” ja “Tilikauden voitto” näyttävät hyviltä H1/2026:ssa lähinnä siksi, että pro forma -menetelmä on kasannut kaikki kertaluonteiset yrityskauppakulut ja suuremman osan Visionixin raskaasta vanhasta rahoituskulusta vertailukauteen (2025), eikä siksi että alkuvuoden 2026 todellinen kannattavuus olisi parantunut.
6 tykkäystä