IIPR jatkaa alas melkosta vauhtia. Yksi vuokralainen ei maksanu yhden kuukauden vuokraa. Jotenkin tuntuu kovalta reaktiolta. Toki jos ei ole yhteen vuokraan varaa, voi olla ongelmia jatkossakin.
“On July 13, 2022, Tenant defaulted on its obligations to pay base rent and property management fees for the month of July under each of the Leases, and defaulted on its obligations to reimburse Landlord for certain insurance premiums at the properties incurred by Landlord that are payable by Tenant as operating expenses under the Leases. Tenant’s monetary default under all of the Leases was approximately $2.2 million in the aggregate, consisting of approximately $1.8 million of base rent and property management fees for the month of July and approximately $382,000 of insurance premiums, but excluding applicable late charges and default interest.”
IIPR tapauksessa kyse ei ole vain siitä että yksi vuokralainen jätti yhden kuun vuokrat maksamatta. IIPR:n liiketoimintalogiikka on ollut toimia kannabisviljelijöiden pankkina ostamalla laitoksia paljon kalliimmalla kuin mitä niistä maksettaisiin avoimilla markkinoilla. Vastineeksi tässä leaseback-järjestelyssä IIPR on saanut erittäin pitkän ajan vuokrasopimuksen erittäin korkealla vuokralla. Käytännössä järjestelyllä tuottajalle on annettu pääomaa ja korkoa peritään vuokralla.
Tuo vuokrat skipannut toimija taisi olla kokoluokkaa 8% vuokratuloista. Kun kerran leaseback deal oli kirjoitettu ylisuurella kiinteistön arvolla, tulee tästä takkiin velallisen maksukyvyttömyys, jota kiinteistön vuokraaminen uudelle toimijalle ei pysty korvaamaan lähellekään.
Tuo vuokralainen ei tainnut olla shorttaajien mainitsemien epävarmojen vuokralaisten listalla. Jos vakaampi toimija menee nurin, niin ei näytä hyvältä muiden osalta.
IIPR ei ole puhdas kiinteistöfirma, vaan sitä tulisi arvioida korkean riskin lainojen myöntäjänä teollisuudelle, jonka pääoman kustannus on taivaissa. Korkojen noustessa maksukyvyttömyydet alkavat jostain ja yleensähän ne alkavat siellä missä pääoma on kalleinta.
Kiitos täsmennyksestä. Täytyy seurata hieman mitä teen tuon IIPR kanssa. HASI tuli hankittua aloituspositio shorttiraportista, mutta se lähti livoskaan mukavalla pikavoitolla perjantaina kun ehdin hieman paremmin selvittämään kuinka monimutkainen toimintamalli heillä oikeasti on. Ymmärrän paremmin REIT:ien osalta ns. peruskaavan, jossa tasaisin väliajoin tehdään anteja ja kasvatetaan vipua uusia hankintoja varten, mutta osingot saadaan katettua vuokratuotoilla. Heti kun aletaan pelaamaan vuokralaisille myönnettävillä lainoilla, Payment-in-Kind jne. maksuilla, niin oma osaaminen ei enää riitä 
Nyt kun € ja $ treidaavat about pariteetissa, niin ajattelin hieman rauhoittaa jenkki REIT ostoksia. Olen tyytyväinen loppukevään / alkukesän ostoksiin, koska näihin on saanut vielä pienen valuuttatuoton ja heinäkuun osingot päälle. Kuinka kestävänä tasona pidätte nykyistä dollarin ja euron suhdetta?
Tästä oli keskustelu tekninen analyysi kanavalla.
Onkos millaista näkemystä SPG:stä? Tuo on omassa salkussa isoin kolmesta positiosta (SPG, WPC, OHI) ja tekisi vähän mieli ostaa lisää kun halvalla saa. Toisaalta kurssin suunta on ollut aika rankasti kaakkoon ja väkisinkin tulee mietittyä, että kuinka kestävällä pohjalla touhu ja erityisesti osingot ovat, kun korot nousevat ja yhä todennäköisemmältä näyttävä taantuma kaatanee jäitä ostostelijoiden pöksyihin.
Toinen vaihtoehto olisi avata joku uusi positio ja katsoa SPG:n tilannetta taas syksyllä, mutta jälleen edessä kamala valinnan vaikeus kun tuntuu että ostettavaa olisi niin pirusti…
Seeking Alphan Askolalla SPG on strong buy. Myös eräällä toisella Seeking Alphan kirjoittelijalla sama suositus, tavoitehinta vaatimattomat $180 Yleisesti SPG:tä pidetään melko vähäriskisenä REIT-yhtiöksi. Itsellänikin tätä löytyy.
Viime aikoina muutaman analyytikon suosikiksi on noussut STAG. Kuukausittaiset osingot kyllä kelpaavat ja ajatuksena on tankata tätäkin lisää ensi viikolla.
STAG on löytänyt tiensä myös minun salkkuun. Kuukausiosingot on kyllä herkkua  Treidaa tällä hetkellä forward P/FFO ~13 ja SPG ~8. MPW on omista REIT omistuksista suurin ja treidaa myös P/FFO ~8 tasolla. STAG:ille sallin korkeammat kertoimet hyvän track recordin ja ainakin omasta näkökulmasta defensiivisyyden vuoksi. Kuluttamisen siirtyminen verkkokauppaan ei ole lähdössä minnekään ja STAG on positioitunut hyvin logistiikan varastoihin. (Tsekkasin nopeasti luvut Seeking Alphasta).
OHI positiota haluaisin kasvattaa, mutta odottelen josko markkina ottaisi taas hieman alaspäin ennen lisäilyjä.
Ylipäätään kiinnostaa kiinteistöbisnes, joka ei ole niin altis muutoksille taloudessa. Julkiset palvelut ja sairaalat, hoivakodit, varastot jne. Tuleekos teille mielle jotain vastaavia toimialoja, jotka olisivat tässä korjauksessa ottaneet iskua ja palanneet houkutteleville tasoille?
Sen jälkeen kun hoivatilat ostettiin pois kotimaasta niin täältä on puuttunut hieman vastaava omistettava yhtiö pörssistä. Titanium voisi ajatella olevan lähimpänä sen hallinnoiman hoivarahaston puolesta. Siihen kannattaa tutustua! Osinkotuotto aika muhkea >8% ja riskiprofiili yhden rahaston ihmeenä nähdäkseni laskenut merkittävästi Baltian kiinteistöihin kestittyvän rahaston alkumenestyksen myötä.
Itse olen viime päivät käyttänyt STORE:n tutkimiseen ja tutustumiseen. Osake on ottanut alamäkeä alkuvuodesta erityisesti korkojen nousupaineiden vuoksi, mutta liiketoiminta vetää vauhdilla. Lähitulevaisuuden suurin uhka myös mahdollinen taantuma jenkeissä, mutta sekä assetit että vuokralaismix vaikuttaa olevan hyvinkin suojautunut. Lisäksi yrityksellä on vahva track record menneiltä vuosilta, joka tukee varovaisen optimistista asennettani yrityksen suhteen. Bonuksena myös CPI suojatut vuokrasopimukset, joiden WAULT on 17,1 Q1 osarin mukaan, sekä seuraavan 5v aikana päättyvien vuokrasopimusten määrä matala verrattuna moneen verrokkiinsa.
Yleisesti sanottuna odottelen kuitenkin vielä Q2 osaria + callia, etenkin korkoympäristön muututtua voimakkaasti FEDin puheiden kautta. Samalla pidättäydyn kaikista lisäostoista kunnes FEDin FOMC pöytäkirjoja, jotka julkaistaan heinäkuun viimeisellä viikolla.
Paljon tuttuja nimiä, itselläkin pyörii tossa muistilappu jossa on kärjessä MPW, STAG, STORE ja O.
Itselleni noista kiinnostavin on MPW korkean osinkotuoton ja bisneksen takia. Käsittääkseni vuokrasopimukset ovat tyypillisesti aika pitkiä, eli 10-20 vuotta ja sopimuksissa on mahdollisuus nostaa vuokraa inflaation mukaan. Lisäksi bisneksellä on hyvin tilaa kasvaa ja äkkiseltään voisi kuvitella että sairaaloita tarvitaan vaikka taloustilanne olisi vähän heikompikin.
Varmaan noista listan REIT:eistä monet löytää vielä jossain kohti tiensä salkkuun, mutta tässä on kova pähkiminen kun SPG:n nykykurssi suhteutettuna monen analyytikon antamaan aika kovaan tavoitehintaan ja hyvään osinkotuottoon houkuttaa
STAGia täydensin itsekin viikolla
arvostusta ja riskejä käyty läpi esim
Edit: Hieman kriittisempi näkemys
Omissa täydennysostoissa tiedostin myös potentiaalisen taantuman riskin. Vastaavasti STAG alkaa olla merkittävästi ylimyyty ja NAV -alennus houkutteleva. USD-EUR suhde tällä hetkellä puolestaan haasteellinen, joten jatkolisäykset odottelee vielä houkuttelevampia tasoja.
WSR tuli itsellenikin pöydälle SeekingAlpha selailun kautta. Firma oli suhteellisen tuntematon itselleni, mutta jaan tässä muutaman hyvän noston vastaavan yrityksen analyyseistä, jotka saivat itseni miettämään ko. REIT:n ostamista.
Muutama perusjuttu kuitenkin alkuun:
Whitestone REIT sijoittaa ns. sunbelt alueen (eteläinen USA, floridasta californiaan) acoimiin ostoskeskuksiin. Tarkoituksena on ostaa sijaintia ja kehittää kiinteistöistä alueen priimaa. Sijoitusportfolio kattaa nyt 60 kohdetta, joiden kirjanpitoarvoksi on annettu 1,2 miljardia. Sijoitusportfolio kasvoi huomattavasti edellisen toimitusjohtajan alkukaudella 2006 eteenpäin mutta on hiljentynyt viimevuosina, kun WACC kustannukset ovat olleet korkeammat kuin ostokohteiden tuottama arvo (auts!). Firman vuokrausaste oli vuodenvaihteessa 91%. Vuokrasopimukset ovat kuitenkin lähtökohtaisesti lyhyitä, sillä yrityksen vuokralaisina on paljon pieniä vuokralaisia. Yrityksen strategiana onkin korottaa vuokria aina vuokrien uusimisen yhteydessä, jonka seurauksena vuokratulot pitäisivätkin kasvaa vuodesta toiseen. Lisäksi yritys jakaa osinkoa kuukausittain, joka on itsestäni mukava asia. Nykyinen osinko on 0,04$ kuukausittain, osinkoa korotettiin viimeksi alkuvuodesta.
Sijoitusarvoa on siis onnistuttu tuhoamaan urakalla ja osaketta on murjottu kunnolla pidemmällä aikavälillä aina vuoteen 2020 asti, samoin FFO tulos on painunut aikaisempina vuosina. Tämän vuoksi alkuvuodesta toimitusjohtaja potkittiin yrityksestä ulos ja entinen CFO otti CEO pestin itselleen. Yrityksessä pistetiin myös laajemmin johtoryhmää uusiksi ja hallitusta päivitettiin samalla, mm. uuden puheenjohtajan avulla (edellinen toimitusjohtaja oli myös hallituksen puheenjohtaja). Twistinä vielä lopuksi, vanha toimitusjohtaja on nyt haastamassa yritystä oikeuteen aiheettomista potkuista ja vedoten mystisen kolmannen osapuolen kanssa valmisteltuun kauppaan koko yrityksestä jota ei koskaan tapahtunut, joka olisi ollut oikea syy potkujen saamiseksi muun vanhan johdon toimesta. Uusi toimitusjohtaja on ottanut huomattavasti sijoittaja-ystävällisemmän kannan firman kasvuun ja tämän tarkoituksena onkin kasvattaa nimenomaan osinkoa sijoittajille tulevaisuudessa.
Yritykselle povataan käännettä, ja ainakin osakekurssi on vastaavaa heijastelemassa. Q2 osari julkaistaan yrityksen toimesta muutaman viikon päästä, elokuun 2. päivänä joten on mielenkiintoista nähdä tuoreempia lukuja etenkin H1 ajalta sekä miten yritys on korkojen nostojen kanssa selvinnyt. Yrityksellä on edelleen huomattava määrä velkaa jäljellä, joka rokottaa pahasti tuottoja. Arvonnousun suhteen REIT:ssä on kuitenkin varaa ja on esim. High Yield Landlordin suosituslistalla
Lisäksi henkilökohtainen kiinnostus on myös, miten yritys mahdollisesti kommentoi etenkin Texasin markkinoiden kehitystä, jonka ongelmista on uutisoitu jonkin verran FEDin korkojen noston ja toimitusketjuongelmien vuoksi.
Tuloskaudesta omaan tutkaan tähän mennessä osuneista REITeistä valtaosassa ovat pystyneet tuottamaan ennusteita parempia tuloksia sekä revikan, että (A)FFO:n osalta (kuten AMT, AVB, CPT, MAC, VICI, WPC) ja loputkin (kuten CCI, FPI, STAG) ovat osuneet aika hyvin lankulle toisen metriikan ollessa pääsääntöisesti hieman yli ja toisen hieman alle ennusteiden. Selkeitä tulospettymyksiä en ulkomuistista saa mieleeni yhtäkään.
Näkymät eteenpäin tuntuvat näppituntumalta jäävän ns. keskivaiheille, ehkä varovaisen positiivisiksi. Monet yhtiöt ohjeistivat lähinnä edellisen ohjeistuksen pitävän kutinsa, tai nostivat hieman aiemmin ilmoitetun ennustehaarukan keskikohtaa hieman ylöspäin. Joillakin toimialoilla myös taloudellisen toimeliaisuuden pöhinä antaa odottaa hyvää (tai vähintäänkin vakaata) jatkon osalta. CCI ainakin raportoi hyvästä 5G-toimeliaisuudesta asiakkaiden keskuudessa ja MACilla tenanttien myyntiluvut ovat paikoin ennätyslukemissa.
Toistaiseksi siis REIT-maailmassa kaikki hyvin ja jatkan levollisin mielin ahventen narraamista (jotka ovat enemmänkin narranneet minua). Vahvan dollarin johdosta tein jälleen (taalaosinkojen konvertoinnin jälkeen) ostoksen euromääräiseen kohteeseen, DIC Assetiin. Yhtiö ei ole juuri saanut täällä huomiota. Kyseessä siis toimistoihin ja logistiikkaan (viimeisimmän yrityskaupan jälkeen tuli logistiikka mukaan kuvioihin) panostava kiinteistösijoitusyhtiö, jolla on myös merkittävän kokoinen varallisuudenhoidon liiketoiminta. Tämä jälkimmäinen on erityisen mielenkiintoinen, jonka kautta miellän yhtiön enemmän “alternative asset management” -yhtiöksi, kuin REITiksi. Ukrainan sota, inflaatiopelot ja epäilyt yrityskaupan ylihinnasta lienevät keskeisiä syitä miksi yhtiö tuntuu nyt olevan aika hyvässä alennuksessa. Perustiedot firmasta löytyvät näppärästi tuolta: https://www.dic-asset.de/download/ir/DIC-Company-Presentation.pdf
Ja lisätään vielä (tulos)jonon jatkoksi SPG ja EPR. SPG täräytti värisuoran beats-beats-raises-raises eli revikka ja FFO odotuksia paremmat, nosti hieman ohjeistusta ja korotti osinkoa hienokseltaan. En olisi parempaa voinut toivoa. MACin hyvä tulos toki antoi hieman odottaa hyvin mennyttä kvartaalia myös Simonin kohdalla, mutta mukava osari silti. https://www.prnewswire.com/news-releases/simon-reports-second-quarter-2022-results-and-increases-full-year-2022-guidance-and-raises-quarterly-dividend-301597185.html
EPR ei myöskään jäänyt paljoa jälkeen sarjalla beats-beats-raises. https://www.businesswire.com/news/home/20220801005569/en/
Tuloskausi käy kyllä vauhdilla päälle. Samalla on hyvä tarkistella omien kohteiden nykyisiä hintatasoja ja täytellä salkkua. Huomenna tulee myös mielenkiintoinen MPW:n Q2 osari. Vastaavat ennakkokommentit luettavissa täältä: https://seekingalpha.com/news/3864750-medical-properties-q2-2022-earnings-preview
Mielenkiintoisena yksityiskohtana myös: “Over the last 1 year, MPW has beaten EPS estimates 100% of the time and has beaten revenue estimates 100% of the time.”
Oman sijoitusstrategian mukaisesti olen tässä myös kevennellyt salkkua kovimpien kiriöiden puolelta ja täytellyt sekä STAG että STOR ostoja. SPG Q2 myös vahvisti käsitystä yrityksen hyvästä kisakunnosta ja pidän tarkemminkin seurannassa (sekä täyttelen kun likviditeetti taas sallii).
MPW Q2 meni about odotuksiin, aika raju reaktio sen huomioiden tällä hetkellä -5% Medical Properties FFO of $0.46 beats by $0.01, revenue of $400.22M (NYSE:MPW) | Seeking Alpha
Markkina ei ilmeisesti tykännyt, kun vuoden ohjeistusta ei nostettu, kuten moni muu REIT teki. Lisäksi Stewardin osuus nousi 0,4% (markkina unohti jo, että aiemmin MPW laski tätä osuutta 10% myymällä Stewardin operoimia kiinteistöjä pois).
Jo se on outo tuo PennyMac. Tuli jo neljäs peräkkäinen pitkän hudin (ja kovasti tappiollinen) kvartaali, mutta kurssi sinnittelee entisellään.
https://finance.yahoo.com/news/pennymac-mortgage-investment-trust-reports-203000233.html
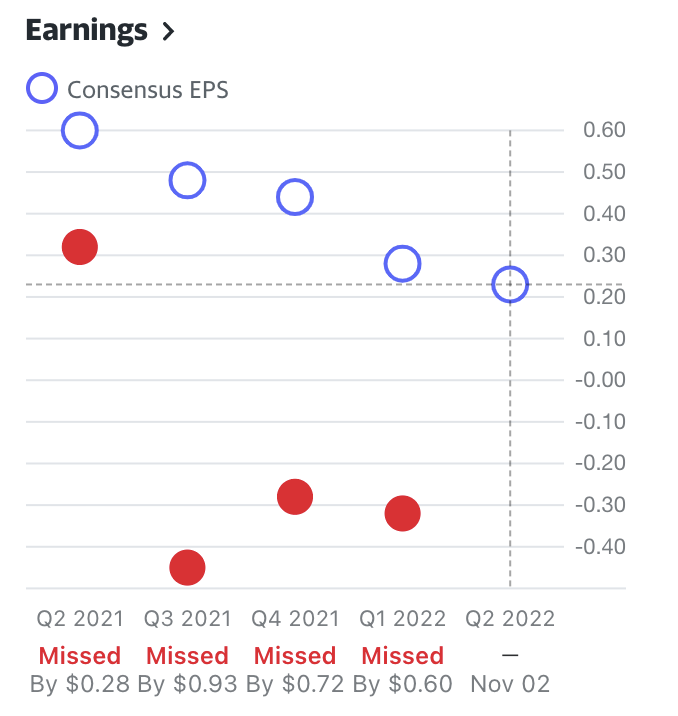
Osinko pysyy entisellään vielä tämän vuoden, mutta vähän kyllä jo “lupailivat” öh… muutosta:
Our forecast for PMT’s taxable income and liquidity continues to support the common dividend at its current level of $0.47 per share through the remainder of 2022.
Thereafter, the dividend level will be driven primarily by projections of PMT’s earnings potential.
Ei tunnu tällä kvartaalilla olevan eReit puolella väliä sillä, että loppuvuoden ohjeistuksia nostetaan. Esim. SPG ja EPR löivät ennusteet ja nostivat ohjeistusta, lisäksi SPG nosti osinkoakin, mutta molempien kurssit lähtivät alaviistoon.
STOR myös vain laskee vaikka tulos oli hyvä. REITs can’t catch a break näemmä.