Hvilke scenarier findes der for, hvad der sker med aktiemarkederne, efter at USA’s gæld vokser sig så stor, at de ikke kan få flere lån fra markederne, endsige betale renter på deres lån? Dette vil vel ske, så vidt jeg forstår, på et eller andet tidspunkt.
1 Synes om
Har det scenarie, du beskriver, brug for prognoser?
Når man begynder at prissætte dette i kurser, kan man se på indeksenes retning fra marts 2020.
1 Synes om
Deutsche Banks publikation om langsigtede afkast fra aktivklasser (200 år).
https://www.dbresearch.com/PROD/RI-PROD/PDFVIEWER.calias?pdfViewerPdfUrl=PROD0000000000607211
Uddrag fra resuméet.
Internationalt set har de bedste investeringsmål i løbet af det sidste århundrede været de mest stabile lande. I løbet af de sidste hundrede år har Sverige leveret de stærkeste aktieafkast (7,5 % om året), selvom USA (7,2 % om året) ikke var langt efter. I Danmark har obligationer klaret sig bedst (3,5 %). I modsætning hertil har Italien været svagest både i aktier (2,5 %) og obligationer (-1,1 %) målt i realafkast i løbet af de sidste hundrede år. Italien har oplevet stor ustabilitet i denne periode, med hyppige regeringsskifter. I løbet af de sidste fem år har italienske aktier dog været det bedst ydende investeringsmål på de udviklede markeder, med et årligt realafkast på 12,2 %.
Indledende værdiansættelser har en enorm betydning. Ved at konstruere en portefølje, hvor aktier er opdelt i lande med høj (over medianen) og lav (under medianen) værdiansættelse og rebalancere årligt i USD, har porteføljen med lav værdiansættelse klaret sig bedre på alle målinger (CAPE, P/E og udbytteafkast). En portefølje med lav P/E har leveret 20,2 % om året i løbet af de sidste 70 år, mens en portefølje med høj P/E er blevet på 11,4 %. En portefølje med højt udbytteafkast har leveret 12,8 % om året i løbet af de sidste 200 år, mens en portefølje med lavt udbytteafkast har leveret 9,1 % om året.
Hvad angår 25-årige nominelle obligationsafkast er forholdet enkelt: når renter, styringsrenter, nominel BNP-vækst og inflation er høje ved udgangspunktet, vil fremtidige afkast også være stærkere. Hvad angår 25-årige realafkast er sammenhængene svagere, men følger den samme logik. Høje udgangsrenter og styringsrenter er de mest pålidelige forudsigere for stærkere langsigtede realafkast. Det er interessant, at medianen for 25-årige realafkast har været omkring nul, når de nominelle styringsrenter har været under 4 %. Afkast bliver først markant positive, når
39 Synes om
I artiklen nedenfor fortælles det, hvordan AI-boomet ifølge Sonders, Charles Schwabs chefstrateg, er på et stærkere grundlag end dotcom-hypen i 00’erne, men risici bekymrer stadig hende, selvom man måske ikke taler om en dotcom-boble.
Store teknologivirksomheder er nu reelt profitable giganter, men på den anden side, hvis forventningerne skuffes, kan skuffelsen ryste markederne og økonomien enormt verden over. Selv et lille fald kan ændre stemningen, som man kan udlede af artiklen.
Hun minder også om, at investorernes penge i stigende grad er koncentreret i få teknologivirksomheder, hvilket betyder, at hvis kurserne falder, kan det ramme forbruget og dermed hele økonomien. Derudover ser arbejdsmarkedet og forbrugernes situation i USA allerede lidt skrøbelig ud, så forsigtighed er på sin plads, og der er jo alle mulige spændende elementer i luften, hvilket kan give os flere nye overraskelser.
- The AI boom is more grounded than the dot-com bubble, but still poses risks, Liz Ann Sonders said.
- Charles Schwab’s chief investment strategist says today’s tech leaders are much stronger.
- But investor disappointment could hit an economy that’s already showing signs of strain, she said.
5 Synes om
Pietaris historier fra denne uge oversat.
“Vi mener, at det er tid til at navngive det tredje århundredes boble: AI-boblen,” skrev New York Times i sidste måned. “Store grupper af investorer investerer i stigende grad i aktiver uden at bekymre sig meget om, hvor meget de kan tjene, og hvornår.”
Boblesnakken er taget til, efter at Wall Streets benchmarkindeks S&P 500 i oktober registrerede sin sjette månedlige stigning i træk – den længste sejrsrække siden 2021. I tre år har aktier primært gjort én ting: steget.
UBS’ globale aktiestrateg Andrew Garthwaite hævder, at betingelserne for en boble nu tydeligt er til stede. Han fremhæver syv tilbagevendende faktorer, der typisk danner grundlag for bobler (MarketWatch):
- En dybt rodfæstet “køb dykket” -mentalitet.
- En udbredt “denne gang er anderledes” -fortælling, der er forbundet med banebrydende teknologi.
- Omkring 25 år siden den sidste store boble – tilstrækkelig tid til en ny generation af investorer, der ikke er berørt af tidligere udskejelser.
- Stigende deltagelse fra detailinvestorer.
- Stigende indtjeningspres på de bredere markeder.
- Indsnævring af markederne, når afkast koncentreres om en lille gruppe aktier.
- Løs pengepolitik, der tilskynder til risikotagning.
En nylig rapport fra Goldman Sachs konkluderer dog, at selvom AI-boomet har øget markedsopvarmningen, er de endnu ikke i en fuld boblefase (Goldman Sachs Research).
Banken bemærker, at det nuværende teknologiboom har mange ligheder med tidligere manier – såsom høje værdiansættelser, markedskoncentration, stigende investeringer og spekulative børsnoteringer – men også betydelige forskelle. Den nuværende stigning understøttes af reel indtjeningsvækst, stærke balancer og begrænset gældsætning, i modsætning til den gældsdrevne boble i slutningen af 1990’erne.
Alligevel virker værdiansættelserne strukket, og koncentrationsrisikoen er høj: de ti største amerikanske aktier udgør nu næsten en fjerdedel af den samlede globale markedsværdi. Hvis disse giganters indtjening svækkes, kan en korrektion følge – selvom en udbredt smitte virker usandsynlig.
Goldman anbefaler at reducere overeksponering mod AI-temaet gennem diversificering: ved at favorisere aktier uden for USA, value-aktier og virksomheder, der intelligent udnytter AI til at forbedre produktiviteten og udvikle nye produkter.
Fra mit eget perspektiv, i betragtning af hvor revolutionerende AI sandsynligvis vil være, kan en fuldgyldig boble stadig puste sig op, før denne cyklus slutter. Min portefølje forbliver bevidst uden for AI-temaet. Mulighedsfeltet, som value-aktier tilbyder, er tilstrækkeligt attraktivt, så jeg ikke behøver at forlade mit ekspertiseområde.
36 Synes om
Her er der godt nok kopieret et slidesæt fra 2021, som det er, uden at foretage de nødvendige ændringer. Vi er langt fra boble-euforien for nogle år siden, som resulterede i, at størstedelen af de nye investorer for første gang fik en ordentlig lærestreg, og “køb dykket”-køberne gik allerede all-in med alle deres kontanter på markederne for flere år siden.
Kunstig intelligens bliver mødt med enorm skepsis og endda negativitet af den almindelige investor.
Blandt virksomhedsledere og institutioner kan det argumenteres, at der hersker en AI-boble, og at store virksomheder overinvesterer i aktier, men dette gælder kun en snæver del af de største teknologiaktier. Disse ting sker altid indimellem, ligesom ESG-boblen, der herskede i Finland for nogle år siden, som kom og gik uden at have nogen indflydelse på den almindelige investors liv. Hvis overinvesterings-kaosset i megateknologier irriterer dig, så reducer risikoen ved at tilføje flere defensive værdivirksomheder til porteføljen.
Med en så stram pengepolitik, handelskrig og finanspolitisk opbremsning er det i det hele taget meget vanskeligt at puste en gigantisk finansboble op på markederne:

49 Synes om
Jeg er enig med Eka. Der er gode boble-ingredienser her, imho, men der er stadig mange år, før vi når det rigtige boble-højdepunkt. Skraldeselskabet
12 Synes om
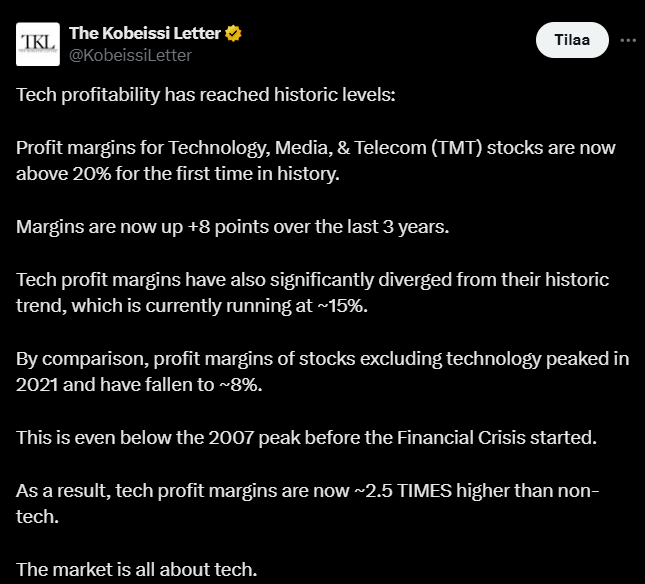
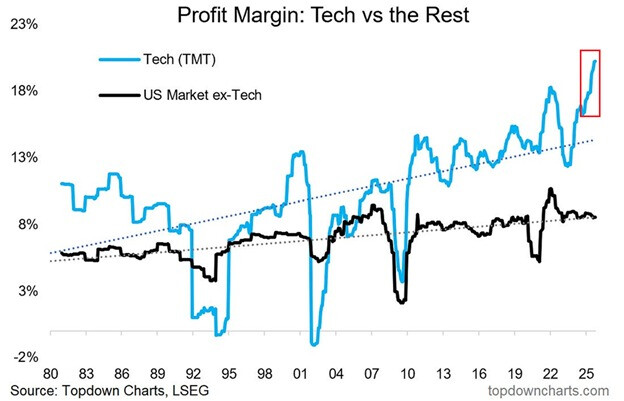
I Kobeissis tweet nedenfor fremhæves det, hvordan teknologifirmaer nu opnår historisk stærke resultater.
Teknologivirksomhederne opnår solide profitmarginer på over tyve procent og ligger klart over resten af børsen i disse (og andre) henseender, mens rentabiliteten er faldet inden for mange andre brancher. Men hvad nu hvis kunstig intelligens i disse mere ‘boomer’-virksomheder formår at levere store konkrete fordele i forhold til de nuværende forventninger, i hvert fald inden for visse områder, uden at investorerne lægger mærke til det?  Vi forsøger også at få AI ind i vores arbejdsplads’ faxmaskine, f.eks. i telefonsvareren.
I praksis trækker teknologivirksomhederne igen og igen – mange andre gør det ikke i samme grad.
https://x.com/KobeissiLetter/status/1985402210566414551
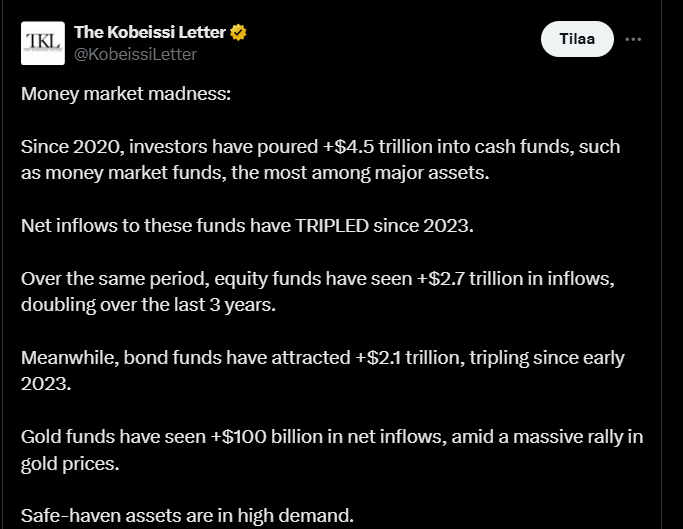
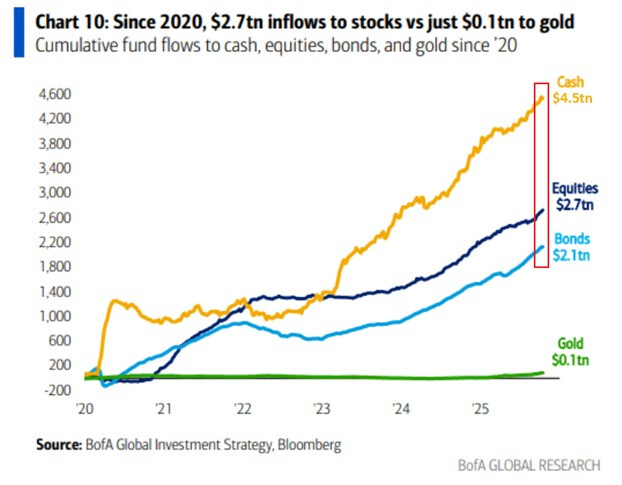
Lad os lige smide en lidt spids og ‘nedbruds’-alarmhistorie ind lige efter.
Investorer har virkelig parkeret penge i obligationsfonde i rekordtempo – over 4,5 billioner dollars er strømmet ind i dem siden 2020.
Sikre havne tiltrækker i det hele taget også f.eks. aktie-, obligations- og guldfonde, der svulmer, når midlerne skubbes til et lidt mere sikkert sted.
https://x.com/KobeissiLetter/status/1985181442226176168
18 Synes om
Hvis det var tilfældet, hvorfor udgør de største AI-virksomheder så over 30 % af SP500-indekset? Hvorfor kan virksomheder som Coreweave eller Fermi overhovedet blive børsnoteret? 
Diskussionen kan stedvis være skeptisk, men aktiekurserne taler et andet sprog. På den anden side kan dette også tyde på, at aktierne stiger, når der stadig er nok skeptikere. Men selv i IT-boblen var der kritiske stemmer til det sidste, markedsdiskussioner er aldrig sort-hvide.
Renter styrer ikke meget af pengepolitikken i den nuværende verden. De kan påvirke realkreditrenterne i Amerika, men balanceforanstaltninger påvirker finansieringsforholdene meget mere, og de har som bekendt været lempelige siden 2022.
De er for nylig begyndt at stramme igen, så dette kan ændre sig snart!
Feds nettolikviditet:

Generelt viser alle værktøjer, der måler finansielle forhold, at lempelige tider hersker, indtil videre.
52 Synes om
Er den “almindelige investor” ikke i sidste ende en, der lader andre forvalte deres penge? Man kan med god nattesøvn forfær
7 Synes om
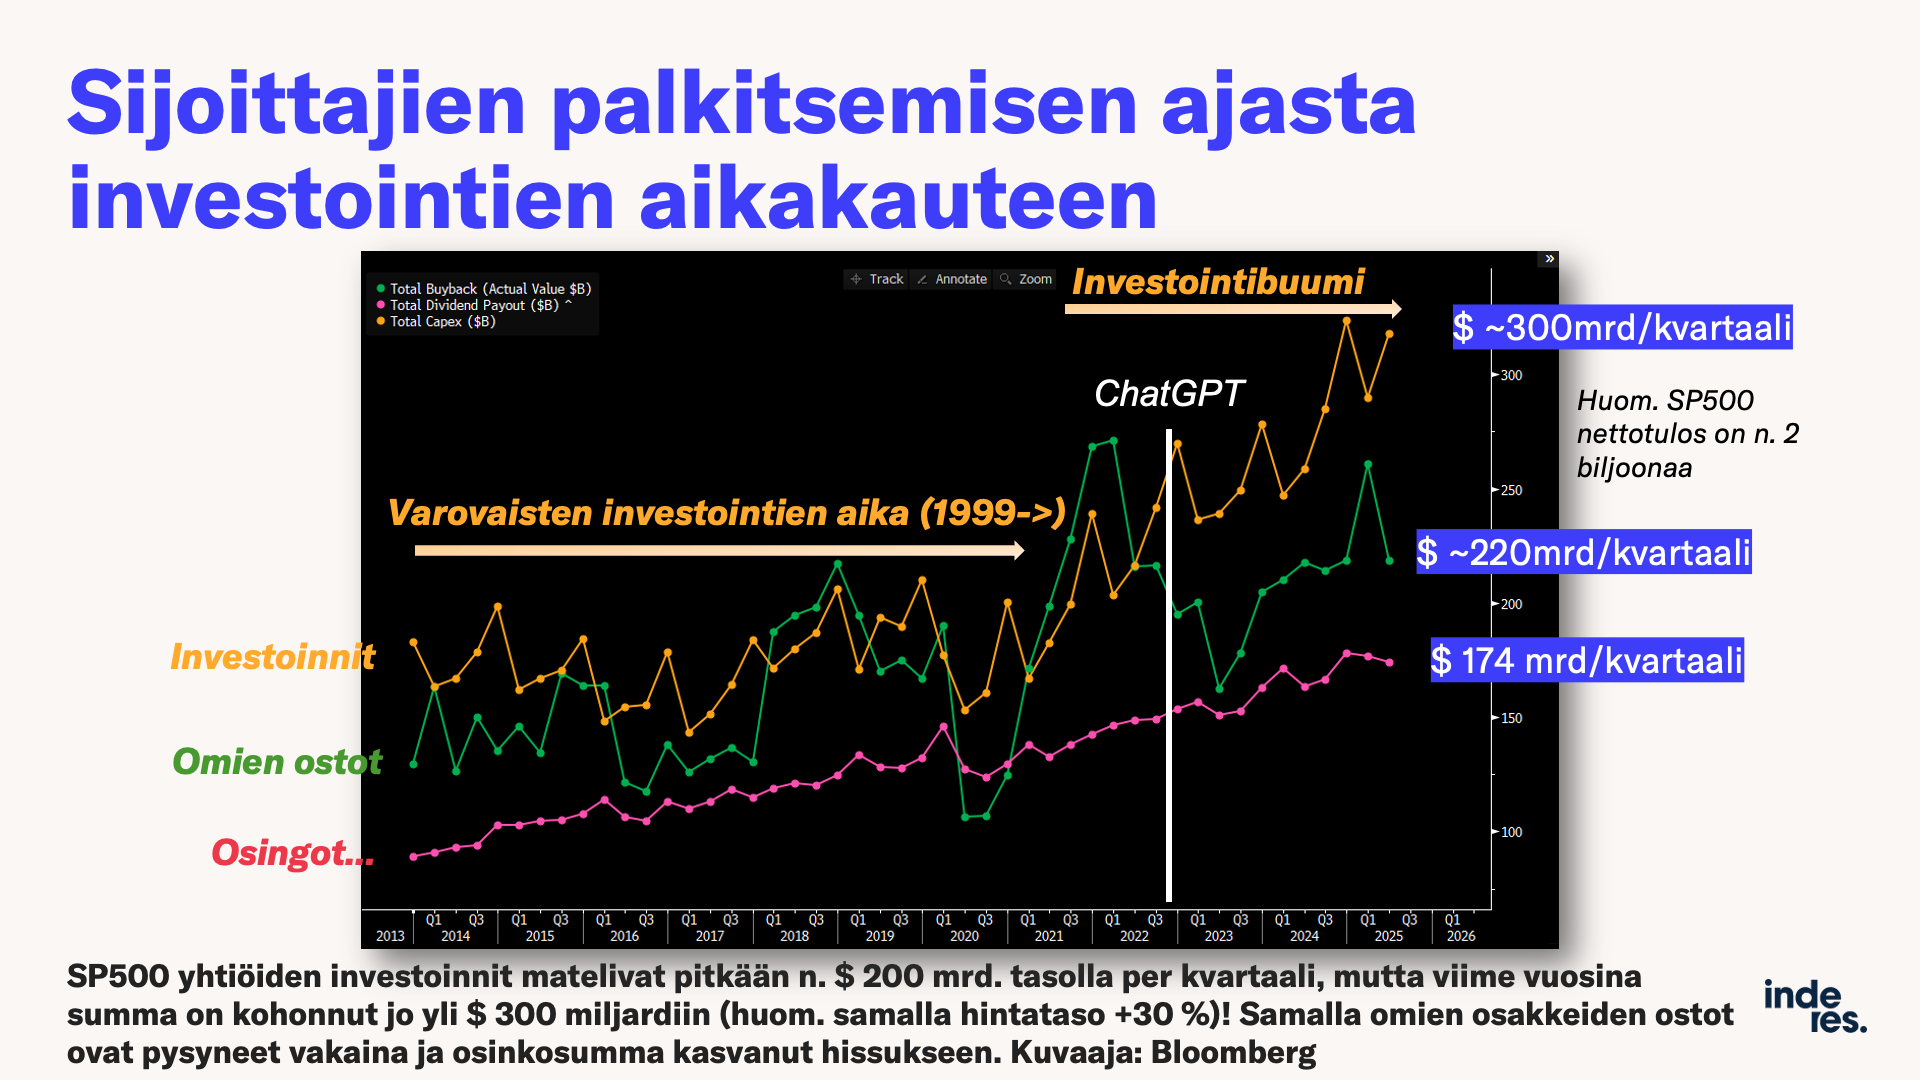
Til dette passer ugens Kvarter om kunstig intelligens fortsat. Vi er i SP500-indekset gået fra en æra med belønning af aktionærer til en æra med investeringer.
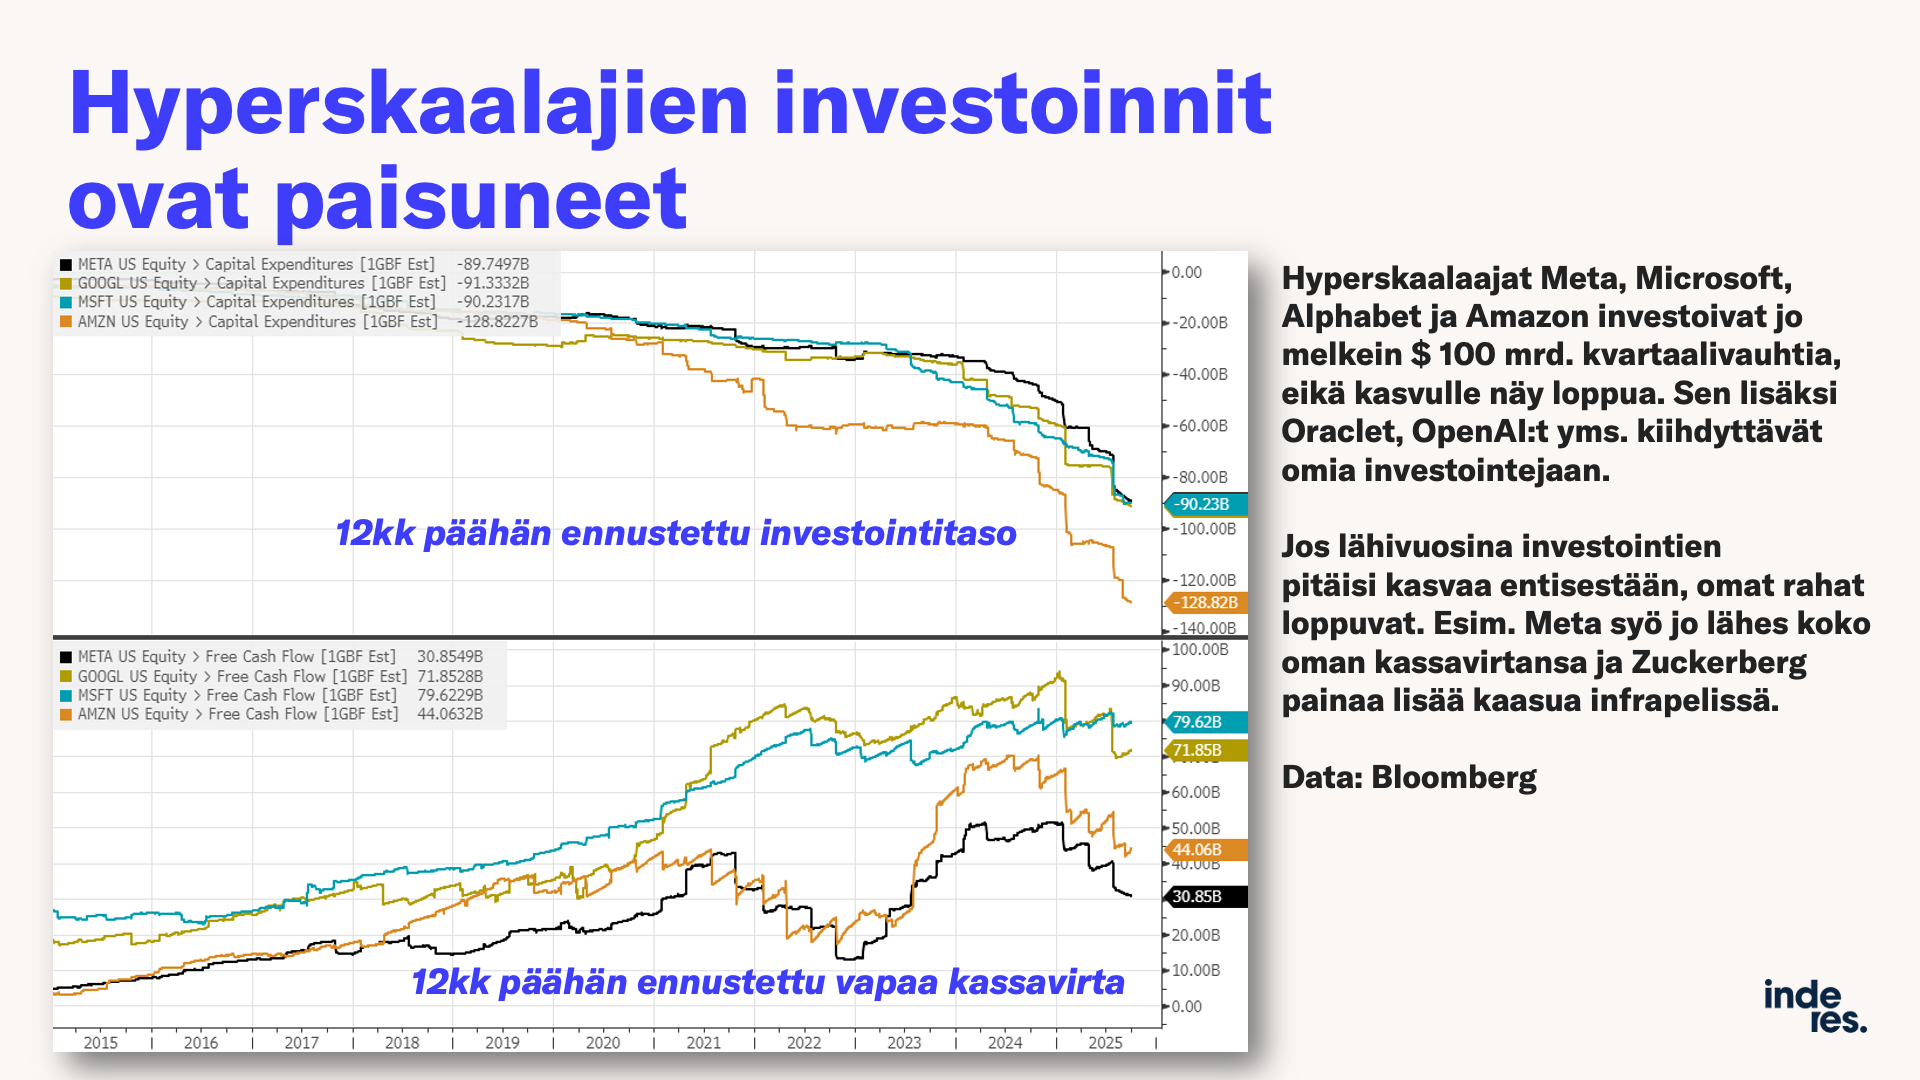
Investeringer i kunstig intelligens er allerede nu enorme, over 400 milliarder dollars årligt alene hos de fire største hyperscalere (hyperskaalaajilla), dvs. Alphabet, Amazon, Meta og Microsoft. Men budgetterne vokser næsten eksponentielt. Snart vil de opsluge hele cashflowet.
Investeringer i kunstig intelligens er så store, at de allerede nu kan ses i det samlede investeringsniveau for indeksets 500 selskaber! Bemærk, at hverken aktietilbagekøb eller udbytter er vokset betydeligt i næsten ~7 år, bortset fra toppen i -21.
Frie cashflows, dvs. pengestrømmen efter investeringer, dykker hos megateknologivirksomhederne.
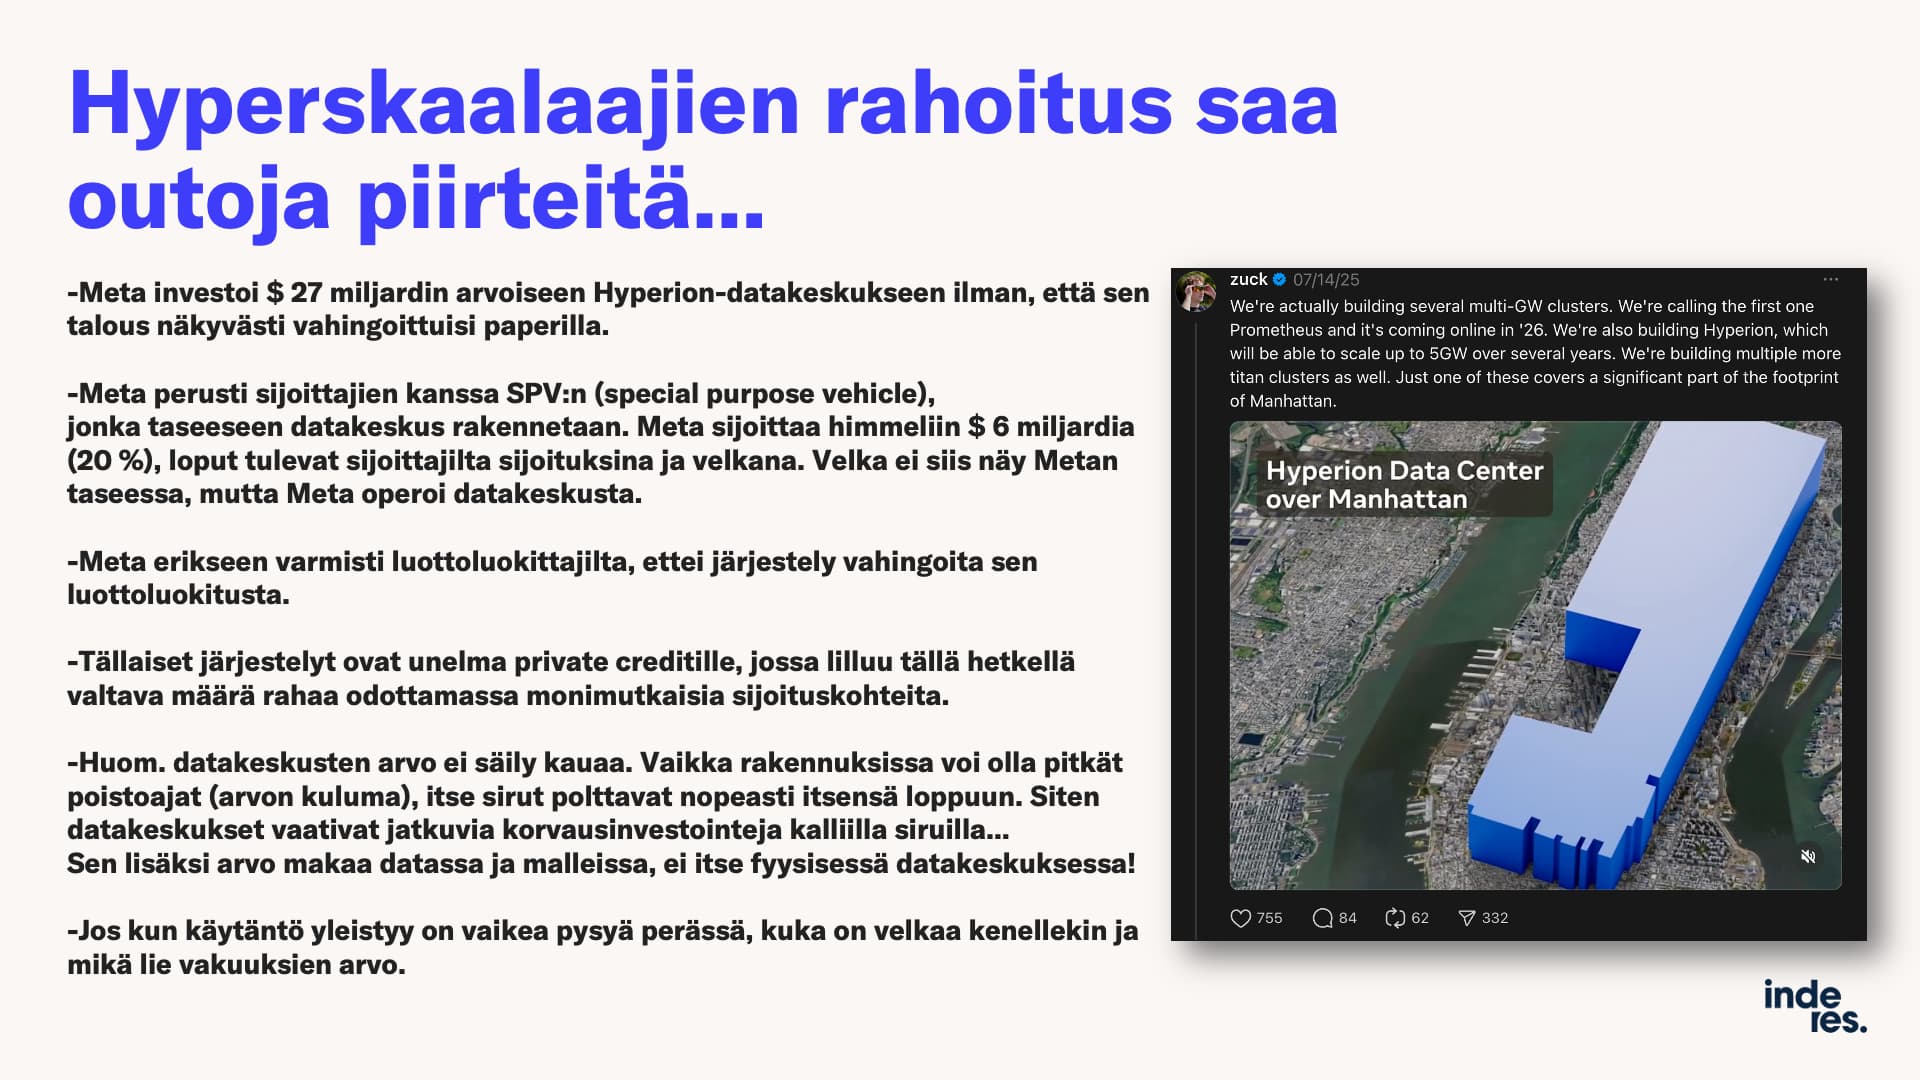
Jeg gennemgik også Metas mærkelige finansieringsarrangementer i Kvarteret. Når ens egne penge ikke rækker, er der heldigvis masser af private credit.
40 Synes om
Her er en god “forelæsning” om befolkningstilvækst. Økonomien vokser stadig, hvis dens produktion relateres til antallet af beskæftigede. Hvis man derimod taler om produktionen i sig selv, så aftager dens vækstrate på grund af befolkningstryk.
Gæld og social sikring (inkl. pensioner) betales med indkomstoverførsler primært fra lommerne på dem, der arbejder i den private sektor. Antallet af disse arbejdstagere i forhold til resten af befolkningen falder konstant. Dette vil få enorme konsekvenser i de kommende årtier. Det kan meget vel blive en ny normal, at virksomheder i fremtiden får billigere lån end staterne , Frankrig er vistnok pioner her.
Demokratiet garanterer, at udviklingen ikke vil ændre sig.

15 Synes om

Tre punkter:
- Høje renter øger den risikofrie rente, som fungerer som et anker for aktiekurserne.
- Høje renter tilbyder et alternativt investeringsobjekt til aktiemarkedet, hvor penge altid kan søge sikkerhed, hvis festen bliver for vild.
- Lempelsen af Feds balanceforanstaltninger er allerede fuldt indregnet i markederne for år tilbage, og udviklingen har snarere været mod stramning.
Selvfølgelig beskytter intet af dette mod investorernes irrationalitet, hvis der lægges absurde forventninger til kunstig intelligens, og man derved er villig til at betale næsten enhver pris for aktier, men ud fra disse forudsætninger er det svært at se muligheden for en bredt funderet boble uden for megateknologiens smalle spydspids. En almindelig boom-bust-cyklus, der fører til et kollaps på grund af overinvesteringer, er ikke en boble.
Der er meget dydssignalering omkring kunstig intelligens, men de sande præferencer afslører sandheden. Hvor mange penge bruges der i din omgangskreds på AI-produkter om måneden? Hvis svaret er nul, er troen på AI også nul, fordi det ikke opfattes som noget, der er pengene værd. Næste gang en af dine bekendte køber den tusindkroners iPhone, så spørg, hvor meget Apple Intelligence (Apple Intelligens) vurderes at være værd af den tusindkroneseddel, og hvordan det påvirkede købsbeslutningen. Jeg ville finde det lidt skizofrent, at de samme investorer, som ikke er villige til at betale f.eks. kun 50 euro om måneden for AI, angiveligt skulle tro, at megateknologiens kæmpeinvesteringer vil være nødvendige for at tilfredsstille efterspørgslen og føre til kæmpeafkast.
Hele sagen lugter af et lignende influencer-drevet modefænomen som ESG var. Da impact-investering (impact-investering) i sin tid blev re-brandet som en bogstavkombination, husker jeg, hvordan @Sauli_Vilen i et par inderesPods nævnte, at for investorer er ESG kun blevet vigtigere, og at det aktivt efterspørges af investorerne i dag. Dette var interessant som lytter, for jeg kendte ikke en eneste person i det virkelige liv, der nogensinde havde ønsket mere ESG, og det virkede som et meme fra Aleksanterinkatu-analytiker-/formueforvalter-vennekredsen. Man kunne dog ikke nemt som investor trække sig ud af dette, for da institutionerne fulgte trenden, omdefinerede hver eneste finske fond sig som en ESG-fond i håb om højere gebyrniveauer. Profetien opfyldte derved sig selv.
På samme måde er det i øjeblikket meget svært ikke at investere i AI. Verdensindeksfonde er praktisk talt AI-fonde, og især amerikanske indeksfonde er næsten rene AI-fonde. Næsten alle virksomheder, der sælger udstyr eller tjenester, investerer i det mindste nominelt i AI. Jeg købte for nylig en vaskemaskine, og den havde også en dårligt fungerende AI Wash-funktion som standard, uden at jeg bad om det:

Da virkelige præferencer ikke kan signaleres i dette miljø i øjeblikket, virker AI’s efterspørgselssignaler stærkere, end den faktiske underliggende efterspørgsel sandsynligvis er. For et par år siden var der en lignende hypecyklus omkring VR-briller og metaverset. Jeg har hele tiden haft VR-briller i aktiv brug og finder produkterne nyttige, men for de fleste var det blot en trend for øjeblikket, som alle enkeltpersoner og virksomheder skulle købe for modeens skyld, så de ikke virkede til at være faldet af udviklingsvognen, selvom de ikke ægte ønskede eller behøvede dem og ikke fandt anvendelse for produkterne. I eftertiden virker det selvfølgelig indlysende, at vi ikke alle kan flytte ind i Metaverset, men dengang troede man virkelig på det på bred front.

Dette ses nu meget i erhvervslivet med hensyn til AI, at man er villig til at betale store penge for unødvendige udviklingsprojekter og licenser, når man først har besluttet at investere, og først efter beslutningen forsøger man i al hast at finde en form for fordel, der retfærdiggør pengebrugen. I mange finske virksomheder forsøger man også at klistre et AI-perspektiv på interne projekter og investeringsprojekter, fordi man ved, at ledelsens pengepung åbner sig på den måde.
Jeg anser det for sandsynligt, at de store fordele ved AI først vil blive realiseret i den næste cyklus, når de nye små “AI først”-virksomheder, der nu etableres, vokser til en imponerende størrelse. Denne nuværende cyklus ser ud til i nogen grad at gentage de tidlige overinvesteringer i internettet, hvor penge brændes af, men hvor der ikke ser ud til at opstå store indtægtsgivende applikationer med voldgrave.
95 Synes om
Dette indtægtsside har jeg også undret mig over, der foretages enorme investeringer, og de skal give et fremragende afkast, så investorerne kan drage fordel. Sikkert vil der med tiden blive opfundet alt muligt, men på mellemlang sigt er mit gæt, at resultaterne stadig vil skuffe. AI vil helt sikkert blive et værktøj, men det vil blive hverdag, og konkurrencen mellem virksomheder vil på den ene eller anden måde ødelægge festen. Jeg tror altså ikke, at store resultater samlet set vil være mulige.
Netop, som aktieplukker kan jeg stadig begrænse min eksponering over for AI-hypen en smule, mens en fondsinvestor er tvunget til at være med.
Mit gæt er, at vi lige nu ser en stor boble, som kan begrundes overbevisende (ligesom internetboblen i sin tid blev begrundet ret troværdigt). Efter at have oplevet den boble ser jeg virkelig meget af det samme her, selvom der selvfølgelig også er forskelle. Nå, dette er selvfølgelig kun en mening, og først om et par år vil vi se, hvordan dette udviklede sig. Vi lever i en interessant tid.
20 Synes om

Jeg vil kort give et par præciseringer.
Centralbankens styringsrente påvirker mest de korte (f.eks. 1-2 år) renter. Pengemarkedsfonde har da også været populære i USA de seneste år, så vidt jeg forstår.
Men de lange renter kan centralbanken (indtil videre) kun påvirke meget indirekte ved at stramme og løsne renteskruen, da f.eks. 10- eller 30-års renter, som betragtes som aktiernes gravitationsrente, afspejler den økonomiske vækstrate og inflationsforventninger for de næste 10-30 år. Derfor gjorde de lange renter ikke det samme, da styringsrenterne faldt til nul.

Som jeg nævnte ovenfor, er likviditeten begyndt at stramme hurtigt på det seneste, og hvis gamle tegn holder stik, vil det vise sig på børsen med forsinkelse.
På markedets yderkanter ser det nok allerede ud til at være tilfældet, når man f.eks. ser på kryptovalutaernes svage udvikling på det seneste.
Hvad angår holdninger til kunstig intelligens, så fortæller den voldsomme stigning i aktier inden for sektoren og de stadigt voksende forventninger fra et investorperspektiv om begejstring for dens monetariseringspotentiale. Selvom forbrugernes og virksomhedernes holdning til at betale for kunstig intelligens indtil videre er tilbageholdende, hvilket er veldokumenteret.
Men det ville ikke være første gang, at investorernes og “det virkelige livs” begejstring ikke var på samme niveau for en ny teknologi.
Om ESG vil jeg bemærke, at @Sauli_Vilen sikkert talte fra Aleksanterinkatus perspektiv. Der blev talt meget om ESG, men jeg undrede mig selv over, hvordan alle erklærede sig interesserede i det, men ESG-indhold har været det mindst forbrugte materiale hos Inderes. Emnet er vigtigt, men tørt.
34 Synes om
Ja, der kan findes en klar korrelation i denne renteforhøjelsescyklus. Før forhøjelserne var de lange renter på et niveau på en til halvanden procent. Den risikofrie rente er nu i en helt anden klasse end i 2021-boblen.


Centralbanken er naturligvis i realiteten en reaktiv institution, dvs. renterne blev hævet på grund af inflationen og beskæftigelsessituationen, men jeg forsøger ikke at argumentere for nogen centralbankøkonomi her, men snarere at beskrive den nuværende situation. Renterne er høje, og det påvirker aktiemarkederne afgørende.
12 Synes om
Fremragende indlæg. Jeg er enig i, at den nuværende AI-hype gentager internet-hypen fra årtusindskiftet. Alle megateknologivirksomheder forsøger at være de første og pøser investeringer ud uden at vide, hvordan de vil betale sig tilbage i fremtiden, men alle drives af den samme FOMO, der siger, at den, der ikke investerer nu, helt sikkert vil tabe.
Michael Burry forstår, at nogen helt sikkert vil tabe, og han ser ud til at have valgt sine egne kandidater. Han forsøger at gentage trækket fra 2008, hvor der blev væddet mod boligmarkedet.

https://x.com/DeItaone/status/1985689331512521039
En analyse nedenfor. Efter min mening ret valide pointer. Burrys største væddemål er mod Palantir, og det er svært at være uenig, når man ser på dets værdiansættelsesniveauer. Enten skal virksomheden vokse i et fantastisk tempo i hver kvartalsrapport, eller også. Selv et lille hik i fremtidsforventningerne vil afspejles stærkt i prisen.
Eighty percent of his entire portfolio now sits in put options against Nvidia and Palantir … the twin gods of the machine age. This is not hedging. This is conviction. The same conviction that made him $700 million when he shorted the housing bubble while the world called him insane.
Burry sees it again. The same fever. The same math that doesn’t work.
Nvidia trades at 54 times earnings. Historical baseline: 20. Palantir at 449 times. These are numbers that require perfection forever. Numbers that have never survived reality.
In 1999, tech stocks drove 80% of market gains before surrendering 78% in the crash. Today, AI commands 75% of S&P 500 returns. The script hasn’t changed. Only the costume.
https://x.com/shanaka86/status/1985730834629083534
Og Burrys væddemål viste sig måske allerede tirsdag?

Nedenfor er endnu et indlæg fra Paul Krugman om AI’s energibehov og virkningen af USA’s nuværende politik på energiproduktion og -distribution. Problemerne er ikke små. Det centrale punkt nedenfor er, at selvom det på overfladen ser ud til, at Trump-administrationen satser ALL IN på kunstig intelligens, undermineres dens chancer for succes med skovl og spade af ideologiske årsager. Det ligner ikke en vinderopskrift.
So suppose that AI really does consume vast quantities of electricity over the next few years. Where are all those kilowatt-hours supposed to come from?
The first is that in recent years growth in U.S. generating capacity has become increasingly dependent on growth in renewable energy. According to S&P Global, almost 90 percent of the generating capacity added in the first 8 months of 2024 came from solar and wind:
Why is this a problem? Because Donald Trump and his minions have a deep, irrational hatred for renewable energy. Not only have they eliminated many of the green energy subsidies introduced by the Biden administration, they have been actively trying to block solar and wind projects.
So even as Trump promises to make America dominant in AI, he’s undermining a different cutting-edge technology — renewable energy — that is crucial to AI’s growth.
Suppose that electric utilities manage somehow to get around Trump’s anti-technology roadblocks and build the extra generating capacity. Who will pay for all that spending? The answer, given the way we regulate these utilities — and as natural monopolies, they must be regulated — is that the cost of adding capacity to power data centers is passed on to ordinary customers who have nothing to do with AI. This is already happening: Over the past 6 months retail electricity prices have risen at a 9 percent annual rate, four times as fast as overall consumer prices.
Last week the watchdog for PJM Interconnection LLC, the nation’s largest grid, declared that this must stop, that it “recommends that large data centers be required to bring their own generation.”
28 Synes om
Der findes næppe et børsnoteret selskab i verden, hvor dette ikke er tilfældet. Ræk hånden op, hvis nogen f.eks. har gennemgået ESG-delen af en virksomheds årsrapport.
I den henseende mødes ESG og kunstig intelligens, for allerede for længe siden gav AI-pionererne virksomhederne et godt tip.
“Psst, ESG-delen kan sagtens bearbejdes med kunstig intelligens, og det sparer tid.”
2 Synes om