Ensimmäistä kertaa itse kiinnitän huomiota että osuupa muuten kovin inflaatio aikalailla samoille nurkille, eli Itä-Eurooppaan. Varmasti tuohon on löydettävissä yhtäläisyyttä - kenties energian hinta ja aiempi (tai jossain tapauksissa vielä nykyinen) riippuvuussuhde?
Pörssin kuumin sektori jatkaa negarien linjaa. Tässä on tosin osin kyse ihan omista ongelmista, ei pelkästä toimintaympäristön vaikeudesta.
*"Retail & Commerce -segmentin loppuvuoden liikevaihdon ja -tuloksen odotetaan jäävän aiemmasta ennusteesta heikentyneen taloudellisen toimintaympäristön myötä, jossa asiakkaat toteuttavat kustannussäästöjä ja siirtävät hankintapäätöksiään. *
Utilities-segmentin liikevaihdon ja -tuloksen heikentymisen taustalla on uusien hankkeiden ennakoitua hitaampi käynnistyminen. Lisäksi yhtiö on joutunut käyttämään ennustettua enemmän resursseja olemassa olevien asiakasympäristöjen ylläpitoon. Yhtiö tiedotti 23.8.2023 Utilities-segmenttiin kohdistuvista muutosneuvotteluista, joilla tavoitellaan noin 3 miljoonan euron vuotuisia kustannussäästöjä."
Tämähän on samalla myös erinomainen perustelu ostaa osakkeita inflatorisessa ympäristössä. Keskuspankit taistelevat inflaatiota vastaan niin rajuilla aseilla, että se tulee aina lopulta väistämättä laskemaan takaisin alhaisille tasoille ja silloin arvostuskertoimet taas ceteris paribus ponnahtavat ylöspäin kuin veteen heitetty ongen koho. 1970-luvun suuri inflaatio vieläkin kummittelee sijoittajien mielessä aina kun inflaatiosta puhutaan, mutta n=1 otos ei ole tilastollisesti merkittävä ja yleensä yksittäiset poikkeukselliset datapisteet on muutenkin hyvän tavan mukaista siivota pois malleista.
Sijoittajien pitäisi nyt alkaa rynnätä Pohjoismaisille markkinoille poimimaan herkullisia osakkeita eikä pelata liiallista puolustuspeliä salkun kanssa. Sijoittajien laumakäyttäytyminen näissä sykleissä on niin ennakoitavaa ja koomista, että on suorastaan noloa jos sitä ei pysty millään tavalla hyödyntämään.
Mr. Wonderful puhuu siitä, miten USA:ssa on paljon tyhjiä toimistotiloja rakennuksissa, jotka ovat vakuuksina ja reaaliomaisuutena. Kun toimistotyöhön ei ole enää palattu samalla tavalla kuin ennen, on monista tullut tyhjiä. Se saattaa vaikuttaa pankkien taseisiin. Myös small business -tilanne esillä.
Taantuma kestää tyypillisesti sen vuoden, ehkä kaksi ja jos ei osta ennen taantumaa niitä taantuma-alttiita yhtiöitä, niin ei se edes välttämättä näy merkittävästi matalilla arvostuksilla ostetun firman tuloksessa tai osakekurssissa. Lisäksi taantuma ei edes ole tilanteen tasalla olevalle osakepoimijalle varsinaisesti haitallinen ilmiö, kun aina voi rotatoida salkkua vahvemmin syklisiin taantuman edetessä ja tienata ne hävityt rahat ja ekstraa päälle takaisin nousun lähtiessä väistämättä käyntiin. Esimerkiksi syklinen KH Koneet on nyt 0,85€ P/B 0,6 vaikka firmalla on positiivinen kassavirta ja kohtuulliset kasvumahdollisuudet pääbisneksessä. Tuohon jos tulee taantumasta vielä väliaikainen lisäalennus kurssiin, niin aika helppo 4x nousu sitten kun huonekalut ja maanrakennuskoneet alkavat taas vetämään 2026 →
Jokaisessa mahdollisuudessa voi nähdä jonkin ongelman, jos sille tuulelle sattuu. Pitäisi sen sijaan keskittyä kaivamaan ongelmista ne mahdollisuudet, mikä tuntuu olevan tässä ilmapiirissä sijoittajille äärimmäisen hankalaa
Yksinkertaistettu laskuesimerkki. LV 100 ja kulut 90 tulos 10. Inflaatio vaikkapa 10% ja sekä myynti että kulut muuttuu vastaavasti. LV 110 ja kulut 99 tulos 11. Tulos kasvoi 10% eli osakkeen omistaminen antoi inflaatiosuojaa vs. esim kiinteäkorkoinen korkosijoitus.
Varmaankin myynti ja kulut reagoivat epätasaisesti, mutta lopputulema pitäisi olla tämä.
Jep, ja samaa mieltä siitä että tuloksia pitää katsoa yli syklin. Kunhan tässä etsin syitä miksi osakkeita voisi saada vieläkin halvemmalla.
Itseasiassa yli syklin katsoen moni firmahan tekee edelleen melko kovaa kannattavuutta, kuten Nordea…
Moni miettii asian juuri noin ja tuo tuntuu selkeältä sekä oikealta.
Mennään perusteiden kautta. Mikä määrittää osakkeen nykyarvoa? Kasvu, sen kannattavuus pääoman tuotolla mitattuna (kuinka hyvin firma saa sinne sijoitetut rahat poikimaan) ja sijoittajien tuottovaade.
Okei. Kuten videolla mainitsin, firmojen kannattavuus ei juuri muutu yli ajan. Se tuntuu heiluvan tuossa 11-13 % maastossa, ollen taantumissa reilusti alle ja hyvässä syklissä reilusti yli tuon mutta keskimäärin tuolla liikutaan.
Muuttaako inflaatio pääoman tuottoa? Ei juuri. Ehkä aluksi se voi nousta, kun firmojen liikevaihdot liikkuvat inflaation mukana, samalla kun bisnes pyörii halvemmalla hintatasolla tehdyillä investoinneilla. Mutta lopulta myös investoinnit alkavat maksamaan enemmän. Opon tuottoa voi parantaa vivulla, mutta inflaatio johtaa korkojen nousuun ja velka kallistuu.
Mitä korkeampi inflaatio, sitä suuremman osan se hörppää tuosta 12-13 % “kuponkikorosta”. Kyllä, tuohon asti osakkeet suojaavat inflaatiolta mutta pointtini oli osoittaa miten osakkeetkin ovat heikompia sijoituksia korkeassa inflaatiossa.
Mietit asiaa ikään kuin tuloslaskelman kautta. Tuota voi kritisoida myös siitä kulmasta, että tutkitusti (esim. McKinseyn valuaatioeepoksessa asiasta on kokonainen kappale ) firmat eivät keskimäärin onnistu nostamaan hintojaan inflaation mukana, vaan kannattavuudet painuvat sitä(kin) kautta.
Mikäli osakkeet olisivat täydellinen inflaatiosuoja ja bisnekset vain siirtäisivät hinnat eteenpäin asiakkaille (unohdetaan se seikka, että monen pörssiyhtiön asiakas on toinen pörssiyhtiö), niiden arvostus ei pitäisi muuttua (paitsi tuottovaateen nousun kautta kun korot nousevat). Mutta kuten yllä laittamani kuvaaja näyttää, korkea inflaatio näyttää romauttavan P/E-lukemat jopa alle kympin.
Lisäys: Korkeassa inflaatiossa on se ongelma, ja tämä on tosi tärkeä pointti minkä tietysti unohdin mainita Vartissa, että se tuppaa olemaan heiluvaa. Jos inflaatio heiluu 1-2 % välillä, on budjettien yms. laatiminen helppoa. Mutta jos inflaatio on keskimäärin vaikkapa 5 %, se voi heilua 2-8 % välillä. Siinä onkin ihan eri paikka laatia hinnankorotuksia, budjettia yms. Tuokin on osasyy miksi korkea inflaatio ja sen tuoma ennakoimattomuus alkaa rokottamaan osakkeita.
Huom. vielä emme ole sellaisessa tilanteessa että sijoittajat uskoisivat kestävästi tuollaiseen pomppivaan korkeaan inflaatioon (kuten juuri 70-luvulla kävi) joten tämä on enemmän tällaista syyskuun kiintiökarhumanailua! Koen, että tämä on parempi sijoittajayhteisö kun tuon tänne erilaisia näkemyksiä.
Tottakai korkotason kuuluu vaihdella taloustilanteen mukaan.
Mutta, on kai itsestään selvää, että keskuspankit yrittävät välttää dramaattisia muutoksia, suuntaan tai toiseen. Koron haluaisi mieluummin käyttäytyvän valtamerilaivan tapaan kuin kiivastahtisen sydänkäyrän, näin karrikoidakseni.
Jos ohjauskorkoa joudutaan laskemaan merkittävästi esim puoli vuotta viimeisimmän noston jälkeen, on mielestäni selvää, että korkojen nostojen suhteen on ylireagoitu (ellei taloustilanteen muutosta selitä joku täysin ennaltaarvaamaton shokki).
Äsken julkaistussa Fedin kokousennakossa löysin mielenkiintoisen tutkimuksen antamaan tukea näkemykselle siitä, että ylilyönnin riski on kasvanut. Paljon on puhuttu rahapolitiikan viipeistä, ja tutkimuksen mukaan jo tehdyt toimet olisivat välittyneet 65-75 %:sesti Yhdysvaltain talouteen. Vaikutuksia olisi siis vielä tulossa, nykyisilläkin toimilla. Mielenkiintoinen ilta tulossa taas huomenna
Jatkan tutun paheeni, eli voittomarginaalien, parissa.
Todennäköisesti fiksuinta olisi todeta että minulla ei ole hajuakaan tulevista marginaaleista ==> kuukausittainen indeksisijoittaminen autopilotilla.
Mahdollisesti vaarallista on toisaalta se mitä jotkut taitavat tehdä. He ottavat vahvasti kantaa markkinoiden kalleuteen tai halpuuteen ilman että pohtivat marginaaleja nimeksikään.
Voi katsoa jotain markkinaa ja miettiä millainen pitkän aikavälin markkinan tason voittomarginaaliodotus on kursseihin implisiittisesti hinnoiteltu.
Tämä implisiittinen odotus voi melko lyhyessä ajassa muuttua dramaattisesti.
Esimerkiksi alkukeväästä 2003 alkukesään 2007 Helsingissä markkinan tasolla sijoittajien tuottovaatimukset tuskin muuttuivat kovin isosti. Kuitenkin OMXH25-indeksi triplaantui – siis ilmeisesti lähes kokonaan pitkän aikavälin voittomarginaaliodotuksen muutoksen myötä.
Helsingin pörssi ei ole ikinä pohjannut taantumassa näin korkeilla p/s-arvostuksilla kuin mitkä nämä nykyiset “halvat” arvostukset ovat.
Normi on että pohjat ovat nykyistä matalammalla arvostuksella tilanteessa jossa rahapolitiikka on elvyttävää. Nyt sen sijaan on tätä ei–niin–matalaa OMXH-arvostusta tilanteessa jossa sijoittajalle on tarjolla positiivisia reaalikorkoja.
Ei ehkä ole syytä kummemmin pörssinegailuun tai nami–nami–pusi–pusi–posiin Helsingin osalta.
Mielestäni on hauskaa olla tässä oppositiossa Suomen seuratuimpia pörssikommentaattoreita vastaan.
Saatan olla täysin väärässä siinä että havainnollani on arvoa. Niinpä siis korkealla osakepainolla mennään.
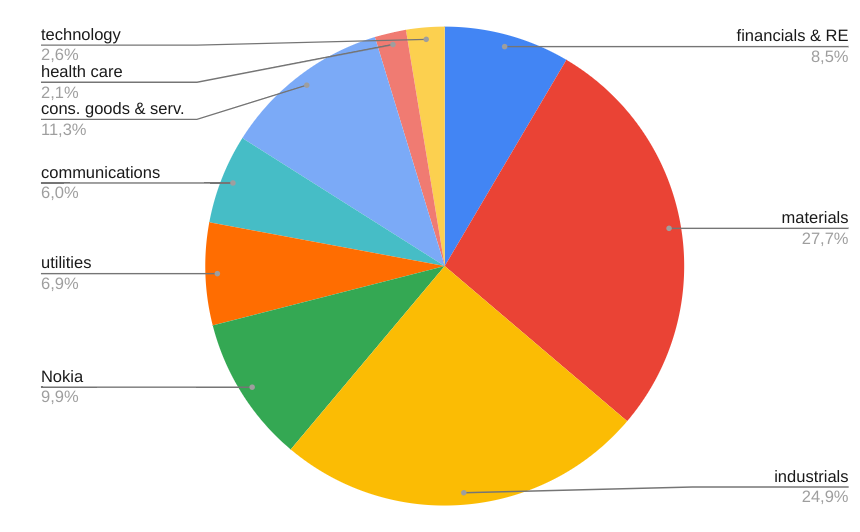
Alla on OMXH25-proxya. Tähdellä merkityt firmat ovat mukana puolikkaalla markkina-arvolla ja puolikkaalla 12 kk liikevaihdolla. Tämän puolituksen uhreiksi on joutunut painoltaan muuten liian suuria tapauksia ja ruotsalaisia firmoja.
P/s-arvostus tälle rouhevalle (teollisuutta, teollisuutta, teollisuutta!) setille on 1,2x.
Miten voimakas öljyn hinnan nousu tulee vaikuttamaan. Inflaatiolukuihin se luonnollisesti vaikuttaa nostavasti suoraan ja epäsuorasti jonkinlaisella viiveellä.
Laskeeko hinnannousu muutoin talouden aktiviteettiä merkittävästi eli toisin sanoen nostaako se esimerkiksi euroalueen taantuman todennäköisyyksiä?
Väittäisin että öljyn, ja sitä myötä muunkin energian, hinta ei suoraan nosta taantuman todennäköisyyttä. MUTTA energian hinta nostaa suoraan ja välillisesti inflaatiota ja jos EKP alkaa tätä(kin) suitsimaan korkojen nostolla niin se kyllä sitten näkyy taantumariskin nousuna.
Jep. Tavallaan öljyn hinta myös kiristää rahoitusoloja, kuten korot kun siihen menee enemmän rahaa.
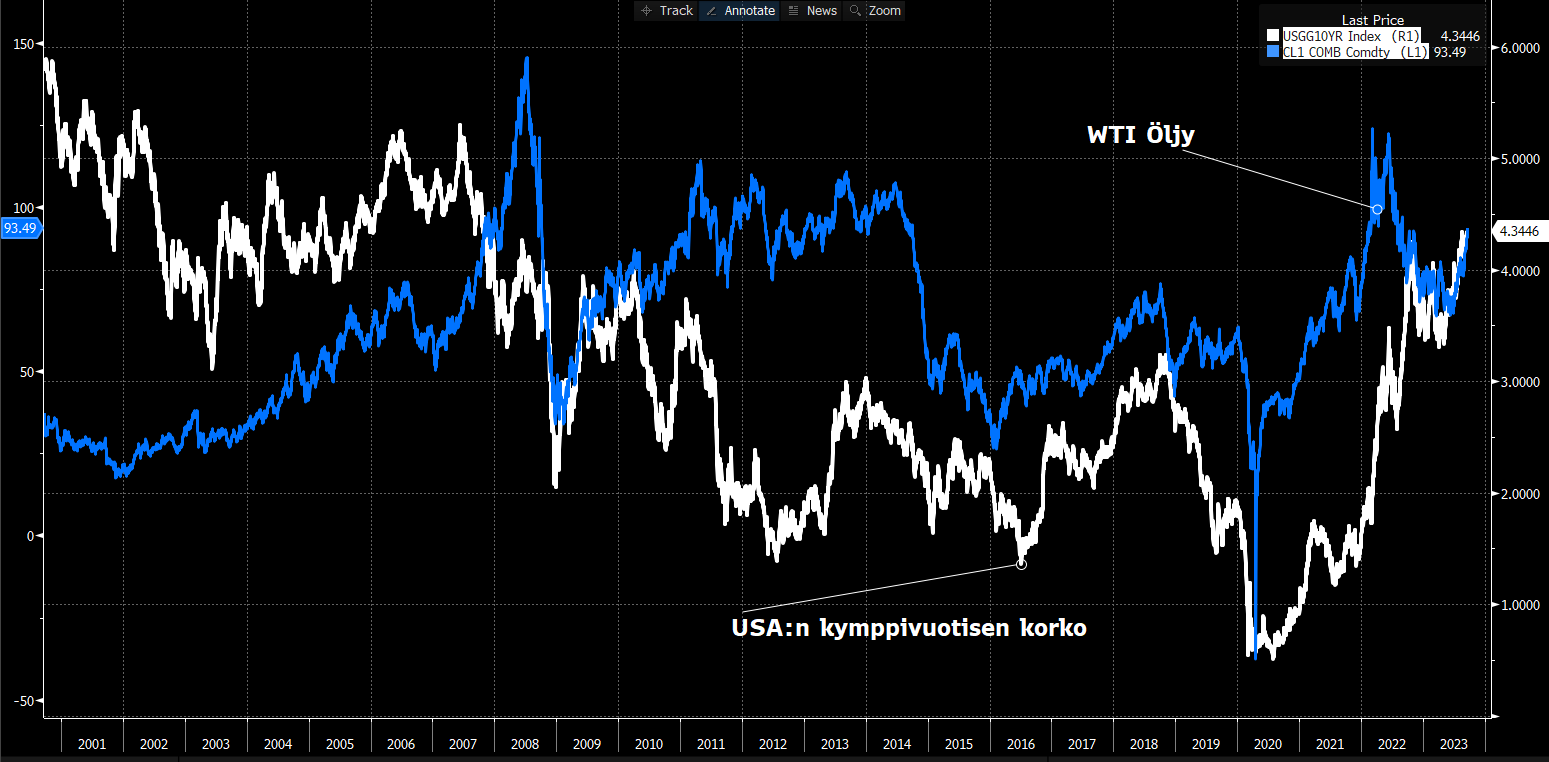
Ajattelin seuraavassa Vartissa vilauttaa tätä käppyrää missä on sekä USA:n kymppivuotisen korko ja öljyn hinta. Ei aina, mutta usein nuo liikkuu samassa rytmissä. Molemmathan heijastelevat maailmantalouden menoa sekä toisaalta öljy aiheuttaa inflaatiota ja korot taas arvioi sitä pidemmän päälle.
Minulle ei tämä makro ole luontaista, mutta commodity-markkinaa tunnen. Täällähän on sanonta, että “the cure for high prices is high prices”.
Öljyn hinnan “demand destruction” tapahtuu alhaisemmilla hinnoilla kuin aikaisemmin, nykyään puhutaan 100$ barrelihinnasta, kun aikaisemmin puhuttiin 200$ rajasta. Vaihtoehtoisia tapoja käyttää energiaa on paljon ja energiaa voi myös säästää. Petrokemiassa ei ole paljon vaihtoehtoja ja kohonneet barrelihinnat valuvat suoraan lopputuotteisiin.
Korkeat barrelihinnat eivät välttämättä puske OPECin ulkopuolista investointiaaltoa upstreamiin, joten hinnat saattavat pysyä korkealla eli parannusta ei tulekaan. Öljymarkkinoilla on ollut pitkään huono investointitahti ja huononee entisestään, kun pankit ovat ESG-huumassa haluttomia rahoittamaan uudistuotantoa. Lisäksi uusiin porausinvestointeihin liitetään kallista CCUS-teknologiaa ja kaikenlaista vaikeaa uusiutuvaa energiantuotantoa (kelluvaa merituulivoimaa), jolloin uudesta poraamisesta tulee kalliimpaa ja hintojen täytyy pysyä korkealla katteiden vuoksi.
Kiinassa ainakin peak-gasoline saavutetaan nopeasti ensi vuonna, kun sähköautojakin saa kaupasta ja bensan hinta nousee entisestään.
Federal Reserven julkaisee tänään korkopäätöksen kello 21.00 ja täällä on ekonomisti @Marianne_Palmu kommentoimassa tätä tärkeää hetkeä. Muidenkin asiasisältöiset viestit ovat tervetulleita ja kysymyksiäkin saa esittää.
Alla on linkki erilaisiin ketjuihin jonne voi laittaa sellaisia viestejä, jotka eivät sovi välttämättä tähän juttuun.
Tätä mä kyllä ihmettelen erittäin paljon. Välillä tuntuu että EKP:n tyypit on Putinin palkkalistoilla.
Euroopassa on sota ja lähes kaikki fossiiliresurssit erityisesti tietysti öljy, toimitetaan tänne vihamielisistä (tai lähes) maista. Eikös tässä vaiheessa pitäis fokusoida yhteiskuntien resilienssiin ja laittaa se 2000 miljardin sovereignty investointiohjelma käyntiin, siis vastaava mitä Jenkeissä on tehty.
Nyt ihan itse hommataan tänne lamaa ja kurjuutta ja samalla varmistetaan, että EU:n kapasiteetti pärjätä globaalissa kisassa ei kehity kovin kiitettävällä tahdilla.




 Kunhan tässä etsin syitä miksi osakkeita voisi saada vieläkin halvemmalla.
 ) firmat eivät keskimäärin onnistu nostamaan hintojaan inflaation mukana, vaan kannattavuudet painuvat sitä(kin) kautta.