Katselusuositus, hyvä yhteenveto Just-in-time -valmistuksesta sekä komponentti- ja raaka-ainepulasta.
“Just in time” on kiva juttu kunnes jotain odottamatonta tapahtuu. Sitten se ei ole enää kiva juttu… ja jotkut firmat kärsivät, jotkut hyötyvät. Niin ja sivuvaikutuksena jos haluat vuokra-auton tänä kesänä Alaskassa, se on yhtäkkiä vaikeaa ja hinnat ovat pilvissä. Koska ketjureaktio.
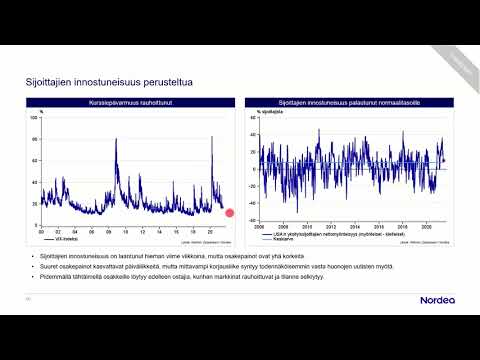
Muutamia kuvaajia aamun videolta. Mietin pitkään sortuisiko kunnon populistiseen otsikkoon “jotkut sijoittajat odottavat pörssiromahdusta” mutta sitten tyydyin pitämään rimaa asiapitoisemmalla tasolla.
Eilisiä ISM:n ostopäällikköindeksejä käsiteltiin jo aamun makrossa, mutta tässä blummalta hauska käppyrä pullonkauloista. Tavaran liikkumisen vikkelyyttä mittaava indeksi on samalla tasolla, kuin joskus 70-luvun alussa.
Kun viime videolla puhuin siitä, miten sijoittajat eivät tunnu kovin varovaisilta huomioiden alhaisen shorttimäärän, niin kansankielisesti ilmaistuna Mustien joutsenien odottamista mittaava SKEW-indeksi on huipputasoillaan. Kuten menneisyydestä näkee, joskus tämän indeksin nousupiikki ennakoi volaa, joskus ei. Yhtä kaikki, ainakin jotkut/osa ammattisijoittajista suojautuvat ikäviltä yllätyksiltä mikä viestii varovaisemmasta markkinasta.
Videon pääaiheena oli käsitellä, miten inflaatio on taltutettu sotien jälkeen. Monet vertaavat nykyistä inflaatiouhkaa 70-luvun kokemuksiin, mutta koronakriisiä on verrattu kuin sotatilaan ja taloudet ovat käyttäytyneet osin samalla tavalla (kulutus surkastuu, julkiset vajeet leviää). Tässä mielessä esimerkiksi 2. maailmansodan esimerkki on rohkaiseva, sillä pullonkaulat ja inflaatio saatiin hoidettua muutamissa vuosissa vaikka samalla tavalla rahapolitiikka pysyi pitkään löysänä. Lisää videolla.
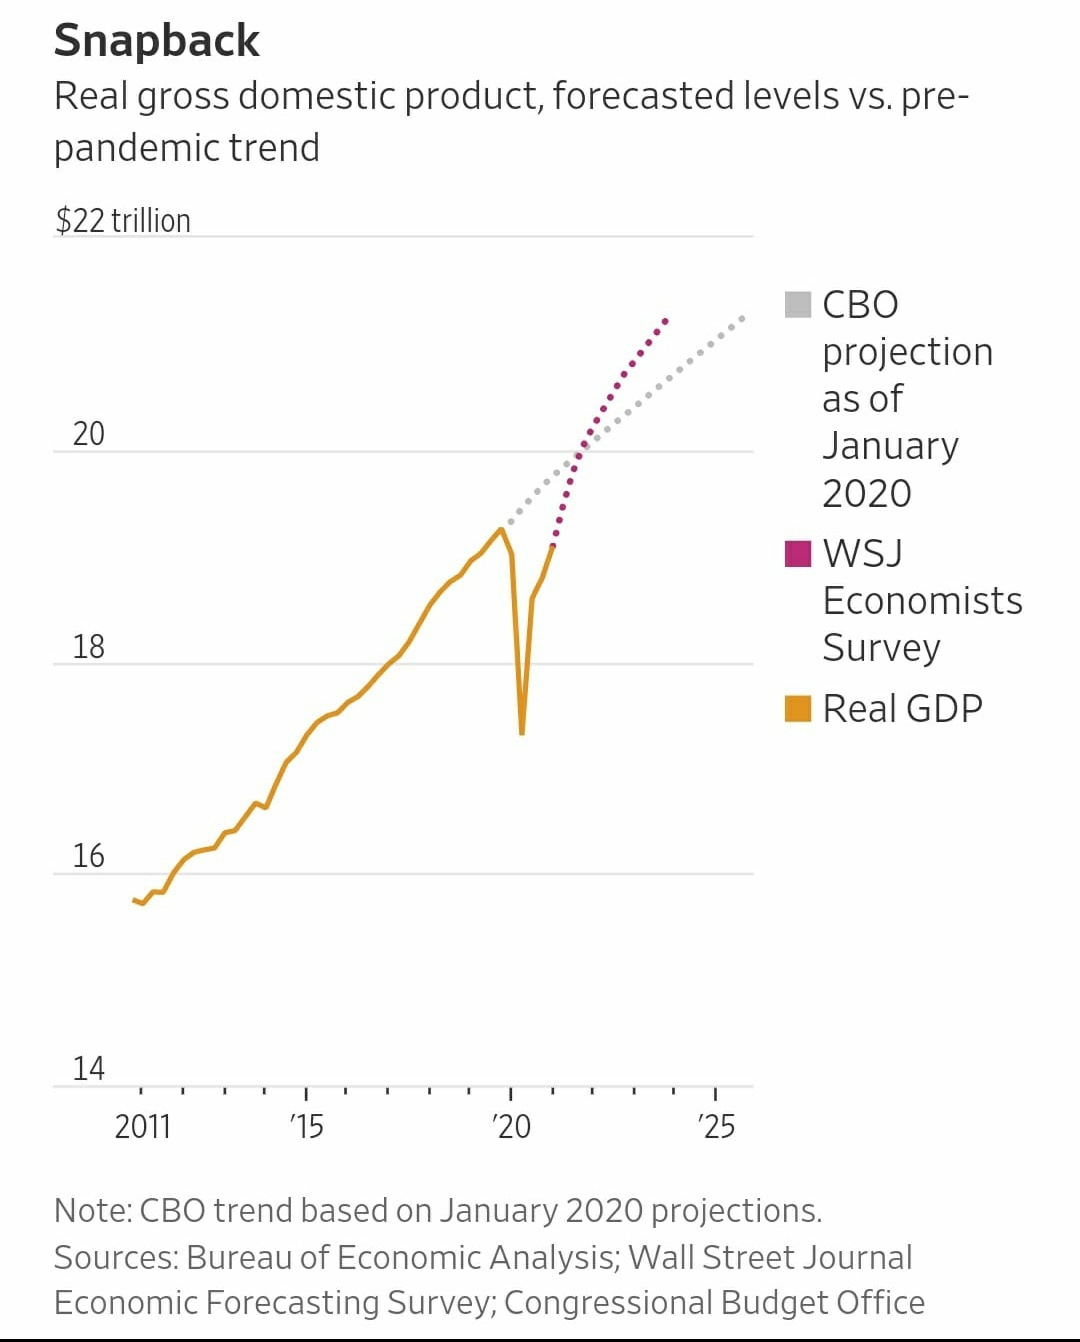
Talousluvut Usassa vähän odotuksia paremmat, Euroopassa merkittävästi odotettuja paremmin. Teollisuusmaiden talousluvut ovat ylittäneet odotukset tahdilla jota ei ole ennen nähty. USAssa nyt nostettu odotuksia niin paljon, että odotuksia ei enää ylitetä merkittävästi.
Inflatiota pidetään todennäköisesti väliaikaisena. Mm. työmarkkinoiden tulisi tasaantua ennenkuin keskuspankki alkaisi reagoida rahapolitiikalla. Joskaan varmuutta inflaation tasaantumisesta ei ole.
Markkinat ovat jo huomioineet ja hinnoitelleet nykyisen inflaatio-odotuksen. (~2,5% seur. 10v). Tämä mahdollistaa hyvin ~3% inflaatiotason muutamaksi vuodeksi, ilman että markkinat välttämättä reagoisivat.
Elpymistilanteissa tulokset kasvavat taloutta nopeammin. Taantuman jälkeen usein tuloskasvua aliarvioidaan. Nyt suurinosa tulosodotusten aliarvioinnista jo korjattu, mutta edelleen vähän alakanttiin.
Arvostustasot tasaantuneet tulosten noustessa kursseja nopeammin. Edelleen korkeat kertoimet kertovat sijoittajien uskosta tuloskasvun toteutumiseen. Korkoihin verraten osakkeet edelleen hyvin houkuttelevia.
Yltiöinnostuneisuus rauhoittunut. Osakepainot kuitenkin korkeita.
Lyhyellä tähtäimellä voi olla volatilitettia, mutta isoja korjauksia ei odoteta ennenkuin uutisvirta heikkenee.
Kysymys: miski hajauttaa eri markkinoille Helsingin tuottaessa hyvin?
Etukäteen ei voida tietää mitkä maantieteelliset alueet ja yhtiöt pärjäävät. Pörssien tuotoista vastaa pieni osa yhtiöistä. Mitä paremmin hajauttaa, sitä paremmin osallistuu myös hyviin yhtiöihin.
OMXH25 yhtiöiden liikevaihto 20% suomi, 60% muu Eurooppa. USA ja Aasia jäävät pienelle painolle. Finanssikriisi & IT-Kupla - Helsinki pärjäsi alle globaalien indeksien.
Myös terveydenhuolto, kuluttajatuotteet, teknologia alipainossa. Teollisuus, materiaalit, sykliset ylipainossa → Korkeamman riskin markkina.
Kysymys2: Millaisena sijoituksena nähdään Euroopan pankkisektori:
Rahoitusala on hyvä ala tässä syklissä. Myönteiset näkymät alalle.
Tuli törmättyä hyvään Stanley Druckenmillerin haastatteluun, jossa höpinää riitti laidasta laitaan cryptoista Druckin suurimpiin virheisiin uransa aikana.
Videossa käydään läpi mm.
-mitä samaa ja mitä erilaista on verrattaessa nykypäivää ja IT-kuplaa
-mikä on suurin riski tällä hetkellä markkinalle ja Druck antaa tässä myös omaa vahvaa makronäkemystään tosin perustelematta sen tarkemmin
-Kuinka itsekuri ja tunteiden hallinta on oltava aina läsnä sijoittamisessa vaikka kokemusta takana olisikin jo vuosikymmeniä. Tästä Druck antaa hyvän esimerkin omalta uraltaan suurimman virheensä muodossa IT-kuplassa.
-Mikä tekijä erottaa kaikki parhaat sijoittajat muista
-Kuinka Druck valitsee itse omia sijoituskohteitaan
Videon alla myös linkki tekstimuotoiseen haastatteluun jos haluaa lukea mieluummin kuin kuunnella
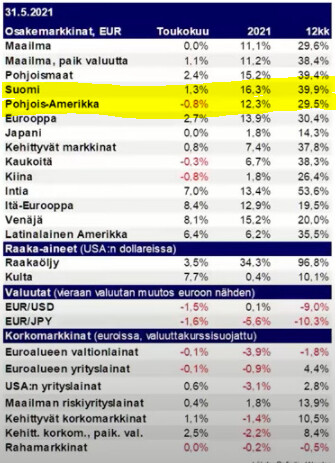
Täälläkin on joskus ollut noita pidemmän ajan tuottoja eri pörsseistä. Mielenkiintoisesti Pohjois-Amerikka ja Pohjoismaat ovat olleet niissä hyvin edustettuja.
Se on toki selkeä, että todennäköisemmin tulevaisuuden voittajayritykset tulee USAsta kuin Suomesta.. Onhan siellä massaa ja edellytyksiä. Vastapainoksi tietenkin vaikea löytää isosta massasta juuri ne parhaat.
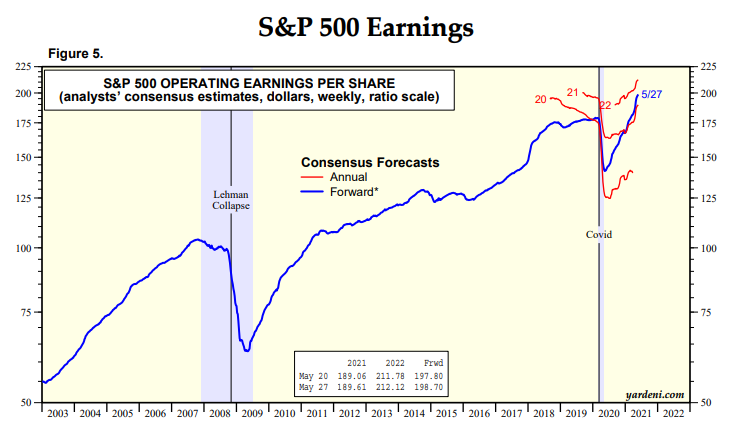
Huomioitavaa kuitenkin, että 22 ennusteet prosentuaalisesti maltillistuneet paljon. Eli kova 22 earnings kasvu on nyt perustunut enemmän tähän 21 vuoden massiiviseen kasvuun. mm Sauli flagasi viime podissa, että hän uskoo 21 vuoden nopean elpymisen, mutta ei 22 vuoden kovia odotuksia. Periaatteessa painoa kokoajan siirtyy vuoden 21 räjähdysmäiseen elpymiseen, eikä 22 välttämättä enää niin epärealistinen odotus. Onhan tässä alkuvuonnakin ollut sulkutoimia yms niin on perusteltua odottaa kasvua Y/Y.
Biden jatkaa infrastruktuuripaketin kanssa hieromalla sopimusta Republikaanien kanssa.
Paketti kutistumassa, sopu hierotaan tinkimällä yritysten veronkorotushaaveista. Vaikka tässä yhteenvedossa ei tarkalleen sanota jäisikö firmojen veroprosentti jopa ennalleen - mikä olisi monille firmoille j pörssilke hyvä - niin fokus on nyt ennenkiakkea veropohjan laajentaminen firmoihin jotka kykenevät välttämään USA-veroja
Biden offered to drop plans to raise corporate tax rates as high as 28% and instead set a minimum 15% tax rate aimed at ensuring all companies pay taxes, sources said.
Inflaatiohuolet ovat saaneet bensaa liekkeihinsä erityisesti Yhdysvalloissa, sillä maan vuosi-inflaatio kohosi huhtikuussa 4,2 %:iin, eikä vastaavia lukemia ole mitattu finanssikriisin jälkeen. Euroalueen pohjainflaatio junnasi toukokuussa aneemisella 0,9 %:n (v/v) tasolla, joten yhteisvaluutta-alueen päänsärkynä on tällä hetkellä ennemmin liian verkkainen hintakehitys kuin inflaation laukkaaminen.
Inflaation pysyvämpään kiihtymiseen uskovat puolestaan korostavat, että raaka-aineiden tuntuva kallistuminen ja tuotantoketjujen häiriöt luovat hintapaineita, jotka eivät tule hellittämään hetkessä. Esimerkiksi teollisuutta piinaava puolijohdepula saattaa pahimmassa tapauksessa jatkua vielä vuosia.
Teollisuuden ja palvelualojen luottamuskyselyt ovat kertoneet yritysten kasvavista aikeista siirtää kohonneita tuotantokustannuksia lopputuotteisiin, mikä viitoittaa pysyvämmän inflaation kohoamisen suuntaan. Inflaatiodynamiikka on edelleen kysymysmerkki ekonomisteille, mutta inflaatiossa on havaittu olevan selvää pysyvyyttä (ns. inflaatioinertia ) eli inflaation kohotessa se jää usein pysyvämmin koholle. Inflaatiosta tulee helposti itse itseään ruokkiva ilmiö.
Inflaatio ei ole perinteisesti ollut myöskään osakesijoittajan kaveri. Yhdysvaltojen S&P 500 -indeksin tuottojen ja sijoitushetken inflaatiotason välillä on selvä negatiivinen yhteys 1970-luvulta alkaen. Erityisesti lyhyen aikavälin osaketuotot ovat tyypillisesti jääneet vaisuiksi silloin, kun sijoituksen tekohetken inflaatio on laukannut yli 4 %:n lukemissa ja talouden luottamusluvut ovat tapissa.
Pääaiheena oli, miten nykyiseen poikkeuksellisen rajuun elvyttämispolitiikkaan on päädytty ja mitä se mahdollisesti tarkoittaa jatkon kannalta. Jos aina ammutaan pientäkin ryppyä päin setelitykeillä, onko taantumat ohi? Tuskin. Jotain epämääräisiä ajatuksia löytyy videolta.
Globaali asuntomania näkyy tuoreimmissa tilastoissa… Huom. Turkissa riehuu >15 % inflaatio eli asuntojen hintojen nousu ei ole ostovoiman huomioiden niin rajua.
Perjantain kunniaksi voi hieman sortua ns. “chart crime” -aktiin. SP500:sen ja sen EPS:n kehitys ovat kulkeneet, kuin käsi kädessä kuten fundamentteihin uskovien asian pitäisikin mennä…
Tämä on jäänyt vähälle huomiolle, mutta Fed itseasiassa jo lopettelee elvytystä eräällä suunnalla. Fed ehti keväällä 2020 ostaa vajaalla 14 miljardilla yritysten velkaa ja velka-ETF:iä kunnes markkina innostui niin tästä symbolisesta eleestä että korot romahtivat tonttiin eikä Fed ehtinyt ostaa enempää. Nyt tämä 14 miljardia velkaa on tarkoitus myydä takaisin markkinalle. Kysehän on täysin pähkinöistä, kun Fed pumppaa likviditeettiä 120 miljardin kuukausivauhdilla edelleen talouteen mutta symbolisesti ele on suuri.
Jep, huhuja oli liikenteessä että luku voisi olla jopa miljoonan.
Nyt taas yksi numero lisää joka sanoo että älkääs nyt vielä lopettako BRRrrrrr… - ei olla ylikuumenemassa. Hupaisaa kyllä että toivotaan hyvää muttei liian hyvää ettei FED herää
Ja jos ei ole duuneja, ei huvita lainata. Ja käsittääkseni jos haluaa kestävää inflaatiota niin sitten pitäisi nähdä kestävää (talous-, ei maapallon kestämismielessä…) kulutusta ja lainaamista.
En ole varma onko tuo ihan oikea lainakäppyrä mutta pitäisi. Kuten näkyy, Yhdysvalloissa lainojen kehitys on vuositason vertailussa negatiivista eli uusi laina ei niin maistu, mutta viime keväänä samaan aikaan kylläkin oli oikea lainausbuumi.
ECRI:n Weekly Leading Index antaa sellaista viestiä että U.S. talouskasvu olisi hidastumassa hyvin selvästi jo ennen syksyä. ECRI:llä on tosi hyvä track record. Jännä nähdä miten tällä kertaa käy.
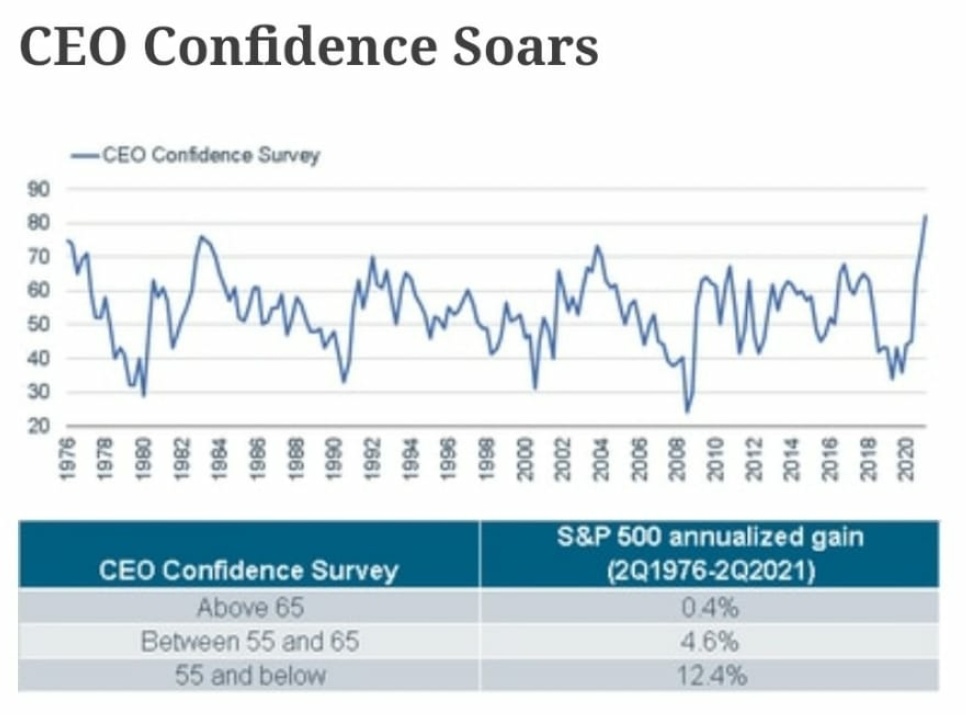
CEO confidence huipussaan, joten firmat asemoituvat vahvaan kysyntään.
Jos ECRI on oikeassa siinä että talouskasvu hidastuu voimakkaasti samaan aikaan kun kustannuspuolella ikävä momentum ainakin jonkin aikaa vielä jatkuu, tulokset tulevat pettämään Q3:lla ja Q4:llä.
Jotenkin ei itselle iske yhtään tämä “eteneminen”, vaikkakin pörssikursseille hyvä, kun asiat selvenee. Lopultahan yritykset on vain yrityksiä ja ihmiset ne verot lopulta maksaa. Siksi joku yritysvero vain muuttaa verotuksen kohtaa ketjussa. Toki on verotuksellisesti tehokasta periä veroa ensin kuluttajalta, sitten yritykseltä ja sitten omistajalta ja sitten taas kerran omistajan kuluttamisesta
Toisekseen yritysverotukseen vaikuttaa yksittäisen veroprosentin lisäksi eri maiden säädökset poistojen ja muiden vähennysten käytöstä. Lopputulos voi olla, ettei tällainen vähimmäisvero muuta käytännössä yhtikäs mitään.
Tokihan, jos markkina olisi tuotto-odotukseltaan kovin houkutteleva niin ei tuollaiselle puhumiselle olisikaan mitään tarvetta, vaan sen kus vaan ostettaisiin näillä kursseilla.
Oli miten oli niin omat tuntosarvet on kääntyneet viikon kuluessa bullish puolelta neutraaliksi