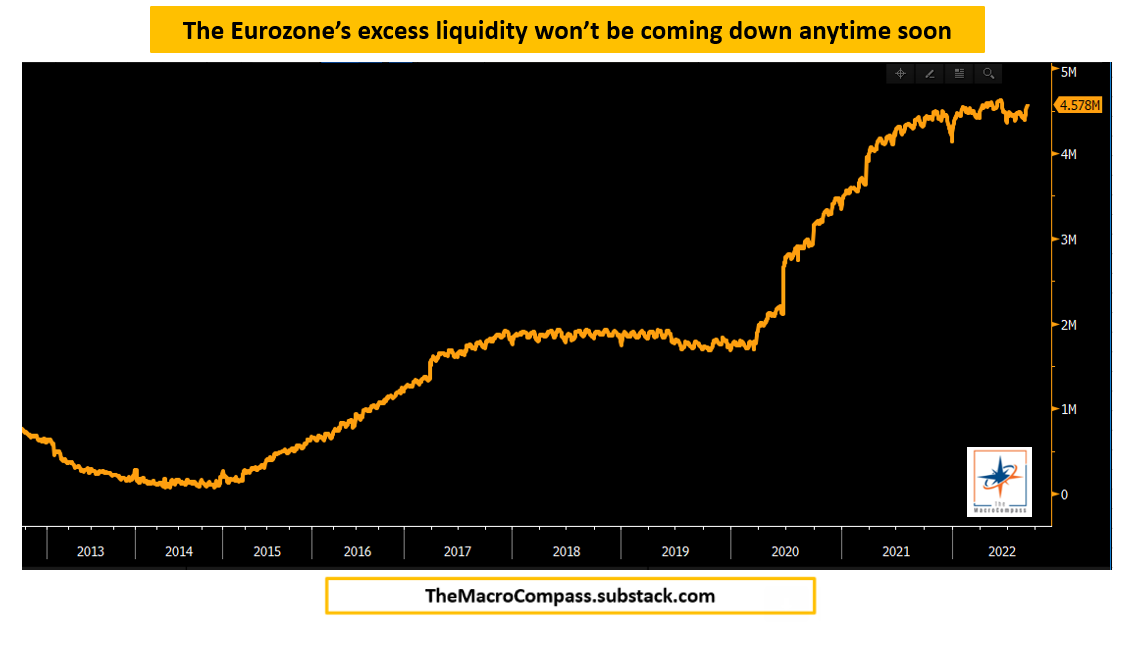
Korkoja nostetaan, mutta ylimääräistä likviditeettiä ei olla imemässä pois.
Tämä on ihan fiksua, sillä rahajärjestelmä on energiakriisin takia koetuksella, kuten kotimaassakin nähdään Fortumin kokoisten johdannaiskörmyjen huojumisesta.
Tuohan vaan vahvistaa ajatusta siitä että FED ja EKP on menettänyt merkityksestänsä isoimman osan. Päätökset seuraavat datapisteitä, joita sitten taas futuurimarrkinat ennakoivat paremmin.
Ilmeisesti sijoittajat hetken vielä kaipaavat setää tai tätiä kertomaan että “seuraamme dataa ja teemme viisaita päätöksiä”.
Heillä on tietysti edelleen se rahanpainokoneen avain, mutta tarvitaanko sitäkään lopulta, QT ja QE on vain kiihdyttänyt talouden ylilyöntejä, elvyttävää investointipolitiikkaa voi tehdä hallitustasollakin, ei kai siihen keskuspankkeja tarvita.
E:
ja jotta pysytään pörssien suunnassa, alas mennään vielä, ihmettelen ettei koko kesän noussut sähkönhinta ole näkynyt tulosvaroituksissa vielä. Esim. lannoitetehtaat, teräs, autoteollisuus, koska se alkaa sitten. E:tä pitäisi reivata, nyt ollaan vasta P/E-suhdetta reivattu koronnostojen myötä.
Energiakriisi kyllä kurittaa yrityksiä, mutta ei se sähkönhinnan nousu kurita niitä jotka ovat suojanneet hintoja. Olisi mielenkiintoista tietää, mitkä merkittävät sähkönkuluttajayritykset eivät olisi ainakin tietyiltä osin suojautuneet.
Jos olet lukinnut sähkönhinnan vuodeksi eteenpäin, ja saat ostaa sitä nyt 1/10 hintaan, tai ehkä volyymeissa realistinen taso on kolminkertainen. niin useissa energiaintensiivisissä toimialoissa, sinun kannattaa luultavasti sulkea tehdas ja myydä se sovittuun hintaan tuleva sähkö sillä 3-10x hinnalla ulos. Tämä auttaisi sähkön riittämiseen kaikille, mutta toisaalta nostaa jäljellejäävän tuotannon kysyntää tuotannon supistuessa->inflaatio. Ehkä tässä tilanteessa se vielä yleisemmin hyväksyttäisiin, toisin kuin niormioloissa jossa yritysjohtajaa syytettäisiin vain ahneeksi ja kylmäksi.
Tämä lämmittää tämän talven, mutta harva yhtiö pystyy tai haluaa suojata hintoja kovin pitkälle eteenpäin, se kun on melko kallista.
Mutta totta, että tulos tänä vuonna ei välttämättä vielä kärsi kaikilla eikä välitöntä tulosvaroitustarvetta ehkä ole. Ellei sitten kysyntä lopahda kun hinnat vaan nousee…
Rahastosijoittajat vähensivät osakeriskiä elokuussa. Pääomia siirtyi osakerahastoista korkorahastoihin.
Suomen Sijoitustutkimuksen julkaiseman rahastoraportin mukaan kotimaisista sijoitusrahastoista lunastettiin elokuussa pääomia nettona yhteensä noin 490 MEUR:n edestä (07/22: +100 MEUR). Myös arvonmuutokset olivat kuluvalle vuodelle ominaiseen tapaan selvästi miinuksella.
Katsauskaudella nettomerkinnät olivat rahastoluokkien sisällä negatiiviset ainoastaan osakerahastoissa, joista lunastuksia tehtiin elokuussa nettona noin 1,3 mrd. euron edestä. Nettomerkinnät olivat puolestaan vahvasti positiivisia sekä pitkän (+582 MEUR) että lyhyen koron (+144 MEUR) rahastoissa. Inflaatioluvut yllättivät yläkanttiin usealla keskeisellä markkinalla, joten nousseiden korko-odotusten vuoksi valtio- ja yrityslainoista saa pitkästä aikaa kelvollista korvausta, mikä puolestaan näyttää ajaneen sijoittajat lisäämään korkoallokaatiotaan.
Tässä vielä OP:n Hännikäisen kommentit EKP:n korkokokouksesta.
“EKP otti eilen entistä aggressiivisempia askelia korkean inflaation taltuttamiseksi. EKP nosti ohjauskorkojaan historiallisella 75 korkopisteellä ja talletuskorko kohosi 0,75 %:iin. Koronnostojen viitoitetaan jatkuvan useassa tulevassa kokouksessa kokonaiskysynnän hillitsemiseksi ja inflaatio-odotusten ankkuroitumisen takaamiseksi. Kuuntele videolta seniorimarkkinaekonomisti Jari Hännikäisen kommentit eilisen korkokokouksen annista ja Euroopan tulevasta talouskehityksestä.”
“Once inflation goes above 5%, it has never come back down without the Fed Funds Rate exceeding the CPI”
Stanley Druckenmiller
toistan tämän viisauden(?)
edit: tuossa yllä otettiin kantaa siihen, mitä inflaatio tarkoittaa. Tätä yo. lausetta kannattaa pysähtyä miettimään, että miksi näin?
edit: @JohnnyboyFed Funds Rate Ja mikä sinun ajatuksesi oli siitä, miksi tämä on niin olennainen asia? Aika moni lukee erilaisia lähteitä, mutta miten niiden syvällinen ymmärrys?
Eikö tämä kuitenkin tapahtunut esim. 2008, toisen maailmansodan aikana, toisen maailmansodan jälkeisessä shokissa ja 50-luvun alussa?
PS. toki 1-vuoden bondi ja fedin ohjauskorko ei ole sama asia.
Esim. täältä katsottuna:
Itse ymmärrän tuon viittauksen niin, ettei inflaatio laske alle 5% ennen kuin ohjauskorko on noussut korkeammaksi kuin inflaatio, muuten tuossa lauseessa ei olisi juuri mieltä.
Esim. kesällä 2008 inflaatio nousi yli 5%, mutta FFR oli 2% luokkaa? Ja inflaatio kyykkäsi sitten nopeasti.
Nyt nousee korot ja keväällä tulee inflaation osalta kovat vertailukaudet vastaan. Eikö inflaation ylittävä korkotaso näytä jopa aika todennäköiseltä tuolloin.
Hyvä Barronsin artikkeli, jossa käsitellään QTn vaikutuksia markkinoihin. Raflaavasta otsikosta huolimatta asiapitoinen artikkeli ilman mitään Malisen tyyppistä tuomiopäivänjulistusta.
Käsittääkseni U.S. asuntomarkkinat ovat tänä vuonna käyttäytyneet tavalla jota ei ole ikinä tapahtunut muuten kuin lähestyvän taantuman alla. Asuntomarkkinoiden kehitys on ennakoiva indikaattori suhdanteelle.
Tämä on monivaiheinen prosessi joka:
alkaa siitä että porukkaa käy näytöillä vähemmän
päättyy siihen että rakentaminen sakkaa ja asuntosektorin heikkous muutenkin lisää yleistä epävarmuutta taloudessa ==> säteilee vähittäismyyntiin, työllisyyteen, teollisuuteen ja bkt:hen
Fed päätti 2019–20 lopettaa ennakoivien indikaattorien katsomisen.
Elämme kovia aikoja, mutta on lupaavaa että Kiina-riski tunnistetaan. Nythän esimerkiksi ois ihan katastrofi, jos Kiina hyökkäisi Taiwaniin ja taloudelta menisi pohja.
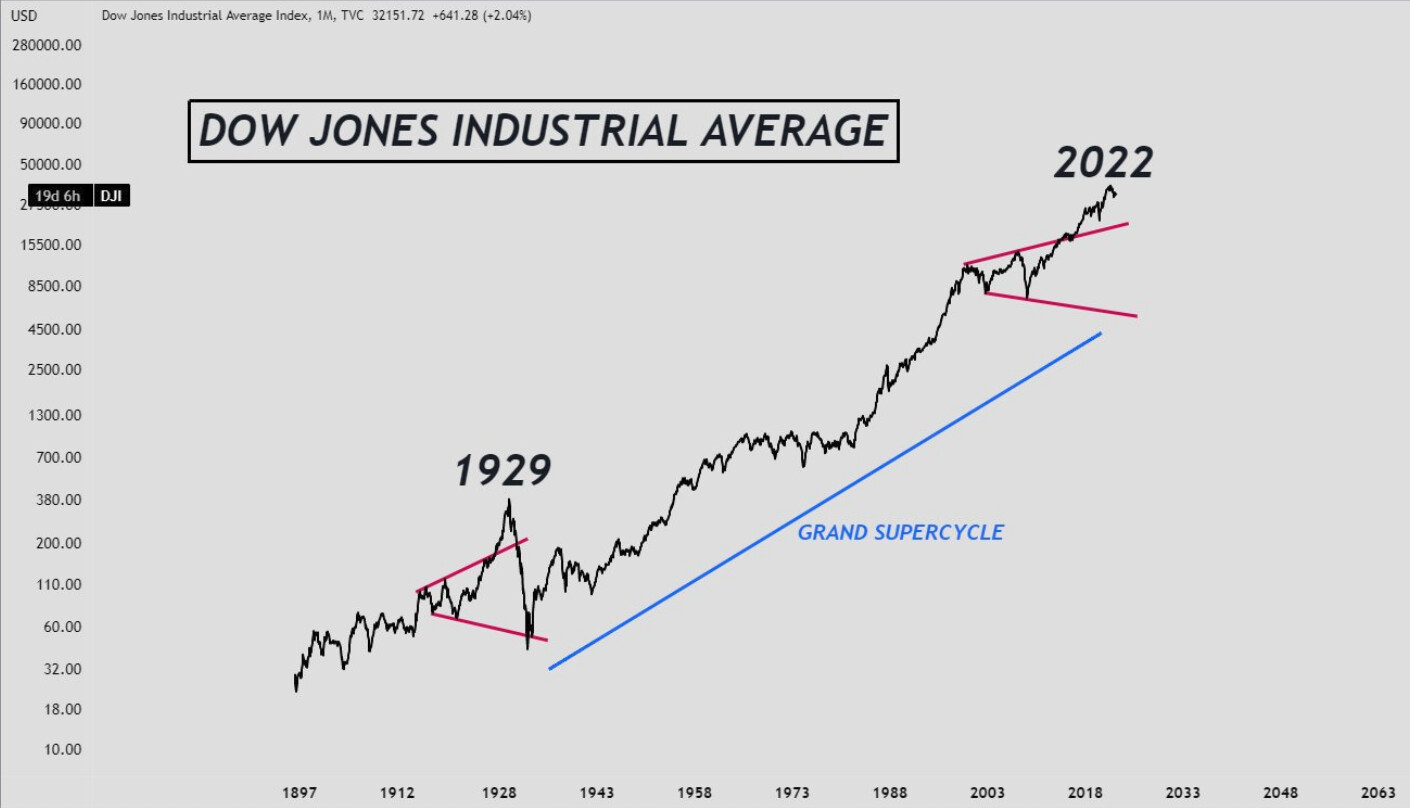
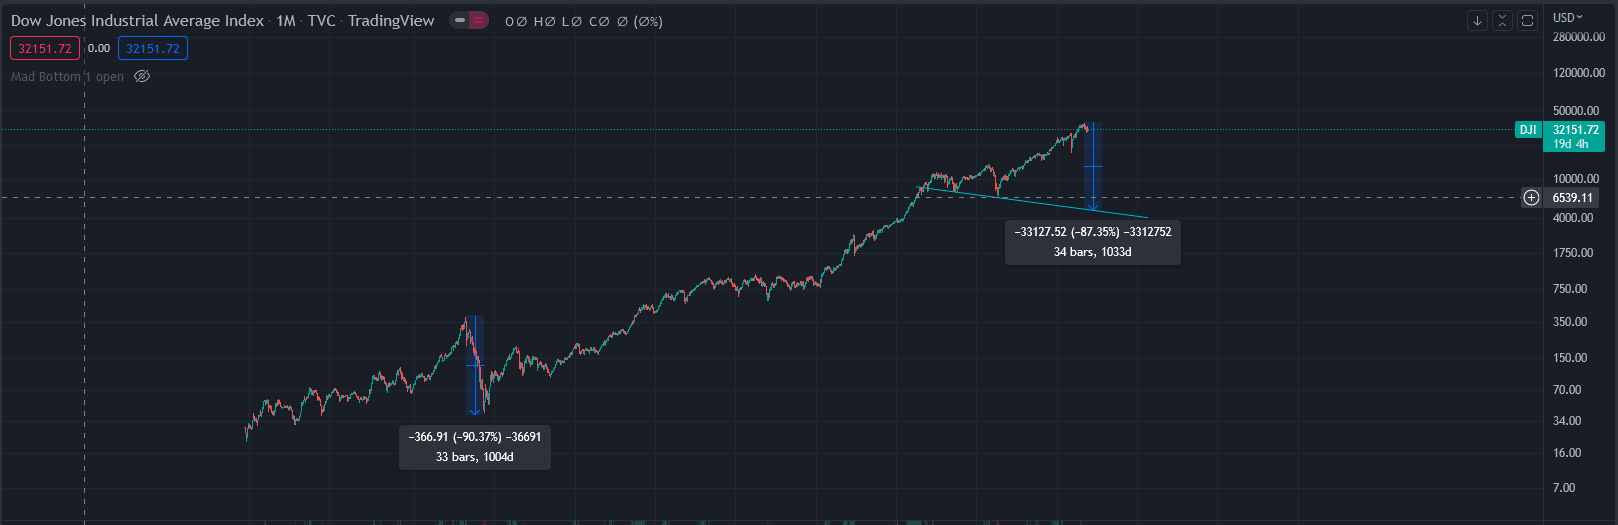
Tämä karhuilu, jonka bongasin twitteristä, on jo niin överi että en tiedä sopisiko paremmin tänne vai kahvihuoneelle.
Vasemman laidan asteikko pielessä, ainakin kun Tradingviewistä kattoo, mutta jos tuon saman tukitason piirtelee 2000 ja 2008 pohjista, niin DOW pohjaisi 5000:ssä, jos laskumarkkina kestää about yhtä kauan.
Näinhän se on että talous ja rahoitusolot muuttuvat eikä mikään toistu ihan sellaisenaan.
Yksi asia mihin 40-luku (ja 20-luku) varmaankin vaikutti oli se että Länsi-Saksalla oli paketti tiukasti kasassa kun tuli yllättävä shokki lokakuussa 1973. USA:lla ja Britannialla ei ollut.
Saksa oli monin tavoin maailman priimus vuonna 1913: väestön koulutustaso, kemianteollisuus jne. Kansa rakasti järjestystä.
Saksalaisilta tuhoutui valuutta sen jälkeen kaksi kertaa neljännesvuosisadan sisään.
USD selvisi maailmansodista hyvin pienin kolhuin verrattuna markkaan. 40-luvun inflaatiopiikkiä pidettiin 60-luvulla lupaavana ennakkotapauksena: inflaatio ehkä hermostuttaa pari vuotta mutta sen jälkeen business as usual.
Saksassa koko D-markan ajan oli ainutlaatuinen konsensus kaikilla puolueilla ja keskuspankilla siitä että inflaatioriskejä pitää aina ehkäistä ennalta jämptillä finanssi- ja rahapolitiikalla.
USA oli tosiaan selvinnyt maailmansodista hyvin vähin vaurioin – ehkäpä suorastaan nettohyötyjänä – ja USD vähin kolhuin. Niinpä finanssi- ja rahapolitiikka reagoi laiskasti ja omahyväisesti siihen kun inflaatio alkoi nostaa päätään 60-luvun loppupuolella ja 70-luvun alussa.
Länsisaksalaisilla oli sitten energiakriisin jälkeen 80-luvun alkupuolella ihan eri tavalla itseluottamusta että meillä osataan hoitaa asioita kun taas USAssa ja Britanniassa inflaatiojakso oli ollut traumaattinen.
Alla on Katja Incoronaton kolumni, joka ei ole maksumuurin takana.
" Viime viikolla samaan joukkoon liittyi Saksa, jonka valtiovarainministeri Christian Lindner herätti huomiota tulemalla euroryhmän mediahaastatteluihin kirjaimellisesti käsikynkkää ranskalaisen kollegansa Bruno Le Mairen kanssa. Tarkoitus oli korostaa, kuinka Saksa ja Ranska ajavat euroryhmässä asioita yhtenäisenä ryhmänä.
Kuulostaa tutulta, sillä juuri Saksan ja Ranskan voimien yhdistäminen oli ratkaiseva sysäys myös edelliselle elvytyspaketille."
Lisään vielä tämän Helsingin Sanomien artikkelin, johon on haasteltu kovaa jengiä, eli heitä: Vesa Vihriälä, Kaisa Kotakorpi, Tuuli Koivu, Heidi Schauman, Jouko Vilmunen, Mikko Puhakka, Niku Määttänen ja Markus Jäntti. Juttu ei ole maksumuurin takana.


 "