En tiedä roolista, mutta tulosta ne ainakin tekevät. Sen verran kuitenkin, että arvostustasot nykytulokseen ovat jossain määrin maltilliset
Onko sillä loppujen lopuksi kovinkaan merkitystä sijoittajan kannalta onko vaikkapa Alphabetin menestys joltain firmalta poissa? Mieluummin näkisin sen osana kapitalismia, jossa tehokkaampi ja paremmin asiakkaiden tarpeisiin vastaava firma syö markkinoita heikommalta bisnekseltä. Olkoot se nyt vaikkapa lehtitalo, jonka mainoksille ei ole enää kysyntää
Amazon, Microsoft, Google - kolme suurinta pilvipalveluiden tarjoajaa. Miksi yritykset siirtävät kriittisiä toimintojaan pilveen? Koska se tuo tehokkuutta ja uusia mahdollisuuksia. Win-win, kakku kasvaa.
Toki, perinteinen media, radio, TV, lehdistö, tai musiikki, videovuokraamot, painotalot, kivijalkaliikkeet sitten suoraan häviäjien paikalla sosiaalisen median, nettimainonnan, vod:n jne kasvaessa, mutta jotkut (usein suurimmat) pystyvät myös win-win -suhteeseen teknojättien kanssa.
Jatkossa, business-prosessien siirtyminen pilveen ja paraneminen siinä samalla jatkuu.
IoT tuo entistä enemmän perinteisillekin yrityksille kontrollia koko prosessiketjuun. Kyllä tämäkin on win-win, mutta toki jakaa pelikenttää uusiksi, ja voi edesauttaa konsolidoitumista.
Vähittäiskaupan, mainosten, median, jne osalta en omaa visiota.
Hyvää alkanutta viikkoa! Tänään saadaan suuntaa euroalueen tammikuun talouskehitykselle ostopäällikköindeksien muodossa. Kello 11 julkaistaan koko alueen indeksit ja Saksan osalta peli avattiin äsken. Positiivisia yllätyksiä sekä palvelualoissa että teollisuudessa, eli lupaavalta näyttää ja joulukuuta parempia lukuja saatiin. Muutoinkin eurotalouden yllätykset ovat pysyneet positiivisen puolella toisin kuin Yhdysvalloissa (aihetta käsittelin myös makrokatsauksessa.)
Tässä vielä koko alueen luvut. Saksan teollisuuden paino näkyy näissä: teollisuus kasvoi pahimpien pullonkaulojen hellittäessä IHS Markitin mukaan, mutta palveluissa kasvu hidastui. Omikron-muunnoksen leviämisellä varmasti osuutensa kehityksessä. EDIT. ohessa vielä pikamakrokommentti:
Tätä voi kysyä vaikka Euroopalta. Eiväthän esimerkiksi nämä digitaalisen mainonnan jätit mitään kovin globaaleja ole, jos alueellisia liikevaihtoja katsotaan, vaan Alphabetilla ja Metalla lähes puolet liikevaihdosta tulee Yhdysvalloista tai ainakin Pohjois-Amerikasta.
Viime vuosikymmen oli kovaa teknologisen kehityksen aikaa, ja lainsäädäntö on monessa asiassa jäänyt pahasti laahaamaan perässä. 2020-luvusta puolestaan saattaa hyvin tulla läntisessä maailmassa ainakin Euroopassa ja miksei esimerkiksi Australiassakin digitaalisen protektionismin vuosikymmen, kun paremmin havahdutaan sekä yksityisyydensuojan ongelmiin että siihen, miten oman maanosan teknosektori ja sitä myötä myös ikääntyvät yhteiskunnat näivettyvät entisestään.
Itse seuraan mielenkiinnolla EU-alueen ennakkotapauksia, sekä kansallisia että EU-tason, enkä pitäisi millään tavalla itsestäänselvyytenä sitä, että hommat jatkuvat niin kuin tähänkin asti.
Ei liity suoraan osakkeisiin mutta riskinottohalukkuuteen kylläkin*. “Blue chip” -krypto Bitcoin on kosahtanut myös lyhyessä ajassa 50 %, kuten kävi hetki sitten myös. On se silti edelleen +600 % koronapohjista, mutta kryptomarkkina kuvannee hyvin sijoittajien huvittelun määrää.
*Kryptoissa on tottakai mukana paljon idealisteja, teknoenthusiasteja, FIAT-kriitikoita yms. mutta ei liene väärin väittää niitä oikeiksi spekulaatiovehkeiksi arkitreidaajien käsissä.
Petri Deryng povaa lyhyttä Ukrainan sotaa ensi kuun alkuun. Mukana myös käppyröitä Krimin valtauksen ajalta sekä Nasdaqin kehityksestä. Toki lopussa myös katsaus Vietnamiin, mutta enemmän yleistä asiaa, niin linkki sopinee paremmin tänne kuin PYN-ketjuun.
Veikkaan, ettei mitään Ukrainan sotaa tule. Se on vain savuverho Putlerin todelliselle tavoitteelle eli saada USA ja muu länsi taloudellisesti kontalleen. Sitä auttaa USAn liittovaltion 30 triljoonan velka, ennätysalhainen reaalikorko lännessä, o-korkojen aiheuttama varallisuusarvojen ja eriarvoisuuden kuplaantuminen. Öljy- ja kaasuase tietysti mukana.
Vuoden 2021 lopussa Venäjän valuuttavaranto oli maailman viidenneksi suurin, eli 630 mrd. dollaria. Viime vuoden aikana valuuttavarannon arvo kasvoi noin 6 %. Varannosta oli kullassa 133 mrd. dollaria, eli noin 21 %.( Lähde Siuomen Pankin viimeisin viikkokatsaus)
Seurasin Putkerin 4 tunnin lehdistötilaisuuden tammikuun alussa. Selvä Austrian Economist-koulukunnan kannattaja. Joku halusi luotijunia Venäjälle, johon P, ettei heillä ole varaa.
Tottakai FED joutuu jotain tekemään - arvopaperiostojen tapering tapahtuu aika lailla 100% varmuudella. Mutta koronnostoa voi tunata. Markkina odottaa 0,25-0,5% nostoa. Entäs jos päättävätkin nostaa 0,1% ja päälle sepustus kuinka FED ei halua ylilyödä heti jäähtyvään markkinaan. Tärkeintä inflaatiolle ja markkinalle yleensä on FEDin turinat, varsinaiset toimenpiteet voivat tulla sitten vaiheessa ja markkina on jo hinnoitellut ne sisään kuukausia aiemmin. Ja jos toimenpiteet ovat pienempiä kuin mitä markkina jo hinnoitteli kuukausitolkulla sisään, yllättäen pomppu olisi miehekäs…
Jep. Fedin “yllättävän kyyhkysmäiset kommentit” ovat yksi todennäköinen laukaisija seuraavalle härkämarkkinalle. Kysymys on, saadaanko ne tällä viikolla vai vasta myöhemmin keväällä/kesällä. Epäilen itse että ei vielä.
Toki muitakin laukaisevia tekijöitö voi olla, mutta tuossa yksi keskeinen. Uskon, että se sieltä vielä tulee kuitenkin
Pörssi katsoo jo vuoteen 2023, mutta tässä pitää ottaa myös huomioon tuotannon pullonkaulojen vaikutus. Parantaako esimerkiksi chippipulan loppuminen yritysten tuloksia vai käykö peräti päinvastoin?
Bullwhip toteutuessaan heikentää väistämättä aallon harjalla olevien yritysten katteita. Ei tarvitse olla suuri viisastelija sanoakseen, että aika monen yhtiön kohdalla ollaan Covid:n ja pirteän kysynnän vuoksi ruoskan “BULLWHIP” kohdassa. Näinpä voin teille kertoa sen, että meillä tulee olemaan tuotanto-ongelmien jälkeen iso kasa yrityksiä, joissa on osteltu muun muassa siruja, kuin tuulipuvut vessapaperia konsanaan. Nämä isot vessapaperipinot sitovat sitten tilaa ja rahaa, jonka jälkeen niitä koitetaan epätoivoisesti myydä alehintaan Facebook kirppiksellä. Mikäli kysyntä tuotteille vielä lisäksi laskee, voi monella yrityksellä olla todellisia ongelmia pysyä tulostavoitteissaan.
Toisaalta tuotanto-ongelmien katoaminen voi kiihdyttää kuohuvaa 20-lukua, jos vain yritykset ovat hoitaneet hommansa fiksusti eikä kysyntä sakkaa.
Aika paljon on SP500 indeksinkin hintaa perusteltu kannattavuuden parantumisella ja indeksin kompositio muutoksilla. Tuli kaiveltua vähän historiallisia lukuja ja katsottua voisiko sieltä nähdä muutosta kannattavuudessa mikä perustelisi korkeamman arvostuksen. Harmittavasti en löytänyt lähdettä mistä saisi book valuet vuotta 1999 pidemmältä.
Liikevaihto
Tulos
Oma pääoma
Oman pääoman tuotto
Nettomarginaali
2022
12,80%
2021
1 975,47
203,00
969,73
20,93%
10,28%
2020
1 362,39
100,75
927,52
10,94%
7,40%
2019
1415,01
151,32
914,49
17,14%
10,69%
2018
1343,01
146,92
851,62
17,51%
10,94%
2017
1 231,57
124,27
826,52
15,58%
10,09%
2016
1 150,68
109,18
768,98
14,47%
9,49%
2015
1 127,13
102,00
740,29
13,90%
9,05%
2014
1 163,32
121,48
726,96
16,84%
10,44%
2013
1 116,81
119,87
715,84
17,34%
10,73%
2012
1 092,37
105,05
666,97
16,41%
9,62%
2011
1 052,83
107,42
613,14
18,02%
10,20%
2010
962,71
98,39
579,14
18,01%
10,22%
2009
908,40
65,81
513,58
13,64%
7,24%
2008
1042,46
19,73
451,37
4,02%
1,89%
2007
1025,08
87,85
529,59
16,99%
8,57%
2006
952,51
112,61
504,39
23,52%
11,82%
2005
874,32
98,93
453,06
22,80%
11,32%
2004
788,17
85,78
414,75
21,94%
10,88%
2003
710,81
73,73
367,17
21,41%
10,37%
2002
674,59
42,52
321,72
12,88%
6,30%
2001
736,88
38,96
338,37
11,73%
5,29%
2000
745,7
80,12
325,8
25,99%
10,74%
1999
290,68
ka 2000-2021
16,91%
9,88%
ka 2012-2021
16,11%
9,87%
ka 2017-2021
16,42%
9,25%
Luvut www.multpl.com/ paitsi 2021 tulos ja ensi vuoden netto marginaali Factsetiltä. Lisäksi 2021 oma pääoma on Q2:n jälkeinen lukema, mutta antanee tarpeeksi lähellä olevan tuloksen viime vuoden keskiarvo omasta pääomasta.
Mitä tästä nyt sitten pitäisi ajatella? No ensimmäisenä hyppää silmään, että ensi vuodesta ennustetaan ihan ennätys kannattavaa indeksitasolla. Toisaalta ennen viime ja tätä vuotta oman pääoman tuottoa tai nettomarginaalia mittarina käytettäessä ei ole nähtävissä mitään kovin merkittävää kannattavuusloikkaa indeksi tasolla.
Hämmentäviä myös nuo vuosien 2003-2006 oman pääoman tuotot. Tuo oli Wall Streetin investointipankkiirien kulta-aikaa jolloin esim Goldman Sachs teki nöyrää 30% tuottoa omalle pääomalle(nykyään parhaat pankit vääntää jotain 14-15% tuotto omalle pääomalle). Toki noihin kulta-aikojen lukuihin pääsyyn vaadittiin finanssikriisiin johtaneita keinoja.
EPÄVARMUUS moukaroi maanantaina osakemarkkinoita eri puolilla maailmaa toista päivää yhtäjaksoisesti. Kaupankäynnin päätteeksi osakkeet kuitenkin kallistuivat Yhdysvalloissa.
OSAKKEIDEN tuntuvalle halpenemiselle ei ollut yhtä tarkasti rajattua syytä. Todennäköisesti ainakin poliittisten jännitteiden kiristyminen Venäjän ja länsivaltioiden välillä on lisännyt jonkin verran epävarmuutta osakemarkkinoilla.
Voiko tulevaisuudessa tulla tilanne, ettei kasvu ole enää mahdollista rajallisessa maailmassa, väestö kasvaa, elintaso kasvaa, mutta olemassa olevat luonnonvarat eivät kasva?
Kierrätys ja uudet energiamuodot helpottavat hetkellisesti. mutta jos väestö kasvaa 10 miljardiin ja samalla elintaso nousee kaikkialla, kuinka esimerkiksi ruuankasvatus järjestetään? Luonnonvarat on kaivettu parhaista paikoista, voiko uusi teknologia helpottaa niin, että huonommatkin esiintymät voidaan hyödyntää, avoimia kysymyksiä on tulevaisuutta ajatellen vaikka kuinka paljon? Ainoastaan se on varmaa, että ihmiset haluavat vaurastua tulevaisuudessakin, mutta tulevatko ulkopuoliset rajat vastaan kasvulle, vai pystyykö tekninen kehitys auttamaan ihmiskunnan elintason jatkuvaan kasvuun pitkälle tulevaisuuteen?
Ja vaikka USA:ssa iso osa eläkesäästöjä onkin osakkeissa, ei kai keskuspankki saisi keskittyä sijoittajien suojeluun. Meidän tehtävämme on sopeutua uusiin pelisääntöihin. Inflaatio ei voi laukata vapaasti, koska huonoimmassa skenaariossa johtajien päät ovat löytyvät keppien nokasta ostovoiman heikentyessä.
Viikonloppuna oli useilla keskustelijoilla hyvää pohdintaa siitä miksi S&P 500:een on saattanut tulla epäjatkuvuuskohta erityisesti U.S. mega cap techin globaalin dominanssin takia.
Minulla ei ole minkäänlaista kompetenssia sanoa kenellekään että olet väärässä mega cap tech -pohdinnoissasi.
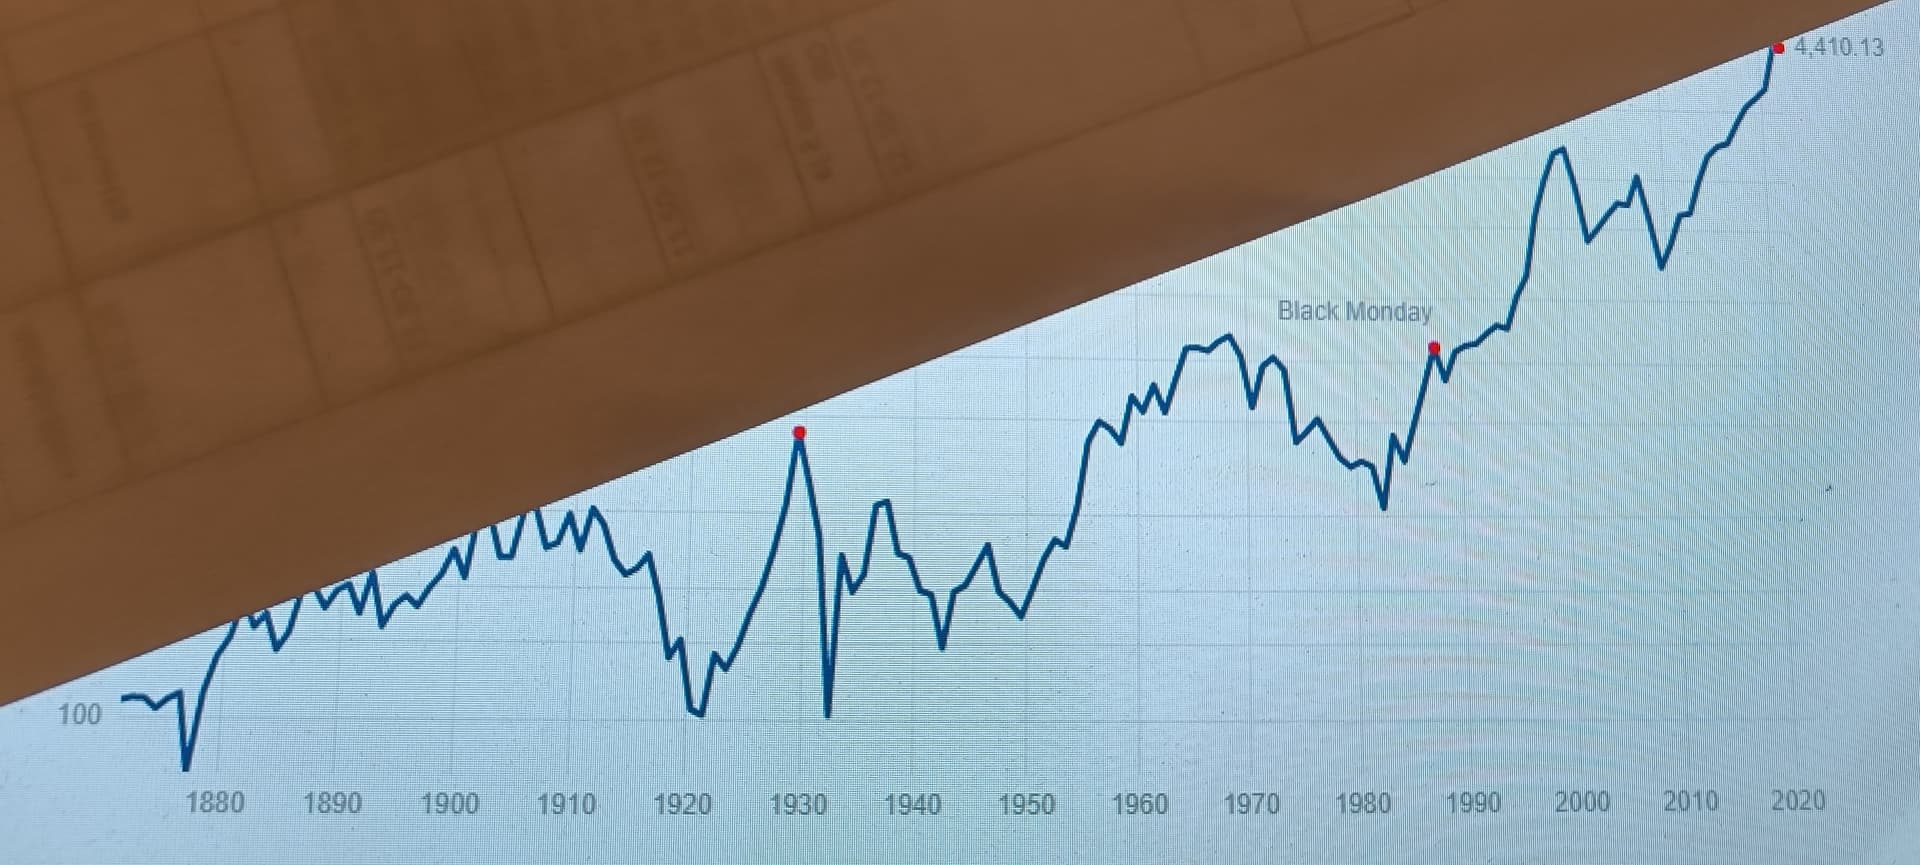
Kannattaa kuitenkin huomata että aika lähelle samat narratiivit on kuultu 1901, 1929, 1972 ja 2000. Robert Shilleriltä löytyy näistä hykerryttävät kuvaukset. The more it changes, the more stays the same.
Kapitalismissa kaikki gorillat ovat ennemmin tai myöhemmin osoittautuneet kuolevaisiksi.