Bongasin taas Twitteristä graafeja. “Smart money” ei osta vielä tämän dipin aikana futuureja. Sielä siis odotellaan myös laskun jatkuvan.
20 tykkäystä
Korea on nostanut 3 kertaa korkoa hiljattain tasolle 1,25%. CPI on siellä 3,7%. USA ei ole nostanut kertaakaan, vaikka CPI on 7%. USAn pitkät pitkät korot ovat keinotekoisen alhaalla USD:n turvasatamastatuksen takia.
3/1980 Volckerin ollessa FEDin ruorissa keskuspankkikorko oli 20 %. Jos USAn korko nousee tasolle 5%, niin liittovaltion budjetista (6,8 trilj., vaje 2,8, korkojen osuus 0,3) menisi korkoihin 1,5 trilj, korkotasolla 10% 3 trilj.
Jos USA ei saa inflaatiota kuriin, niin seuraukset ovat vakavat. Sitä kai tässä tilanteessa nyt diskontataan. Bondipuolen pitäisi kyllä hermoilla enemmän kuin osakesijoittajien.
9 tykkäystä
Tottahan toki Jenkkien pörssin suunta vaikuttaa Helsinkiin, koska Jenkit on kuitenkin maailman johtava talousmahti. Mutta en nyt väittäisi aneemiseksi pörssiä joka on tutkimuksissa valittu jopa maailman parhaaksi pörssiksi. Toki tälläiset päivät saattaa turhauttaa jos ei sijoita yritysten liiketoimintaan vaan tekee lyhyemmän aikavälin kauppaa. Niille taas jotka sijoittaa jonkin yrityksen liiketoimintaan, punaiset päivät ovat näillä tasoilla enemmän kuin tervetulleita.
2 tykkäystä
Palaan tähän nyt, kun kaksi kuukautta on kulunut. Jos halutaan arvata analyytikkojen ja pankkien ennusteiden osumatarkuutta vuodelle 2022, veikkaan USA:ssa Bank of Amerikan ja Suomessa OP:n olevan kärkisijoilla.
https://finance.yahoo.com/news/bofa-strategists-see-toxic-mix-120711973.html?guccounter=1
1 tykkäys
Tutkikaa myös huviksenne yrityslainamarkkinaa ja miten niitä on paketoitu arvopapereiksi (= CDO eli Collateral Debt Obligation) viimeisten 10 vuoden aikana. Kuulostaako tutulta?
2 tykkäystä
Ei kai tuo CDO-markkinan kasvu ole välttämättä muuta kuin luonnollinen jatke sille että (yritys-)lainoja on paketoitavaksi enemmän kuin koskaan?
Eikö CDO- ja kaikille ABS-paketoijille tullut finanssikriisin jälkimainingeissa velvollisuudeksi jättää ns. skin in the game? Sen luulisi torjuvan ison osan niistä kaikkein innovatiivisimmista/surkeimmista paketeista. Samoin varmaan luottoluokittajat ovat oppineet niiltä ajoilta luokittelemaan näitä paketteja kriittisemmin. Ainakin toivottavasti.
4 tykkäystä
Sitä ollaan käännytty lievän pelon puolelle. Taas mahtava tilaisuus oppia markkinapsykologiaa, ja seurata miten isossa kuvassa ihmiset käyttäytyvät. Vastahan indeksitasolla on pölyt tomutettu olkapäiltä, vaikka osaketasolla hyvätkin firmat tulleet jo kiitettävästi alas ATH luvuista.

e. @Vodel1 oot ihan oikeassa! Vedin mutkia suoriksi, tarkoittaen SP500 ja Nassea 
Itse myös ihmettelen jopa, miten vähän ollaan vasta pelon puolella. Vaikka itse olen toiveikas paremmista ostopaikoista, olisi oma viisarini jo selkeästi punaisemmalla.
11 tykkäystä
Toivottavasti vähän paremmin mutta edelleen jossain määrin “dog shit has been wrapped in cat shit”.
2 tykkäystä
Riippuu vähän indeksistä. Vaikka Nasse onkin vasta virallisesti korjausliikkeessä, niin esim. Russel on nyt 13 pisteen päässä virallisesta karhumarkkinan rajasta. Se ei ole enää ihan pölyjen tomuttelua.
Yllättän korkealla kuitenkin edelleenkin tuo f&g. Luulisi olevan jo extremen puolella.
5 tykkäystä
CDO tuo mieleen elokuvan Big Short. Suosittelen kaikille. Lisäksi, kuka muistaa Nordean “Merenneidot”, jotka oli CDO lainoja. Kaikkihan tietävät miten niiden kanssa kävi.
Em. sanottu, muistakaa joka tapauksessa se, että ihmisen ahneus on niin suuri, että kun jokin tapa tehdä rahaa on tarpeeksi hyvä, sitä tehdään vaikka se olisi lainsäädönnöllä sitä olisi miten yritetty estää. CDO:t eivät ehkä ole samannäköisiä kuin 15 vuotta sitten, mutta se on tapa piilottaa sitä skeidaa kirsikoiden alle ja vaikka se olisi pekoniin kääritty, maistuu se lopulta aina… arvatkaa miltä?
4 tykkäystä
Graafi vain 18.1 asti. Mikähän tilanne 21.1 datalla?
1 tykkäys
Asiaa on jo käyty läpi tälläkin foorumilla mutta tässä vielä kerran. Historia taitaa toistaa itseään.
5 tykkäystä
Ei tietoa, mutta kuten indikaattorista näkee, osuvat nuo kohdat aika myöhään jo känteen jälkeen. Siihen mahdollisesti hyvä että tunnistaa onko kyseessä kuolleen kissan pomppu vai ei.
FED onnistunut kyllä siinä mielessä harvinaisen hyvin, ettei sen ole tarvinnut varsinaisesti tehdä vielä mitään (muuta kuin taperoida) ja se sai markkinat hinnoittelemaan koronnostot lähes koko korkokäyrälle.
Pörssin puolesta taas vähän pelkään, ettei tämä viime aikainen lasku ole seurausta vain korkojennnoususta, vaan taustalla on ensisijaisesti huolet talous- ja tuloskasvun hidastumisesta. Nuo huolet sitten kertautuu sen huolen kanssa, että FED kiristää rahapolitiikkaa hidastumista kohden. Sikäli tämä pudotus huolettaa itseä huomattavasti enemmän kuin edellisen vuoden aikana tapahtuneet dipit.
Jos reaalinen talouskasvu jatkuisi vahvana ei nämä ennakoidut koronnostot olisi minkäänlainen ongelma - niin matalista korkotasoista kuitenkin puhutaan. Jos taas talous- ja luotonmyönnön kasvu palaa pandemiaa edeltäneen ajan trendiin, niin samanaikainen voimakas kiristäminen saattaa kyllä olla todellista myrkkyä. Kurssit voisivat hyvinkin laskea vielä kymmeniä prosentteja.
Toisaalta FED ei ole tosiaan tehnyt vielä juuri mitään ja samalla se tiedostaa (vaikkei siitä ääneen puhukkaan), ettei sinäänsä vähäinen ohjauskoron nosto vie viimeaikaista toimitusketjupohjaista inflaatiota mihinkään. Näin ollen veikkaan, että jos FED saa vähänkään vahvempia vinkkejä hidastuvasta talouskasvusta tulee se keksimään sopivat selitykset aiemmin ennakoitujen koronnostojen lykkäykselle. Inflaation suhteen taas FED lienee oikein tyytyväinen paljon korkeammalla tasolla kuin moni tällä hetkellä luulee - veikkaan, että pääsy 4%:n alle riitää heille oikein hyvin.
Uskon tosiaan itse jälkimmäiseen keventyvän rahapolitiikan skenaarioon, mutta ensin mainitun kiristyspolitiikan todennäköisyys ei kuitenkaan ole nolla. Esim. Poliittinen paine saattaisi ajaa kiristävän rahapolitiikan tielle, vaikkei siinä olisikaan nyt tässä hetkessä järkeä.
40 tykkäystä
Ehkäpä tämä oli jaettu jo mutta laitetaan silti. Eilen erääntyi hurja määrä optioita. Selittänee Jenkkien rajua laskua osaltaan.
27 tykkäystä
Tulipa mieleen vielä tuosta S&P 500 @ 2500 -keskustelusta tämä:
Jos pitäisi ennustaa onko se vuoden päästä 2500 vai 5000, se 2500 todellakin olisi hirveän paljon lähempänä historiallista trendiä.
Alla on pistelukuja jotka perustuvat siihen että mainituista vuosista (2001, 2006, 2011, 2016) alkaen indeksi olisi noussut täsmälleen samassa suhteessa kuin liikevaihto per osake (RPS).
Nykyinen pisteluku perustuu siihen että sekä p/e että voittomarginaalit ovat @ permanently high plateau.
Mutta J.P. Morgania mukaillen valuations and profit margins have always fluctuated and they probably always will.
Paitsi että J.P. ei ehkä sanonut mitään fluktuaatioista 
In one famous incident, when asked by a passerby what the stock market was going to do next, Morgan responded simply: “It will fluctuate.” Unfortunately, Morgan probably never quite said that — according to Barry Popik’s research, the earliest appearance of the quote dates back to 1934, decades after the man’s death.
| indeksi helmi- | |||||
|---|---|---|---|---|---|
| indeksi | kumulatiivinen | kuussa 2022 | |||
| 1. helmikuuta | RPS | RPS | |||
| seuraavana | muutos, % | muutoksen | |||
| RPS | EPS | vuonna | Xxxx–2021 | perusteella | |
| 2021 | 1555? | 200? | 4398? | ||
| 2016 | 1151 | 109 | 2330 | 35 | 3146 |
| 2011 | 1053 | 107 | 1352 | 48 | 2001 |
| 2006 | 953 | 113 | 1445 | 63 | 2355 |
| 2001 | 737 | 39 | 1101 | 111 | 2323 |
27 tykkäystä
Tartun tähän vielä.
Arvostan osaamistasi, panostasi ja pidän sinua ehdottomasti itseäni valistuneempana ja fiksumpana sijoittajan.
Kuitenkin; onko mielestäsi relevanttia tarkistella sp500 liikevaihtoperusteisesti ja todeta, että koko indeksin tasolla kannattavuudet ovat kuplaantuneet. Omasta mielestäni indeksin top 5 (-10) sekoittavat koko pakan niin pahasti täysin absurdeilla kannattavuustasoillaan ja toisaalta myös niiden järjettömän painavalla osuudella indeksissä, että liikevaihtoperusteisen arvostuksen tarkastelu voi johtaa harhaan, vaikka se on menneillä vuoskymmenillä kiistatta toiminut.
Omasta mielestäni kun sanotaan että koko sp500 indeksin kannattavuus on kuplaantunut pahasti, pitäisi pystyä piirtämään realistinen ja relevantti skenaario, jossa Applen (net profit margin 26%), Microsoftin (38,5%), Alphabetin (39%) ja Metan (36%). valta-asema markkinoilla murenee ja ne saavat kovia relevantteja kilpailijoita. (sivuhuomiona; Amazonilla mielenkiintoisesti vain hieman yli 5% mutta tuo taitaa olla tarkoituksellista kun syödään koko markkina ja kannattavuus on sivuseikka) Itse en näe tällä hetkellä tähän oikein mitään muuta realistista skenaariota lyhyellä tai keskipitkällä aikavälillä kuin regulaation. Sekin on toki mahdollista, katsoo vaikka Kiinaa.
Tämä ei siis tarkoita, etteikö näidenkin firmojen tuloskertoimet voisi laskea, merkittävästikkin. On kuitenkin vaikea nähdä skenaariota, jossa näiden kasvu hidastuisi tai tyssäisi ja samalla kannattavuus tulisi tonttiin. Terveen markkinatalouden näkökulmasta tämä voisi tosin olla varsin toivottava skenaario, olettaen, ettei syynä ole mielivaltainen regulaatio.
Tottakai, koko indeksin yhtiöiden kannattavuus voi kuplaantua kuten kävi vaikkapa supersyklin aikana.
Summa summarum: mielestäni nykymuodossa, nykypainoilla sp500:n julistaminen kannattavuuskuplaan käyttäen perusteluna kannattavuustasojen pitkän ajan keskiarvoa jättää aktiivisesti huomiotta näiden megacap-yhtiöiden markkinadisruption ja lähes monopoliaseman omissa nurkkauksissaan.
Voi olla, että minulta jää perusteluissasi jotain ymmärtämättä ja tunnustan, etten ole tilasto- tai graafinikkari mutta opin mielelläni lisää
Ja totean vielä: se, että megacapit palaisivat kuolevaisten tasolle vaikka romauttaen indeksin samalla voisi olla terveelle markkinataloudelle ja kilpailulle siunaus, vaikka se kerran kirpaisisikin
39 tykkäystä
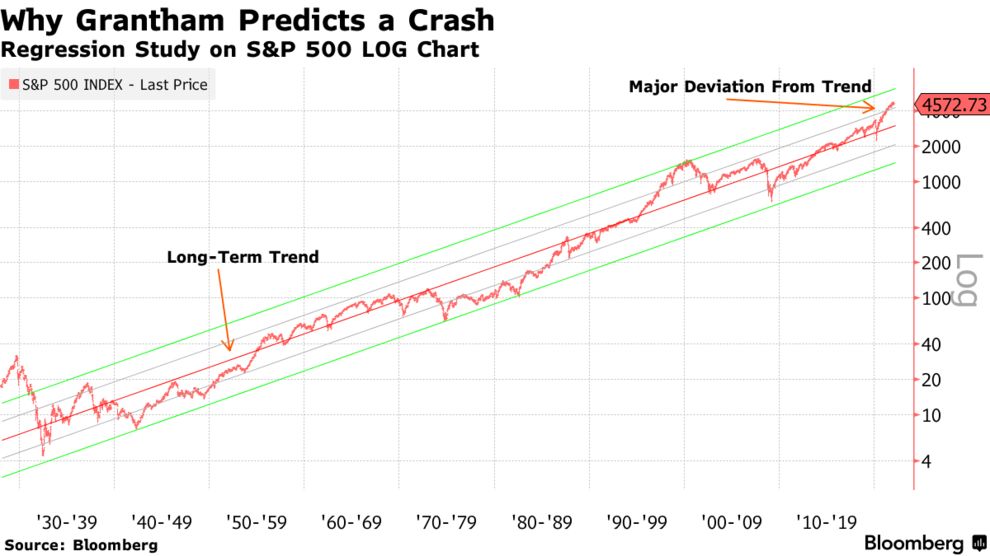
Mielenkiintoinen graaffi ja hyvä, että tehty rehdisti log asteikolle. Tukeviakin perusteluja kiihtyneelle kurssikehitykselle löytyy useita, mutta itsekin olen taipuvainen ajattelemaan, että jossain kohtaa iskee paniikki ja käydään syystä, tai toisesta tuon trendilinjan alla.
Yllä kirjoittamiini pohdintoihin liittyen veikkaan kuitenkin vahvasti, että Grantham on jälleen etupellossa, koska FED:illä on nyt viime aikaisen markkinakorkojen nousun myötä runsaasti pelimerkkejä taskussaan tarpeen vaatiessa. Talous ja pörssi kulkee kuitenkin aika lailla käsi kädessä ja jos talous lähtee kyykkäämään, niin FED pystyy tässä yhteydessä reagoimaan ja pelkkä ohjauskorkojen nostamatta jättämättömyys, ja taseen pitäminen samassa koossa riittää. Myöskin, jos talous & inflaatio hiljenee, niin tuskin USA:n poliitikot on kovin vastenhakoisia lisäämään menojaan.
Ym. veikkaus toki sillä ehdolla, ettei tapahdu jotain poikkeuksellisen yllättävää talousshokkia, kuten uutta hypertappavaa- ja tarttuvaa varianttia, tai avaruusolentoja maapallolla Kuitenkin on varmaa, että jossain kohtaa tulevaisuudessa tulee väistämättä se yllättävä shokki, joka rymäyttää markkinat kunnolla - en vain usko, että se on jossain määrin ennakoitavissa oleva keskuspankkipolitiikka.
10 tykkäystä
Samaa mieltä. Olen keskipitkällä aikavälillä aika “bullish” näiden teknojättien suhteen (vaikkakaan en omista).
Mutta, kyllä tämä MAGMA-jengi ennemmin tai myöhemmin tulee:
- Disruptoiduksi
- Yhä ankarammin reguloiduksi (pilkkomiset jne.)
- Sössivät ihan itse hommansa
Sitä ennen (ja tässä voi tovi jos toinenkin vierähtää), liityen tähän kannattavuuskeskusteluun ja marginaalien tasoon kannattaa muistaa, että nämä investoivat parhaillaan todella massiivisesti, joka hautaa heidän core bisneksiensä todellisen kannattavuuden osin alleen. Tässä esimerkki jonkun blogistin arviosta FB suhteen:
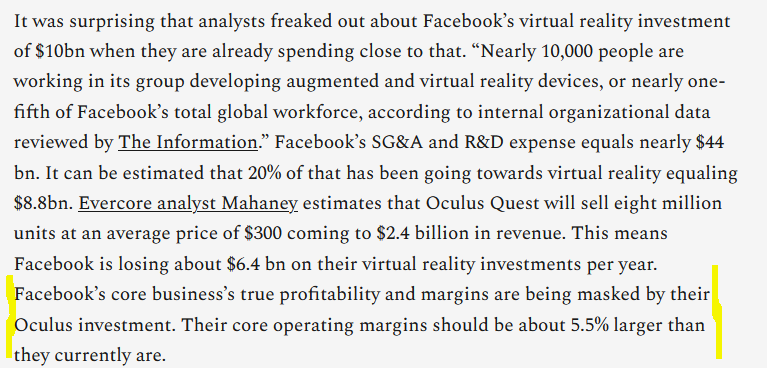
En ole tsekannut lukuja, mutta näin suuntaa antavana. Sama homma Googlen, Amazonin yms. kanssa.
Pistää myös mietityttämään kuinka kannattavia vaikkapa AWS, Azure ja GCP ovatkaan ja kuinka ison osan ne tuovat liikevaihdosta 10 vuoden päästä?
Silti arvokasta ajattelemisen aihetta kuinka kestävällä tasolla marginaalit nyt vähän laajemmin ovatkaan. En pidä poissuljettuna, että paikoitellen E-komponentissa on enemmänkin ilmaa siellä täällä, joka ei tule jatkossa kestämään. Kuinka laajaa tämä on ja aiheuttaako se loppujen lopuksi mitään dramaattista on vaikea arvioida.
Ehkäpä tärkein sanoma loppu viimein on se, että on hyvä varautua kuoppiin myös tällaisten seikkojen takia?
12 tykkäystä
En ole mistään pointistasi varsinaisesti eri mieltä Lisäksi ajattelen että olen puolueeton tarkkailija. Itselläni ei ole pokkaa julistaa että indeksi menee 5000 tai 2500 pisteeseen.
Kannattaa muuten huomata että tuossa 2500 pisteessäkin on sisällä jo optimismia tuloksiin liittyen vs. oikeasti historiallinen normaali. Eli mega cap -outouksien jne. ei siinä oleteta poistuvan vaan maltillistuvan.
1900-luvulla silloin normaali 6–7 % p.a. reaalituotto tehtiin sillä että ostetaan hajautettu salkku @ 1x sales ja hodlataan ja sijoitetaan osingot takaisin riittävän monta vuosikymmentä. 1 x sales olisi indeksissä 1600 pistettä.
GMO siis ottaa 2000-luvun kurssitrendin at face value. Joku puritaani voisi sanoa että suurin piirtein kaikki 1995 alkaen tapahtunut on epänormaalia, keskuspankkien sotkemaa. Puritaani ajattelee että palaa 1900-luvun normaali.
Mutta alla siis se paljon vähemmän radikaali 2500 pisteen argumentointi.
We studied the available data across all asset classes over financial history and found a total of more than 300 2-sigma moves.1 In developed equity markets, every single example of a 2-sigma equity bubble in the last 100 years has eventually fully deflated with the price moving all the way back to the trend that existed prior to the bubble forming.
7 tykkäystä