Den seneste Traders’ Club:
Den seneste Traders’ Club:
Mens man spændt venter på disse øjeblikkelige udsving, kan man læse en gratis artikel fra Helsingin Sanomat (HS) om, hvad langsigtede investeringer egentlig handler om. Her betyder coronadyk og inflationsfrygt ikke meget. 
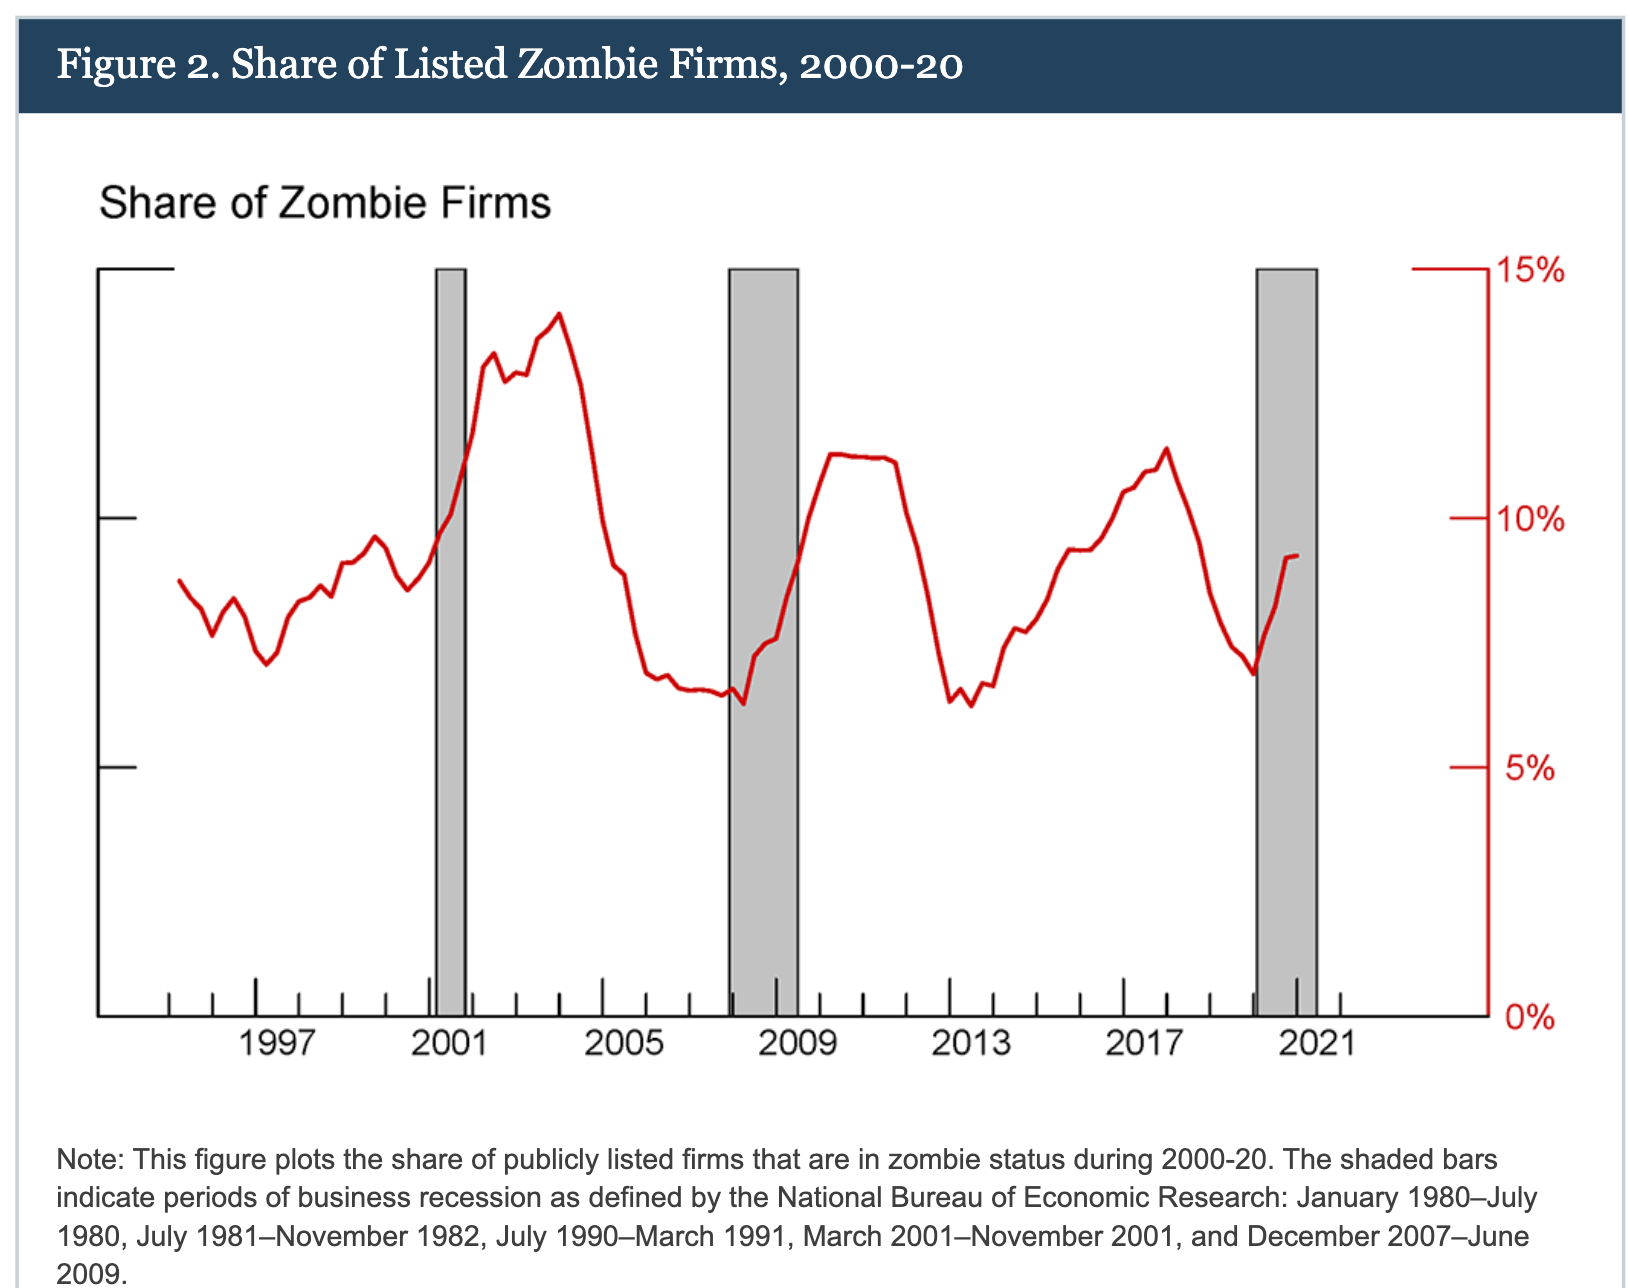
Uf, jeg har selv kun fulgt “zombie-virksomheds”-scenen meget overfladisk. @Marianne_Palmu har skrevet mere om emnet i forhold til Europa, bl.a. her.
Grafen, du nævner, er fra denne artikel om USA. Hovedbudskabet i artiklen er, at zombie-virksomheder i USA, i hvert fald ifølge nuværende oplysninger, ikke “hærger”.
“I denne note giver vi et panoramisk overblik over udbredelsen af zombie-virksomheder i den amerikanske økonomi. Vores hovedvurdering er, at zombie-virksomheder – defineret som ikke-levedygtige virksomheder med lave vækstudsigter, der overlever på billig kredit – ikke er et vigtigt træk ved den amerikanske økonomi, indtil videre, og ikke nød uforholdsmæssigt godt af forbedringen i kreditmarkedsforholdene som følge af den hidtil usete finanspolitiske og monetære støtte efter udbruddet af COVID-19-pandemien.”
Afhængigt af definitionen er deres antal ikke usædvanligt højt, og “zombievirussen” påvirker primært mindre virksomheder. Som @Seilori kommenterede, er coronapandemien også en urepræsentativ tid til at stemple virksomheder som zombier. Hvis man f.eks. har læst brugernavnet @Juippi’s indlæg om Macy’s, så er det langt fra en zombie. 
Hvis man skal tro den rapport, er problemet i USA altså ikke massivt, i hvert fald ifølge nuværende oplysninger.
I den forbindelse skal det bemærkes, at de amerikanske boligpriser i forhold til huslejeniveau og købekraft for lønmodtagere stadig ligger på et helt andet niveau (dvs. lavere) sammenlignet med f.eks. Vesteuropa og Finland. Husk også, at størstedelen af den amerikanske realkreditgæld nu er bundet til en lang fast rente, i modsætning til her. Så hvis man ser en kæmpe boligboble i USA, er en sådan med stor sandsynlighed også her og måske endda stærkere. Markedet er naturligvis meget anderledes på mange måder, så tingene kan udvikle sig i en uventet retning i forhold til “fundamentet”.
Du kan f.eks. undersøge de nævnte tal her:
Numbeo
Ah ja, jeg var lige ved at sige det samme om det.
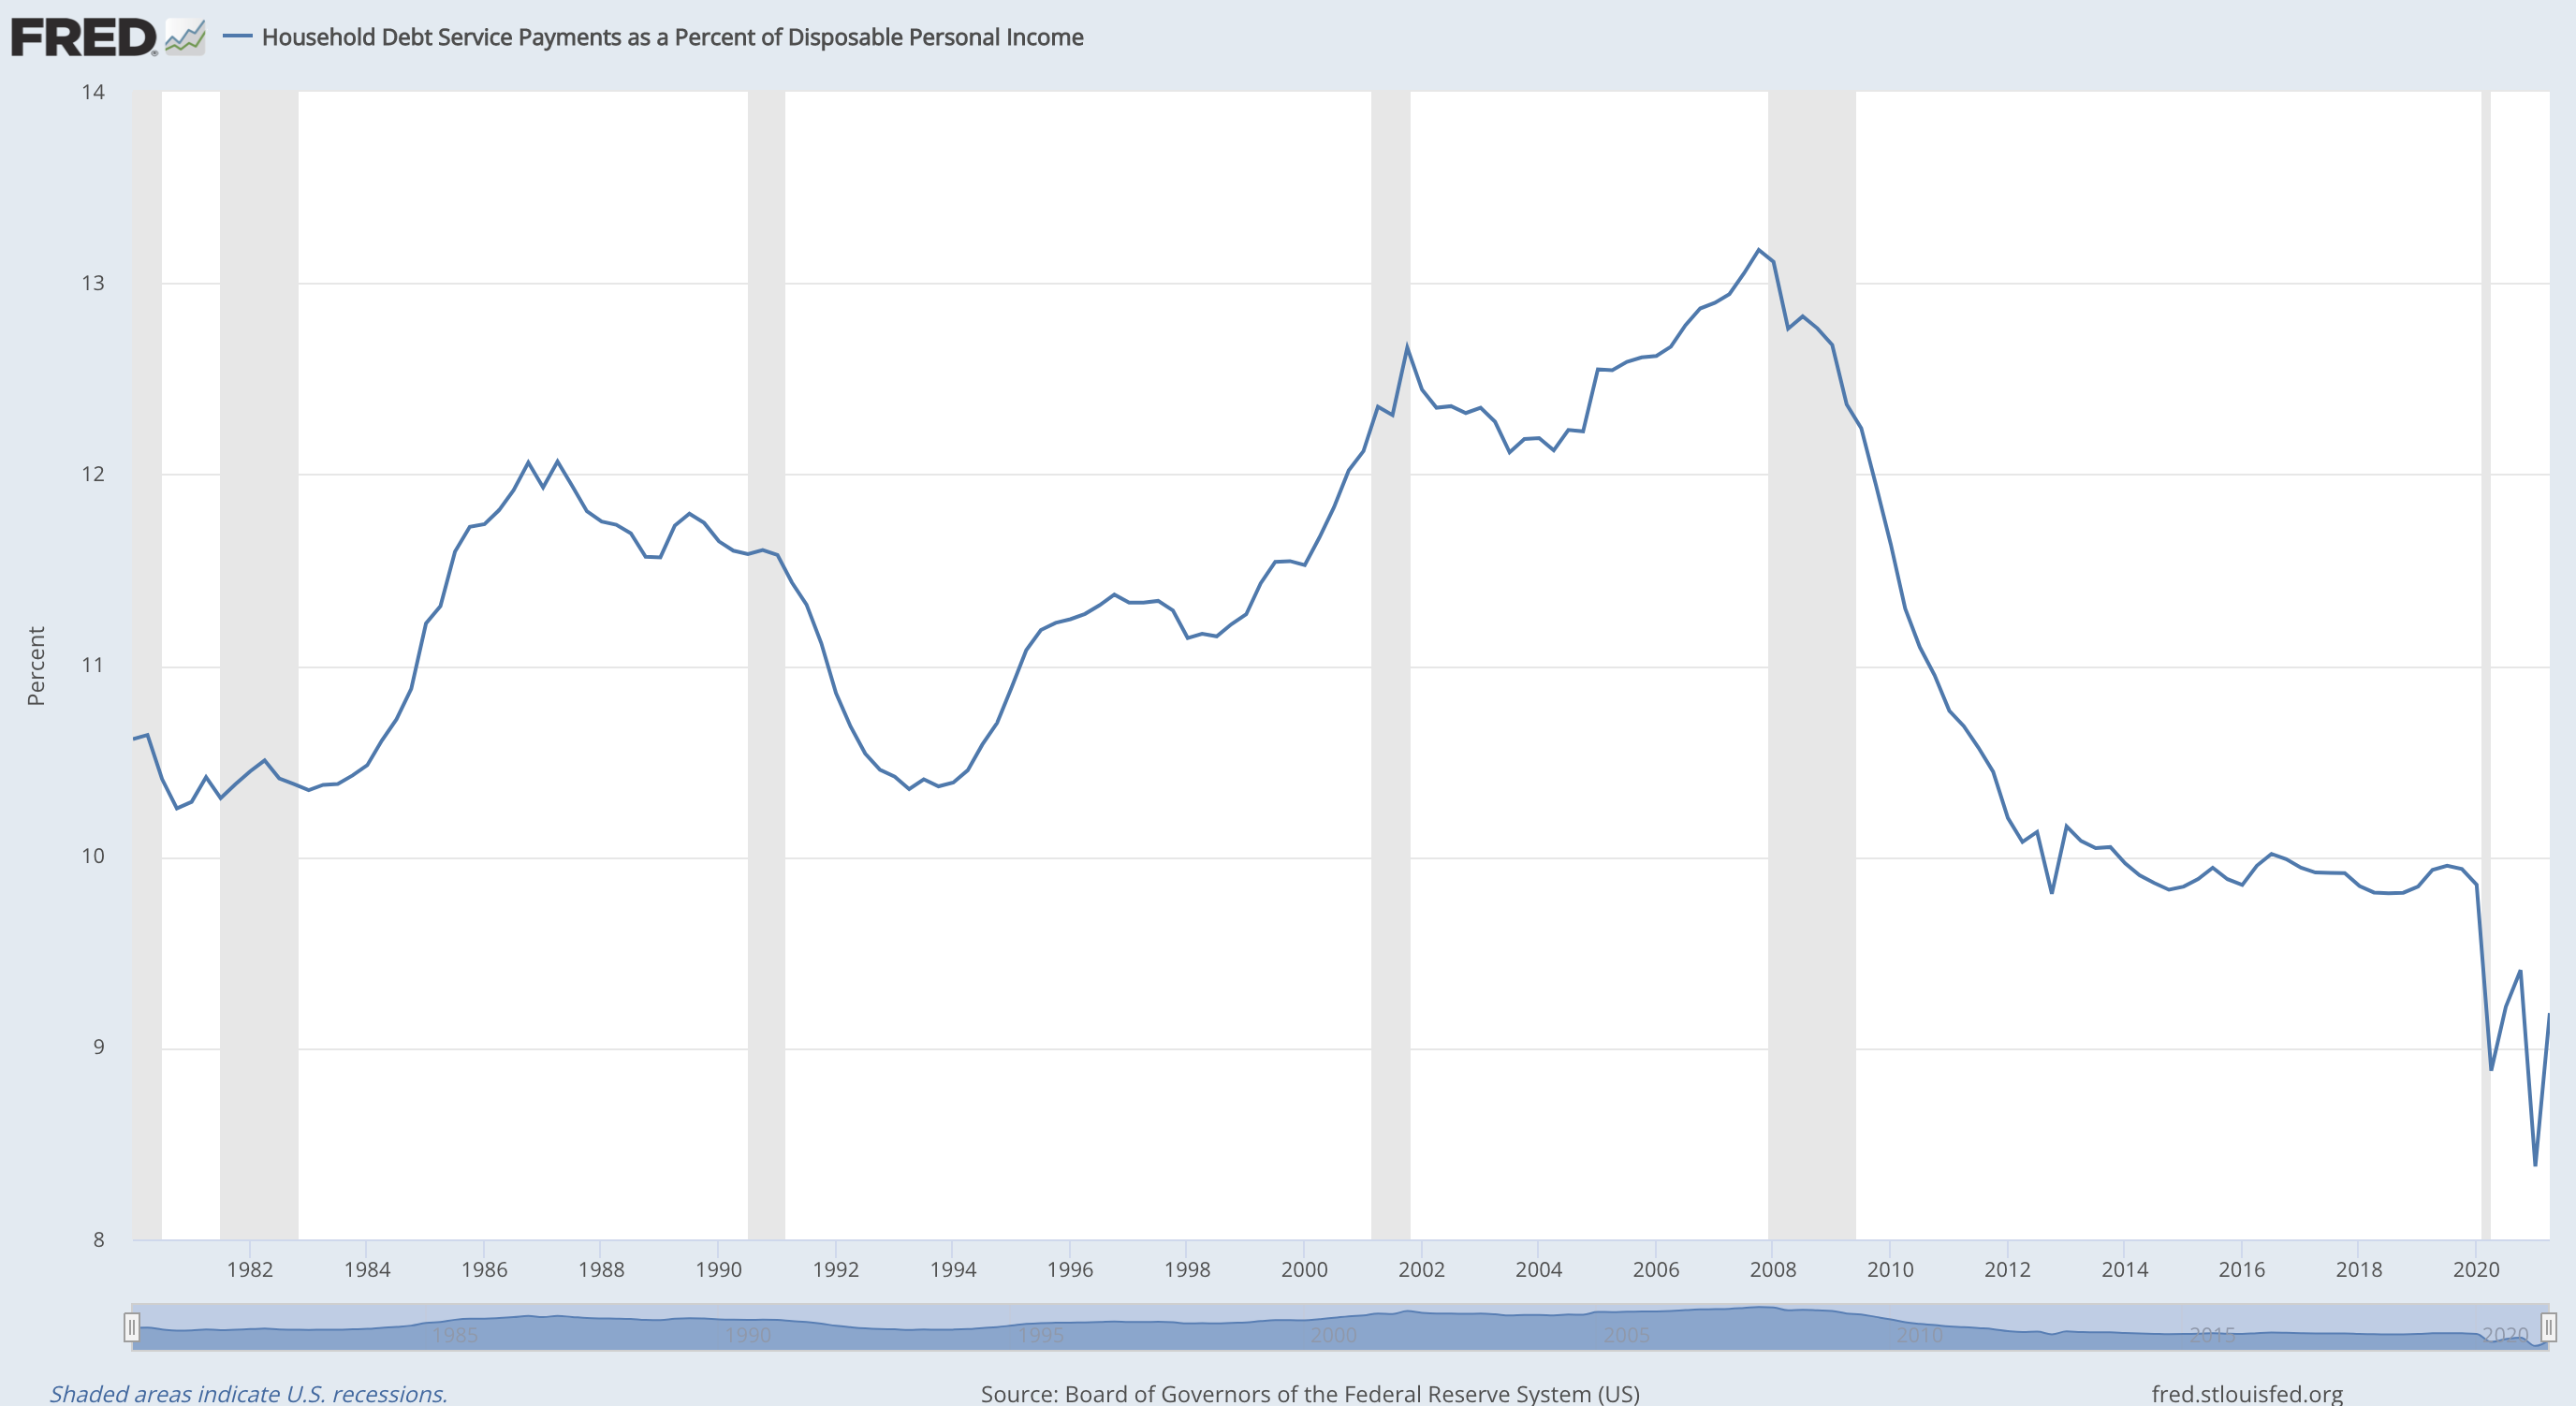
I USA er andelen af gældsbetalinger i forhold til indkomsten også rekordlav. Husholdningernes gæld i forhold til BNP er også faldet siden finanskrisen. Bankernes balancer er solide, så selvom boligpriserne skulle falde, kunne de godt tåle et slag.
Renterne på boliglån er dog også højere der, end her.
Jeg tør ikke modsige de klogere iblandt os. Jeg ved intet om boligmarkedet i USA eller Europa. Dette forum er et godt sted. Når man siger noget ud i det blå, er der altid nogen, der ved mere, til at rette en.
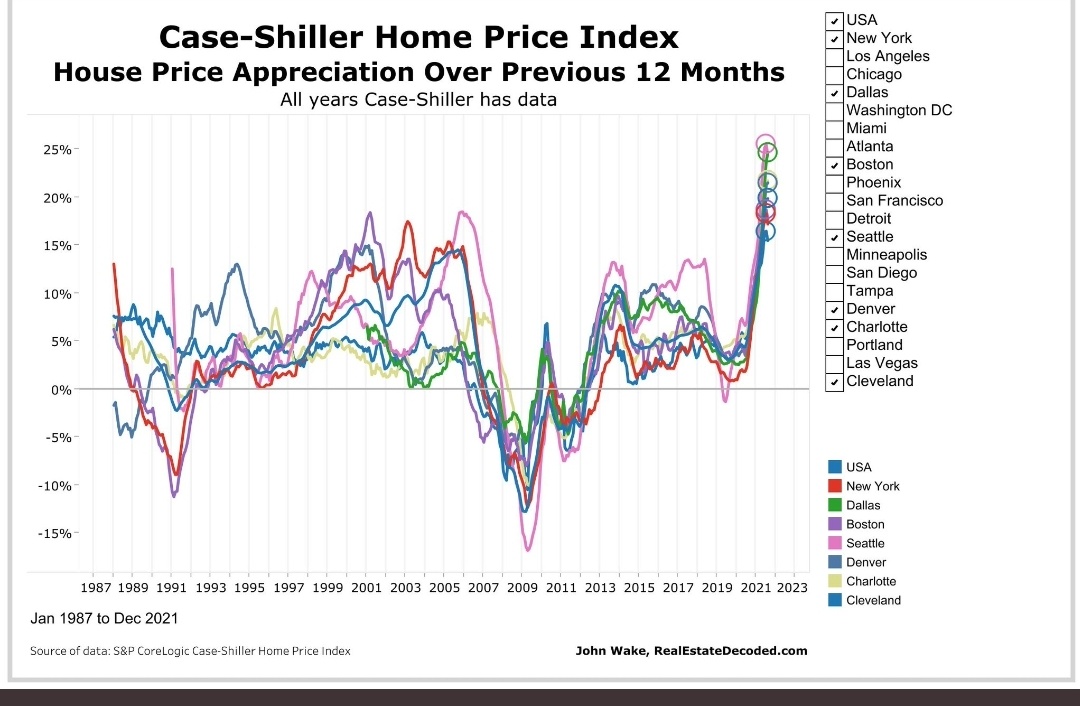
Men jeg vil sige, at boligpriserne i USA stiger hurtigere nu end nogensinde, i hvert fald i løbet af 2000’erne. Dette billede viser situationen på nogle af de varmere markeder, men den tidligere påstand gælder også for hele landet.
Keva bjørner
En stor finsk investor forudser et fald i aktiekurserne – Værdien af kommunale medarbejderes pensionsfonde steg med 10 milliarder euro på et år
Ifølge Keas investeringsdirektør Ari Huotari har centralbankernes generøse støtte og “grundlæggende positive markedspsykologi” drevet aktiekurserne op i år.
OGSÅ Keas administrerende direktør Timo Kietäväinen forudser et fald i aktiekurserne.
“Styrkelsen af kapitalmarkederne har fortsat i et usædvanligt hurtigt og stærkt tempo efter coronakollapset takket være centralbankernes og regeringernes hidtil usete store stimulustiltag. Efterhånden som inflationen accelererer, og blandt andet Kina øger usikkerheden, vokser risikoen og sandsynligheden for en korrektion,” udtaler Kietäväinen i delårsrapporten.
“Hvor kraftig korrektionen bliver, og hvordan den falder i tid, er stadig et ukendt kort,” siger Keas investeringsdirektør Ari Huotari.
I Canada afvikles QE hurtigt, og rentestigninger kommer allerede på dagsordenen i første halvdel af næste år.
https://twitter.com/juhani_lehtonen/status/1453608069338996741?s=21

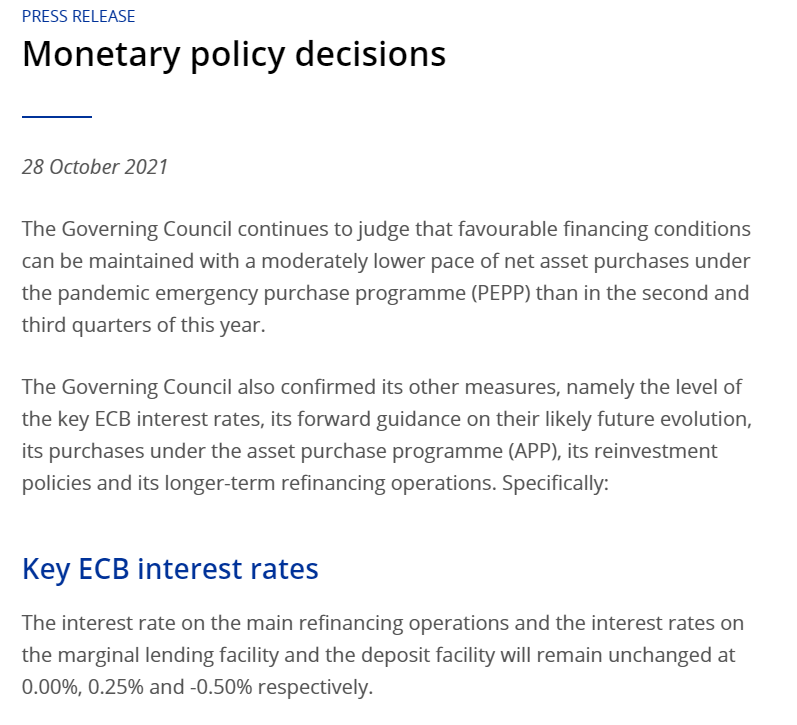
God eftermiddag! ECB’s rentebeslutning er offentliggjort sammen med eftermiddagskaffen. Ingen overraskelser, dvs. der var ingen forventninger om ændringer i pengepolitikken. Renten er uændret, og PEPP-programmets opkøb finjusteres til et lavere niveau:
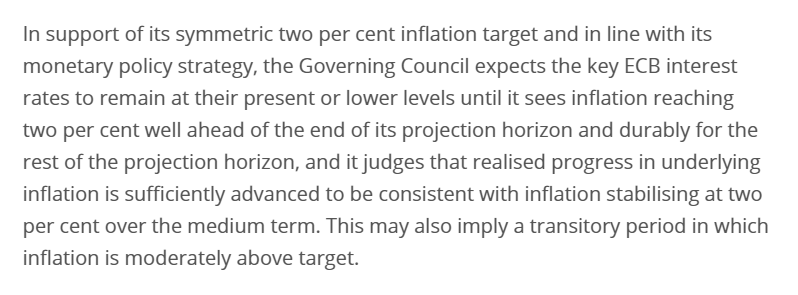
ECB “guider” renten til at forblive på det nuværende niveau i en længere periode, hvilket også forblev uændret. Der er fleksibilitet, da inflationen forventes at forblive på 2 % over centralbankens prognosehorisont, at stabilisere sig på dette niveau på mellemlang sigt, og desuden må den moderat overskride målet i en “overgangsperiode”. En hel del centralbankjargon
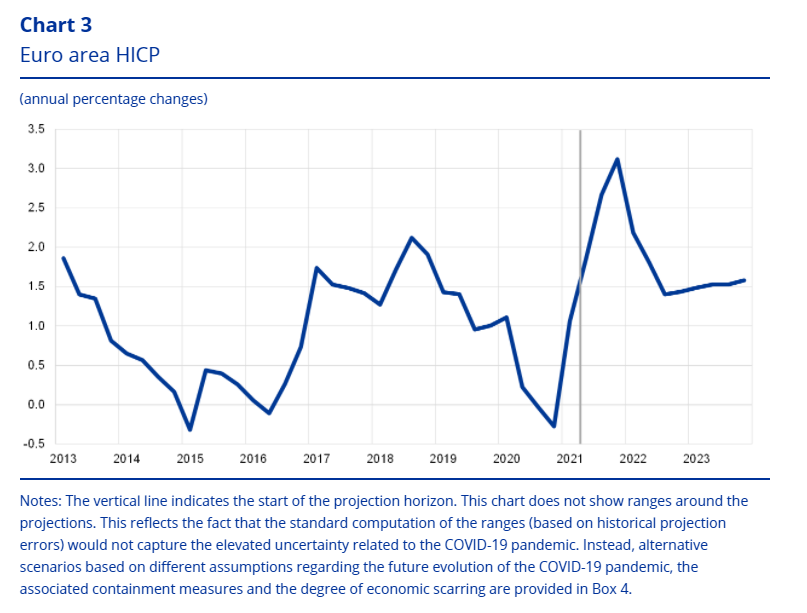
Denne prognosehorisont strækker sig til 2023, så der burde ikke være nogen hast med at hæve renten, som det fremgår af centralbankens septemberprognoser (disse vil blive opdateret næste gang i december). I december forventes der også en mere officiel beslutning om tilbagetrækning af PEPP-programmet. Programmet er således i øjeblikket gyldigt indtil udgangen af marts 2022, eller indtil coronakrisen er overstået.
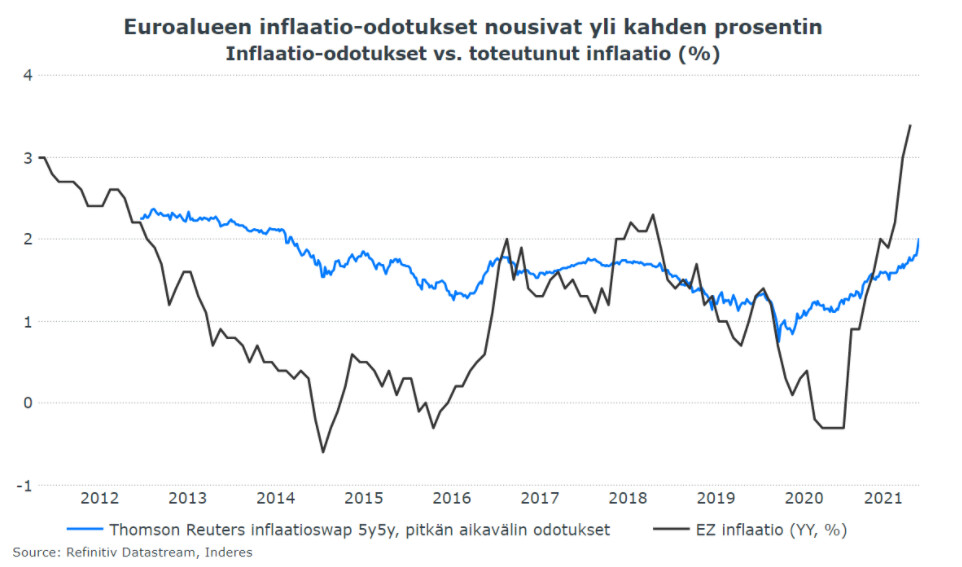
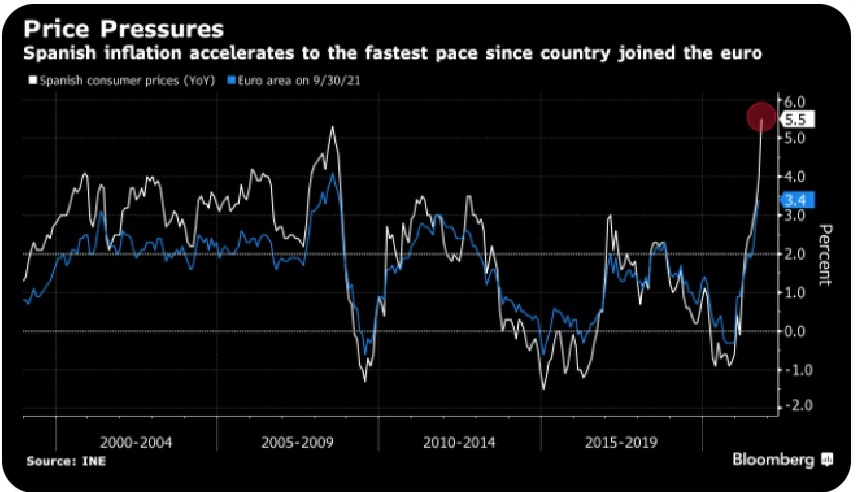
Fordi der ikke blev offentliggjort økonomiske prognoser i dag, vil opmærksomheden især rette sig mod Lagardes pressekonference. Det er særligt interessant, om risikoen for inflation og økonomisk vækst er steget for 4. kvartal, og hvordan centralbanken ser inflationsudviklingen. Lagarde vil sandsynligvis kommunikere som en due og gentage sit mantra om midlertidighed, hvilket vil tjene centralbankens mål om at forankre inflationsforventningerne. Ordene skal igen vejes nøje, især da euroområdets langsigtede inflationsforventninger nu er steget.
På pressekonferencen sagde Lagarde, at inflationen er accelereret på grund af energipriserne, men også drevet af efterspørgslen. Prispresset forventes at aftage yderligere i løbet af næste år.
Mere specifikt: Ifølge Lagarde taler følgende for inflationens midlertidighed: 1) energidrevet (i september udgjorde energipriser halvdelen af inflationen), 2) efterspørgselsdrevet (som skulle aftage i takt med, at den økonomiske vækst bremser), og 3) Tysklands momsændringer, som vil accelerere inflationen yderligere i år. Hun indrømmer dog, at prispresset har vist sig mere vedholdende, end hvad centralbanken oprindeligt forudsagde.
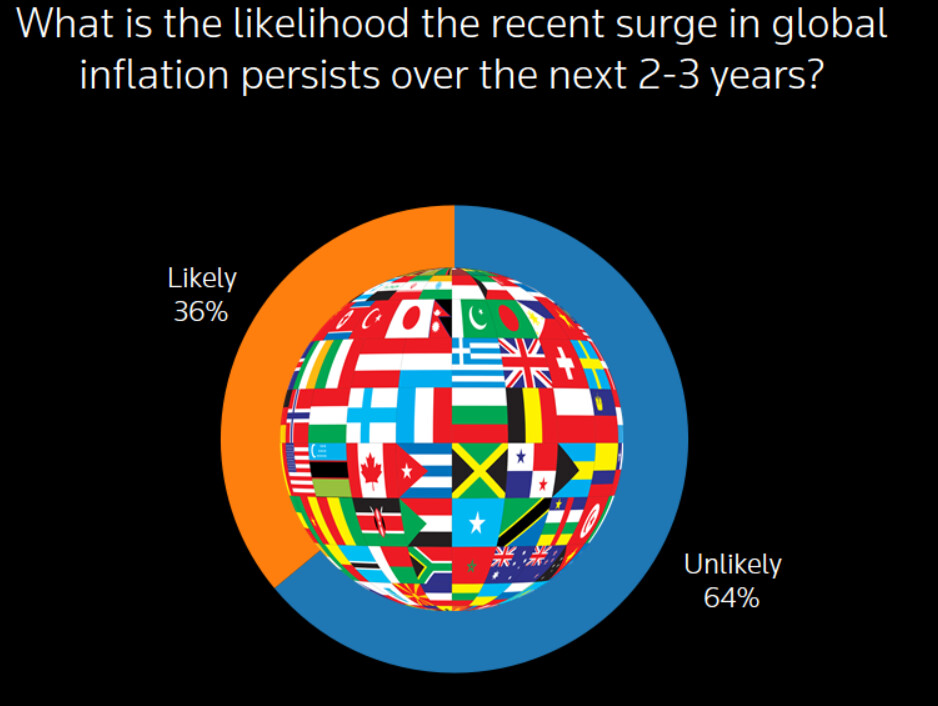
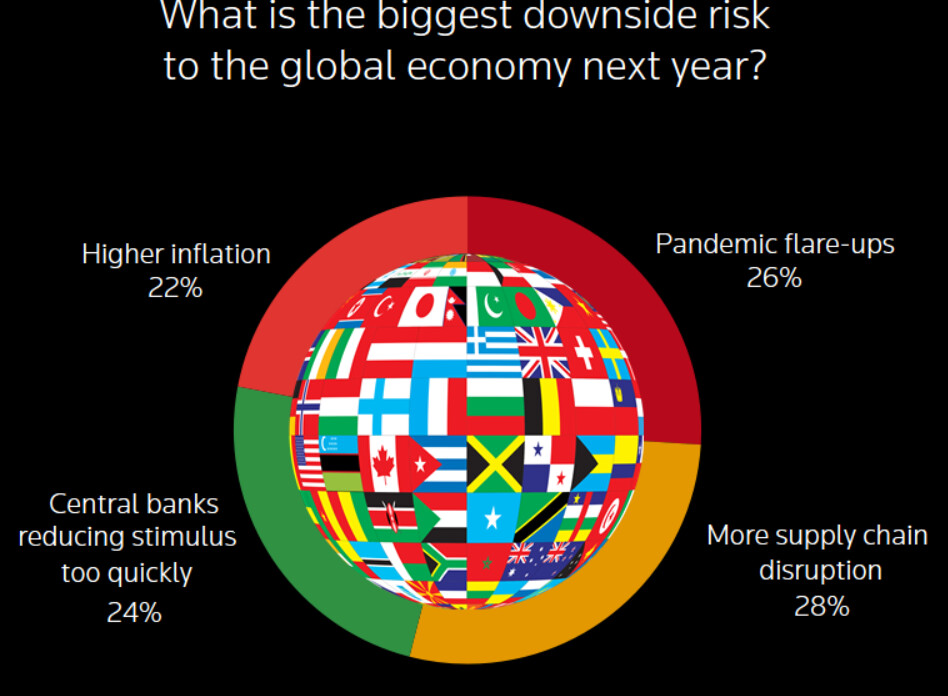
Adspurgt hvad der blev talt om på mødet, svarede Lagarde: Inflation, inflation, inflation. Emnerne har derfor været meget ensidige, som det også er blevet set i de økonomiske nyheder. Her er i øvrigt en frisk økonomundersøgelse fra Reuters, der fremhæver de vigtigste risici i verdensøkonomien, hvor inflation også er en central faktor:
Her er forresten en god og letlæselig artikel fra græsrodsniveau om de amerikanske havneproblemer fra en lastbilchaufførs perspektiv. Jeg har selv fulgt fragtproblemerne, og alle de forslag, der kommer fra statens side, virker netop som om ingen dér forstår årsagerne til problemerne. Der er bl.a. blevet annonceret bøder til skibe, der ligger i tomgang ved kysten, som om de stod dér for sjov.
https://medium.com/@ryan79z28/im-a-twenty-year-truck-driver-i-will-tell-you-why-america-s-shipping-crisis-will-not-end-bbe0ebac6a91
Lagard blev spurgt om stagflation. Ifølge hende skulle vi først se stagnation, før vi ville være i stagflation. Dette er dog ikke tilfældet, da den europæiske økonomi fortsat vokser i et hurtigt tempo.
Her er en hurtig kommentar, jeg har skrevet om ECB’s rentebeslutning. Tak for at følge med igen 
EDIT. En kort historie om ECB nu også på Inderes’ Insta
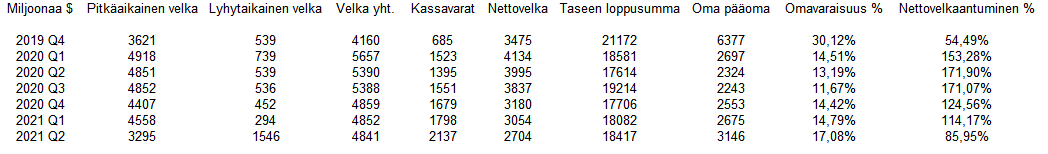
Jeg kan kommentere på Macy’s, da jeg har fulgt virksomheden. Påstanden om, at Macy’s er en zombie-virksomhed, er forkert. Virksomheden har under hele pandemien haft positivt cash flow, og nettogælden er faldet hvert kvartal, på trods af at alle stormagasiner var lukket i 3 måneder i foråret 2020. Virksomheden betalte for nylig frivilligt et lån på 1,3 milliarder dollars tilbage (lånebeløbet udgjorde omkring 27% af virksomhedens rentebærende gæld) med likvide midler fra forretningsdriften. Macy’s mistede sin investment-grade kreditvurdering, da pandemien eskalerede, men ledelsen forventer at opnå den inden udgangen af dette år. Den vægtede gennemsnitlige rente på Macy’s gæld var ved årsskiftet omkring 5,6%, mens renten på den tiårige statsgæld var 1,55%.
Jeg synes, det er et ret opmuntrende signal om forretningens kvalitet, at nettogælden falder med -22,2% uden aktieemission, mens virksomheden gennemgår sin værste krise nogensinde.
Velkommen til at diskutere mere i Macy’s-tråden.