# Börsernas riktning (Del 2)
**URL:** https://forum.inderes.com/t/porssien-suunta-osa-2/12591
**Category:** Ylätason sijoituskeskustelu
**Tags:** pörssi, makrotalous
**Created:** [28 Januari 2021 13:55 UTC](https://forum.inderes.com/t/porssien-suunta-osa-2/12591 "2021-01-28T13:55:02Z")
**Posts on this page:** 20
**Page:** 317
### Author:  [@Marianne\_Palmu](https://forum.inderes.com/u/Marianne_Palmu)
#### Post date: [8 September 2022 12:20 UTC](https://forum.inderes.com/t/porssien-suunta-osa-2/12591/7001 "2022-09-08T12:20:40Z")
Räntebeslutet lyfter fram flera farhågor: 1) pristrycket har breddats, 2) inflationen accelererar under de kommande månaderna och 3) inflationen förblir över ECB:s mål under en längre tid
---
### Author:  [@Marianne\_Palmu](https://forum.inderes.com/u/Marianne_Palmu)
#### Post date: [8 September 2022 12:22 UTC](https://forum.inderes.com/t/porssien-suunta-osa-2/12591/7002 "2022-09-08T12:22:43Z")
Inflationsprognoserna har återigen höjts rejält:
“ECB:s experter har reviderat upp sina inflationsprognoser betydligt och inflationen väntas nu uppgå till i genomsnitt 8,1 % under 2022, 5,5 % under 2023 och 2,3 % under 2024.” Så sent som i juni var prognosen för 2023 3,5 %, vilket innebär att centralbanken återigen har underskattat inflationsutvecklingen.
EDIT. Här är prognoserna i sin helhet:
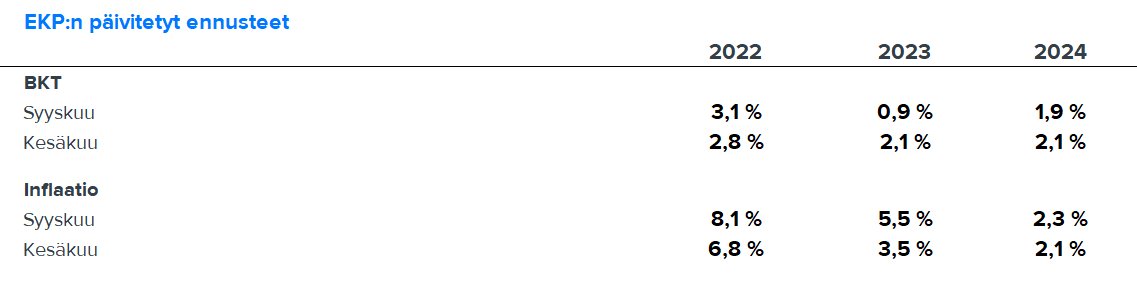
Euroekonomins starkare än väntade Q2 fick centralbanken att höja tillväxtprognoserna, men för nästa år sågs en tydlig sänkning. Prognoserna för 2024 visar på en viss återgång till det normala för både inflation och ekonomisk tillväxt, men det verkar finnas en gnutta optimism även i dessa. Jag kan åtminstone inte påminna mig om att de långsiktiga prognoserna skulle ha avvikit särskilt mycket från sådana här siffror tidigare.
---
### Author:  [@Marianne\_Palmu](https://forum.inderes.com/u/Marianne_Palmu)
#### Post date: [8 September 2022 12:29 UTC](https://forum.inderes.com/t/porssien-suunta-osa-2/12591/7003 "2022-09-08T12:29:49Z")
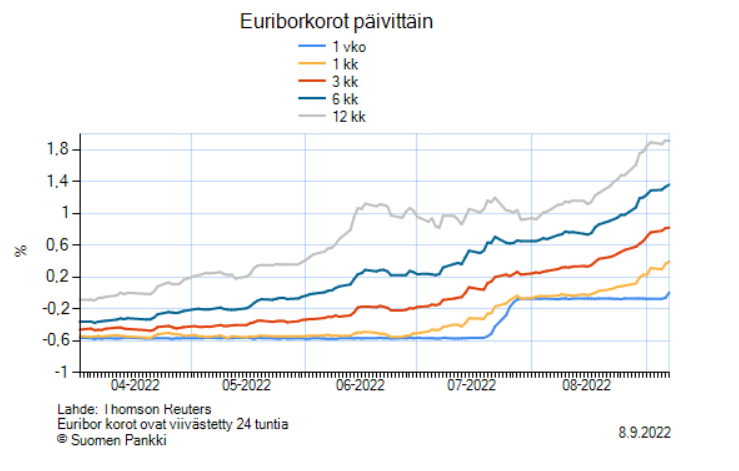
Styrräntan är nu alltså 1,25 %. Denna utveckling har euriborräntorna förutspått, och 12-månaders euribor ligger nu på en nivå nära 2 %. Men goda nyheter för sparare: hushållens sparkonton kan snart få en positiv ränta, eftersom bankernas inlåningsränta steg till 0,75 %. Jag har sett en positiv inlåningsränta som en förutsättning för att ränta ska betalas på vanliga konton.
---
### Author:  [@Tunturisusi](https://forum.inderes.com/u/Tunturisusi)
#### Post date: [8 September 2022 12:30 UTC](https://forum.inderes.com/t/porssien-suunta-osa-2/12591/7004 "2022-09-08T12:30:17Z")
Har inte energin stått för huvuddelen av inflationen? Om energi/råvaror ens till viss del normaliseras, kommer inflationen att sjunka i snabb takt?
Givetvis har energipriserna redan förts över till slutprodukterna och löneökningar har genomförts, vilket påverkar inflationens ihållighet?
---
### Author:  [@sillinkutoja](https://forum.inderes.com/u/sillinkutoja)
#### Post date: [8 September 2022 12:33 UTC](https://forum.inderes.com/t/porssien-suunta-osa-2/12591/7005 "2022-09-08T12:33:31Z")
USA:s sysselsättningssiffror:
[https://twitter.com/LiveSquawk/status/1567853078187020289?s=20&t=WYLVl0mbXN0JHs3eLSPDaQ](https://twitter.com/LiveSquawk/status/1567853078187020289?s=20&t=WYLVl0mbXN0JHs3eLSPDaQ)
---
### Author:  [@Marianne\_Palmu](https://forum.inderes.com/u/Marianne_Palmu)
#### Post date: [8 September 2022 12:34 UTC](https://forum.inderes.com/t/porssien-suunta-osa-2/12591/7006 "2022-09-08T12:34:20Z")
Jo, visst har inflationen varit energidriven, vilket innebär att sjunkande energipriser till och med skulle kunna leda till en deflatorisk utveckling på kort sikt när det så småningom visar sig. Problemet är dock att inflationen, som du nämnde, har blivit mer permanent. Ju bredare priserna stiger i olika produktkategorier (varor, tjänster, boende), desto svårare är det att bli av med inflationen. Nu ser man hos ECB, baserat på inflationsprognoserna, att inflationen verkligen har blivit allt trögare.
---
### Author:  [@Lexus](https://forum.inderes.com/u/Lexus)
#### Post date: [8 September 2022 12:34 UTC](https://forum.inderes.com/t/porssien-suunta-osa-2/12591/7007 "2022-09-08T12:34:59Z")
Japp, man kommer att tänka på om ECB talar på ett sätt som inte inkluderar EU:s framtida beslut som ett antagande. Visserligen har ju inga beslut fattats än.
---
### Author:  [@Tunturisusi](https://forum.inderes.com/u/Tunturisusi)
#### Post date: [8 September 2022 12:38 UTC](https://forum.inderes.com/t/porssien-suunta-osa-2/12591/7008 "2022-09-08T12:38:18Z")
Själv gissar jag att energipriserna kommer att falla snabbt och att inflationen kommer att normaliseras till en betydligt sundare nivå snabbare än prognostiserat.
Även om inflationen skulle ligga över 2 % ser jag det inte som ett problem i Europa… så länge konkurrenskraften bibehålls.. man har under de senaste 20 åren försökt få till stånd inflation i Europa och nu när vi väl får det drar man i handbromsen ordentligt.
Jag anser givetvis inte att inflation orsakad av energi och flaskhalsar är hälsosam, men en inflation på 3–4 % utan de nämnda faktorerna är enligt min mening bättre än 20 år av nollinflation.
---
### Author:  [@Marianne\_Palmu](https://forum.inderes.com/u/Marianne_Palmu)
#### Post date: [8 September 2022 12:43 UTC](https://forum.inderes.com/t/porssien-suunta-osa-2/12591/7009 "2022-09-08T12:43:48Z")
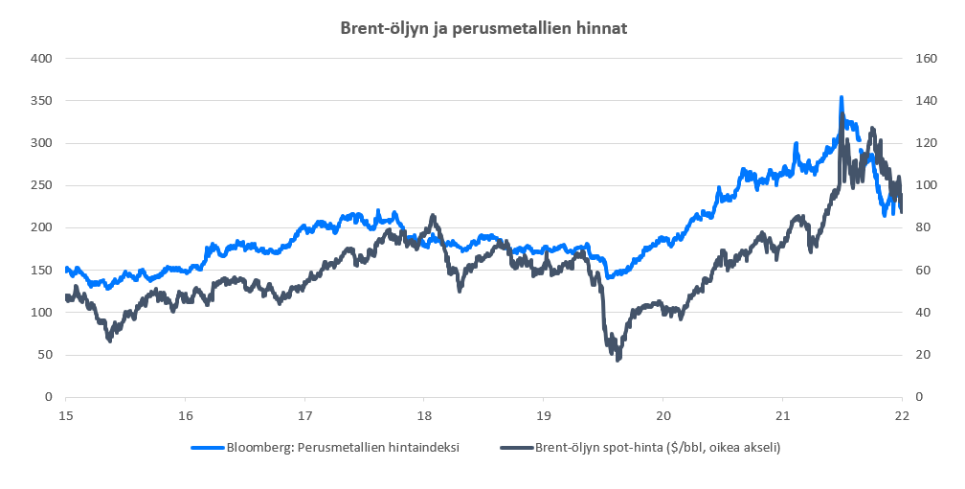
Förhoppningsvis öppnar Lagarde upp lite kring antagandena bakom de höjda progniserna och även diskussionen på EU-nivå under den snart inledande presskonferensen. Det stämmer också att om uppgången i energipriserna lättar samtidigt som vi befinner oss i en miljö med svag efterfrågan, kan deflation återigen bli samtalsämnet i ekonomin. För många råvaror ser det nämligen ut som att pristoppen redan är passerad (diagrammen från dagens [makrokommentar](https://www.inderes.fi/fi/artikkeli/inflaatiopaineet-hellittavat-raaka-aineissa)).

---
### Author:  [@Marianne\_Palmu](https://forum.inderes.com/u/Marianne_Palmu)
#### Post date: [8 September 2022 12:48 UTC](https://forum.inderes.com/t/porssien-suunta-osa-2/12591/7010 "2022-09-08T12:48:47Z")
En sak till förresten som var ny i dagens räntebeslut var centralbankens övergång till MBM, det vill säga meeting-by-meeting. Man har alltså frångått sin framåtblickande vägledning (forward guidance) och låser inte längre den penningpolitiska linjen långt in i framtiden. Istället följer man hur det ekonomiska läget utvecklas möte för möte och datapunkt för datapunkt, och fattar beslut därefter. Detta databeroende är förstås rimligt när osäkerheten är stor, men det minskar förutsebarheten i penningpolitiken.
---
### Author:  [@Marianne\_Palmu](https://forum.inderes.com/u/Marianne_Palmu)
#### Post date: [8 September 2022 12:58 UTC](https://forum.inderes.com/t/porssien-suunta-osa-2/12591/7011 "2022-09-08T12:58:09Z")
Lagarde nämner vid presskonferensen att drivkrafterna bakom inflationen, utöver energi, är en stark efterfrågan på tjänster och växelkursen (försvagad euro). Löneökningarna förblir enligt henne måttliga, baserat på de senaste siffrorna.
---
### Author:  [@Marianne\_Palmu](https://forum.inderes.com/u/Marianne_Palmu)
#### Post date: [8 September 2022 13:09 UTC](https://forum.inderes.com/t/porssien-suunta-osa-2/12591/7012 "2022-09-08T13:09:13Z")
Intressant: Enligt Lagarde är styrräntan ännu inte på en neutral nivå, men man rör sig mot den. Jag hade bedömt att den neutrala räntan, med hänsyn till euroområdets demografi, ekonomiska tillväxtutsikter och produktivitet, skulle ligga någonstans kring en procent.
---
### Author:  [@Tunturisusi](https://forum.inderes.com/u/Tunturisusi)
#### Post date: [8 September 2022 13:12 UTC](https://forum.inderes.com/t/porssien-suunta-osa-2/12591/7013 "2022-09-08T13:12:17Z")
Borde inte en svag euro vara mer av en möjlighet än ett hot för Europa i det här läget? Exporten skulle kunna ta fart och hålla ekonomins hjul snurrande..
Å andra sidan är det säkert inte lätt att vara företagsägare i en miljö med hög inflation.. man måste fundera på till vilket pris man vågar expandera företaget och med vilka lönekostnader.. vad man kan föra över på priserna och vad man inte kan. Vilka kostnader är permanenta och vilka är tillfälliga (energi/råvaror)
Om man gör en expansion av verksamheten nu och inflationen sedan saktar in, så har man kanske gjort en investering som inte lönar sig i framtiden..
Därför är en förutsägbar måttlig inflation bättre.. då vågar man investera eftersom dagens investering sannolikt är förnuftigare att göra direkt i stället för om två år. Nu är det inte så, utan osäkerhetsfaktorerna är alldeles för många.. samma sak gäller konsumenternas inköp..
Om man i huvudsak kan lita på att det är vettigt att köpa en bostad nu, varför skjuta upp det till nästa år om antagandet är att inflationen till exempel ligger på 2 % i all framtid.
Om inflationen däremot spårar ur tillkommer massor av ytterligare osäkerhetsfaktorer. Räntorna börjar stiga, lånekostnaderna ökar, renoveringar blir dyrare, avgifter osv.. förutsägbarheten börjar försvinna och därför blir det svårare att motivera besluten för sig själv.
Sådana här tankar från en vanlig människa.
---
### Author:  [@Marianne\_Palmu](https://forum.inderes.com/u/Marianne_Palmu)
#### Post date: [8 September 2022 13:48 UTC](https://forum.inderes.com/t/porssien-suunta-osa-2/12591/7014 "2022-09-08T13:48:21Z")
Presskonferensen avslutades och under tiden skrev jag en snabbkommentar om räntebeslutet. När jag läste prognoserna kunde jag inte låta bli att tänka på vad som händer om prisprognoserna slår fel även nästa år, men i en helt annan riktning. Det står dock klart att vi inte kommer att bli av med inflationstrycket under de allra närmaste månaderna:
> **[EKP:n korkopäätös: Historiallinen koronnosto, harhan vaara kasvaa taas - Inderes](https://www.inderes.fi/articles/ekpn-korkopaatos-historiallinen-koronnosto-harhan-vaara-kasvaa-taas)**
>
> Euroopan keskuspankki nosti torstaina odotetusti ohjauskorkoaan historiallisen paljon 75 korkopisteellä 1,25 %:iin ja talletuskorkoaan nollatasolta 0,75 %:iin. Ovi pidetään apposen avoinna my...
---
### Author:  [@Tunturisusi](https://forum.inderes.com/u/Tunturisusi)
#### Post date: [8 September 2022 13:55 UTC](https://forum.inderes.com/t/porssien-suunta-osa-2/12591/7015 "2022-09-08T13:55:41Z")
Jag är precis rädd för att man kör ekonomin i väggen. Det positiva är att man har ökat flexibiliteten för att kanske ändra ”felaktiga” prognoser och agera snabbare om man märker att inflationen dyker.
---
### Author:  [@Marianne\_Palmu](https://forum.inderes.com/u/Marianne_Palmu)
#### Post date: [8 September 2022 13:58 UTC](https://forum.inderes.com/t/porssien-suunta-osa-2/12591/7016 "2022-09-08T13:58:42Z")
Ja, när man tittar på centralbankernas (och förstås även andra forskningsinstituts) prognosprecision under de senaste par åren, så är det faktiskt bra att man inte låser sig vid ”vägledning” gällande räntebanan.
EDIT. Tack igen för att ni deltog! Centralbanksgrejerna fortsätter i det här formatet igen den 21.9 när det är dags för den stora och mäktiga Federal Reserves räntemöte. Och det sätter ju ramarna även för euroområdet, bland annat via valutamarknaden (mer om ämnet i [ECB-inför-rapporten](https://www.inderes.fi/fi/artikkeli/ekpn-korkopaatos-huomenna-korot-pimeyksien-reunoilla)). På återseende alltså 🙂
---
### Author:  [@Saint](https://forum.inderes.com/u/Saint)
#### Post date: [8 September 2022 17:41 UTC](https://forum.inderes.com/t/porssien-suunta-osa-2/12591/7017 "2022-09-08T17:41:50Z")
ECB:s räntebeslutsmöte fick mig att fundera på inflationen lite mer ingående. Det pratas och skrivs mycket om inflation. Men vad är det egentligen när allt kommer omkring?
Inflation mäts med konsumentprisindex (KPI). Konsumentprisindex beräknas med en varukorg som jämförs med ett basår. Varje konsument har dock sin egen varukorg. Alla optimerar sin egen konsumtion baserat på sina preferenser och inkomster. Man kan säga att konsumenten antingen konsumerar sina inkomster eller sparar dem för framtida konsumtion. Inflation (konsumentprisindex) är inte nödvändigtvis jämförbart över tid. På 1940-talet såg människors konsumtion väldigt annorlunda ut. Då gick största delen av inkomsterna till boende, mat och andra grundläggande behov. Fritiden började öka senare och därmed även den relaterade konsumtionen. Tjänster kan antas vara mer immuna mot inflation. 1970-talet komps ihåg som en tid med hög inflation. Då steg särskilt energipriserna kraftigt. Förändringen i varukorgen är inte alltid så rätlinjig. Exempelvis har kraften i smarttelefoner ökat enormt på 10 år. Samtidigt har priset också stigit, men för detta högre pris får du samtidigt en betydligt mer kraftfull telefon.
Inflation har definierats på olika sätt genom historien. Det är i slutändan ett väldigt komplext fenomen. Den kan delas upp i sådant som beror på utbuds- respektive efterfrågesidan. Enligt vissa synsätt är inflation helt och hållet monetär och något som centralbankerna kontrollerar. Vissa märker ord och menar att inflation är en försämring av pengarnas köpkraft, vilket bara tar sig uttryck i prisstegringar. Det är ju också vad det är i verkligheten. Kan man tala om inflation om ett visst företag A bara bestämmer sig för att höja sina priser för att ge ägaren mer vinst? Vad händer om företag B låter bli att reagera på detta? Då kan man inte tala om inflation. Men om företag B reagerar genom att höja priserna, varpå företag C höjer sina priser och så vidare. När man går igenom alfabetet är fenomenet redan tydligt brett förankrat och man kan förmodligen tala om inflation.
Att höja priser är inte självklart i ekonomin. Vissa företag klarar inte av det (de förlorar för många kunder och verksamheten blir förlustbringande). Man talar om kostnadskonkurrenskraft. Oavsett om dessa företag utan prissättningsförmåga höjer eller låter bli att höja priserna, så lider de i vilket fall som helst. Vissa företag har mer prissättningsförmåga än andra. Inflationen hjälper alltså på sätt och vis till med kreativ förstörelse. Den försvårar möjligheterna för företag med svag prissättningsförmåga och hjälper företag med stark prissättningsförmåga att uppnå en starkare marknadsposition. Vissa branscher klarar sig bättre än andra. Trots högre matpriser är man sannolikt ändå beredd att köpa mat. Dock kan konsumtionen ändå förändras. När inflationen biter sig fast i ekonomin börjar man säkert först spara in på vissa saker, som restaurangbesök, streamingtjänster, hobbyer och så vidare.
Vad beror då inflationen på? Kortfattat kan man lyfta fram några orsaker:
- **valutaförsvagning** : t.ex. nu har euron försvagats mot dollarn, men energihandeln sker till stor del i dollar, vilket försämrar eurons köpkraft. =\> med samma mängd euro får man exempelvis mindre olja.
- **kostnadsinflation** , t.ex. oljepriset stiger =\> oljepriset syns mer eller mindre i alla produkter. Detta leder till stigande produktionskostnader. =\> med samma mängd produktionsfaktorer (arbetskraft, kapital, energi etc.) får man mindre uträttat.
- **tryckande av pengar** , man ökar penningmängden, vilket på motsvarande sätt försvagar dess köpkraft.
OBS!! QE ÄR INTE ATT TRYCKA PENGAR (vi återkommer till detta missförstånd i slutet)
- **utbudsinflation** , det sker någon form av chock i utbudet som sänker produktionen, t.ex. missväxt, stigande oljepriser, brist på arbetskraft osv.
- **efterfrågeinflation** , konsumenter/stater har mer pengar att röra sig med och styr dem mot konsumtion. Detta sågs efter nedstängningarna. QE underlättar finansieringsförhållandena, vilket gör att t.ex. stater kan låna billigare =\> de ökar efterfrågan i ekonomin. Efterfrågeinflation orsakas bland annat av räntesänkningar, löneökningar, förmögenhetseffekten (när priserna på tillgångar stiger känner sig de som äger dem rikare). Efterfrågan som drivkraft för inflation är kanske den mest mångbottnade. Orsakerna hänger också ofta ihop och orsakar ofta en ökänd inflationsspiral.
Låt oss beskriva den kortfattat:
När efterfrågan försvagas reagerar centralbankerna genom att sänka räntorna och påbörja eventuella QE-program. QE sänker särskilt de långsiktiga räntorna, vilket sänker staternas lånekostnader. Banker beviljar lån lättare. Dessa ökade pengar styrs mot konsumtion, aktiemarknaden och fastighetsmarknaden, vilket gör de som äger dessa rikare. Människors och staters konsumtion stiger till rekordnivåer. Arbetstagarna märker att företagen drunknar i pengar och kräver sin del: nya löneförhandlingar sker där lönerna vanligtvis stiger. På så sätt får de mer pengar till konsumtion / sparande.
Till festen dyker dock en obehaglig gäst upp: inflationen, konsumenternas fiende men låntagarnas välsignelse – ett fenomen som man vet mycket om, men som ändå är väldigt hemlighetsfullt.
Problemet i denna spiral är att konsumenterna blir fattigare när inflationen tar fart. De har mindre pengar att röra sig med när köpkraften minskar. Företagens produkter säljer inte som förr. En intressant egenskap är att löner är flexibla uppåt, men väldigt sällan nedåt. Varje förvärvsarbetande vet säkert att en lönesänkning är ett ganska osannolikt scenario. När konsumenternas förtroende och köpkraft försvagas sjunker ekonomin vanligtvis ner i en recession.
Skulle recessioner kunna lindras om lönerna var mer flexibla även nedåt? Säkert, men det kommer knappast någonsin att prövas i full skala. I USA är lönerna mer flexibla även i den andra riktningen, vilket möjligtvis förklarar varför de vanligtvis återhämtar sig snabbare än Europa.
Inflationens natur i den globala ekonomin har förändrats. Ett enkelt exempel; någon gång på 1700-talet, när potatisen kom till Finland via tyskarna, upplevde man en mycket dålig skörd i dess hemland. Priset på potatis i Peru sköt i höjden när potatisen inte fanns tillgänglig (utbudsinflation), men chocken hade ingen inverkan på priset på en potatissäck i Åboregionen.
Slutligen kan man om dagens situation konstatera att inflationen på ett visst sätt har blivit mer beroende av dess mest cykliska delar, det vill säga råvaror; priserna på olja, koppar och andra globala nyttigheter som kan jämföras med råvaror, t.ex. halvledare. En något större prisfluktuation har enorma effekter på hela realekonomin. Man talar om “vänster-svans-risker” (left-tail risks). Världen är ju numera en väldigt liten plats. Få västliga ekonomier har klarat sig utan stora inflationstryck. Detta beroende av värdekedjor och internationell handel tycks nu ha realiserats.
Sedan återgår vi till kvantitativa lättnader. Varför är QE i sig inte inflatoriskt? QE är en ökning av centralbankspengar, inte av de pengar som cirkulerar i ekonomin. QE genomförs via köp av värdepapper. Centralbankerna köper värdepapperen från affärsbanker, försäkringsinstitut och pensionsbolag. Oftast är dessa värdepapper statsobligationer. I USA har det även varit bostadsobligationer. Pengarna som frigörs från obligationerna flyttas till andra tillgångar.
QE fungerar huvudsakligen via fyra olika påverkanskanaler:
1. Förtroende
- När centralbankerna är aktiva på marknaden ökar förtroendet hos investerare och andra aktörer.
1. Signalering
- När QE är aktivt förblir även förväntningarna på de kortsiktiga räntorna låga. Det är alltså en tydlig signal om att penningpolitiken kommer att vara expansiv under en tid framöver.
1. Portföljombalanseringskanalen- När centralbanker köper värdepapper sätter de in centralbankspengar på säljarnas konton. Samtidigt driver köpen upp priserna på obligationer, vilket gör att räntorna sjunker. Dessa pengar som tillförs ekonomin går inte till konsumenterna och ökar inte mängden sedlar i omlopp. Det frigör på sätt och vis kapital hos banker och pensionsbolag, vilket gör att de kan återinvestera det. En vanlig konsument kan på sin höjd få lån lättare. Det är alltså inte fråga om några helikopterpengar, som framför allt begreppet ”money printing” (pengatryckande) felaktigt påstår att det är. Det frigjorda kapitalet från banker, pensions- och försäkringsbolag söker nya mål. Vanligtvis hamnar det på fastighets-, aktie- eller företagslånemarknaden, vilket stimulerar ekonomin och ökar deras värde. Detta är just poängen med varför QE i sig inte är inflationsdrivande. Under coronakrisen kombinerades QE också med enorma fiskala stimulanser, särskilt i USA, och det är troligen en av anledningarna till att det drev upp efterfrågan i ekonomin så kraftigt. QE sänker framför allt de långa räntorna (statsobligationsräntor), vilket innebär att QE inte direkt leder till inflation utan betydande statlig skuldsättning och utdelning av pengar. Sedan QE inleddes 2008 har ingen tydlig inflationsspik observerats. Japan har bedrivit QE-åtgärder under en lång tid och inte heller där har man sett någon betydande ökning av inflationen.
2. Marknadslikviditet
- QE-program inleds vanligtvis på grund av tydliga brister på marknaden. Syftet är att förbättra marknadens likviditet. När centralbanken agerar som marknadens “sista garant” förbättras likviditeten. Fed inledde QE-åtgärder 2008 för att svara på den likviditetskris som orsakats av finanskrisen.
QE har en tråkig egenskap: det är riktigt svårt att avsluta det. Milton Friedman liknade med rätta inflation vid ett alkoholberoende. Ekonomin blir nämligen lätt beroende av det. När inflationen stiger är centralbankerna kejsare utan kläder. Nu ser vi på ett bistert sätt slutet på de kvantitativa lättnaderna, kryddat med en energikris och en enorm ökning av osäkerheten. Det hade varit tillräckligt svårt som det var. Denna utveckling får vi nu bevittna och följa även i den här tråden.
---
### Author:  [@TervanKypsyttelija](https://forum.inderes.com/u/TervanKypsyttelija)
#### Post date: [8 September 2022 18:24 UTC](https://forum.inderes.com/t/porssien-suunta-osa-2/12591/7018 "2022-09-08T18:24:26Z")
Verneri begravde redan utdelningarna tidigare idag.
Mer om det nuvarande läget.
Bostadslåntagare tvingas betala ca 2,5 % ränta om euribor-justeringen infaller i slutet av året. Detta motsvarar en årsavkastning på 3,5 % i direkta aktieinvesteringar för att gå plus minus noll när hänsyn tas till beskattningen.
Om man som bolånetagare vill spekulera och köpa aktier, måste aktiernas avkastning vara över 3,5 % per år för att det ska bli något kvar på sista raden.
Aktieval blir utmanande om värderingsnivåerna inte sjunker, jag gissar att värderingsnivåerna kommer att ge efter.
---
### Author:  [@musa\_2](https://forum.inderes.com/u/musa_2)
#### Post date: [8 September 2022 18:38 UTC](https://forum.inderes.com/t/porssien-suunta-osa-2/12591/7019 "2022-09-08T18:38:49Z")
> [@musa\_2](#):
>
> En ganska intressant soppa.
>
> - massiv ny offentlig konsumtionsskuld ==\> inflationär.
> - måste fortsätta med QE ==\> inflationär
> - räntehöjningar som motkraft
Alf pratar om detta idag. Även idag togs ett steg i den riktning som nämns ovan.
Räntehöjningar är det enda sättet att försöka bevara något av ECB:s trovärdighet, dämpa valutaförsvagningen och inflationen. Minskning av balansräkningen kommer inte på fråga, snarare tvärtom.
Vid skiftet till 90-talet såg Finlands Bank att konjunkturriskerna ökade snabbt. Men den höjde styrräntan eftersom valutan var under press. Det var en trade-off, man var tvungen att välja mellan dåliga alternativ.
Hur många kunde föreställa sig 1997 att samma sak skulle ske vid någon tidpunkt trots att vi blir en del av det mäktiga euroområdet? (Nåja, för drygt 30 år sedan blev realräntorna mördande positiva och skadorna var i en helt annan skala än vad som är rimligt att förutspå nu. Men grundkonceptet är ändå detsamma.)
[https://twitter.com/MacroAlf/status/1567930984871661572?t=eNVcjTAysVtXLyI\_qD40Pw&s=19](https://twitter.com/MacroAlf/status/1567930984871661572?t=eNVcjTAysVtXLyI_qD40Pw&s=19)
---
### Author:  [@Sijoittaja-alokas](https://forum.inderes.com/u/Sijoittaja-alokas)
#### Post date: [8 September 2022 18:48 UTC](https://forum.inderes.com/t/porssien-suunta-osa-2/12591/7020 "2022-09-08T18:48:28Z")
Här är en kort video om inflation med Isa och Marianne, som hittas på Inderes Nordics YouTube-kanal. Man bör definitivt prenumerera på kanalen, där finns Inderes material på engelska och svenska. Kanalen har bara 205 prenumeranter än så länge, så se till att börja prenumerera då det finns bra material där. 🙂
_Macrovoices from Turku – heta ämnen från den makroekonomiska miljön förklarade på ett enkelt sätt på bara några minuter. Häng med och håll dig uppdaterad! Avsnitt 1. Inflation: Winter is coming_
[ ](https://www.youtube.com/watch?v=kh3bHfMxNho)
**Innehåll:**
[00:00](https://www.youtube.com/watch?v=kh3bHfMxNho&t=0s)Introduktion
[00:35](https://www.youtube.com/watch?v=kh3bHfMxNho&t=35s) Inflationssiffror i USA och EU
[01:25](https://www.youtube.com/watch?v=kh3bHfMxNho&t=85s) Kärninflationen
[01:40](https://www.youtube.com/watch?v=kh3bHfMxNho&t=100s) Ett utbudsproblem
[02:18](https://www.youtube.com/watch?v=kh3bHfMxNho&t=138s) Ljus i slutet av tunneln
[Föregående sida](https://forum.inderes.com/t/porssien-suunta-osa-2/12591.md?page=316)
[Nästa sida](https://forum.inderes.com/t/porssien-suunta-osa-2/12591.md?page=318)