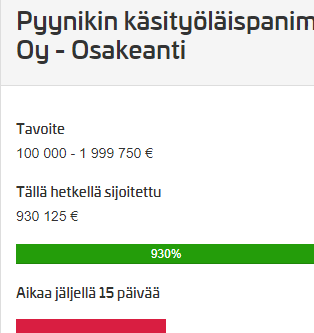
Det ville da være en opfindelse, man kan nyde midt på ugen. Først drikker man en kasse normal øl og så om aftenen slutter man af med en kasse minus-øl, og næste morgen er man klar til arbejde igen.
Det lugter lidt af en aprilsnar, som det også nævnes i anti-aktieemissionen
Og det er sandt. Det såkaldte veletablerede mikrobryggeri LW er vokset sig stort. Og de udbetaler udbytte! Der begynder at være et mikrobryggeri for hver by. I de fleste af dem går kassen den forkerte vej. En hobby er blevet til en seriøs forretning.
Omsætning- og prognosegrafen er hentet fra udbudsprospektet. Jeg ved ikke, hvordan disse tal er opnået, men for eksempel har Hermannin Viinitila (som startede i 1990) i samme branche haft en mere moderat omsætningsudvikling.
Jeg modtog lige en lang e-mail fra Pyynikki Bryggeri, som fortalte lidt om den nuværende situation og fremtid for aktieemissionen og Haljala. Det, der dog vakte mest opmærksomhed, var følgende erklæring:
“Her har vi nu en mulighed i millionklassen. Lad os gribe den og tage et modigt skridt mod en kulturelt og samfundsmæssigt kompetent børsnoteret bryggerivirksomhed.”
I går låste jeg selv min beslutning om at foretage en ekstra bemærkning fast ved kassen i s-market. Inklusive mig selv havde fire personer i træk i køen et produkt fra Pyynikki i deres indkøbsvogn. Selv små salgsvolumener i en by med 4000 indbyggere er efter min mening et ret positivt signal.
Nu er det tid til at starte en stor forretning, fortsætte væksten og fokusere på rentabilitet i den finansielle afdeling, samtidig med at vi husker vores baggrund og historie. Kultur og eventyr, krydret med oplevelser, er en vigtig del af dette arbejde. Fællesskab har ofte været håndgribeligt for os. Med fremtiden vil interaktionen med aktionærer blive endnu bedre, og når restriktionerne ophæves, vil vi igen begynde at producere arrangementer og organisere besøg. Også i Estland.
Vi har nu en mulighed i millionklassen. Lad os gribe den og tage et modigt skridt mod et kulturelt og socialt kompetent bryggeriselskab, der søger at blive børsnoteret.
Konverteringsspørgsmålet lugter lidt, når der ikke er nævnt noget om det i emissionsprospektet, og det halverer alligevel ejerskabet af B-aktien og tidobler ejerskabet af A-aktien.
Jeg ville ikke blive overrasket, hvis der opstår nogle mærkelige overraskelser med sådanne ting, da jeg har fulgt ølbryggerivirksomheden og dens ekspansion. Det føles som om, at hastighed er det vigtigste, og udbytte efter udbytte.
Jeg har kun overvågningsaktier i Pyynikki. Fordelene er faktisk ret gode. Jeg var næsten fristet til at købe mere, da jeg læste om børsnoteringen her tidligere, men efter den konverteringsplan er jeg ikke længere interesseret.
Tilsyneladende er der i denne avisartikel heller ikke nævnt noget om den konvertering og generalforsamling. Jeg kan ikke læse den, men det var vist nok tilfældet tidligere, medmindre det er blevet tilføjet senere.
Nogen kan stadig blive begejstret for at investere efter at have læst den nyhed.
God pointe, tak. Jeg spurgte firmaet, om det virkelig er sandt.
Redigering: E-mailen lyder også: “Selskabets bestyrelse foreslår en konvertering mellem aktionærerne, så 1 A-aktie bliver til 20 B-aktier, så længe det ikke reducerer værdien af en enkelt B-aktie i forhold til den nuværende udstedelse.”
Det kan da umuligt være matematisk muligt?
Emissionsprospektet lyder dog: “Når driften bliver rentabel og omsætningen vokser, vil nøglepersoner blive foreslået et optionsprogram eller en lignende ordning for at binde A-aktionærerne også ejermæssigt. Dette skal godkendes af generalforsamlingen.”
Men det er ret drastisk at halvere B-aktionærernes ejerskab.
Ja, det er noget mærkeligt vrøvl, at “det ikke reducerer værdien af den enkelte B-aktie i forhold til den nuværende emission”. Hvis jeg deltager i emissionen, antager jeg, at aktiens værdi vil stige, ellers deltager jeg ikke. Konverteringen reducerer ikke værdien af B-aktien, før halveringen finder sted (Sherlock). Men så halveres værdien, men ifølge A-aktionærernes beregninger ville virksomhedens værdi på det tidspunkt være 2x i forhold til nu, så B-aktionærerne vender tilbage til den nuværende værdi… men A-aktionærerne nyder 10x værdien på det tidspunkt. Retfærdig og ligelig behandling af ejerne… Da A-aktierne allerede har over halvdelen af stemmerne, kræver det ikke en særlig stor del af B-aktionærernes stemmer at få dette igennem, selvom konverteringen kræver 2/3 af stemmerne.
Men det er et stærkt træk at reklamere for emissionen med en vis værdiansættelse og så lige efter lægge en sådan “bluff”. Man skulle mene, at der burde være information om dette i emissionen, selvom sagen endnu ikke var blevet besluttet.
Præcis. Jeg er i hvert fald ikke interesseret eller trøstet af, at værdien af mine aktier “bogstaveligt talt” ville være den samme som i emissionen, efter at virksomhedens omsætning er fordoblet, hvilket groft sagt også ville have kunnet fordoble værdien af mine aktier uden denne aktiekonvertering. Jeg ville hellere købe aktier, når konverteringen er sket. Jeg ville jo få aktierne til samme pris som nu, men på det tidspunkt ville eventuelle beviser i det mindste have konkretiseret sig på en eller anden måde.
Mine allerførste aktier købte jeg i Nokian Panimo uden at vide noget som helst, dog en ret lille mængde, og dengang forstod jeg intet om unoterede aktier, så jeg kom kun ud i nul med disse. Også LWJT virker som et godt mål, men jeg vil ikke investere i unoterede aktier efter første gang, det var for meget besvær…
Edit: Men jeg vil fortsætte som kunde hos Nokian Panimo på grund af Keisari:en
"Den ekstraordinære generalforsamling, der blev indkaldt til fredag den 24.4.2021, aflyses, da nogle af A-aktionærerne har trukket sig fra sammenlægningen af aktieklasserne. Af denne grund kan den foreslåede rettede emission til ankerinvestoren ikke gennemføres.
Vi søger sammen med ankerinvestoren alternative måder at færdiggøre Haljala-bryggeriprojektet på."
Redigering: Pyynikki har nu helt rodet tingene sammen. Offentliggørelserne er uklare, de annoncerede datoer varierer tilfældigt, og tegning af aktier nævnes i en e-mail-forespørgsel til udgangen af maj. Det ser ud til, at udvidelsen er blevet iværksat i et meget hurtigt tempo, men finansieringsordningerne er ikke blevet gennemtænkt fuldt ud.
“Jeg har tænkt det samme med den rodede kommunikation. Der ville næsten være plads til en ny direktør, som professionelt kunne føre virksomheden videre efter denne amatørisme.”