Veromyytyjä EVOja takas 1/4 osa eli 100kpl x 631kr.
12 tykkäystä
31 tykkäystä
Vaimolle 1000 Aiforiaa lisää,myyntiin meni 500 Taaleria jotka voiton puolella ja parit osingot saatuna.Ostetaan noita takaisin sitten kun Aiforia raketoi.Aiforiaa nyt vaimon kanssa yhteensä 17100 kappaletta.Toivottavasti tänään jotain positiivista illemmalla kuuluu.
12 tykkäystä
Tylsä-Allu kevensi IPOsta tulleet Frameryt laitaan. Nää saa mennä tässä tulevina kuukausina kk-säästösopimuksien kohteisiin.
6 tykkäystä
Kerta kiellon päälle eli vaimolle vielä 1000kpl Optomedia tuli ostettua. Aiforia-pilkki hänelle vielä vetämässä, eiköhän vuoden ostokset ole sitten siinä.
8 tykkäystä
Mallisalkkukatsaus muistutti Vaisalan olemassaolosta ja tulikin katsottua vanhoja muistiinpanoja yhtiöstä joiden jälkeen otettu pieni avauspositio. Tarkoitus kasvatella omistusta pikkuhiljaa.
9 tykkäystä
Aiforia lisäys 420kpl 2.37€ josko ensivuonna siemens yhteistyö löisi leiville.
7 tykkäystä
Muiden veromyynnit kannattaa hyödyntää. Aiforiaa tännekin. Lisäksi Optomedia ja vähän Bioreteciä. Vain siksi, että näin olen jopa itseäni parempi sijoittaja. Ostan halvemmalla kuin ite aiemmin👍🏼
14 tykkäystä
Reilu vuosi on tarkkailtu. Nyt lisäsin Nurmista 2500kpl:ta 0,93€:sta. Kasassa siis 3000kpl:ta. Sen verran taaperrusta on ollut, että kurssia on lyöty osin ihan aiheestakin. Toimitusjohtajan haastattelut on vakuuttanut. Tässä voisi olla ihan hyvä yhtiö jonka riskiprofiili olisi hieman alempi kuin muutamia vuosia aiemmin. Perusbisnes pyörii kuitenkin kannattavasti.
Näen horisontissa muutamia kiinnostavia asioita jotka ehkä voisi hyödyttää Nurmista. Mikäli rauha saadaan Ukrainaan, aletaan maata uudelleen rakentamaan. Tavaraa täytyy liikkua valtavia määriä ja tästä murusia valuisi luultavasti myös Nurmiselle. Saksan suuret satsaukset puolustukseen…Taas tavaran täytyy liikkua massiivisesti. Raaka-aineita voidaan kuljettaa kaukaakin laivoilla, junilla ja rekoilla.
Jollain pitkällä aikavälillä Nurminen voi hyötyä tavaraliikenteestä Kiinan ja Euroopan välillä.
Mikäli kysyntä kasvaisi reilusti tavaran kuljetukseen ihan yleisellä tasolla edellä mainituista tai muista syistä, voisi olettaa että tarjonta ei pystyisi kasvamaan samassa suhteessa jolloin hinnan tulisi joustaa ylös ->paremmat katteet.
10 tykkäystä
Aloituspositio Aiforiaa tännekin! FOMOtus myönnetään auliisti  Voinen kuitenkin taputtaa itseäni olalle; parempi fomottaa nyt kuin alkuvuonna -22
9 tykkäystä
Pientä salkun tasapainotusta.
Kevennetty Lindexiä @2.69. Paino salkussa on edelleen aika suuri ja luotto pitkän aikavälin potentiaaliin on kunnossa. Jos strateginen selvitys ei kuitenkaan tuota monen toivomaa lopputulosta, niin nykyarvostus ei ole mielestäni kestävällä pohjalla lyhyemmällä aikajänteellä.
Lisätty Huhtamäkeä @28.94. Yhtiöllä on mielestäni perustat kunnossa, eikä nykyinen arvostustaso ainakaan omaa päätä huimaa.
10 tykkäystä
Domino’s pizzan brittifranchisea hieman.
Tätähän minulla on ollut ennestään koljaa tuottamassa, joten losers average jne., onneksi hyvässä seurassa 
Ja jos joku ei juuri satu muistamaan, niin koljahan on turskalaji josta britit tekevät fish and chipsiä. Samoin sivistynemmät muistanevat että se on antanut nimensä myös eräälle laajan sanavarston omaavalle fiktiiviselle henkilölle.
5 tykkäystä
Vaimokin sai sitten Aiforiaa 1000kpl lisää 2.36€ pohjahintaan, näköjään en ollut ainoa pilkkijä.
9 tykkäystä
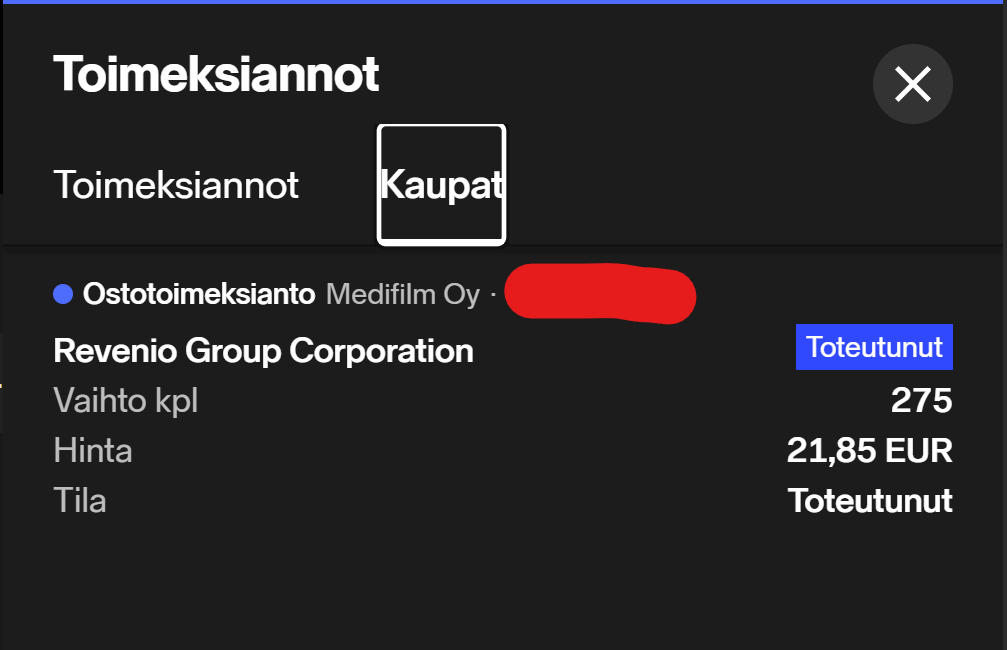
Kiitos muistutuksesta @Johannes_Sippola , tein perässä Revenioon pienen lisäyksen itsekin, luonnollisesti hieman edullisemmin 21,70 e, koska pitäähän sitä päästä nokittamaan alemmalla kurssitasolla ja sitten voi hyvillä mielin myös raportoida tänne🙂. Position koko nyt 2,5% salkusta. Aiemminhan jo tänne kirjoitin, että olen rakentanut salkkuni sisälle pientä satelliittia, myötäillen Inderesin “surullisen”kuuluisaa mallisalkkua, enhän halua jäädä soittamaan toista viulua, jos vastoin kaikkia ennakko-odotuksia, mallisalkku kimpoaa ylös ahdingostaan rakettiemojien saattelemana🙂.
En voi väittää tutustuneeni yhtiöön riittävästi, oltuani vasta vähän aikaa omistajana, mutta nettovelattomuus ja defensiivinen toimiala tässä houkuttelee. Kertoimet nikotuttavat hieman edelleen, vaikkeivät takavuosien tähtitieteellisellä tasolla enää olekaan. Sitä kuuluisaa kasvua pitäisi saada aikaan hankalassa toimintaympäristössä, onneksi USA:n tulleihin pystytään vastaamaan maltillisilla hinnankorotuksilla ja varastonhallinnalla. Valuuttakurssien vaikutuksestakin pitäisi jotakin ymmärtää, toisaalta pitkässä juoksussa ne ovat taustakohinaa. Tuote on joka tapauksessa ensiluokkainen, täytyy toivoa patenttien kestävän pitkään ja teknologisen etumatkan olevan sitä luokkaa, etteivät kilpailijat takakaarteessa aja ohi ensimmäisen tilaisuuden tullen.
Ajureita tässä ei välttämättä lähiaikoina hirveästi ole, mutta taseen ollessa vahva, lupauksia herättävä yritysosto voisi kurssiin saada eloa, onhan Reveniolla ihan hyvä track record, mitä tulee yrityskauppohin.
15 tykkäystä
LyondellBasell position avaus noin 3% painoon salkusta hinnalla $42,40 tuottamaan vahvaa osinkovirtaa ja syklin kääntyessä myös mahdollista arvonnousua.
8 tykkäystä
Aloitus sipaisu erikoisvakuuttaajaa jenkeistä @115,69 $, Palomar Holdings ($PLMR). Sitten tutkimaan mikä tässä on vikana kun on näin halpa.
3 tykkäystä
Tokmanni palasi pitkästä aikaa salkkuun.
Saas nähdä joko tämä alkaisi pikku hiljaa Joulumyynnin siivittämänä nousemaan. 

13 tykkäystä
Ostoja:
Tekovaa lisää 900 kpl @1,38. Toimarilla joulurahan tarvetta vaan.
Lisäys Qt. Keskihinta nyt 34,27e.
Novoa ostettu parilla tonnilla. Keskihinta alle 300dkk.
Ehkä joku veromyynti vielä. Muuten tämä vuosi on taputeltu ellei markkina tarjoile ihan lapaan jotain.
9 tykkäystä
iShares Core MSCI World UCITS ETF -rahastoa 90 kpl Nordean arvo-osuustilille 1 € palkkiolla salkun pohjaksi pitkään pitoon.
5 tykkäystä
Ostettu Qt Groupia myös firman salkkuun. Uskon, että pohjat on nähty. 2026 maltillisilla ennusteilla EV/S 3,5. Ihmeelliseksi on maailma mennyt, mutta kelpaa ostaa näillä hinnoilla. Myös shortit vähentyneet.
11 tykkäystä