UPM:ää tankattu OST:lle
Samoin Kojamoa, kun vielä sai vanhalla nimellä 
UPM:ää tankattu OST:lle
Samoin Kojamoa, kun vielä sai vanhalla nimellä
Tilipäivä. Kaksi kappaletta Saabeja. 99 ja 9000. Ei vaan yksi Saappi pihassa riittää.
Mutta joo 2kpl Saab osaketta lissee. Eli nappikauppias edelleen. Sinänsä hölmöt kaupat kun kuluihin meni 8€. Oon tehnyt Saabilla muutamia hyviä voitollisia veivauksia. Toivottavasti jatkossakin. Otetaan kaupankäyntikulut moninkertaisesti takaisin, ei se sen vaikeampaa ole. Nyt ois Saabia about 600€ edestä.
Salkkua täydennetty Reveniolla @17,80 ja QT:lla @19,93. Tulipas flashback muutaman vuoden takaa 

Loputkin Nesteet luiskaan. Yllättävän vähillä vahingoilla tästä seikkailusta osingot huomioiden selvisi.
Lisätty 134.3 chf. Rauhassa katellaan mihin menee. Aikaa on.
Pienten alkukankeuksien jälkeen pääsin Lynx- tilille, ja sieltä Volframi vetämään 0.320 limittihinnalla. Oli jo tänään käynyt siinä. Tuleehan noista “kuluja”, mutta tarkoitus pitää pirempään jos ei ihan romahda niin kulut häviää kohinaan…
Lisätty 35kpl Huhtamäkeä kun tonnilla sai.
Eiköhän noita pahvikippoja mene jatkossakin kaupaksi. En voi olla tykkäämättä yhtiöstä.
Sekin, että yhtiön IR käy aktiivisesti kommentoimassa / vastaamassa yhtiön ketjussa, antaa luottamusta herättävän kuvan. Kiitokset siitä @Kristian_Tammela (en kiittele yhtiöketjussa erikseen, pysytään asiassa)
Nämä maanantaina ostetut mäkeen, koska aina tarvitaan pelimerkkejä varmuuden vuoksi maanantaille.
M: Kesko A 100 kpl (19,50 → 19,92 €)
Pilkkiin juuri tarttui 200kpl Revenio-lohta 17.62€/kpl eli ainakin hetkeksi taas päivän pohjiin.
Pelataan upporikasta ja rutiköyhää eli diamyd medical warrantteja 1,94sek hinnalla.
Vernerin kautta tuli Viafin Service tietouteen ja nyt Constellation Software mitä pari tsipaletta salkun pohjalle pienen tutustumisen jälkeen @2525. Tämän tyyppinen toimija salkusta puuttunut ja hajautus kotimaan ulkopuolelle ollut indeksejä lukuun ottamatta vähäinen.
Oracleen lisätty keskihinta $159.2. Iren myyty kokonaan pois, mutta ehkäpä hyppään takas jos dippaa.
Osto:
 Naturgy Energy Group à 25,00 EUR.
Kaasu- ja sähköverkkojätti, jonkinlainen LNG-portinvartija Euroopassa, vihreä siirtymä yhden firman sisällä. Defensiiviseksi osinko-osakkeeksi, mutta samalla altistusta aurinko+BESS -kasvuun.
Kaasu maksaa laskut (ja osingot), mutta investoinnit uusiutuviin ovat olleet mittavia. 2025 heidän omasta energiantuotannosta 50% päästötöntä (43% uusiutuvaa). Paljon aurinko/tuuli/BESS -kapasiteettia tuotannossa tai rakenteilla Espanjassa, Australiassa ja Amerikoissa. Itseäni kiinnostaa tämä puoli aika paljon, vaikka esim. yhtiön käyttökatteesta vasta 15% tuli uusiutuvista viime vuonna.
Vertaan yhtiötä Iberdrolaan ja Scateciin. Naturgyssä ainakin pääsee selvästi halvemmilla kertoimilla kiinni suuriin uusiutuvien investointeihin (suurempiin kuin Scatecilla esimerkiksi). Myös Naturgyn maantieteellinen fokus näissä on mielestäni kiinnostavampi kuin Scatecin ja kumppaneiden Egypti, Filippiinit, Etelä-Afrikka jne.
Renewable Capacity: Operational vs. In Construction (YE 2025e)
| Company | Operational (GW) | Under Construction / FID (GW) | Pipeline / Backlog (GW) |
|---|---|---|---|
| Iberdrola | 46.2 GW | ~8.0 GW | ~100.0 GW |
| Naturgy | 7.5 GW | ~2.3 GW | ~10.0 GW |
| Scatec | 4.3 GW | ~2.0 GW | ~5.3 GW |
Valuation & Leverage Comparison (March 4, 2026)
Prices: Naturgy €24.84 | Iberdrola ~€20.00 | Scatec 115.70 NOK (~€10.05)
| Metric | Naturgy (NTGY) | Iberdrola (IBE) | Scatec (SCATC) |
|---|---|---|---|
| P/E (2025 Actual) | 12.3x | 21.5x | 17.5x |
| P/E (2026e) | 13.1x | 20.0x | 18.5x |
| EV/EBITDA (2025) | 6.8x | 9.1x | 15.4x |
| EV/EBITDA (2026e) | 6.4x | 8.8x | 13.5x |
| EV/EBIT (2026e) | ~9.7x | ~15.5x | 16.5x |
| Net Debt / EBITDA | 2.3x | 3.1x | 4.6x |
Kun jossain vaiheessa Latinalaisessa Amerikassakin laajemmin ja kunnolla herätään siihen, että voisi olla turvallisuuspoliittisesti ja taloudellisesti järkevää vähentää riippuvuutta fossiilisista, niin veikkaan että Naturgy on hyvissä asemissa toteuttamaan hankkeita. Se operoi jo kaasun tai sähkön jakelua Meksikossa, Brasiliassa, Argentiinassa, Chilessä ja Panamassa.
Viime viikon yksittäinen droppi (3. maaliskuuta -7,5%) ilmeisesti liittyy BlackRockin exittiin, jossa taustalla kaikenlaista omistusdraamaa (pääomistajat haluaisivat viedä yritystä eri suuntiin; Espanjan valtio omine intresseineen ei ole omistaja mutta vaikuttaa yhtiöön paljon, esim. aiempina vuosina käytännössä estänyt aikeet jakautumisesta jos ymmärsin oikein).
Firmassa on ilmiselvästi paljon sellaista mitä en hyvin ymmärrä ja etenkin tuo regulaatiopuoli ja draama vissiin saattaa vaikuttaa kurssiin enemmän kuin yhtiön oma suorittaminen.
Avasin ihmettely- ja osinkoposition firman salkkuun pienellä painolla (1,0%). (Mainituista yhtiöistä myös Scatec löytyy tästä salkusta yhtä pienellä painolla.) Tämän oston tein jo viime viikon torstaina. Mielenkiintoisesti maailmantilanteen myrskyt sen jälkeen eivät ole Naturgyn kurssia heilutelleet käytännössä lainkaan.
Seurantapositio ostettu: Perimeter Medical Imaging AI
Tekoäly kertoo seuraavaa:
Yhtiö ilmoitti juuri 3. maaliskuuta 2026 saaneensa FDA:n myyntiluvan (PMA eli Premarket Approval) uudelle Claire™-laitteelleen (aiemmin tunnettu nimellä B-Series OCT). Kyseessä on markkinoiden ensimmäinen tekoälyavusteinen kuvantamislaite, joka on hyväksytty nimenomaan rintasyövän säästöleikkausten reaaliaikaiseen reunatarkastukseen.
Tässä on koottuna keskeisimmät syyt, miksi tämä on niin suuri uutinen:
Claire™ on ensimmäinen tekoälypohjainen (AI) laite, jolla on virallinen FDA-hyväksyntä leikkaussalissa tehtävään reaaliaikaiseen kasvainreunojen arviointiin.
Se luokitellaan Class III -laitteeksi, mikä tarkoittaa tiukinta mahdollista FDA-arviointiprosessia (PMA), mikä antaa teknologialle vahvan uskottavuuden.
Indekseihin kuukausilisäyykset 650e. Op maailma, nordnet teknologia, nordnet Eurooppa & maailma indekseihin. Hitaasti mutta varmasti kasvaa indeksien osuus.. Nyt about 5%
Tekoäly suositteli ostaan Microsoftia niinpä ostin 550kpl Maran osakkeita 9.46$
Salkun Nesteille eilen hyvästit 27,64 € hinnalla. Voittoa kertyi 10% vaiherikkaan taipaleen jälkeen. En viitsinyt enää lyödä vetoa, mitä salmessa liikkuu vai liikkuuko mitään.
Kuukausi on yllättävän pitkä aika odotella uusien ostojen välillä. Varsinkin, kun aina tuntuu maailmalla jotain tapahtuvan juuri, kun on mennyt jotain ostamaan. Periaatteessa nyt voisi olla hyvä aika istua käteisen päällä, mutta 36% käteispainolla ottaisin kyllä ihan liikaa näkemystä tilanteessa, missä Trump voi lopettaa yhdellä somepostauksella epävarmuuden markkinalla. Näin on käynyt ennenkin. Parempi kai luottaa prosessiin ja odotella laadukkaiden osinkoyhtiöiden putoamista ostohintoihin.
Tein perjantaina poikkeuksellisesti kaksi ostoa salkkuun: kirjoitetaan ensin auki uusi avaus perusteluineen, miksi Puuilo päätyi salkkuun noin 5% painolla.
Sijoitussuunnitelma: Rakentelen osinkosalkkua kaikessa rauhassa kohti 2050-luvulla siintäviä eläkepäiviä. Osakkeita pyritään hankkimaan pääosin Suomesta, jotta mahdollisimman suuri osa osingoista saadaan verovapaasti osakesäästötilille. Yritän Buffettin oppien mukaan ostaa osakelapun sijasta “osaa yrityksestä” pitkäksi aikaa ja yleensä neljää tekijää tulee ostopäätöksiä tehdessä katsottua.
Kotimainen. Osingot verovapaasti osakesäästötilille, että salkku pääsee kasvamaan korkoa korolle. Yleensä haluaisin hankkia salkkuuni yrityksiä, joissa merkittäväkin osa liikevaihdosta tulee kansainvälisesti. Mutta näkisin Puuilon olevan jo nyt sen verran hyvä tarina ja brändi Suomessa, että menee mukavasti osana hajautettua salkkua. Kaikki Suomessa tuntee firman, myymälämäärä voidaan Suomessa parhaimmillaan tuplata ja jossain kaukaisuudessa siintää se Ruotsin pilotointi.
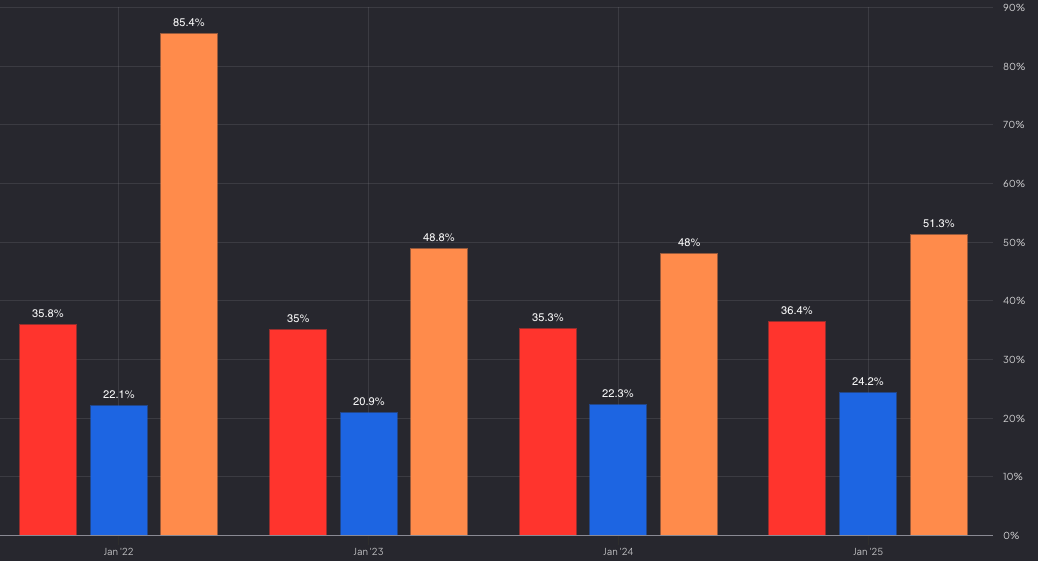
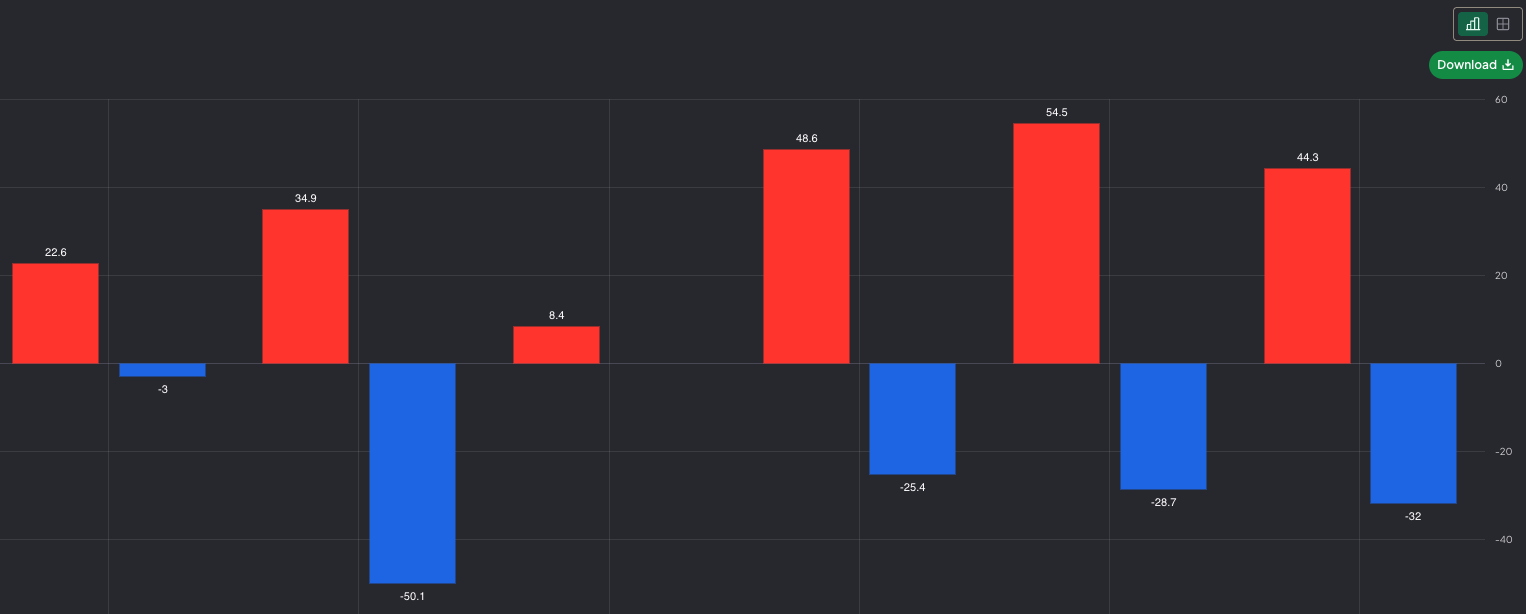
Laadukas. Kun katsellaan viime vuosien tunnuslukuja, niin hyvältähän tuo näyttää, vieläpä Suomen taloustilanteen huomioiden. Viime vuosina myyntikate on ollut noin 35%, ROIC yli 20% ja ROE noin 50%. Liikevaihto ja vapaa kassavirta ovat kasvussa, eikä velka ole ongelma (nettovelka / EBITDA vähän yli ykkösen). Kasvuun ei siis tarvita Tokmannin tapaan massiivista määrää velkaa, vaan se tapahtuu orgaanisesti. Private label -tuotteiden kasvu myyntimixissä näkyy mukavasti alarivillä (H1/2025:llä kasvu 22%) ja (viimeksi ostamastani Reveniosta poiketen) liiketoiminta on ymmärrettävää jopa tällaiselle yksinkertaiselle insinöörille.
Osinkoyhtiö. Puuilon tavoitteena on maksaa 80% tuloksestaan osinkoina omistajilleen. Kohtahan tuo nähdään, mutta konsensus tämän vuoden osingosta on noin 5%. Yhtiön tarina on vasta alussa, mutta toistaiseksi vapaa kassavirta on kattanut maksetut osingot mukavasti, eikä niin sanotusti syödä kuormasta. Jos myymäläverkostoa pystytään vielä kasvattamaan kannattavuuden pysyessä hyvällä tasolla, en näe syytä miksei osinkokin tulisi kasvamaan tulevaisuudessa hyvällä kulmakertoimella. Ja kuten on jo nähty, lisäosingotkin ovat mahdollisia.
Ruotsin pilotin vaikutus osingonmaksukykyyn on luonnollisesti kysymysmerkki, mutta oma käsitys tällä hetkellä on, että liikkeelle lähdettäisiin ennemminkin varovaisesti muutamalla myymälällä. Tokmannin Dollarstore-kuvio toimii varmastikin varoittavana esimerkkinä.
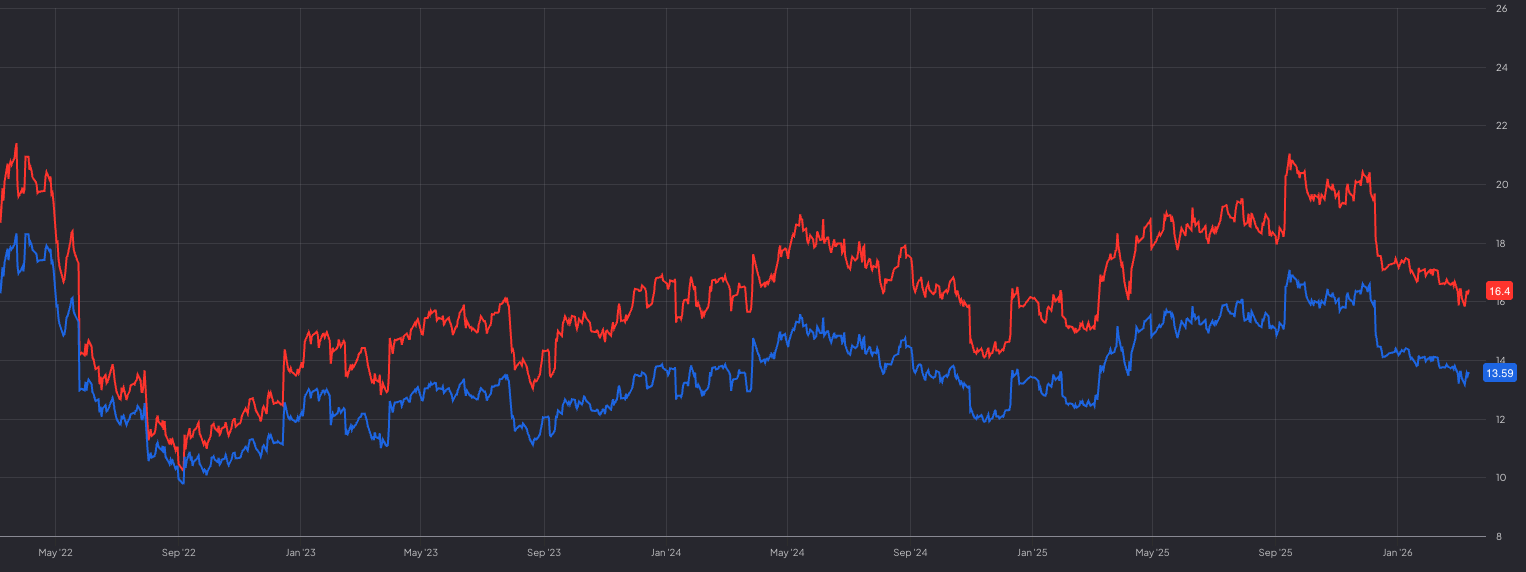
Alennuksessa. Eteenpäin katsovilla P/Ellä (punainen) ja EV/EBIT:illä (sininen) ei Puuilo ole vielä mikään “screaming buy”. Ennemminkin tässä on sellainen “loistavaa yhtiötä hyvään hintaan” -tilanne, mihin tuli tartuttua salkun suuren käteispainon takia. Mutta tässä on kuitenkin mielestäni kasvava ja nettovelaton laatufirma kyseessä, mihin suomalaisena osinkosijoittana kannattaa jossain vaiheessa hypätä mukaan.
12 eurossa on kuitenkin ihan hyvin (omasta mielestäni) turvamarginaalia mukana ja olen valmis ostamaan lisää, jos hinta valuu jonnekin 9-10 euron tuntumaan. Puuilo oli muuten päässyt viime viikolla juuri sopivasti OP:n seurannassa osakeideat-listalle uunituoreella osta-suosituksella.
Puuilo raportoi Q4-tuloksensa 25.3.2026. Ennusteemme säilyvät ennallaan ja odotamme kaksinumeroisen myynnin kasvun jatkuvan Q4:llä. Q4-raportin mielenkiintoisin kohta on mielestämme ohjeistuksen sisältämä lisäinformaatio Ruotsiin laajentumisen vaikutuksista. Suomessa odotamme voittokulun jatkuneen. Arvostuskertoimien viimeaikainen maltillistuminen on edelleen parantanut riski/tuotto -suhdetta, ja mielestämme nykyarvostus tarjoaa hyvän sisäänmenopisteen laadukkaaseen kasvutarinaan.
Sijoitussuunnitelman mukaan seuraava osto aikaisintaan 30 päivän kuluttua. Toivotaan kurssilaskua ainakin Sammolle, Harvialle ja Olville.
| Puuilo | |
|---|---|
| Hyvää oman pääoman tuottoa pitkältä ajalta (ROE min. 14%) |  |
| Kasvavaa osinkoa pitkältä ajalta / Yhtiön tavoitteena nouseva osinko |  |
| Terveellinen osingonjakosuhde (maks 70%) |  |
| Osinkotuotto vähintään 3% | |
| Tulos sekä liikevaihto kasvaneet viimeisen viiden vuoden aikana | |
| Varat yhteensä on suurempi kuin velat yhteensä | |
| Arvostus: 11% tuotto-odotus täyttyy normaalissa skenaariossa | |
Eilen uusi yhtiö salkkuun eli Detection Technology. Ensimmäinen erä hintaan @10,55 €. Katsotaan sitten pitemmällä aikavälillä ostetaanko lisää vai myydäänkö.
Perjantaina salkkuun tehtiin lisäykset: Nordea, Target sekä maailmanindeksiä.