Qt:n lisäys ensimmäistä kertaa sitten marraskuun 2022. Tuntuu pahalta lisätä, mutta olen pohtinut tätä lisäystä jo kuukausia eri kulmista.
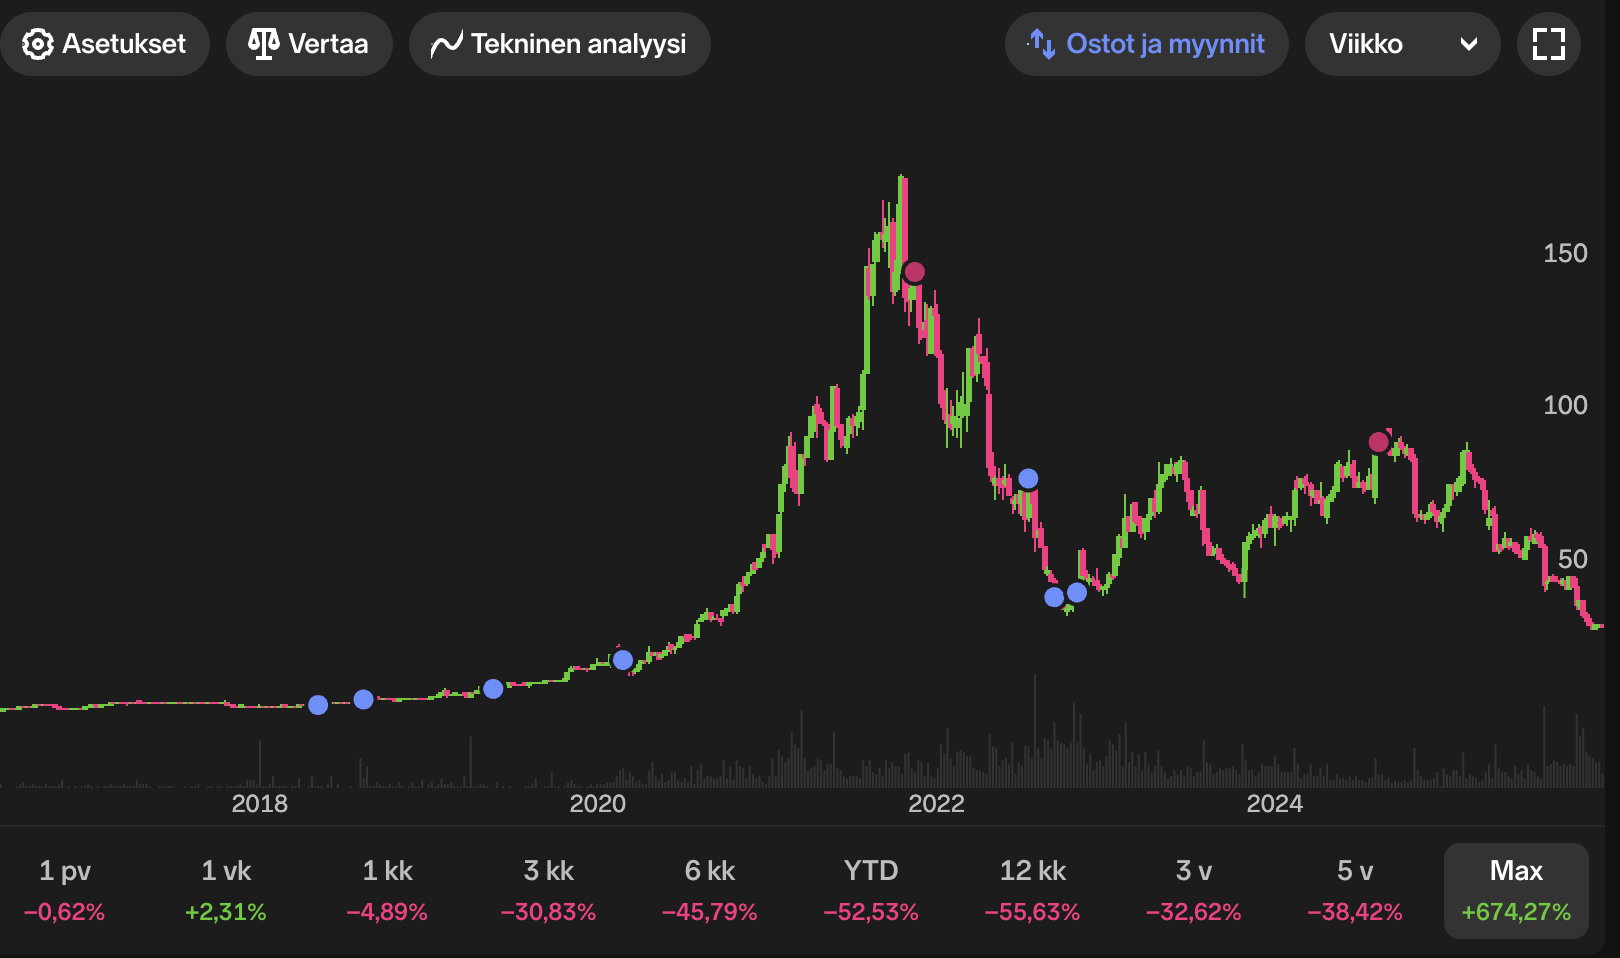

Muutama hajanainen huomio, mitä kirjasin ylös itselleni.
-Yhtiötä vaivaa käsittääkseni asiakkaiden varovaisuus ja kulutushyödykkeiden heikko markkinatilanne, ei kilpailun kiristyminen.
-Iso kuva ei ole muuttunut: graafisten käyttöliittymien määrä kasvaa nopeammin, kuin devaajien määrä. Devaajista pitää saada siis tuottavampia, mihin Qt on oiva ratkaisu.
-Datan hallinta korostuu yhä enemmän. Qt:lla tehty tuote saa pitää oman datansa, ellei valmistaja halua Googlea mukaan talkoisiin.
-Yhtiön tontti on melko pieni isossa kuvassa, mikä rajaa kilpailun innokkuutta muutenkin. Niche-juttuja.
-Osake treidaa EV/S 4,5x. Yhtiön pitäisi pystyä kypsässä vaiheessa 40 % marginaaleihin, joten implisiittisesti osake treidaa kuin päälle 10x EV/EBIT.
-Sentimentti on sysisynkkä. Foorumiketju on apatian vallassa. Instituutiot maailmalla puhuvat “it’s a scam”. Shorttaajia on liikenteessä. Viimeisin huhu mitä alalla olen kuullut, on että yhtiö ei olisi tehnyt kunnon DD:tä IAR:n -ostoksen suhteen.
-Yhtiön veivailut yhden vuoden ja kolmen vuoden lisenssien välillä ovat voimistaneet liikevaihdon hikkaa, mutta tämä efekti tasoittuu ajan kanssa.
-Pääomistaja on luotettava ja vaikka sijoittajien luottamus johtoon näyttää horjuvan tai jopa menneen, on nykyjohto rakentanut Qt:n kansainväliseksi menestystarinaksi ja myyntikoneistoksi, mihin harvemmin Suomessa pystytään.