Muoks: Laskeskelin lisää ja kokeilin eri tilanteissa olevia yli- ja aliarvostuksia. Ensin päädyin yhteen tulokseen, sitten toiseen, ja lopulta päätin poistaa koko tähän liittyvän kirjoitukseni kunnes olen käynyt varmasti kaikki vaihtoehdot läpi virkeämmällä mielellä…
KalleH puhuu firman valinnasta maksaako osinkoina vai omien ostoina sama voitonjako. 740_GLE puhuu firman valinnasta maksaako yksi voitonjako X osinkoina vai toinen voitonjako Y omien ostoina.
Äänivaltani ei riitä muuttamaan S&P500 yritysten voitonjakopolitiikkaa, joten joudun poimimaan osakkeita minun kannaltani valmiiksi määriteltyine osinkopolitiikkoineen.
Siksi puhun siitä mitä yritykset oikeasti tekevät. Se päätös ei ole osinko vs. omien osto vaan osingon alenemista voimakkaampi omien oston hidastaminen lamassa kuten aiemmin tänään siteeraamastani kaavioista näemme.
Jatkoin aiemman postaukseni laskuja katsomalla mitä tapahtuu, jos P/B ei olekaan yksi.
Tasetta laskemalla osakkeen hinnan pitäisi olla ennen voitonjakoa 100 000 / 1000 = 100, mutta osakekurssi onkin 120 (P/B on 1.2). Oletetaan, että vuoden päästä, eli kakkosvuoden vertailuhetkellä P/B on yhä 1.2, eli voitonjaon ja vertailuhetken välillä ei ole arvostuseroa.
a) Osinkoa jakaessa: Osingon jälkeen osake on 1.2 * 90 000 / 1000 = 108, sijoittajalla 10 + 1 * 108 = 118. Vuoden päästä osake on 1.2 * 100 000 / 1000 = 120, sijoittajalla on 10 * 1.11(1) + 1 * 120 = 131.(1)
b) Omia ostaessa: Yhtiö ostaa siis 10 000 / 120 = 83.(3) osaketta ja jäljelle jää 916.(6) osaketta. Uusi osakkeen arvo on 1.2 * 90 000 / 916.(6) = 117.(81). Sijoittaja myy 10/117.(81) eli noin 0.0849 ja jää 0.9151 osaketta. Vuoden päästä osake on 1.2 * 100 000 / 916.(6) = 130.(90) ja sijoittajalla on 10 * 1.11(1) + 0.9151 * 130.(90) = 130.(90).
Tasetta laskemalla osakkeen hinnan pitäisi olla ennen voitonjakoa 100 000 / 1000 = 100, mutta osakekurssi onkin 80 (P/B on 0.8). Vuoden päästä P/B on yhä 0.8, eli voitonjaon ja vertailuhetken välillä ei ole arvostuseroa.
a) Osinkoa jakaessa: Osingon jälkeen osake on 0.8 * 90 000 / 1000 = 72, sijoittajalla 10 + 1 * 72 = 82. Vuoden päästä osake on 0.8 * 100 000 / 1000 = 80, sijoittajalla on 10 * 1.11(1) + 1 * 80 = 91.(1).
b) Omia ostaessa: Yhtiö ostaa siis 10 000 / 80 = 125 osaketta ja jäljelle jää 875 osaketta. Uusi osakkeen arvo on 0.8 * 90 000 / 875 = 82.(285714). Sijoittaja myy 10/82.(285714) eli noin 0.12152(7) ja jää 0.87847(2) osaketta. Vuoden päästä osake on 0.8 * 100 000 / 875 = 91.(428571) ja sijoittajalla 10 * 1.11(1) + 0.87847(2) * 91.(428571) = 91.(428571)
Korkealla P/B:llä osinkoa jaettaessa osakkeen kurssi putoaa enemmän kuin osinko, matalalla P/B:llä vähemmän.
Korkealla P/B:llä yhtiön suorittama omien osto ja sijoittajan suorittama omien myynti on huonompi idea kuin osingon maksu, matalalla P/B:llä parempi idea.
Seison korjattuna jos ei kukaan löydä tuosta virhettä. Teoreettisesti laskemalla ei voidakaan väittää, että omien osto ja osinkojen maksu tuottavat samasta potista samassa tilanteessa saman tuloksen sijoittajan varallisuuteen voitonjaon jälkeen jokaisessa tilanteessa.
Muoks: Tarkoitan siis, osingot, pelkät omien ostot, ja omien osinkojen tekeminen tehtynä samoihin aikoihin aina tuottavat saman tuloksen. Tilanteen kehittymisessä sen jälkeen onkin eroa, joka ei aiemman laskelman P/B 1 -tilanteessa tullut esiin.
Mielestäni 740_GLE:n nostama pointti jenkkisysteemistä on validi, mutta haasteena on, että toisin toimiminen vaatisi onnistunutta ajoittamista ja se on hankalaa. Varmaankin olisi niin, että keskimääräiselle firmalle olisi selkeintä vain naulata mahdollisimman selkeät pelirajat ettei johdolle tule kiusausta kikkailla väärin ajoituksella. Omistajat sitten kikkailee, jos tuntuu siltä.
Mutta koska osinko on niin tärkeä, niin helposti se menee siihen, että omien osto on se joustoelementti ja se voi helposti joustaa ajallisesti väärin. Tätä kun pohtii, niin olisikin varmaan parempi, että omien osto ja maltillinen perusosinko olisi selkeästi päätetty ja mahdollinen ylimäärä tulisi bonusosinkoina. Tämä strategia saattaisi toimia paremmin, kun ylimääräistä lienee todennäköisemmin huipun lähellä.
Toki, jos omistaja on valveutunut, hän voi haistaa, että nyt ostetaan vaikka pitäisi myydä, ja myy itse. Mutta koska oletuksena on helpointa olla tekemättä mitään, niin olisi varman käytännössä parempi, että firman strategia olisi lähtökohtaisesti laiskalle omistajalle järkevä.
Jos vielä mietitään leikkisästi, niin optimi firman johtajahan olisi sellainen, joka ajoittaisi täydellisesti ja pohjilla sanoisi “ette saa osinkoja, ostan pää märkänä halpaa lappuamme. Ne jotka myy ei ole enää mukana, harmi heille”. Huipulla taas “tässä pelkkiä osinkoja, lappumme on liian kallis. Ja huom, ette saa ostaa osingoilla itse lisää, vaan myytte jollekin hölmölle!”
Yhtä kaikki, yksi hyvä syy tämäkin sijoittaa indekseihin, niin ei ainakaan tarvitse ollenkaan pähkäillä mikä firma toimii milläkin tavalla missäkin vaiheessa ja mitä mieltä siitä olisin.
Just näin. Nythän ajoitusta tehdään omistajan tappioksi. Vahingollisen omien oston ajoittamisen lopettaminen on teknisesti helppoa. Riittää kun noudatetaan ennalta ilmaistua voitonjakosuhdetta omien oston ja osingon kesken. Jaettavan voiton määrä vaihtelee, mutta osingon ja omien ostojen suhde pysyy samana.
Kiitos mielenkiintoisesta näkökulmasta, jota en edes osannut ottaa huomioon.
Olen itse kampanjoinut tasaisena jatkuvan osingon ja omien oston välisen voitonjakosuhteen puolesta, jota pidän käytännössä helposti toteutettavana jos vain omistajien ymmärrys riittää siihen.
Opportunistinen omien oston painottaminen tilanteisiin jolloin arvoa saa halvalla olisi tietenkin ideaalitilanne, mutta sen menetelmän toteutus myyminen omistajille saattaa olla haasteellista?
Jos markkinat toimivat järkevästi, osakkeen kurssi putoaa osingon verran riippumatta P/B suhteesta. Eli suhdeluku ei pysy samana osingon irrotessa ellei se ollut jo alunperin tasan 1.
Tässä tullaan arvostusmallin yksinkertaisuuteen. Jos firman p/b on 100, onko sun mielestä firmalle annettu euro 100 euron arvoinen? Kun sen kassasta poistuu euro, laskeeko sun mielestä markkina-arvo 100 eurolla? Jos se sama firma ottaa lainaa maksimit, niin sehän olisi melkoinen keino pumpata markkina-arvo taivaaseen.
p/b ei tarkoita että firman kassassa olevan käteisen arvo olöisi aina p/b-kertainen. Se vain tarkoittaa että firmaa arvostetaan tietyllä tavalla suhteessa tämänhetkiseen kirja-arvoon - joka voi olla hyvin pahasti pielessä. Ja se kerroin voi muuttua koko ajan. Esim. kun osinko irtoaa tai kun firma saa rahulia.
Keskimäärin sijoittajien mielestä ei siis tapahdu kuten kuvasit. Vaan kun osinko irtoaa, katoaa taseesta rahaa joka laskee sitä kurssia yhä vain sen osingon verran, eikä 100-kertaisesti osingon verran. Tämän seurauksena siis p/b muuttuu kun raha katoaa taseesta.
Mikään yksittäinen tunnusluku ei oikein toimi tällaisissa tarkasteluissa. Joku voi tarkastella vain P/E:tä, mutta se taas kokonaan sivuuttaa yrityksen taseen ja kassan. Ja näin johtaa vääriin johtopäätöksiin voitonjaosta. Yrityksen arvo kun on sekava yhdistelmä sen tasetta ja tulevien tuottojen odotuksia, eikä mitään näistä voi oikein jättää pois yhtälöstä.
Eli jos me tehdään perusteltu oletus, että osinko vaikuttaa kurssiin osingon verran (kuten se empiiristen tutkimusten mukaan hyvin pitkälti tekee), tuo laskelmasi ei pidä paikkaansa ja kuten on todettu, osinko ja omien ostot ovat täysin identtiset tapahtumat nyt ja tulevaisuutta ajatellen - vain verotus ja kulut eroavat. Ja verotus on siis AOT:llä kevyempää myymällä.
Minua ei tuo omistusosuuden nosto kiinnosta, koska osuus yrityksestä on niin pieni, kuten jokaisella taviksella. Mirkon postausta en ketjussa näe, ehkä se on jossain muussa ketjussa? Ymmärrän toki yrityksen näkökulman aiheeseen enkä usko, että siinä mielessä sieltä tulee mitään uutta.
Ja joku ketjussa väitti, että Nokian omien ostot eivät olleet suorastaan rahan polttamista . 19 miljardia savuna ilmaan
En puhu reaalimaailman kirjausluvuista. Puhun mallinnuksen teoreettisista “täydellinen maailma”-arvoista jossa B on tasan tarkkaan pääomien tuottamien kassavirtojen arvo, ja P on sitten osakkeen arvostuksessa näkyvä markkinanäkemys samasta asiasta. Eli täydessä tasapainossa ilman yli- tai aliarvostusta P/B on pakostakin yksi. Laskelmissa taas katsoin miten vaikuttaa jos on nimenomaan yli- tai aliarvostusta.
Oletin että malli säilyttäisi sen, että osingot ja osakkeiden ostot ja myynnit tuottaisivat väärinarvostuksessakin saman lopputuloksen. Mutta sen sijaan sain matemaattisen osoituksen siitä, että omien ostot ovat ajan kanssa huono idea, jos markkinat petaavat firmaan enemmän kassavirtoja kuin se loppujen lopuksi tuottaa. Ero on promilleluokkaa, mutta siellä se silti on. Kai jokin lineaarinen osingoissa (osakkeen arvon osoittajassa vain tase muuttuu) vs. hyperbelinen omien ostoissa (nimittäjässä kun osakkeiden määrä muuttuu) ristiriita.
En epäile etteikö mallissa tuollaisenaan olisi teoriatason virhettä. Reaalimaailmaan nähden aivan taatusti on virhettä, mutta reaalimaailmaa en nyt tarkastele. Siksi asiasta mainitsinkin sanoilla “jollei joku löydä virhettä”. Olisin kiinnostunut tietämään mikä on oikea malli ja mikä on tämän mallin vika.
Pidän melko luonnollisena, että osingon irtoaminen johtaa yliarvostustilanteessa osakkeen arvon osinkoa suurempaan pudotukseen, koska markkinoiden odotusten näkökulmasta taseesta lähtee paitsi käteinen niin myös sen tuottamat tulevaisuuden kassavirrat. Jos näin ei kävisi, niin silloin P/B suhde vain nousee eli pääomien odotetaan tuottavan entistäkin enemmän, mikä ei tällaisessa teoreettisessa mallissa pidä paikkaansa sen enempää kuin yhdestä poikkeavan P/B:n vihjaus B:tä suuremmasta kassavirtojen arvosta.
Osingon irtoamisen yhteydessä on kuitenkin etukäteen tiedossa paljon sitä osinko irtoaa. Silloin tehokkaat markkinat ovat tietenkin etukäteen osanneet hinnoitella tuon tilanteen. Osingon irtoaminen ei siis pitäisi sisältää mitään extraa vaikka p/b olisi mitä.
Tässä teoreettisessa mallissa epäolennaista. Tilanne on mallissa ensin se, että firmalla on taseessa pääomia, joiden oletetaan tuottavan saman niin kauan kuin ne ovat pääomissa, sitten ei enää olekaan. Mallissa ei edes tarvitse olettaa, että välissä olisi siirtymäaikoja tai asetelmassa mainitsemattomia varmoja tietoja ennen tai jälkeen tapahtumien. On vain asetelmaa muuttavat tapahtumat ja niiden välittömät seuraukset.
Jos mallissa oletettaisiin markkinoiden tietävän mitään osingoista tai omien ostoista tai mistään muustakaan, niin P/B olisi 1 juuri sen takia että kaikki olisi jo hinnoiteltu niin P:hen kuin B:hen.
Ehkä laskelmani ongelma onkin juuri siinä, että lasken hyvin epäluonnollisella asetelmalla, jossa P/B poikkeaa yhdestä väkipakolla - vähän kuin hakemalla hakisin jonkinlaista arbitraasia En tiedä. Ei kyllä tällä hetkellä tunnu oikealta paikalta etsiä ongelmaa (jos sellaista on).
Mielestäni menet pohdinnoissasi harhaan siinä, että oletat koko taseelle saman arvostuksen. Varsin tyypillistähän on se, että yrityksellä on laitteet/teknologia/osaaminen, jotka tekevät rahaa ja sitten jokin määrä kertynyttä voittoa. Laitteiden/teknologian/osaamisen arvostus on epävarmaa ja siihen voi sisältyä yli- tai aliarvostusta. Voittovarat on kuitenkin selkeä ja niiden irtoaminen ei mitenkään automaattisesti pura muuhun taseeseen liittyvää arvostusvirhettä.
Tämä sama toisin sanoin on paapaan viestissä tuossa ylempänä.
Eli, jos luovut oletuksesta, että osingon irtoaminen muuttaa kurssia eri määrän, pääset todennäköisesti laskelmissa taas samaan lopputulokseen. Jos osake on yliarvostettu ja arvostus purkaantuu joskus, sen mukana oleminen ei ole hyvä ajatus tekipä lisäsijoitukset osingoilla tai omien ostoilla.
Haluatte kauhean kovasti sekoittaa teoreettiseen malliin reaalimaailman tekijöitä … Tuokaan ei ole mallinnuksen kannalta olennaista. Jos mallin maailmassa on kaikilla pääomilla 11.(1)% tuotto, niin se sitten on ja tulosten pitäisi olla sen mukaisia.
Kokeilin jo. En päädy. Asian tarkistelu on kuitenkin vielä vaiheessa. Mielenkiintoinen aihe.
Ennemmin sanoisin, että kun laajennan laskentani tulevaisuuden haaroihin ja ulos kaikenmaailman M & M equilibrium -asetelmista, niin astun vain virallisten teoreettisten mallien ulkopuolelle tässä aiheessa. Nekin kun ovat määritelty vain tietyissä rajoissa, ne rajat eivät taida kattaa pakotetun ali- ja yliarvostuksen seurauksia vuotta myöhemmin. Ainakaan en ainoassakaan kandi- tai maisteritason koulukirjassa tai luentodiassa kuluneen muutaman vuoden aikana ole nähnyt näitä laskelmia tai edes pohdintoja “entä jos arvostusero” (siis voitonjaossa, johdannaisissa nuo oli huolella läpikäytyä peruskauraa).
Täysin samalla perusteella voisit sanoa että “ei ne osingot kiinnosta koska osuus yrityksen maksamista osingoista on niin pieni kuten jokaisella taviksella”.
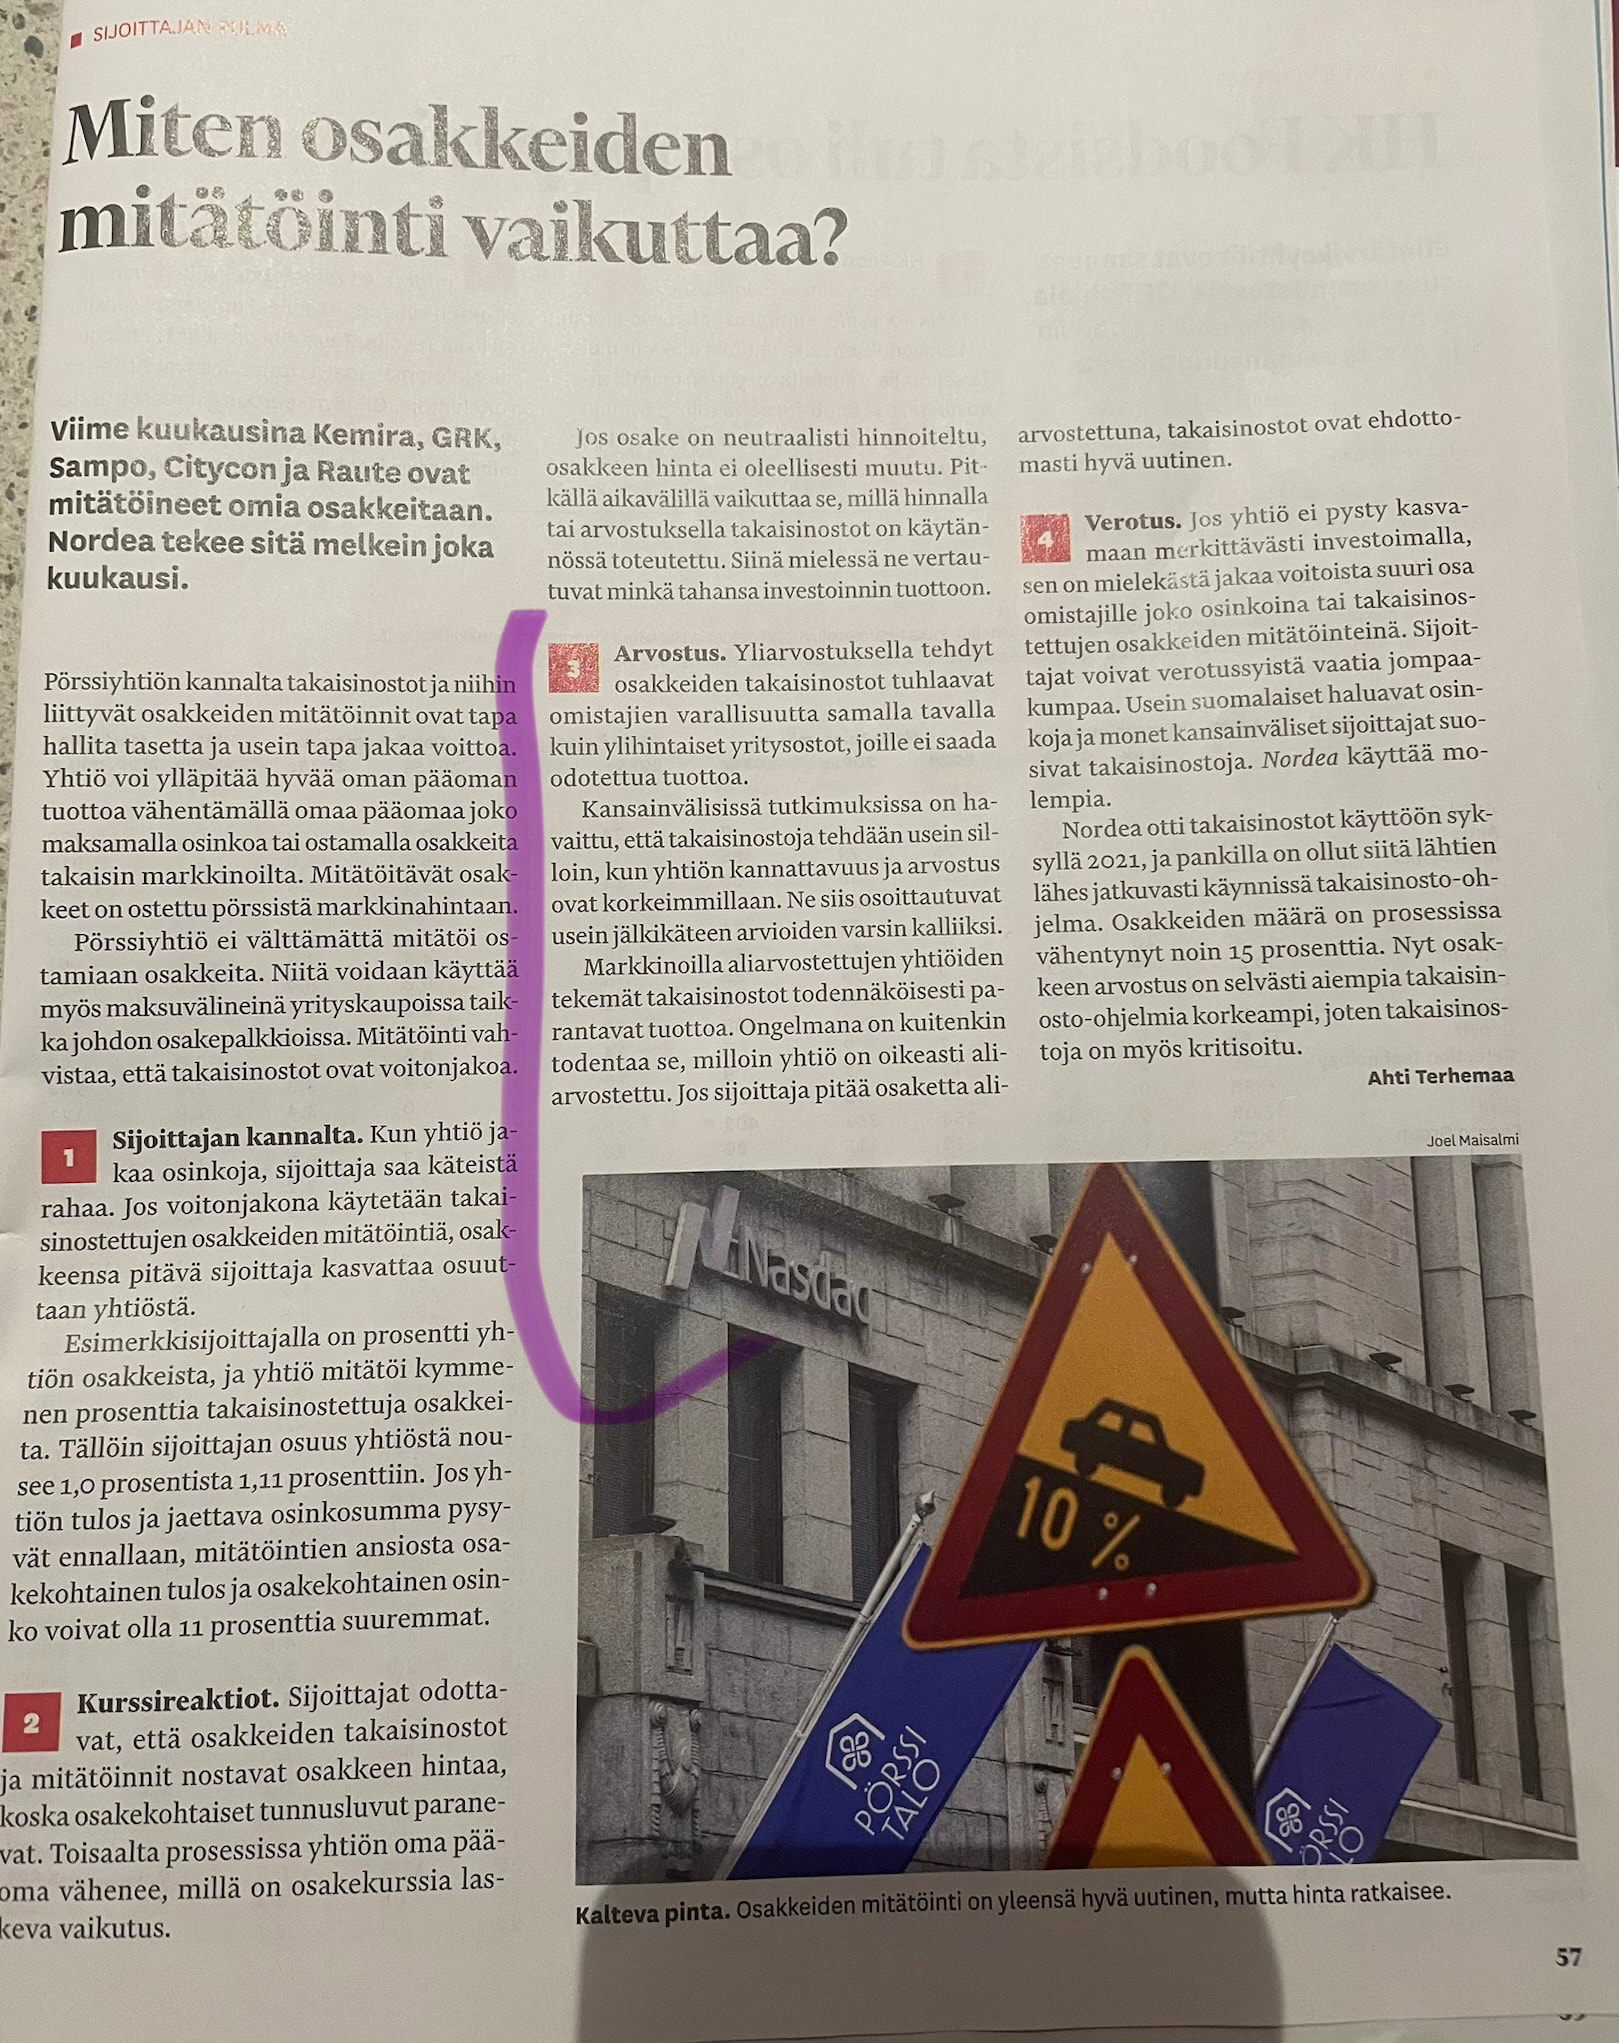
Kyllä tuossa @740_GLE :n pointissa on perää. Eli tosielämässä on näyttöä, että omien ostot vähenevät tai loppuvat kriisien aikaan, mutta osingonjako on usein se, mistä pidetään tiukemmin kiinni.
Kuten yllä on jo monesti todettu, omien ostot ja osingonjako ovat keskenään “vaihtokelpoisia”, mutta tosielämässä sijoitusten tuotoilla elävän salkkua vahingoittaa se, jos hän joutuu myymään enemmän osakkeita kuin yhtiö ostaa omiaan eli omistusosuus firmasta laskee.
Vaikka kurssi joskus myöhemmin korjaantuu, on osakemäärä voinut katovuosina pienentyä sen verran paljon, että FIREttäjä joutuu palaamaan Mäkkärin kassalle.
Ei se silti tee omien ostojen mallista osinkoa huonompaa ja oikeastaanhan voitonjakotapa tuossa on jo erilainen, eikä vertailu sinänsä ole edes reilu omien ostoja kohtaan.
Jep. Tarpeeksi harkittuani, päädyin todellakin siihen, että Modigliani & Miller -maailmassa (joiden kirjoituksiin voitonjaon irrelevanssi käsittääkseni perustuu) pätee että markkinoilla ja firmalla on pääsy samaan tietoon ja että sitä tietoa käytetään tehokkaasti. P/B:n asettaminen muuksi kuin yhdeksi rikkoo tätä kehystä vastaan. Nyt vähän nolottaa kun en hahmottanut tätä jo automaattisesti.
Laskelmat itsessään ovat oikein, mutta niissä otetaan huomioon satunnainen anomalia, M&M-mallin maailmaan kuulumaton tekijä eli arvostusvirhe, joka johtaa omia ostaessa ylihintaan omistaja-arvon tuhoamiseen (osakemäärä ei pienene samassa suhteessa kuin pääoma per osake kasvaa tjsp.). Tämä on samankaltainen rajojen venyttely kuin vaikkapa aikadilaation laskeminen valoa suuremmilla nopeuksilla fysiikassa. Ei väärin, mutta laskelmat eivät enää liiku M & M -teorian kehyksessä, vaan esittelevät anomalian joka ei voi säilyä hengissä - aivan kuten teoriassa arbitraasia ei voi olla olemassa optiohinnoittelussa ainakaan kovin kauan ennen kuin se korjaantuu pakostakin pois.

 . 19 miljardia savuna ilmaan

 En tiedä. Ei kyllä tällä hetkellä tunnu oikealta paikalta etsiä ongelmaa (jos sellaista on).
 … Tuokaan ei ole mallinnuksen kannalta olennaista. Jos mallin maailmassa on kaikilla pääomilla 11.(1)% tuotto, niin se sitten on ja tulosten pitäisi olla sen mukaisia.