Hyvä haasto, alla jotain hajanaista ajatuksenvirtaa siihen. 
Toki tuote, kun on edullinen ajattelee herkästi, ettei ostovoima tai hinnankorotukset vaikuta sen kysyntään. Näin on yksilötasolla, mutta kun lasketaan yhteen satoja tuhansia kuluttajapäätöksiä mukaan päässeen myös niitä, jotka jättävät sen säilytysrasian ostettua tai niitä, jotka valitsevatkin edullisemman private label -tuotteen. Sen ostan kyllä, että hinnankorotukset nykyisen ja vuoden 22 kaltaisten inflaatioaallot vaikeuttavat uuden hyllytilan voittamista.
Kukaan tuskin yllättyy siitä, etteivät muovilaatikot nauti tuoteryhmänä mistään rakettikasvusta, mutta myönnettäköön vaikuttaa siltä, että kasvu markkinaosuuksia voittamalla on haastavampaa kuin itse sijoitustarinan alussa kuvittelin. En näe että 10 %:n osuuden omaava private label -valmistus oleellisesti kannibalisoi muuta myyntiä, kun tuotantokapasiteettia on kuitenkin hyvin. ESG-teemasta kuitenkin siitä samaa mieltä, että se vaikuttaa omaan silmään vähemmän relevantilta argumentilta kuluttajien ostopäätösten taustalla kuin 5 vuotta sitten.
Yhtiö on polkenut isossa kuvassa paikallaan ja mielestäni makron syyttäminen on mielestäni tylsää. Koko Orthexin verrokkiryhmän kehitys on kuitenkin ollut heikkoa.
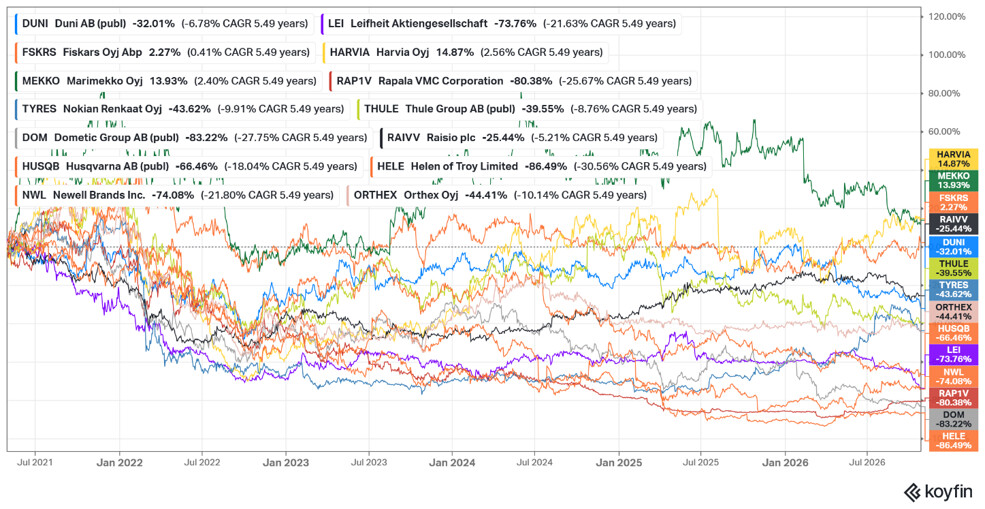
Kaivoin Koyfinistä kuvaajan Orthexin verrokkien osakkeen kokonaistuotosta yhtiön listautumisesta saakka ja on kyllä ollut haastavaa muillakin. Harvia, Marimekko ja Fiskars päässeet niukasti positiiviseen kokonaistuottoon, mutta suurin osa verrokeista ovat tarjonneet negatiivista tuottoa sijoittajille. Vuoden 2022 inflaatioaallosta lähtien koko kuluttajatuotesektori onkin ollut hyvä poiminta lyhyeksimyyjille. Uskon, että kuluttajien heikkouden takia edullisemman hintapisteen private label -valmistajat ovat voittaneet markkinaosuuksia kyseisen brändiyhtiösalkun kustannuksella. Toki verrokkienkin kehityksen taustalla löytyy selittävänä tekijänä mm. menetettyä erittäin tehokas Pietarin tuotantolaitos, mutta pointti tässä se, että viimeiset 5 vuotta ovat olleet ihan perhanan vaikeita brändiyhtiöille kauttaaltaan.
Sektoreiden väliset tuotot ovat usein syklisiä ja sen takia tiettyä sektoria ei tulisi sivuttaa edellisten vuosien kehityksen perusteella vaan ylläpitää avointa mieltä mahdollisen sektorirotaation suhteen. Olen itse ainakin valmis ottamaan vastaan vedon siitä, että seuraavat 5,5 vuotta ovat tälle ryhmälle osakkeita edellistä parempi.