OROCO - Kuparia Mexicosta

Kannattaa muistaa, että malminetsintäfirmoista 1/1000 onnistuu. Siksi on elintärkeää hajauttaa riskiä (omistamalla useampia firmoja) ja käydä läpi tiettyjä kohtia. Listaan hieman omiani:

Sijainti: onko sijainnissa epäilyttäviä tekijöitä? Nämä voivat vaihdella maan sisälläkin paljon, ja ovat aina tapauskohtaisia, niin kuin tässäkin. Orocossa sijainti pahin ongelma.

Ostaako sisäpiiri tai muut tärkeät tahot? -Orocon tapauksessa ei.

Onko rahaa saatavilla nyt ja tulevaisuudessa? Esim majori voisi ilomielin hoitaa tämän, jos olisi kiinnostusta. -Orocon tapauksessa dilutoidaan omistajia, jos edes anneilla saadaan tarpeeksi rahaa. Hidasta on.

Onko pitoisuudet riittäviä? -Orocon pitoisuudet voisivat olla paremmat, mutta iso porfyyrimalmi.

Onko geologia tarpeeksi yksinkertainen ja metallurgia ok? -porfyyreissä yleensä ok, eli Orocossa myös

Listaa voisi jatkaa. Verratkaapa vaikka huviksenne Cascadia Mineralsiin. Alkaa löytyä rukseja ruutuihin.

Jos näihin kysymyksiin alkaisi löytyä vastauksia, voisin sijoittaa Orocoon. Ja olisin valmis menettämään osan upsidesta. Junior mining bisneksessä ei kannata yrittää olla rahoittajia viisaampi. Anteeksi valistus, mutta lupaan, että näistä on hyötyä, jos jatkatte valitsemallanne tiellä.

PS. En ole kovin hyvin perehtynyt Orocoon, koska punaisia lippuja on liikaa, eikä se motivoi lukemaan esiintymästä enempää.

16 tykkäystä

Tämähän on sama kuin toteaisi ettei Kajaanin kannata kaivosta rakentaa, koska Helsingissä on joku puukotettu. Etäisyyttä on 600km, mutta huolensa kullakin.

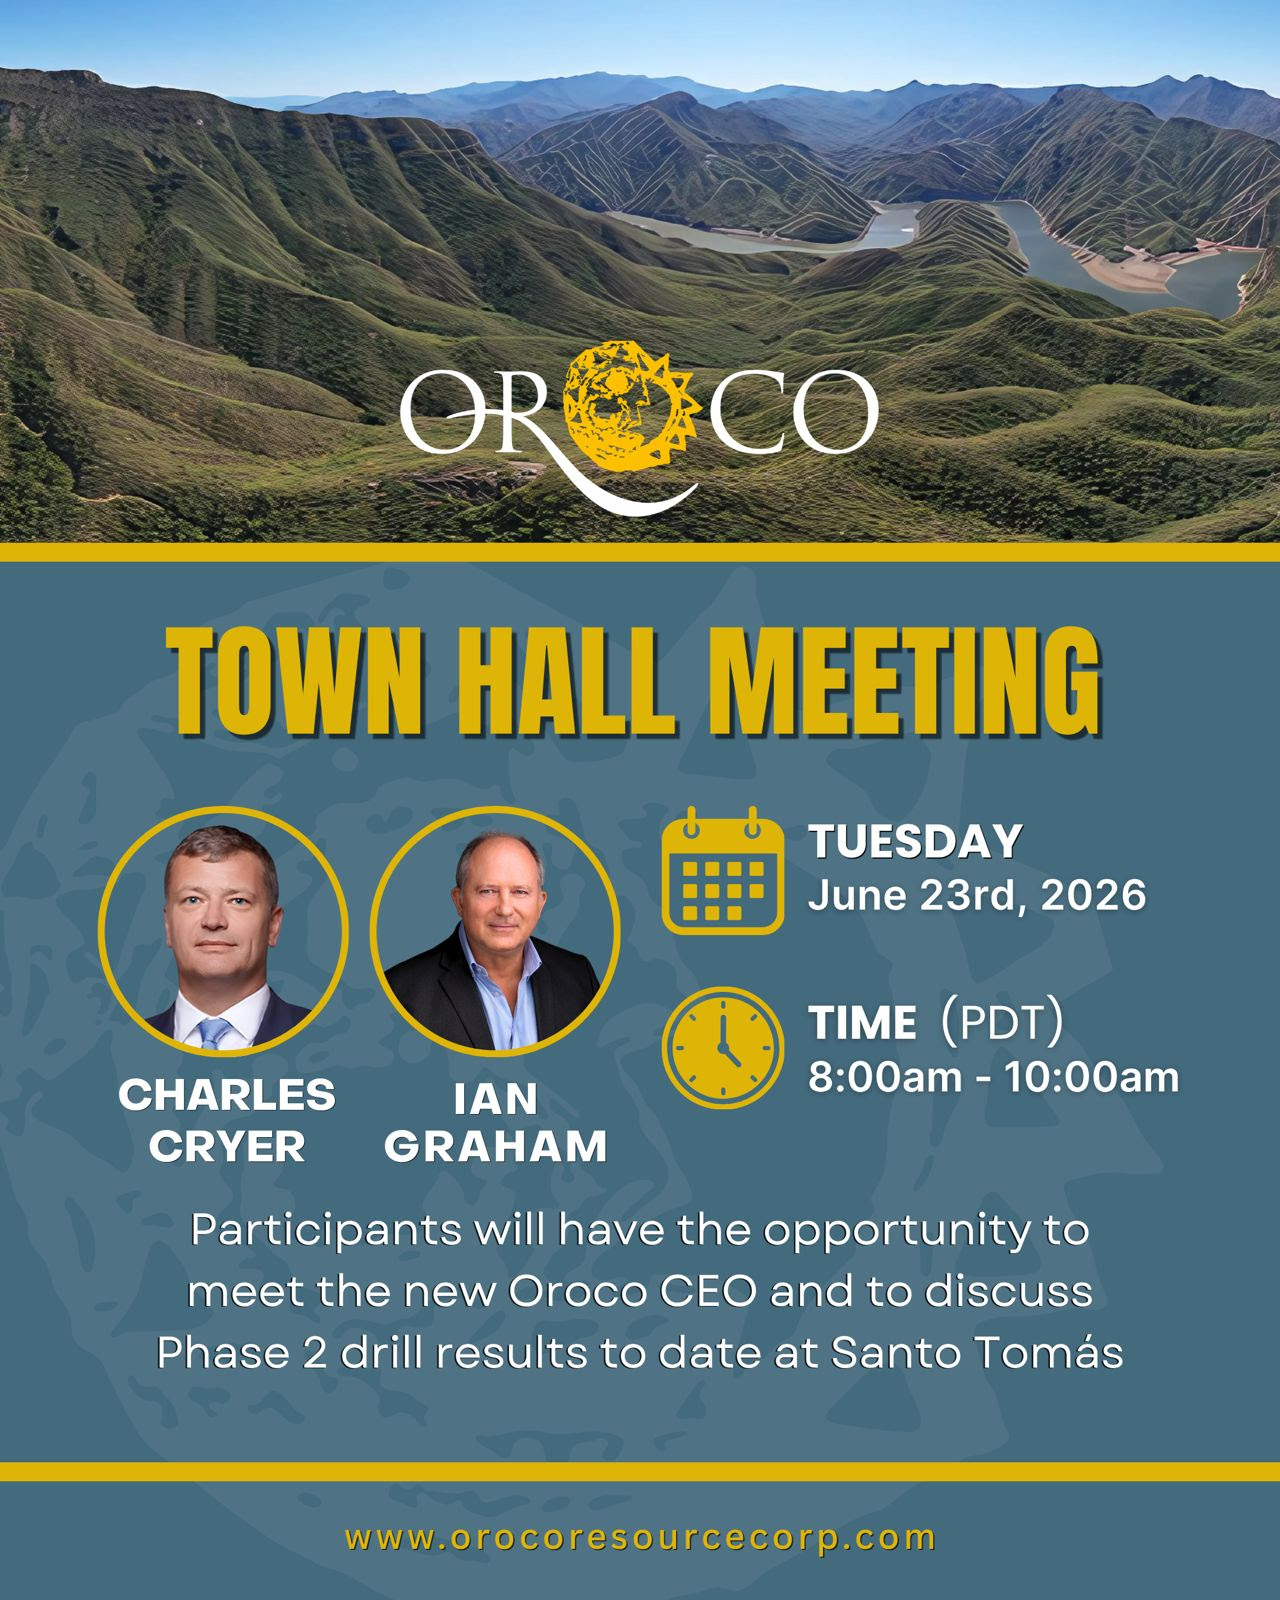
Sähköpostiin oli tipahtunut infoa ensi viikon Townhallista, jossa vastailevat kysymyksiin ja kertovat uusimmat askeleet. Klo 18:00-20:00 EEST

8 tykkäystä

Vertauksessa Kajaanin ja Helsingin puukotukseen ei ole oikeastaan mitään yhteistä. Kartelli on enemmän tai vähemmän aktiivinen koko osavaltiossa. Toiseksi, kartellit kiinnostuivat kullasta, hopeasta ja kaivosyhtiöistä, kun metallien hinta nousi. Monet Meksikon arvometallikuljetukset on viety tänä vuonna rikasteena ulkomaille, koska se näyttää lähinnä likaiselta maa-ainekselta. Loppujalostus on tehty muualla lopputuotteeksi. Samantapaista kiinnostusta on ollut Malissa, jossa kaivoksia on vallattu, työntekijöitä kaapattu ja pyydetty suuria siivuja liiketoiminnasta. Pelko on sama, vaikka vähäisempi. Malissa tosin syynä on ollut kapinalliset vs hallinto.

Se, että sinä et näe mitään riskiä, ei tarkoita sitä, etteivät rahoittajat näkisi. Rahoittajat eivät joko anna rahoitusta, tai hinnoittelevat riskin korkeammalle. Tavallaan hinnoittelevat riskiä kuten vakuutusyhtiöt.

Tässä analyysiä aiheesta:

Hopea on Meksikolle hyvin merkittävä vientituote, mutta kuten artikkelissa sanotaan, rikollisia kiinnostaa ennustettava suuri kassavirta, joten kuparikaan ei tältä välty.

4 tykkäystä

Joitain tuloksia vaihteeksi. Luen myöhemmin tarkemmin.

“Our Phase 2 drilling continues to confirm a compelling copper resource at Santo Tomas with low capital intensity requirements. The results clearly support a near or at surface, low strip resource as defined in the August 2024 Technical Report. The program is focused on increasing resource certainty in the South Zone to support the mine plan and a Pre-Feasibility Study, and that is what is being delivered,” stated Oroco President, Ian Graham. “The elevated grades in the area of the S018 drill pad further confirm early access development in the southwest part of the South Zone and, most notably, S031 has provided evidence of mineralization that extends beyond the inferred resource of the existing block model.”

10 tykkäystä

Heikkoa on kyllä grade erityisesti kun sen yhdistää projektin fundamenttihaasteisiin. Hyvä huomata, että yhtiö käyttää jokaisella osa-alueella optimistia laskentatapoja kuten tässäkin. By-product metalleille käytetään about nykyisiä spottihintoja ja ne ovat kaikki puolestaan historian korkeimmassa hintapiikissä. Ostajat sitten leipovat turvamarginaalia hintaoletuksiin koska siitä ei ole järkeä ottaa lisäriskiä caseen. Jos näiden hintaa herkistelee alaspäin alkaa keskimääräinen CuEq grade näyttää aika nihkeältä. Kun tämä näyttää olevan alalaidassa vrt globaaliin keskimääräiseen operatiivisten kaivosten gradeen ja otetaan huomioon, että tässä tulee mukaan kaikki ison avokaivoksen suunnitteluun, rahoittamiseen, rakentamiseen ja ramp-uppiin + todellisen tuotantomalmin validoimiseen liittyvät kysymykset, niin ei noilla pitoisuuksilla kannata ihan hirveästi hyppiä ilosta. Käytännön näkökulmasta poraustulosten merkitys on tällä hetkellä joka tapauksessa vähäinen. Yhtiöllä ei ole mitään näyttöjä, että ketään strategista sijoittajaa olisi saatu kiinnitettyä. Jotta oddsit sellaisen saamiseen nousisivat, projektin pitäisi pystyä tekemään deriskausta sen kehittämisen osalta, lisäporaukset eivät sitä muuta. Nämä fundamenttiriskit ovat nimittäin pääosin binäärisiä ongelmia joten matalan pitoisuuden lisämalmi vaikuttaa vain hyvin rajallisesti siihen haluatko tuollaista binääristä riskiä ottaa.

5 tykkäystä

Tämä ei ole relevantti vertailukohta vaan muiden exploration/development vaiheessa olevien aihioiden vastaava luku.

Aika samoissa 0.5% haminoissa tuntuu olevan varsin moni kehityksessä olevista aihioista, paremmat luvut löytyy sitten Andien huipuilta ja Afrikan sademetsistä joissa on ihan erilaiset haasteet vastassa.

1 tykkäys

Tämä on hyvinkin relevantti vertailukohta. Isossa kuvassa volyymien osalta toimiala toimii tällä hetkellä niin, että majorit (pääosa tuotannosta) laittavat paukkunsa nykyisten kaivosten laajennuksiin ja district scale -laajennuksiin, joissa hyödynnetään olemassa olevien operatiivisten kaivosten infraa. Miksi ne toimivat näin? Koska se on paljon houkuttelevampaa kuin lähteä ottamaan kaikki riskit assetin kehittämisestä jonka gradet ovat parhaassa tapauksessa vain hieman alle nykyisten assettien keskiarvon ja heikossa metallin hintasyklissä yhtälö muuttuu rumaksi kun turvamarginaalia on graden kautta hyvin rajallisesti. Niille toimijoille sitten joilla on kovia kasvutavoitteita ja tarpeita nämä exploration/development caset ovat toki relevantti vertailupiste. Se on kuitenkin rajallisempi ostajakunta, jolla on heikompi kyky viedä näitä tuotantoon. Siihen on varmaan syynsä miksi majorit eivät ole juuri näitä 0.3-0.5 % haminoissa olevia assetteja shoppailleet kilpajuoksua varsinkin jos niiden kokoluokka on heidän omaan toimintaansa nähden niin pieni, että se ei liikuta viivaa konsolidoidun tuloslaskelman osalta. Tuottajilla ei ole mitään isoa ongelmaa sen kanssa jos kuparin kysyntä ylittää jatkuvasti tarjonnan. Se vain tarkoittaa erinomaista hintamarkkinaa olemassa olevalle tuotannolle ja hintojen noustessa myös reservit nousevat olemassa oleville asseteille koska taloudellinen cut-off grade niiden hyödyntämiseen laskee.

Matala grade, isot ESG-haasteet ja valtavaan greenfield-projektiin nähden pieni kokoluokka rajaavat selvästi sitä mitä ostajakuntaa case voi kiinnostaa. Andien huiput eivät ole välttämättä mitenkään ostajien silmissä sen huonompi kohde. Vaikkapa kartellitoiminnan maineriski on helppo aliarvioida. Ostajien toimiva johto on myös ihmisiä - kynnys ottaa samasta osavaltiosta riskiä missä on hiljattain toteutunut kartellimurhia ja kiristystä kaivosten osalta ja trendi on ylöspäin El Mayon jättämän alueellisen valtatyhjiön jälkeen on noussut. Se nostaa rimaa sille aika paljon miten houkutteleva ja transformatiivinen casen pitää olla, että kukaan henkilö haluaa ottaa tälläisiä riskejä ja huolia omalle pöydälleen + vastattavaksi heidän instikkasijoittajille.

5 tykkäystä

Mitä nämä ovat Santo Tomaksen kohdalla? Olisi kiva jos luettelisit. Itselle ei nyt tule mieleen yhtäkään.

Muuttuuko tämä positiivisemmaksi jos tästä saataisiin ns district projekti? Mielestäni jo nyt yli miljardi tonnia malmivarantoa on jo ihan hyvä kokoluokka yleisesti ottaen…? Varsinkin kun pinnalta louhittavaa on alkuun tosi hyvä määrä.

Varmasti siis suurempia (= keskisuuria ja isoja) projekteja on oltava mielin määrin tiedossa tulevaisuudessa jos tämä on kokoluokaltaan “pieni”? Osaatko sanoa kuinka monia projekteja? Tätä tietoa olen koittanut etsiä viime aikoina tosi ahkerasti, hyvä jos löytyy tähän faktaa joltain.

2 tykkäystä

Tottakai tätä tehdään ensisijaisesti kun se on helpompaa ja halvempaa, ongelma tässä lähtökohdassasi on se että tämä polku alkaa olemaan paikoittain jo loppuun kaluttu ja monessa paikassa kaivosten laajentaminen ei enään kannata kun aihiot on läpikoluttu eikä malmia enään vain yksinkertaisesti ole. Samalla kuparin kysyntä kasvaa jatkuvasti, tämä yhtälö ei toimi loputtomasti ja siksi kokonaan uusia aihoita pitää alkaa kehittämään. Teet sen oletuksen että aina on mahdollisuus laajentaa nykyisiä kaivoksia - tämä on väärin ja sen takia vertailukohta on väärä. Maailman suurin kuparikaivos Escondida aloitti 90-luvulla 2.5-3.0% kuparipitoisuudella, tällä hetkellä sen todennetut varat on keskimäärin jotain 0.5% luokkaa, mitä ne ovat 10v päästä? Todennäköisesti vielä selvästi alemmat.

Loppupelissä kysehän on yksinkertaisesta talousmatikasta, investoinnille pitää saada tuotto ja se vaadittu tuotto on sitä suurempi mitä riskisempi hanke on. Greenfieldit ovat aina riskisiä - riippumatta missä ne toteutetaan - ja siksi riskipreemiot ovat selvästi korkeampia näissä investoinneissa vrt. nykyisten kaivosten laajentaminen. Mutta jos nykyiset aihiot alkavat heiketä niin niiden investointien tuotto heikkenee ja jossain kohtaa greenfieldit muuttuvat houkuttelevammaksi.

Kuparin kysyntä ei lopu, se kasvaa todennäköisesti seuraavat kymmenet vuodet ja jostain se kupari on otettava. Tähän päälle sitten globaali valtapeli jossa eri tahot haluavat “lähipiiriinsä” mineraalivarantoja jotta ei olla Kiinan kaltaisten toimijoiden varassa.

Mutta summasummarum, jos joku tekee johtopäätöksen että kuparin hinta tulee nousemaan tulevaisuudessa niin siinä kohtaa moni greenfield hanke nousee tuottopotentiaaliltaan riittävän houkuttelevaksi ja investointi tehdään. Orocon tapauksessa kyseessä on alue jossa on kaikella todennäköisyydellä louhittavaa 30-50 vuoden ajaksi ja vähän kärjistäen ei tarvita kuin yksi hallinto joka luvittaa sen aloituksen, sen jälkeen kaivosta ei todennäköisesti enään pysäytetä luvituksen takia koskaan.

5 tykkäystä

Ympäristöhaasteita on tässä ketjussa käsitelty aikaisemmin ja nyt juuri tuotiin nuo G-haasteet kartellien ja rikollisuuden ympärillä.

Tähän voisi ottaa vertailukohdan: Afrikka. Miksi Afrikan kuparikaivoksiin investoidaan niin paljon enemmän kuin Meksikoon, vaikka ESG-haasteita lienee sielläkin? Ensinnäkin kiinalaiset ovat olleet alueella niin pitkään, että nyt amerikkalaiset näkevät isoja voittoja, kun saavat osuuksia DRC:n kaivoksista. Ison kuparipitoisuuden ohella kaivoksista saadaan kobolttia, jonka kiinariippuvuudesta halutaan eroon. Meksikon riskejä on jo toteutunut eikä keskisuuresta kaivoksesta saada riittävästi viivan alle, jotta riski kannattaisi.

Itse uskon, että tekoälypohjaiset kairausanalytiikat tekevät brownfieldistä entistä houkuttelevampaa ja investointirahat menevät näihin kuten Afrikassa jo esimerkkejä. Bezos ja Gates varmasti puskevat tätä teknologiaa eteenpäin omalla KoBold-yhtiöllään. Aikanaan raakaöljyn kaivuussa särötystekniikka muutti koko öljymarkkinaa, joten tälläkin toimialalla disruptio on mahdollista.

1 tykkäys

Ei Afrikassa (ja tarkoitan tällä nyt ns. pimeää Afrikkaa jossa ei ole varsinaisesti mitään kunnon hallintoa) ole ESG-haasteita, kaivosten lupaprosessi on hyvin joustavaa ja se sisältää aina rahaa/valtaa. Se joka rakentaa rautatiet, satamat tai sitten lyö jollekkin warlordille tarpeeksi pätäkkää saa luvat. Tässä prosessissa asukkailla, ympäristöllä yms on aika vähän tekemistä.

Meksikossa asiat on kuitenkin vähän eri tavalla järjestetty kuten kaikissa muissakin ns. kehittyneemmissä maissa.

2 tykkäystä

Oroco townhall

Nyt on saatu uusi toimari töihin. Sitten vain kauppaa tekemään. On nämä tilaisuudet kyllä jotenkin humoristisia valmistelujen osalta.

5 tykkäystä

Tämä on geneeristen markkinauutisten ja pintapuolisten toimialaraporttien narratiivi, että uusia assetteja on pakko ostaa koska kuparista on rakenteellista pulaa ja hinnat nousevat. Narratiivi on toimialalle ollut sama jo 15 vuotta. Toteuma on ollut se, että Tier 1 tason early stage assetit kyllä ostetaan ja kehitetään, mutta Tier 2 asettien osalta on korkea epävarmuus siitä kehitetäänkö niitä tai missä aikataulussa. Kyllä, kuparista on rakenteellista pulaa ja uusia assetteja on pakko rakentaa. Ei tarkoita. Tullaanko maailmasta löytämään vielä uusia Tier 1 assetteja kehitykseen? Kyllä tullaan, pääosin olemassa olevista aihioista jotka paljastuvatkin aikaisempaa paremmiksi. Ajalla on juniorien osalta dramaattinen merkitys koska jos kassa ei ole vahva, tuhoaa diluutio sijoituscasen. Yleisestikin näiden riskitaso huomioiden on realistista käyttää +30 % tuottovaadetta, eli jos case lipsahtaa vaikka 5v odotteluksi, ei case enää riskikorjattuna ole kovin houkutteleva. Tullaanko maailmasta löytämään vielä uusia Tier 1 assetteja kehitykseen joita majorit kyttäävät vesi poskella? Kyllä tullaan, pääosin olemassa olevista aihioista jotka paljastuvatkin aikaisempaa paremmiksi

Jos vilkaisee vaikka BHP, Freeport McMoranin, Antofagastan, Codelcon ja Rio Tinton sijoittajamateriaaleja, niin se big picture on hyvin selkeä sen osalta, että brownfield extension/expansion on preferoitu toimintatapa vs uusien greenfieldien kehittäminen, paitsi jos sattuu saamaan käsiinsä poikkeuksellinen Tier 1 assetin minkä luvitusriskit ovat järkevät.

Escondida on hauska esimerkki. Sieltähän on juuri löydetty taas lisää malmia nykyistä korkeammilla pitoisuuksilla (lähellä 0,8 muistaakseni) kun on keskitytty uusien alueiden poraukseen. Joo, gradet laskevat vs historia, mutta siihen on piiiitkä matka, että lisäinvestoinnit Escondidaan näyttävät johdolle vähemmän houkuttelevalta kuin greenfield development.

Kirjoittelen ESG-riskeistä joskus vähän myöhemmin jahka ehdin. Yleisesti sanottuna kyse on kyllä oikeastaan lukuisista developpausriskeistä, joista ESG on yksi kulma.

Yhtiön uusi toimarivalinta on myös itselle red flag. Parhaisiin projekteihin löytyy toimialalta henkilöitä, jotka ovat jo aiemmin vastanneet menestyksekkäiden kaivosprojektien viemisestä tuotantoon. Kontaktit pääomamarkkinoihin eivät ole ongelma, näillä henkilöillä on parempi acces mahdollisiin ostajiin kun investointipankin kaverilla ja uusia investointipankkiireja löytyy kyllä ovista ja ikkunoista tarjoamaan palveluita. Voihan se olla, että tässä on henkilö, joka pystyy tekemään menestyksekkään transformaation pankkiirista ison developpausassetin kehittäjäksi. Todennäköisyydet sille ovat kuitenkin paljon pienemmät kun jollakin henkilöllä joka on jo aiemmin urallaan todistanut tälläisen tehneensä. Jälleen lisää riskitasoa siis sijoituscaseen.

Toisen henkilön kysymykseen vastaten, Afrikkaan investoidaan develop-to-operate timelinen takia. Siellä se on kaivoksen omistajille järkevä. Monessa muussa paikassa riskit ja timeline on vain niin järjetön, että se ei ole pääomalle perusteltavissa. Tähän päälle Afrikassa on toki vähemmän koluttu maa, eli gradet ovat usein paljon houkuttelevampia.

4 tykkäystä

Olen ollut useaan otteeseen Orocossa sijoittajana. En kuitenkaan ollut aivan niistä Puolan markun alkuajoista, josta alkoi massiivinen huuma ja kurssinousu.

Olen vertaillut monella eri tavalla Orocoa ja Greenland Energyä GLND keskenään ja ne ovat huikean samanlaisia, mutta silti hieman erilaisia.

Olen perehtynyt GLNDn taustoihin ja historiaan hyvinkin perusteellisesti, jo ARCOn ajoista, joitsa tämä kaikki kumpuaa.

Haluan nostaa esille tämän yhdenmukaisuuden täällä, koska Oroco oli/on hyvin samaa sukua, mutta mielestäni Puolan Markku jää tässä Dr. Philin jalkoihin 11-0, jos voi sanoa.

Sen verran laiska olin, että pyysin tekoälyä tekemään vertailun…ja tässä…

Orocon tapauksessa yksi tunnettu puolalainen sijoittajavaikuttaja auttoi tuomaan yhtiötä näkyville tietyssä sijoittajayhteisössä. Vaikutus oli kuitenkin melko rajattu: se tavoitti lähinnä kaivos- ja juniorisijoittajia, jotka jo muutenkin seurasivat sektoria.

GLND:n tapauksessa Dr. Phil voi olla aivan eri mittaluokan ilmiö, jos toteutus onnistuu.

Vertaisin niitä näin:

Oroco GLND
Yksi tunnettu sijoittajavaikuttaja Kansallisesti tunnettu mediapersoona
Pääosin junior mining -yleisö Paljon laajempi yleisö
Sosiaalinen media ja YouTube TV, FAST-kanavat, podcastit, sosiaalinen media
Tuhansia–kymmeniä tuhansia seuraajia Mahdollisesti miljoonien ihmisten tavoittavuus

Envoyn mukaan sarjaa on tarkoitus levittää useiden televisio-, suoratoisto- ja digitaalisten kanavien kautta, ja yhtiö on korostanut erittäin laajaa tavoittavuutta. Lisäksi ennen varsinaista sarjaa on tarkoitus julkaista lyhyitä videoita ja muuta sisältöä sosiaaliseen mediaan.

Minusta tärkeä ero on myös tämä:

  • Oroco oli ennen kaikkea kuparitarina sijoittajille.

  • GLND voidaan kertoa suurelle yleisölle seikkailuna: arktinen ympäristö, valtava logistiikka, “modernit villikissanmetsästäjät” (wildcatters), geopolitiikka ja energian huoltovarmuus. Tällainen tarina on paljon helpompi tuotteistaa televisioon kuin tavallinen malminetsintäprojekti.

Silti yksi varaus on paikallaan.

Pelkkä mediahuomio ei yksin riitä nostamaan osaketta pitkäksi aikaa. Jos samaan aikaan tulee konkreettisia uutisia, kuten:

  • onnistunut mobilisaatio,

  • kaluston saapuminen,

  • porausluvan eteneminen,

  • porauksen aloitus aikataulussa,

niin Dr. Philin näkyvyys voi vahvistaa markkinareaktiota merkittävästi enemmän kuin yksikään näistä uutisista yksinään. Toisaalta, jos operatiiviset tavoitteet viivästyvät, medianäkyvyys ei korvaa sitä.

Pidänkin mahdollisena, että markkina aliarvioi juuri tämän yhdistelmän: operatiiviset katalyytit + valtakunnallinen mediasarja. Jos molemmat etenevät suunnitellusti, vaikutus voi olla suurempi kuin mihin monet vertaavat sitä pelkästään Orocon aikaisiin some- ja sijoittajavaikuttajiin. Se ei kuitenkaan ole varmaa, vaan riippuu siitä, kuinka hyvin yhtiö onnistuu toteuttamaan projektin ja kuinka paljon sarja todella herättää sijoittajien kiinnostusta.
4 tykkäystä

Ihan positiivista porausdataa, ei mitään ihmeellistä pl. tuo 25m pätkä yli 1% CuEQ tavaraa.

Mutta tämä osake ei enään reagoi näihin uutisiin ellei tule jotain pidempiä pätkiä rikasta tavaraa, tämä lappu elää tai kuolee luvituksen yms mukana.

13 tykkäystä

Tupsahti päivitystä sähköpostiin sekä nettisivuille.

Three weeks ago we sent out our Q2 2026 investor newsletter, and one theme kept surfacing as we pulled the drill data, the PEA metrics, and the community updates together: Mexico’s regulatory environment for mining is experiencing a positive shift, as evidenced by Agnico Eagle’s Second Quarter 2026 Results, wherein it references SEMARNAT (the senior Mexican environmental authority) approval of the project’s MIA (Manifestación de Impacto Ambiental). We are therefore pleased to provide this letter as an update focused on that theme, with Santo Tomás’ progress at the center of it.

11 tykkäystä

En tiedä mitä on tapahtumassa - vai onko mitään - mutta viimeisen 16 trading dayn joukkoon mahtuu ainoastaan 3 punaista päivää. Yleensä nämä nousut ovat olleet merkkejä jostain isommasta, tyypillisesti osakeannista eli kurssi pumpattu ylöspäin jotta anti saadaan kovemmalla hinnalla myytyä. Nyt viimeisestä annista ei ole kuin muutama kuukausi joten olisi aika yllättävä veto. Kuparin hinta on noussut mutta siinä ei ole mitään uutta joten vaikea uskoa että se olisi selitys.

Vaihto vielä pientä, en tiedä rakentaako joku taho positiota mutta joutuu näkertämään pikkuhiljaa koska myyntimäärätkin on pieniä.

Mielenkiintoista joka tapauksessa.

14 tykkäystä

Uusi toimari on käärinyt hihat. Todella positiivista, että on päästy laadukkaan podin vieraaksi. Tykkään hänen esiintymisestä.

https://youtu.be/EoyOQJ7ftkE

Toivottavasti ne amatöörimäisesti kellarissa tehdyt webcastit on historiaa.

15 tykkäystä

https://www.youtube.com/watch?v=DHelEN_dYBg CEO ollut eilen haastattelussa. noin 19.35 kohdassa:
“We’re already getting people sort of knocking on the door… but I think we can crystallize that with the PFS in hand. That’s a point of leverage in discussions.”
Hyvin saa huomiota muuten tämä video! 23k katselukertaa päivässä. Ylhäällä @Vichy laittama video 13k katselua 2 viikossa.

13 tykkäystä

Päivitystä Orocolta

Oroco is pleased to report the fifth batch of assay results from its Phase 2 resource drilling program in the South Zone of the Santo Tomás copper project in Choix, Sinaloa, Mexico. The assayed results cover ten drill holes, including S045 that delivered a 234.6-metre interval of 0.52% CuEq from an initial depth of 174.1 m. Drill-hole location data are shown in Table 1, with significant results referenced in Table 2.

Phase 2 has now completed 50 holes in the South and Pillar Zones, with 15,263.2 m drilled and three rigs operating at Santo Tomás. South Zone resource drilling is now complete, while Pillar Zone and geotechnical work continue. The Company has previously reported Phase 2 results through hole S044. Drill-hole locations are shown in Figure 1.

Highlights

S045: 234.6 m at 0.43% Cu (0.52% CuEq) from 174.1 m, a broad central South Zone intercept.

S046: 128.0 m at 0.36% Cu (0.48% CuEq) from surface, with additional mineralization below the 2024 Preliminary Economic Analysis (“PEA”) pit.

S049: 86.1 m at 0.51% Cu (0.60% CuEq) from 85.5 m, reinforcing the southern higher-grade zone.

S050: 6.0 m of carbonate-hosted mineralization at 4.18% Zn, 1.71% Pb, 75 g/t Ag, 0.35 g/t Au and 0.48% Cu from 36.0 m.

S051: 102.3 m at 0.46% Cu from 35.0 m, beginning near the base of overburden on the western margin.

S053: 84.2 m at 0.50% Cu (0.58% CuEq) from 159.6 m, confirming higher-grade mineralization in the south.

S056: 95.4 m at 0.29% Cu (0.38% CuEq) from 40.6 m, shallower than modelled at the northwestern pit margin.

11 tykkäystä