Hyvä homma eli vihdoin porat toimitettu South Zonelle ja näillä näppäimillä sitten käynnistyy PFS-työt.
Ian jossain tuoreessa haastattelussa sanoi että PFS valmistuisi näillä näkymin 2027 Q2 lopulla eli ensi vuoden jussiksi siis. Ei tästä ole montaa viikkoa kun sanoivat että valmistuisi Q1 alkupuolella. Hyvä kun kerrankin infoavat aikataulujen paukkumisia jo ajoissa ja sitä mukaa kun tietävät.
Oma timeline tuntien Orocon aikataulujen venymisten venymiset: PFS valmiiksi Q3 2027, siihen heti perään lopulliset lupahakemukset kaivokselle toivottavasti Q4 2027 aikana. (Näistä Ian jossain mainitsi siihen tyyliin että tarvitsevat ensin sen PFS-studyn valmiiksi jonka jälkeen saavat laittaa loput luvat pyörimään byrokratian rattaisiin, mutta siinä ei mene kuin muutama kuukausi ilmeisesti)
Eli heti 2028 alussa voisi olla ihan kivat asetelmat ja loputkin oikeat pelot ja esteet poissa, luvat kunnossa sekä täysin uusi NPV arvio ja kaivossuunnitelma alla.
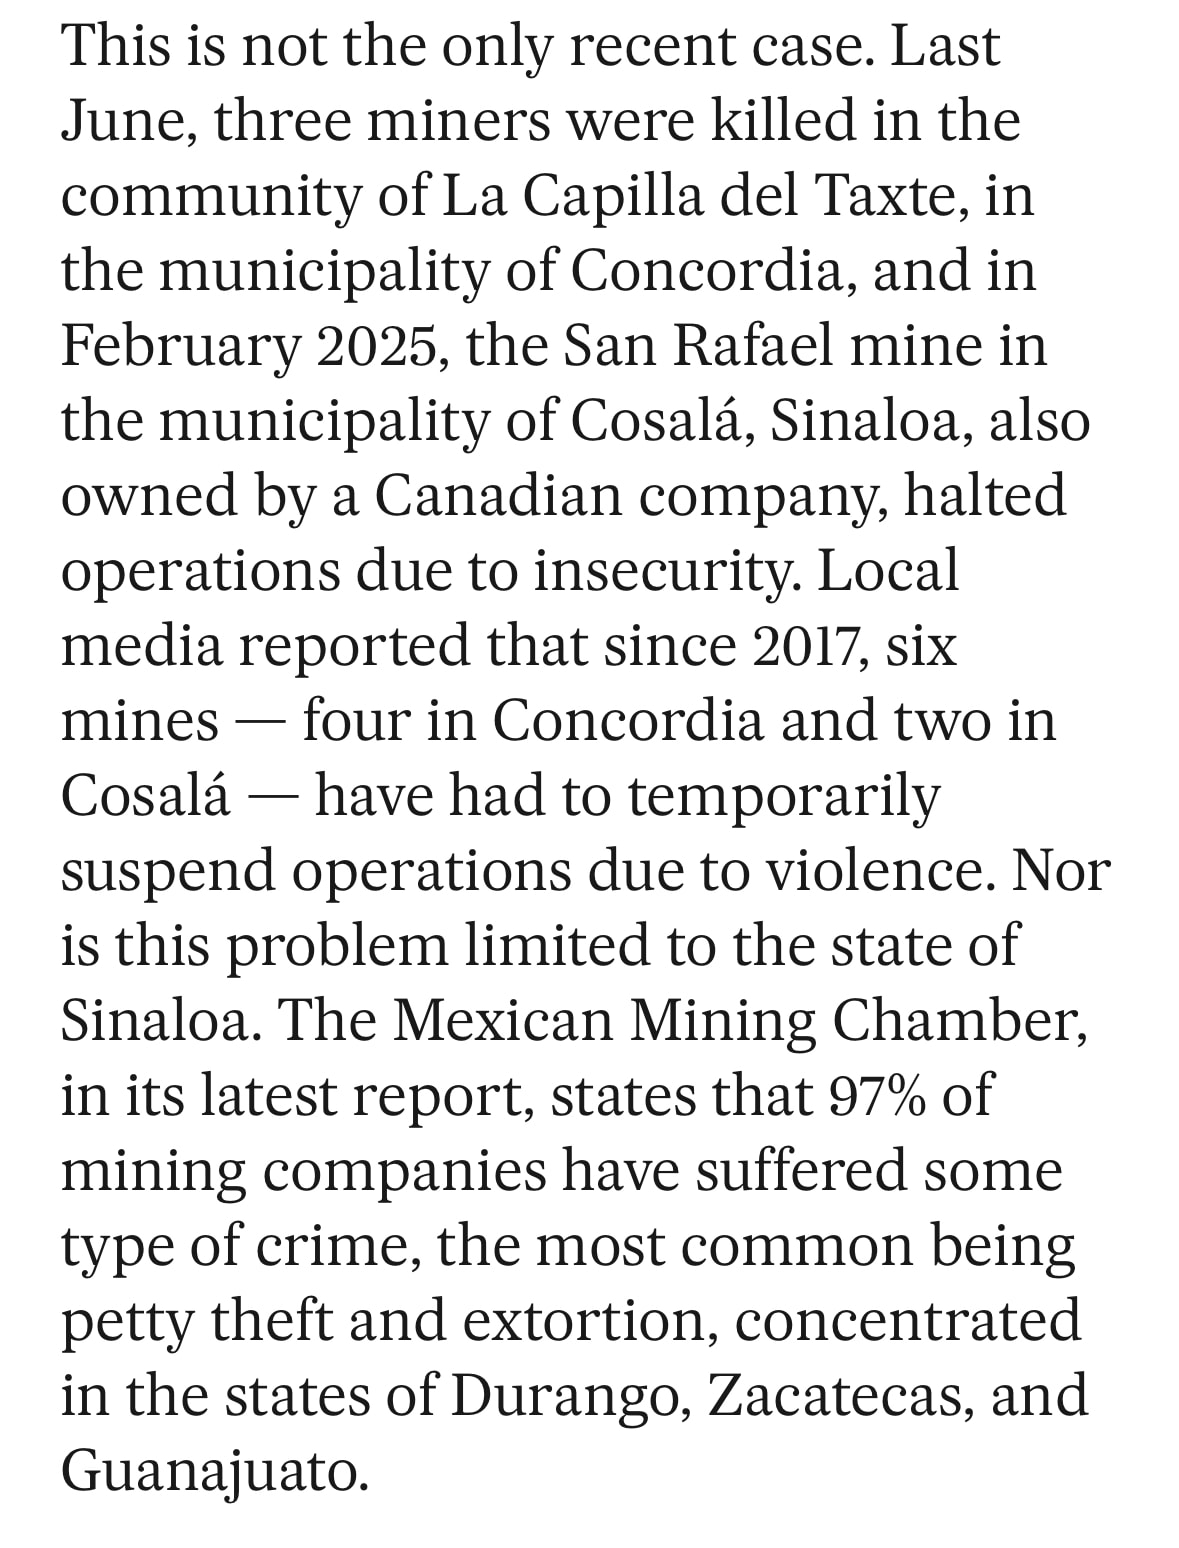
Sinaloan osavaltiossa ei ole hyvä meininki kaivostoiminnan suhteen. Vizsla Silverin mainareita pistetty kylmäksi kartellin toimesta. Siellä on kartellit aktivoituneet viime kuukausina aika merkittävästi. Ainakin arvometalliyhtiöiden insinöörejä ja geologeja on jäänyt kotiin turvallisuussyistä. Kannattaa pitää tällainen riski mielessä.
Toki hyvä nostaa esille näitä riskejä, mutta eivät sentään ihan naapurissa ole.
Santo Tomasin (Oroco) ja Pánucon (Vizsla Silver) välinen etäisyys on maanteitse noin 667 kilometriä. Autolla matka kestää tyypillisesti hieman yli 10 tuntia.
Edit: ei toki rajoitu vain kaivoksiin ja voidaan synkistellä kunnolla, kun tällä hetkellä isosti levottomuuksia pitkin maata ko. syystä. Business as usual… meksiko
ASCU:lta tuli lokakuussa PFS ulos Cactus projektistaan ja tänään se sitten ostettiin, eli siis noin 4kk PFS:n julkaisemisesta.
Hudbay on tainnut olla projektissa jollain tasolla mukana jo hetken mutta nyt siis ostivat 100% osakkeista.
Ostohinta ei ehkä mikään kovin hyvä jos vertaa juuri nyt nousseeseen kuparin hintaan.
Toki se on noin 65% lokakuussa julkaistusta NPV⁸:stä jossa kuparin hinta oli 4.25$. Mutta viiden dollarin kuparilla ostohinta onkin vain 45% NPV:stä ja tämän päivän hinnalla kuusi dollaria enää vain 31% NPV:stä.
Ostohinta siis noin 1,5 miljardia USD
Mielestäni ASCU:n Cactus vertautuu myös vastaavana open pit kaivoksena aikalailla kokoluokkansa ansiosta Orocon Santo Tomakseen, vaikka Cactus onkin toiminnaltaan suoraan katodia tuottava kaivos.
Se on NPV:ltäkin hyvin samantasoinen sekä LoM on molemmilla noin 22 vuotta.
Mutta äkkiä vilkaistuna Santo Tomas ainakin reagoi voimakkaammin kuparin hintaan, omistaa paremman strip ration ja payback time on reilusti pienempi. Myös recovery rate on Orocolla parempi.
Jos joku tuntee ASCU:a enemmän niin kertokaa ihmeessä onko vertauskohta Santo Tomakseen lainkaan toimiva.
Toki olen myöskin aika varma että Oroco parantaa vielä porausten ansiosta tilannetta. Tonneja tulee lisää, kaivoksen pituus saattaa kasvaa useilla vuosilla jos päättävät lähteä joen siirtoon ja laajennetaan kaivos koko North Zonen loppuun, sekä mahdolliset lisäalueet South Zonen länsipuolelta.
Mutta hyvä että saadaan vähän M&A liikettä!
Mitä enemmän mietin, sitä paremmalta tavallaan tuntuu että PFS valmistuu vasta ensi vuoden lopulla, ollaan ehkä enemmän markkinan päällä etulyöntiasemassa jos tässä kuparin hinta nousee vielä jonkin verran. En haluaisi ihan pilkkahintaan myytävän, niinkuin tässä nousevan kuparin hinnan ilmastossa saattaa helposti käydä.
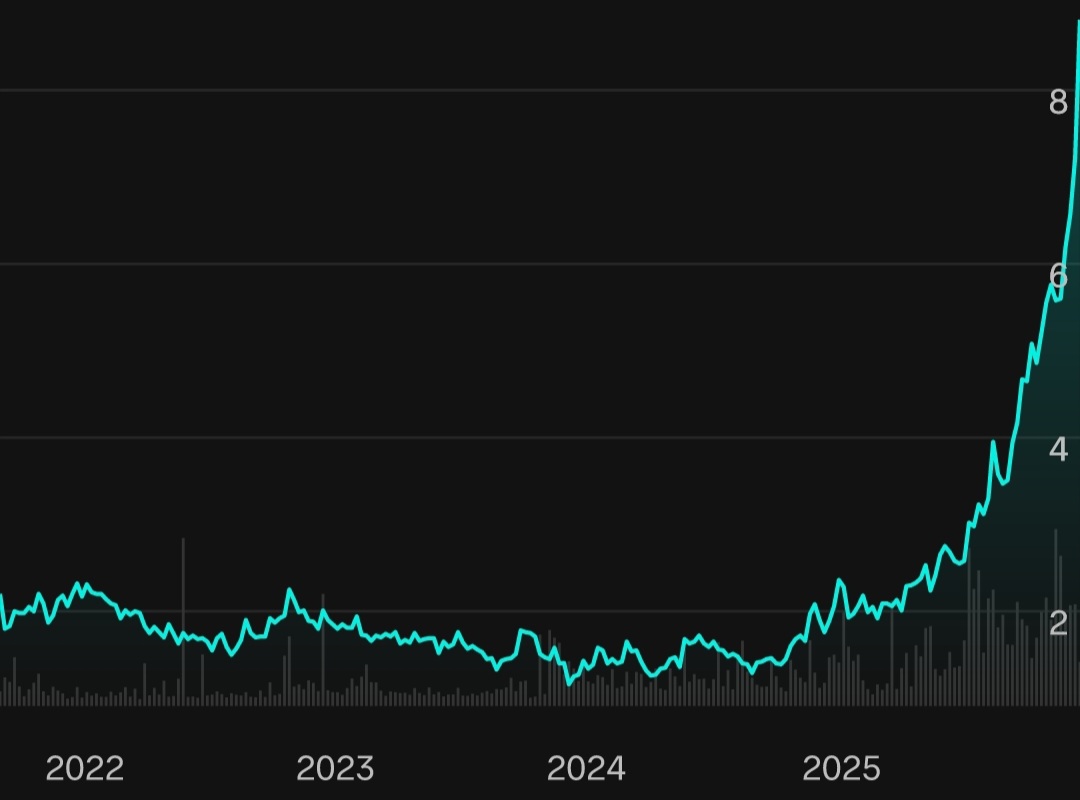
ASCU:n kurssikäyrä on muuten esimerkillisesti tyyliä lätkämaila, isoin nousu vasta nyt PFS:n julkaisun jälkeen.
Ei se markkina näitä junnuja aina oikein osaa arvottaa ajoissa kohdilleen, kuten Oroconkin kanssa on huomattu (syystäkin tosin). Ehkä tähänkin herätään vielä joskus parin vuoden sisään. Olen sitä mieltä itse että ostohinta tulee olemaan arvon mukainen ja kurssi tulee sen korjaamaan jossain vaiheessa ensi vuoden alussa. Täälläkin pessimistisimpinä aikoina arvioidut hinnat jotka taisivat mennä johonkin 200 ja 500 miljoonan dollarin väliin ovat mielestäni auttamatta liian pieniä.
Ihan vaan sen perusteella että kurssi on alhaalla ei kannata odottaa että projekti myytäisiin halvalla ja sama tietysti myös aina toiseenkin suuntaan.
Noh, aika näyttää, turha sitä on spekuloida vielä enempää.
Brownfield vs greenfield, luvitettu vs luvat puuttuu, usa vs meksiko ja luotettavuus projektiin ihan erilainen. Oroco ei ole kykeneväinen rakentamaan kaivosta, joka lienee hyvä tiedostaa. Paljon paremmat vertailukohteet ovat Aldebaran resources ja Solaris resources.
Lähinnä siis M&A kannalta puhtaasti pohdin, että mihin hintaan näitä samanlaisia lähtee tällä hetkellä.
Niin, totta. Meinaatko että greenfield on riskisempi majorien kannalta ja vaatisi Orocolta esim FS-tasolle pääsemistä → hieman pidempi prosessi? Vai että ylipäätänsä kiinnostusta majoreilta ei tulisi niin paljoa tai niin nopeasti?
Tämän kanssa Orocon pitäisi onneksi päästä samaan vaiheeseen PFS:n julkaisuun mennessä eli toivottavasti vertailukelpoinen silloin. Loput PFS:n jälkeiset paperit ASCU:llakin pyörii byrokratiassa vielä kesään asti.
Onko tällä jotain käytännön merkitystä M&A tilanteissa, onko se ostajalle jonkinlainen etulyöntiasema? Entä jos halukkaita ostajia on useampi, katoaako se etulyöntiasema?
Juu, en ole seurannut jenkkilän puolelta juurikaan projektien ilmapiirejä ja haluttavuuksia. Orocollakaan se nyt ei hirveän huono ole, kun poliittiset päättäjät janoavat projektia alkavaksi, paikalliset ihmiset janoavat projektia alkavaksi, työpaikkoja tulee työttömälle alueelle yli 1000kpl, sekä ollaan virallisesti kahdessa isossa eri kehityssuunnitelmassa mukana poliittisella tasolla.
Täytyy ottaa nämä seurantaan ja tutkia jos ne vertautuvat paremmin Orocoon. Cactus mielestäni oli aikalailla samaa kokoluokkaa open pit kaivoksena, ja siksi vedin yhtäläisyysmerkkejä Santo Tomakseen ja pohdin asiaa M&A kannalta.
Ja sinänsä kun ovat aika samassa vaiheessa, ASCU Cactuksensa kanssa noin pari vuotta edellä Orocoa.
Mielenkiintoista seurata ilmapiiriä yleisesti ja alkaako jossain vaiheessa kiihtyvällä tahdilla tulemaan majorien hankintoja.
Kirjoitellaanpa itsekin pitkästä aikaa jotain ajatuksia. Ylätasolla tuskin mitään kovin uutta, mutta koitan muistutella juniormainereihin liittyvistä monista koukuista.
Jenkeissä tehtiin ns. district scale -konsolidaatiota joka on tällä hetkellä alan trendi. Orocon projekti on sen verran pitkissä papereissa muutaman merkittävän ESG-ongelman kanssa, että en lähtisi myöskään itse paljoa vertailemaan tuohon projektiin, vaikka en ole sitä tarkemmin tutkinut.
Täällä tuntuu toistuvan mantra, että kunhan yhtiö tekee PFS:n, niin tämä ostetaan pois ja tästä tulee aikanaan kaivos koska kuparin hinta on korkealla. Muistutuksena nyt vain siihen, että PFS:n toteuttaminen ei todellakaan tarkoita sitä, että projektista tulee kaivos vaikka kuparin hinta olisi pilvissä. Orocon projektissa on pari kriittistä ongelmaa, joita pitäisi deriskata kaivosprojektin todennäköisyyksien nostamiseksi. Johto kuitenkin keskittyy hehkuttamaan lisäporauksia viestinnässään. Se tuskin on vahinko. Sijoittajan kannattaa kysyä, että onko lisädiluutio ja uusi aikaikkuna oikeasti risk-rewardina kohdillaan jos projektia ei deriskata merkittävästi sen fundamenttien osalta. Poraustulosten laatu ja assetin koko ei minun mielestä ole se varsinainen ongelma tässä casessa.
Ohessa muutama tekijä, jotka minun mielestä ovat oikeaita kriittisiä riskejä erityisesti potentiaalisen M&A-ostajan näkökulmasta:
sähkön lähde (aika low likelihood että joku haluaa alkaa tuonne oikeasti rakentaa project-on-project riskillä ison kaasulaitoksen Orocon kaivosprojektia varten, mihin PEA perustuu)
ESG-ongelmat. Kriittinen vesilähde ja iso neitseellinen alue jo nykyisellään pohjavesiongelmista kärsivässä osassa Meksikoa
Heikko alueellinen turvallisuustilanne. Tähän yhtiöllä on aika vähän oikeita omia kortteja vaikuttaa, mutta tämä on iso ongelma kansainväliselle ostajalle. Projekti ei ole selkeä Tier 1 asset, joten kynnys ottaa tälläiset riskit omakseen on korkea
Valtiotason negatiivinen sentimentti isoja avokaivosprojekteja kohtaan. Ostajat katsovat näitä yli vuosikymmenien ja ajankohta ei ole Meksikolle positiivinen. Hyvä myös huomioida, että isot perinteiset meksikolaiset toimijat hakevat tällä hetkellä hajautusta maan ulkopuolelta vaikka heillä pitäisi teoriassa olla hyvä kilpailuetu kotimarkkinoilla uusien projektien kanssa
Aikaisemmin oli myös puhetta siitä miten Orocosta oli juttua traders clubissa. Sen osalta vielä sellainen nosto, että rehellisesti sanottuna se, että yhtiön johto käy täällä tapaamassa suomalaisia piensijoittajia, ei ole oikeasti hyvä merkki. Ymmärrän erittäin hyvin, että se tuntuu psykologisesti mukavalta ja merkitykselliseltä, sekä siinä kokee saavansa todellista market inside intelligencea. Totuus on kuitenkin se, että jotta tästä projektista tulee joskus kaivos, johdon ei pitäisi käyttää mitään aikaa piensijoittajien tapaamiseen Pohjoismaissa, vaan kaikki fokus P-Amerikan pääomamarkkinoille + kaivosyhtiökumppanien houkutteluun mukaan. Myös se jakson peruste, että maassa olevan kuparin määrä on x miljardia tarkoittaa, että sijoituscase on hyvä epäsymmetrisen risk-rewardin johdosta on ontuva. Se monetisoituminen on kiinni projektin toteuttamiseen liittyvistä fundamenteista ja nihiin otetaan keskusteluissa kovin vähän kantaa. Kanadassa on kuparia ja kultaa vaikkapa pelkästään KSM-depositissa satojen miljardien arvosta, mutta ei se projekti ole mihinkään liikkumassa lähivuosina isojen ESG-ongelmien takia.
Voi tällä tarinalla olla vielä toki onnellinenkin loppu, mutta aika hurjaa diluutiota ja aikaikkunaa täällä ollaan valmiita antamaan yhtiön johdolle samalla kun lähes minkä tahansa operatiivisen kuparimainerin tai pelkän metallin omistaminen olisi ollut melko hyvä sijoituscase.
Pelkän kuparin hinnan takia ei kannata yhteenkään junioriin sijoittaa, se sijoitusteesi kannattaa monetisoida muuten. Mid-tier ja major-minereilla ei myöskään ole oikeasti mitään järkyttävää hoppua saada kuparin tuotantoa puskettua ylös. Jos se pysyy rakenteellisesti alijäämäisenä, tekevät he järkyttävästi rahaa nykyisillä asseteillaan pitkälle tulevaisuuteen eikä heidän tarvitse huolehtia dramaattisista hintasykleistä. Tämä on näkynyt myös siinä mistä tuotannon laajennukset on 2020-luvulla haettu. Ne on toimialalla otettu isosti olemassa olevien kaivosten ja alueiden laajennuksista välttäen isoja greenfield-keissejä. Trendisuunnassa oleva shovel & haul tuo sitten tähän vielä uuden kasvukulman lisää laajentaa nykyisten kaivosten tuotantoa ns distric scale laajennuksilla, jossa avataan uusia malmikaivoksia järkevän kuljetusmatkan päähän malmin prosessoinnin tapahtuessa niin sanotulla pääkaivoksella..
Majorien ja mid-tierien sijotusten osalta vielä yksi kommentti. Se trendi tuppaa olemaan aina niin, että ensin ostetaan pieni equitysiivu jonka myötä projektia seurataan ja tehdään mahdollisesti myös strategista ja operatiivista yhteistyötä sen edistämiseksi ja deriskaamiseksi. Myöhemmin sitten ostetaan projekti kokonaan ja tässä vaiheessa voi tulla toki myös muita kilpailijoita kirittämään. Vaikea itse nähdä miksi tässä projektissa olisi mikään kova kiire olla kyydissä ennen kuin yhtiö löytää itselleen kumppanin edes pienellä osuudella. Siitähän on taidettu puhua jo useampi vuosi sitten, mutta mitään ei ole tapahtunut. Yleisesti suhtaudun itse erittäin kriittisesti siihen jos johto lupaa asioita ja toteutus pettää jatkuvasti, se ei ole hyvä merkki heidän osaamisesta. Pidän myös sitä negatiivisena, että projektissa ei ole striimiä. Sen pääomakustannus on lopulta juniorille usein selvästi edullisempi kun valtavan equitydiluution. Samalla se on vahva osoitus siitä, että projektilla on hyvä potentiaali päästä aikanaan kaivokseksi, koska streamingrahoittajat ovat erittäin hyviä arvioimaan toimialan projektien fundamentteja.
Tämä on mielestäni ongelmista pienin, tässä on ihan selkeä kohde jollekkin public-private hankkeelle josta hyötyy koko alue, ei pelkästään Santo Tomasin kaivos.
ESG-ongelmat on varmaan se suurin riski mutta tähänkin on panostettu huolella ja hankkeelle on erittäin vahva osavaltion tuki, alueella on paljon muitakin kaivoksia joten luottoa löytyy että vesiasiatkin saadaan taklattua.
Turvallisuustilanne vaihtelee paljon osavaltion sisällä, turvallisuustilanne on ollut varsin stabiili Choixin ympäristössä jo pidempään eikä siellä ole isoja kartelleja rähisemässä. Ne pahimmat ongelmat on Sinolaon eteläosissa rannikolla. Ja kun asiaa miettii tarkemmin niin kuparikaivoksia perustetaan Kongossa, Pakistanissa yms. jotka on turvallisuuden kannalta selvästi Meksikoa heikompia, kaikki on suhteellista.
Sentimentti on muuttunut aika vahvasti, ei vähiten Trumpin tariffien takia. Uusia avolouhos lupia on myönnetty vuosien tauon jälkeen. Ja kuten sanoit, poliittiset tuulet tulee ja menee, se ei tarvitse kuin yhden suotuisan hallinnon joka antaa luvan ja muuta ei tarvita.
Kysyin sinulta viimeksi kun tätä asiaa käytiin läpi muutamia omia suosikkejasi alalta, muistelisin ettet näihin palannut joten kysytään uusiksi?
Yleisesti voi sanoa, että kuparin kaivostoiminnan kasvu tulee valtaosin brownfieldin puolelta. Kun infra, luvitus ja teknologia on valmiina, time-to-market ja CAPEX tukee brownfieldia. Nykyisten kaivosten ympäriltä löydetään uusia resursseja.
Vaikka esimerkiksi Kongon Kamoa-Kakolan uudet kuparikaivokset katsotaan greenfieldiksi ja uutta infraa vaaditaan, kaivosyhtiö tekee jo alueella merkittävää kuparibisnestä ja monet infra/prosessi-asiat (esim. rikastamot) on jo ratkaistu. Infran valmius OROCOn osalta on yksi kysymys.
Jäin tätä energiainfraa vielä miettimään tässä töiden ohella kun muistan että tästä on ollut aikaisemminkin (karhuista) puhetta.
Olen ollut siinä käsityksessä että mitään voimaloita ei tarvita vaan kaivos esim. liitetään suoraan kantaverkkoon. Siinä vieressähän kulkee muistaakseni 220kv ja 400kv linjat. Muuntamo/sähköasema tulee sitten kaivoksen päähän josta jakelu kaivoksen osa-alueille.
Eli jos ei siellä PEA:ssa vielä ole suoraa suunnitelmaa asiasta, eikä sitä ole millään tasolla Capexiin huomioitu (luulisin kyllä että on joku pieni alustava arvio sisällytettynä), niin sitten se suunnitelma tulee PFS-vaiheessa varmastikkin.
Tuolla sähköverkkoon liittymisellä ei kuitenkaan puhuta mistään miljardiluokan investoinneista kuitenkaan vaan ihan perusinfraa jota teollisuuden ja esim datakeskusten yhteyteen tehdään jatkuvasti. Muutama sata miljoonaa jos matka on kohtuullinen.
Ja on siellä mahdollisuuksia voimaloillekkin varmasti. Alueella Choixin läpi kulkee maakaasuputket joihin voi tarvittaessa liittyä, jos alueelle saadaan esim isompi “district”, mitä esim. Oroco koittaa Vainilla-projektillaan (plus Bahuerachi?) varmasti hakeakkin.
Joka tapauksessa alueella kyllä on infraa ja liittymismahdollisuuksia. Ja tuolla alueella Sinaloaa muutenkin on siellä monenmoista sähkölaitosta ja kaasulaitosta.
“Plan Sinaloaan” kuuluu myös ainakin tieinfraa alueelle mm moottoriteitä Topolobambosta Chihuahuaan ja muutenkin alueen tiestön parantamista.
Pitäisi tutustua siihen Plan Sinaloaan paremmin, mutta jos saisin veikata (huom) niin jotain energiainfraakin siihen kuuluu, sillä Santo Tomas on otettu huomioon siinä ja alueen valtaisa kehittyminen ja työllistyminen muutenkin.
Puheen tasolla haastatteluissa olen kullut mahdollisista infrahankkeista suoraan Texasiin tai Arizonaan jolla edistettäisiin liikkumista ja tavara/raaka-aine toimituksia.
Tarkoitan vain hakea sitä että ei alue ole varmaankaan Majorien näkökulmasta mikään tekemätön paikka joka jättäisi hankkeen sikseen tai ostotarjouksen tekemättä?
Alueena isojakin mahdollisuuksia mutta yksittäisille kaivoksille ihan hyvin pitäisi kantaverkkoon liittyminen onnistua kohtuullisella budjetilla jopa mid-tier majoreilta.
On siinä tietty oma hommansa kun alue on greenfield, varmasti.
Mutta miksi siihen ei lähdettäisi majorin näkökulmasta investoimaan? Minkälaisia yleensä greenfield kohteet ovat maailmalla? Tätä koitan miettiä, en tunne alaa tarpeeksi hyvin ja tapaa jolla noita yleensä tehdään. Kuka ne alkuinvestoinnit energiainfraan tekee? Ei kai kaikki greenfieldit ole mitään massiivisia 70 vuoden kaivoksia joihin sitten on kannattavaa pystytellä uusia voimaloita?
Avatkaa tätä hieman jotka paremmin tunnette alaa.
Oma mielipide: tämä näkyy suunnitelmana tulevassa PFS:ssä ja mahdollisesti muutaman sadan miljoonan lisäpaukkuna capexissa.
Majorin ei tarvitse kuitenkaan miettiä mihinkään aavikolle tai viidakkon tai vuorille infran tekoa, vaan alueelle joka kehittyy ja jossa valtion tasolla halutaan parantaa teollisuutta ja työllisyyttä ja energiainfraa pitkälle kaikki seuraavat vuosikymmenet.
! (Huom, ihan omia pohdintoja jotka saa heti debunkata jos ei pidä paikkaansa, mielelläni opin kaivosalasta jatkuvasti lisää) !
Tähän sen verran mietteitä vielä että PEA:n jälkeen on toki tapahtunut paljon, ja kaivossuunnitelmakin tulee jonkun verran muuttumaan PFS:ään mennessä.
Oroco myöskin työskentelee tosi läheisesti paikallisten kanssa ja on hyvässä yhteistyössä valtion viranomaisten ja paikallisten säädösten tekijöiden sekä lakien kanssa.
Tätä varten on mm. palkattu Mexicolainen ympäristöalan lakifirma huolehtimaan että kaikki on kunnossa. (Alla olevan linkin kohta 2 ). Sen lisäksi mm. joen siirrosta (linkin kohta 1) tuli aloite ja pyyntö paikallispolitiikan tasolta, jotta saataisiin mine lifea pidennettyä useilla vuosilla → pidempään töitä alueelle.
Siitä tehdään tutkimukset ja suunnitelmat nyt samalla. Tämän joen siirron ovat haastatteluissa todenneet jo toteutettavissa oleviksi ja ympäristöasiat otettu huomioon joten olen aika varma että muutkin vesiasiat ovat tässä vaiheessa huomioitu, esim pohjavedet luulisi olevan yhtiä ensimmäisiä kysymyksiä kaikkien virastojen ja poliitikkojen mielessä.
Jos tarkoitat jotain kaivoksen teknistä asiaa tailingsien tai muiden osalta en osaa kyllä yhtään ottaa kantaa sellaisiin, ja haluaisin kuulla mikä kohta siellä huolettaa.
Mutta noin ympäristömielessä ja pohjavesien kannalta en jotenkin jaksa uskoa että olisi näin rajusti näytetty projektille vihreää valoa sekä valtiollisella että osavaltiollisella tasolla, jos asia olisi poliittisella tasolla pelkolistalla.
“Oroco has engaged one of Mexico’s most respected environmental law firms, Pontones & Ledesma, which is recognized for its considerable expertise in regulatory frameworks and its track record of success in permitting complex mining developments.”
Muutenkin Orocossa tekevät yhteistyötä aika hyvin ja sitoutuvat hallitusohjelmien ympäristöasioihin
Jotenkin haluaisin edelleen verrata tätä ASCU:n Cactukseen silti kaikkinensa.
Cactuksesta maksettiin siis 65% pfs-studyn NPV⁸:sta.
Jos joku näkee täysin eri tavalla tämän projektin niin onko jotain arviota sitten antaa Santo Tomaksesta, onko mahdollinen majorin prosenttiosuus paljon pienempi (kuinka paljon) vai onko riskinä siis kokonaan myymättä jääminen?
Kiinnostaa koska itse saan kaikista uutisista ja haastatteluista aivan eri kuvan ja keskusteluissa toistuu sama karhuinen päinvastainen näkemys niin tuntuu kokoajan että olen täysin väärässä itse. (Voi myös olla että näistä olisi relevantimpaa keskustella vasta PFS:n julkaisun jälkeen joskus puolentoista vuoden päästä mutta sijoittajan kannalta silloin voi olla tilanne jo “too late”.)
Pahoittelen, tulee kolmas viesti putkeen, ei ole tarkoitus yksin huudella laidasta laitaan asioita, mutta tuli niin kätevästi äsken Frank Giustran ja Ian Harriksen uusi haastattelu vastaan jossa on aika relevantti pointti:
Kohdassa 13:00 - 13:22
“Over 1 billion ton copper deposits, near surface, undeveloped… as of this morning there is only four. Only four in the world we are aware of.”
En tiedä Frankin listaa mutta mielestäni Santo Tomas on niistä yksi.
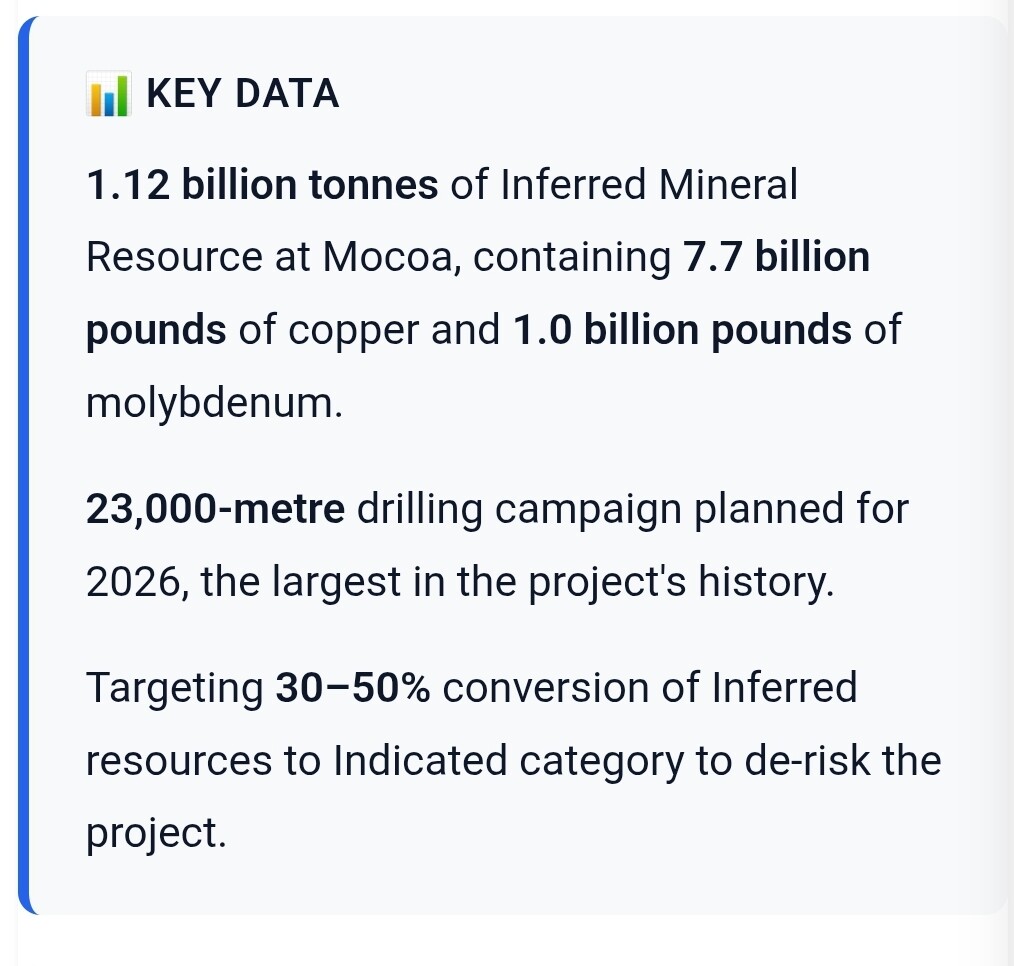
Puolet Santo Tomasin 1 miljardin tonnin malmivarannoista on vielä “inferred” ja tämä on tarkoitus muuttaa measured/indicated -statukselle nyt alkaneilla porauksilla, en usko että ST oli yksi näistä neljästä.
Frank puhui yleisesti kaikista sen enempää erittelemättä koska viittasi heti perään Copper Giantin Mocoaan yhtenä listansa kaivoksista, ja se on tällä hetkellä vielä kokonaan “inferred”. Seuraava porauskampanja tuo siitä 30-50% indicatediksi.
Eli itse laittaisin tuohon kategoriaan ja pieneen porukkaan mukaan kyllä. Oli niitä sitten 4 taikka muutama enemmän, mutta ei niitä tosiaan montaa ole juuri noilla kriteereillä tällä hetkellä.
Avokaivosprojektit ovat olleet vastatuulessa Meksikossa ja ympäristöasioihin näissä suhtaudutaan erityisellä huolella. Vesiasiat ovat yksi tärkeimmistä huolenaiheista tässä ja vieläkin taistellaan yhdestä kuparikaivoksen vesikatastrofista Sonora-joella vuonna 2014. Mittakaava vertailtuna Talvivaaran vuotoon on hyvä ymmärtää. Kun Kainuussa meni virkistyskäyttö tauolle niin Meksikossa jäi 25 000 ihmistä ilman juomavettä ja maatalous pysähtyi joen varressa kokonaan. Onko Meksikossa luvitettu yhtäkään uutta avokaivosprojektia tämän jälkeen?
Jos mietitään investointeja hieman majoreiden näkökulmasta, esimerkiksi lähellä oleva Argentiina on paljon parempi kohde. Siellä on verohelpotuksia ja paljon muutakin kannustetta. Siellä ovat isot BHP, Rio Tinto ja Glencore kaikki greenfield-kupariprojekteilla liikkeellä.
Eli näet riskiä luvituksessa. No jos kuitenkin kaivosluvat tulevat niin onko open pit kaivoksen rakentaminen ja toiminta jotenkin riskialtista, vai onko se majorille ihan perusoperointia? Jos ajatellaan että kaivossuunnitelma on hyvä, ja riskit huomioitu, sekä rakentaja on raudanluja ammattilainen.
Vai onko näissä aina riski toimijan kannalta vaikka olisi miten hyvin rakennettu? Nykyään varmaan rakennusaikainen valvonta kuitenkin tiukentunut näissä kun riskit ovat tiedossa.
(Santo Tomas taisi muutenkin olla näillä näkymin leach-vapaa eli ei ainakaan samanlaisia altaita tulisi. Saattaa muuttua tietysti vielä, siitä oli joskus puhetta.)
Haluaisin vain vielä hahmotella itselleni että onko isoin riski 1) luvat (joihin itse luotan nyt varsinkin poliittisen johdon tuen, sekä Faysalin mukaantulon myötä), vai 2) majorien tuleva uskaltamattomuus luvista huolimatta vai 3) sekä että.
Olen yrittänyt tutustua tuohon majorien maailmaan ja ajatustapaan ja minkälaisia kaivoksia ne ostaa mutta ei niistä kyllä oikein saa mitään selkoa pidemmän päälle. Varmaa on ainakin se että rahaa niillä on kohta kaikilla yltäkylläisesti tehdä ostoksia.
Kun avokaivoskielto on ollut lähellä, ympäristöluvassa tuskin annetaan kovin paljon periksi (ilman vakavaa korruptioepäilyä). Lupa siis varmasti vaatii tiukkoja päästö- ja turvallisuusrajoja ja tarkkaa sulkemissuunnitelmaa entisöinteineen, joka ei ole halpa kuorma-autokeikka avolouhoksessa - maastomuodot ja kasvillisuus pitää palauttaa. Päästö- ja turvallisuusrajat voivat vaatia kallista (ja kokeilematonta) teknologiaa. Viranomaisten vaatima vakuussummakin voi nousta aika korkeaksi, jos Sonora-joen puhdistuskustannuksia ja vahingonkorvauksia käytetään vertailukohtana. En osaa sanoa, onko PEA-laskelman prosenttiosuus esimerkiksi sulkemiskustannuksissa realistinen.
Kyllähän majorit osaavat kaivoksen rakentaa, mutta riskit ja kustannukset pitää olla hallinnassa. Muualla nämä ovat ehkä paremmin hallinnassa, koska Meksikon ulkopuolella tapahtuu enemmän.
Se mikä on riski ympäristöluvituksen ja ESG-riskien näkökulmasta on erittäin hankala aihe. Lähtökohtana on hyvä ymmärtää, että Orocon johto on erittäin markkinointihenkinen, eli heidän julkiset kommentit eivät ole hyvä lähtökohta tämän arviointiin. Se, että on paikallista poliittista tukea ja lakifirmaa mukana on aivan minimitason juttu, ei mikään poikkeava positiivinen juttu projektille. Kannattaa rehellisesti miettiä miten kattava oma käsitys itse kullakin on Meksikon ympäristöluvitusprosesseista hankekehityksestä uuden avokaivoksen operointiin. Siinä on aika monta steppiä eikä PFS Omalla DD:lla voi päästä pitkälle, mutta se vie oikeasti ison määrän tunteja ja edellyttää paikallisten lähteiden hyödyntämistä. Tässä kannattaa punnita myös se, että luvitus on vain osa kokonaisuutta. Siihen päälle tulee sitten rahoitusprosessien ympäristöarvio-ohjelmat ja suunnitelmat, joissa laatukampana on IFC:n/EP:n standarditaso erityisesti jos tavoitellaan listattua mid cap / large cap ostajaa. Heikolla omalla perehtymisellä keissiin tämä on erityisesti se puoli mistä kannattaa olla huolissaan ja pohtia kuinka laadukasta analyysia itse kunkin on tämän aiheen osalta mahdollista tehdä.
Vastaavasti se, että johto keskittyy puhumaan porauksista ja väläytellään jo joen siirtoa on itselleni selvä merkki siitä, että he eivät ole joko realistisia developpaus-riskien merkitsevyydestä tai eivät halua antaa niistä realistista kuvaa sijoittajille. Kumpikaan eivät ole hyviä merkkejä sijoittajalle eikä myöskään omiaan luomaan ostajainnostusta. Tämä viestinnän tyyli on myös se syy miksi epäilen, että PFS ei tule olemaan teknis-taloudelliselta sisällöltään riittävä näiden ongelmien/riskien eliminoimiseksi. Yhtiön todellinen toimintakulttuuri on oman kokemuksen mukaan harvoin ihan täydessä ristiriidassa yhtiön julkiseen viestintäkulttuuriin.
Vastaukset sähkön saatavuudesta eivät myöskään vielä vakuuta itseä erityisesti kun koitan punnita asiaa mahdollisen ostajan silmin. Itsellä on ihan käytännön kokemusta kaivostoimialan projektien lisäksi mm Meksikon energiamarkkinoista eikä julkisten projektien toteuttaminen ole todellakaan mikään läpihuutojuttu. Epävarmuus sen osalta mitkä projektit toteutuvat ja millä aikataululla on korkea. Tämä ei myöskään ole mikään liitos vain olemassa olevaan verkkokapaan, sitä ei varmasti ole alueella vapaana tälle projektin kokoluokalle ja jos on, niin tarvitaan isoja siirtolinjaprojekteja. Epäilen sen olevan syy miksi on siirrytty puhumaan omasta sähkölähteestä. Aikanaan mainostettiin vielä alueellisen sähkökapan hyödyntämistä. Sähkön osalta ongelma ei siis varsinaisesti ole CAPEX vaan epävarmuus projektin toteuttamisesta. Ihan samalla tavalla kuin tässä kaivoksessa, se projekti edellyttää alustavan suunnittelun (pre-FEED), mahdollisen alustavan luvituksen, teknisen detaljisuunnittelun (FEED), luvituksen, kaupalliset sopimukset jne. Puhutaan siis usean vuoden hankekehitysprojektista. Voihan se olla, että suunnitelmat ovat pidemmällä kuin oletan, mutta sitten kehotan tekemään omaa DD:ta sen varmistamiseksi. Muuten oma baseline assumption voi olla turhan optimistinen siitä mikä on tämän kulman vuotamisen riskitaso. Ostajalle se on kriittistä koska he eivät todellakaan halua sitten projektin toteutuksen jäädä seisomaan sen takia jos tämä aihe viivästyy tai pahimmillaan ei toteudu, eli aihe pitää deriskata riittävällä tasolla etukäteen. Jos ostajan mielestä sähköpuolessa on vaikka 20 % riski, että se ei toteudu, ei hommassa oikein ole järkeä. Se on binäärinen case, jossa tällä projektilla ei ole arvoa niin kauan kun se 20 % skenaaario on toteutunut tai päällä. Ostajien mielenmaiseman osalta voisin väittää jotain vielä tietäväni, koska olen ollut toteuttamassa isoja projekteja heidän kanssa.
Kirjoittelin kyllä tänne ketjuun tai johonkin muuhun omista kaivosomistuksista aikanaan. Niissä ei ole tullut merkittäviä muutoksia, muuta kuin kevennellyt omistuksia nousurallin myötä. En henkilökohtaisesti näe tällä hetkellä cash burnista ja diluutiosta kärsiviä developpereita kiinnostavana kohteena jos sitten ei tule vastaan selkeää Tier 1 assettia pienellä market capilla ja vahvalla kassalla + huippuluokan track recordin omaavalla johdolla. Lähtokohtaisesti pidän kiinnostavimpana segmenttinä pienehköjä/keskikokoisia tuottajia, joilla on materialisoitumissa merkittävää tuotantolaajennusta mitä ei ole vielä hinnoiteltu kokonaan kurssiin). Itselle nämä juniorit ovat pääosin turhan high risk vs reward play - tuotanto voisi alkaa parhaassa skenaariossa 2030-luvun alkupuolella johon ehtii vielä kuparin laskusyklikin väliin sekoittamaan momentumia. Jos nyt pitäisi joku junior nostaa esiin, niin tykkään Awale Resourcesista kultapuolella. Hyvä kuitenkin huomata etten seuraa junioreita mitenkään tarkalla kammalla, eli en ole todellakaan tehnyt mitään läpikäyntiä kaikista mahdollisista listatuista junioreista ja valinnut sieltä omaa suosikkia.
Jos nyt pitäisi yhteen ongelmaan omat kysymykset tästä casesta tiivistää, niin miksi tähän ei ole löytynyt mukaan ketään kumppania equitypuolelle kehittämään projektia kun se on standard industry play? Onko se uskottava vastaus, että Orocon case on vain niin järkyttävän hyvä, että ketään ei ole haluttu ottaa kovasta kosiskelusta huolimatta mukaan vaan kannattaa itse omin voimin pienenä developperina rajallisin resurssin puskea tämän kokoluokan projektia eteenpäin? Oman (rajallisen) muistikuvan perusteella homma menee kuitenkin usein niin, että parhaat projektit ottavat partnerin mukaan hyvin aikaisin ja keskinkertaisemmat projektit sitten myöhemmin.
 ). Sen lisäksi mm. joen siirrosta (linkin kohta 1) tuli aloite ja pyyntö paikallispolitiikan tasolta, jotta saataisiin mine lifea pidennettyä useilla vuosilla → pidempään töitä alueelle.