# NVIDIA - Mahdottoman mahdollistaja
**URL:** https://forum.inderes.com/t/nvidia-mahdottoman-mahdollistaja/26423
**Category:** Osakkeet
**Tags:** nvidia
**Created:** [Marraskuu 28, 2021, 2.14pm UTC](https://forum.inderes.com/t/nvidia-mahdottoman-mahdollistaja/26423 "2021-11-28T14:14:25Z")
**Posts on this page:** 20
**Page:** 61
### Author:  [@Roope\_K](https://forum.inderes.com/u/Roope_K)
#### Post date: [Elokuu 30, 2026, 8.34am UTC](https://forum.inderes.com/t/nvidia-mahdottoman-mahdollistaja/26423/1306 "2026-08-30T08:34:45Z")
> [@Pohjolan\_Eka](#):
>
> Tämän hetken tilanne tekoälyn käytön tehokkuuden osalta on täysin älytön.
Hyvää haastoa! Toivottavasti en tee pahaa virhetulkintaa (lue olkiukkoilua), jos puran näkemyksesi seuraaviin ydinpremisseihin, jotka aion käydä läpi:
1. Tekoälyä myydään alle kustannusten, sijoittajat subventoivat eron
2. Useimmat eivät tarvitse frontier-mallia, enemmistö pärjää halvoilla malleilla
3. Lokaali ajo on käytännössä ilmaista, siirto sinne romauttaa kysynnän
4. Maailmanhistorian kovimmat katteet keinotekoisesta niukkuudesta
Ennen homman purkua on huomautettava, että premissien fokus nojaa ekslusiivisesti inferenssiin ja unohtaa mallien opetuksen kokonaan. Työkuormien osuuksien puolesta se on perusteltu rajaus — inferenssi on jo 55–67 % laskennasta. Mutta se rajaa pois sen kolmanneksen joka kasvaa 4–5-kertaiseksi vuodessa (lähde Epoch AI), ja samalla ison osan Nvidian kilpailuedusta: kollektiivioperaatiot, siruvälisen kaistan ja täyden opetuspinon, joita inferenssiin suunnitellulta raudalta puuttuu tai johon lokaalin raudan kaista ei yksinkertaisesti riitä.
Toinen huomautettava asia on, että implisiittisesti premissit henkii sellaista pre-2026 aikaa, jossa vielä zero-shot+reasoning on token-output ajurit. Esim. AAII v.4.1.1 kuvaa itsekin mittaristoaa “siirtymäksi agenttisiin työkuormiin” ja yli puolet siitä on sitä ensimmäisen sukupolven suoraviivaista kysymys-vastaus testausta. Se että indeksistä yhä yli 40 % on kysymys–vastaus-testausta ei ole neutraali havainto - se vinouttaa tulosta halpojen mallien eduksi. Niinpä puhutaan samaan aikaan vähän omenoista ja appelsiineista, kun meemikuvien ja tekstien generointi sekoittuu siihen, että vaativaa asiantuntijatyötä pyritään kuumeisesti siirtämään pitkää kaistalevettä ja jättimäistä kontekstia vaativille agenttisille järjestelmille.
Sitten premissien analysoinnin kimppuun.
**1.Tekoälyä myydään alle kustannusten, sijoittajat subventoivat eron**
Tämä on kantava premissi, ja se ei nähdäkseni pidä paikkaansa, vaikka onkin sitkeä väite sijoittajapiireissä. Lasketaan se auki:
8×H100-solmu, markkinavuokra kaikkine kuluineen: $8–15 / tunti
Läpimenon suuruusluokka jatkuvalla eräajolla: 1 500–4 000 output-tokenia/s
→ 5,4–14,4 miljoonaa tokenia tunnissa
→ kustannus: $0,83–2,78 / miljoona output-tokenia
Blackwellillä sama työkuorma maksaa mitattuna noin seitsemäsosan H100:aan verrattuna (lähde: Inworld 4/2026).
Verrataan hintoihin: Sonnet-luokka $15/M output, ja avoimien painojen kaupallinen serverointi (DeepSeek R1) $2,19/M (eli hinta jolla riippumattomat toimijat myyvät ilmeisen tappiotta).
API-inferenssi on siis mukavasti bruttokatepositiivista, karkeasti **60–99 %** (riippuen inferenssiraudasta). Ja se on riippumattomasti todennettavissa: jos frontier-hinnat olisivat alle kustannusten, kolmannen osapuolen tarjoajat eivät voisi myydä _halvempaa_ mallia $2,19:llä.
Mihin tappiot sitten menevät? Kolmeen paikkaan, joista yksikään ei ole token-subventointi:
1. Koulutusajot: frontier-mallin treenaus maksaa satoja miljoonia tai miljardeja, kertaeränä
2. T&K-henkilöstö: tuhansia ihmisiä huippupalkoilla
3. Ilmaiset tasot ja kiinteähintaiset tilaukset kotitalouskuluttajille — nämä voivat olla tappiollisia, erityisesti päättelymallien raskaskäyttäjillä. Mutta kuluttajasegmentti ja “kissameemien generointi” tuskin on se, jolla AI-teesi kantaa muutenkaan.
Ero on ratkaiseva. Subventio on koulutuksessa ja tuotekehityksessä, ei tokeneissa. Jos OpenAI/Anthropic lopettaisi uusien mallien treenaamisen huomenna, ne olisi datan perusteella välittömästi kannattavia - varmaankin saamme SEC:n vahvistaman IPO prospectin kautta tästä kohta lopullisen validaation. Ja se on täysin eri talousrakenne kuin “myydään alle kustannusten”.
Ja se rikkoo premissin ketjun: “meemikuvan generointi” ei siis kasvata OpenAI:n tappiota - se **pienentää** sitä, koska se tulee positiivisella, jopa +90% katteella. Marginaalinen käyttö ei ole subventoitua.
**2.Useimmat eivät tarvitse frontier-mallia, enemmistö pärjää halvoilla malleilla**
Tämä on varmasti suurelta osin totta. Joku minua fiksumpi on sanonut, että yhtiöt eivät tarvitse Einsteiniä talousosastolle käsittelemään laskuja ja pärjäävät varmasti 100 IQ -mallillakin. Ja tämä on myös jo nyt tosielämää. Mallireititys, halvat tasot, Haiku/Flash-luokan mallit, avoimet painot — kaikki olemassa ja laajassa käytössä. Yritykset optimoivat tätä aktiivisesti, koska se on suoraa kulusäästöä. Päätön tokenmaxxxing boomi on ohi - sen myöntävät varmaan jo kaikki.
Mutta tästä premissistä ei seuraa kysynnän vähentyminen, ja syy on **Jevonsin paradoksi**. Kun yksikkökustannus romahtaa, kokonaiskulutus ei laske vaan nousee.
Konkreettisesti:
- Kustannus per token: −300×
- Tokeneita per tehtävä (päättelymallit, agentit, työkalukutsut): +100…1000×
- Kustannus per **tehtävä** : laskenut, mutta paljon vähemmän
- **Kokonaiskulutus: noussut rajusti**
Päättelymallit ovat tästä puhtain esimerkki. Sama malli, sama hinta per token, mutta se “ajattelee” minuutteja yhden vastauksen eteen. Tehokkuusparannus muuttui välittömästi laadun ostamiseksi, ei kulujen leikkaamiseksi.
Karkeasti 12 kuukautta päällä ollut siirtymä agenttiseen työkuormien ajoon on myös ilmentymä Jevonsista - ne kuluttavat satoja tai tuhansia kertoja enemmän tokeneita kuin zero-shot kyselyt. Tekoäly on luonteeltaan korkean hintajouston, skaalautuva, laaja-alainen tuotannontekijähyödyke. Ja historiassa ei ole vielä ollut yhtään sellaista näihin attribuutteihin mukautuvaa hyödykettä, joka ei olisi toiminut Jevonsin paradoksin ennustamalla tavalla.
**3.Lokaali ajo on käytännössä ilmaista, siirto sinne romauttaa kysynnän**
Tässä on kaksi virhettä, joista toinen on fysiikkaa ja toinen taloutta.
**Fysiikka:** kaistanleveys sitoo, ei laskentateho. Autoregressiivinen dekoodaus lukee (vähän karrikoiden) koko mallin muistista jokaista tokenia kohti. Siksi nopeus ≈ muistikaista / mallin koko:
| Laite | Muistikaista |
| --- | --- |
| Kannettava, tyypillinen | 100–200 GB/s |
| MacBook Pro M4 Max | ~550 GB/s |
| RTX 5090 | ~1,8 TB/s |
| **H200** | **4,8 TB/s** |
| **B200** | **~8 TB/s** |
Ero on 10–50-kertainen, eikä sitä korjata ohjelmistolla.
**Talous: “ilmainen” sekoittaa marginaali- ja keskikustannuksen.** Olet oikeassa siinä että _marginaalikustannus_ on sähkö, koska laite on jo ostettu. Mutta se peittää sen mikä tekee datakeskusinferenssistä halpaa: **eräajon** (batching).
Datakeskus-GPU palvelee kymmeniä käyttäjiä yhtä aikaa samalla mallin lukukerralla. Laitteesi palvelee yhtä ja on tyhjänä 95 % ajasta. Läpimeno per rautayksikkö on eräajolla 20–40-kertainen (oma arvio CSC:n supertietokoneiden käyttöön perustuen). Se on syy siihen miksi keskitetty inferenssi voittaa.
Ja ratkaiseva kohta: **agenttityökuorma on kaikkein huonoiten lokaaliin sopiva.** Agentti ajaa minuutteja tai tunteja, rinnakkain, isolla kontekstilla, silloin kun et ole koneen ääressä. Se on määritelmällisesti palvelintyökuorma.
Lokaali voittaa siellä missä se voittaa aidosti: pienet mallit, viiveherkkä käyttö, yksityisyys, aina päällä olevat toiminnot, offline. Se on todellinen ja kasvava segmentti - mutta se on eri (ja markkinaosuuksiltaan mittavasti pienempi) työkuorma kuin se joka ajaa NVIDIAn liikevaihtoa ja AI-investointiboomia laajemminkin. Eivätkä nämä ole ainakaan mielestäni mitenkään toisiaan poissulkevia kuin ehkä jossain sellaisessa marginaalisessa teknisesti taitavien _kuluttaja-kehittäjien_ segmentissä. Yrityskäyttäjäsegmentissä vaihtoehtoiskustannus idlauksesta sekä kaikesta ylimääräisestä lokaalista säätämisestä on varsin suuri.
**4.Maailmanhistorian kovimmat katteet keinotekoisesta niukkuudesta**
Tämän pystyy mittaamaan helposti:
| Tilikausi | Myyntikate |
| --- | --- |
| FY2017 | 58,8 % |
| FY2018 | 59,9 % |
| FY2020 | 62,0 % |
| FY2021 | 62,3 % |
| FY2022 | 64,9 % |
| **Ohjeistus tulevaan** | **~71-75 %** |
Eli ennen tekoälybuumia myyntikatteiden keskiarvo oli 61,6 %. Nyt 10-13%-yksikköä korkeampi.
Se on oikea suuruusluokka “niukkuusrentille” — ei 75 % vaan alle 13 pistettä. Ja **mittava osa** siitäkin on tuotemiksiä: siirtymä pelinäytönohjaimista datakeskukseen ja siruista kokonaisiin räkkeihin nostaa katetta ilman niukkuuttakin.
“Maailmanhistorian kovin” on myös syytä laittaa perspektiiviin: ARM tekee ~95 %, Qualcommin lisensointi yli 70 %, Microsoft ~70 %. NVDA on toki poikkeuksellinen siinä että se tekee 75 % fyysistä tavaraa myyden satojen miljardien volyymilla — se on ennennäkemätöntä. Mutta vertailukohta ei ole nolla vaan ~62 %.
> [@Clark\_kent](#):
>
> Miksi @Pohjolan_Eka kierrät Nvidian osakkeen ilmeisesti kaukaa? Kuten yllä huomautettiin NVDA on P/E luvulla rikollisen halpa. Siis eikös itse Peter Lynch on sanonut että hyväksyttävä P/E on sama kuin kasvunopeus eli PEG1.0 ja kuten tiedämme Nvidia ohjeisti 70% kasvua ensi vuodelle. Kuulostaisi sopivalta arvon metsästäjälle 😉
Olisin @Pohjolan_Eka n tavoin hieman varovainen arvioimaan Nvidian halpuutta pelkän tuloskertoimen sekä mahdollisesti yhden vuoden ennakoidun (vaikkakin kohtuu varman) kasvun kautta. Ns. [Molodovsky ilmiö](https://www.wallstreetoasis.com/resources/skills/finance/molodovsky-effect) on tässä vahva. Kannattaa miettiä, mitä markkinat hinnoittelevat Nvidian sisään ja pohtia, onko itse eri mieltä sen kanssa. Ja tosiaan juuri nyt markkinat hinnoittelevat Nvidian sykliseksi hardware yhtiöksi sekä syklin voimakasta tasoittumista heti CY2028 jälkeen.
Viimeisin osari tarjoaa markkinan mielenliikkeisiin hyvän event-studyn, jolla voi arvioida markkinan antamia implikoituja todennäköisyyksiä perustuen ohjeistusankkuriin ja siitä seuranneeseen arvostusmuutokseen. FactSetin FY29-konsensus ennen julkistusta oli alle $750 mrd. FY28 on ohjeistusjulkistuksen jäleen $706 mrd. Eli yhtiö lupasi ensi vuodelle suunnilleen sen luvun jonka analyytikot olivat jo kirjanneet vuodelle kaksi eteenpäin. Käyrä siirtyi noin vuoden vasemmalle. Markkinareaktio vastasi lähes tasan yhden vuoden aikaistusta. Jos kaikki tulevat tuotot saapuvat vuotta aikaisemmin, niiden nykyarvo nousee suunnilleen yhden vuoden tuottovaatimuksen verran - NVDAn kokoluokassa noin 9 %. Toteutunut liike oli 8,7 %. Suomeksi markkina siis hinnoitteli muutoksen pääosin ajoituksena, ei tason muutoksena.
Jos siis uskoo, että NVDA:n osarissa antamat tiedot implikoivat myös TAM- ja/tai markkinaosuuksien suhteellista parantumista tai sekulaari-syklin ja siitä seuraavan kannattavuuden pidempikestoisuutta, niin nyt voisi olla pelin paikka. Mutta tuloskertoimista tätä ei pysty suoraan päättelemään. Itse uskon tosiaan, että Lepikön lanseeraama porrastreeni tästä jatkuu niin analyytikoilla kuin markkinatoimijoillakin - jo pelkästään nyt tilauskirjoissa oleva kysyntä ($2000B) pitää tästä huolen puhumattakaan seuraavien sukupolvien lanseerauksien tuomasta uudesta kysynnästä.
> [@Pohjolan\_Eka](#):
>
> Ollaan aika kaukana tuollaisesta maailmasta ja lähitulevaisuudessa toimitaan vielä vahvasti sovelluspohjaisesti, joka käytännössä edellyttää lokaalia- tai hybridiajoa, sillä softayhtiöillä ei ole hinnoitteluvoimaa pyytää jokaisesta sovelluksesta erikseen kympin kuussa ajaakseen sille frontier-mallia Nvidian ylimitoitetuilla ja ylihintaisilla näytönohjaimilla.
Joo toki ei tämä HCI-vallankumous tietenkään yhdessä yössä tapahdu. Mutta ymmärsit ajatukseni pikkuisen väärin. Näen siis itse kehityskulun nimenomaan niin, että nämä proprietary LLM:t tai agentit täydentävänä osana alustasoftien käyttöliittymää katoavat/surkeastuvat. Ja ne korvautuvat nimenomaan näiden harness-kehittäjien käyttöliittymillä, joilla voi yhtä aikaa linkittää kymmeniä tai satoja tietolähteitä ja appeja. Näin ollen se ylimääräinen maksu ei suinkaan ole ohjelmistoyhtiön laskuttama vaan nimenomaan harnessin ja alla olevat mallit toimittavan yhtiön (kuten Anthropic) laskuttama osuus siitä, että yrityksen prosessit saadaan automatisoitua irrallisen GUI-kliksuttelun sijaan.
---
### Author:  [@TechLead](https://forum.inderes.com/u/TechLead)
#### Post date: [Elokuu 30, 2026, 2.24pm UTC](https://forum.inderes.com/t/nvidia-mahdottoman-mahdollistaja/26423/1307 "2026-08-30T14:24:15Z")
Mielenkiintoista pohdintaa Ekalta ja RoopeK:lta! Yksi kohta tuossa Roopen läpikäynnissä tosin osui silmään:
> [@Roope\_K](#):
>
> **1.Tekoälyä myydään alle kustannusten, sijoittajat subventoivat eron**
>
> Tämä on kantava premissi, ja se ei nähdäkseni pidä paikkaansa, vaikka onkin sitkeä väite sijoittajapiireissä. Lasketaan se auki:
>
> 8×H100-solmu, markkinavuokra kaikkine kuluineen: $8–15 / tunti
> Läpimenon suuruusluokka jatkuvalla eräajolla: 1 500–4 000 output-tokenia/s
> → 5,4–14,4 miljoonaa tokenia tunnissa
> → kustannus: $0,83–2,78 / miljoona output-tokenia
>
> Blackwellillä sama työkuorma maksaa mitattuna noin seitsemäsosan H100:aan verrattuna (lähde: Inworld 4/2026).
>
> Verrataan hintoihin: Sonnet-luokka $15/M output, ja avoimien painojen kaupallinen serverointi (DeepSeek R1) $2,19/M (eli hinta jolla riippumattomat toimijat myyvät ilmeisen tappiotta).
>
> API-inferenssi on siis mukavasti bruttokatepositiivista, karkeasti **60–99 %** (riippuen inferenssiraudasta). Ja se on riippumattomasti todennettavissa: jos frontier-hinnat olisivat alle kustannusten, kolmannen osapuolen tarjoajat eivät voisi myydä _halvempaa_ mallia $2,19:llä.
Ota huomioon, että isot toimijat tarjoavat tekoälyä ilmaiseksikin. Miten paljon esim. ChatGPT:n ilmaisversion inferenssi kustantaa? Pelkkä maksullisten tilausten inferenssin voitollisuus ei tarkoita koko inferenssiliiketoiminnan olevan voitollista.
Myönnän ettei minulla ole näistä kovia lukuja (lienevätkö edes julkisia), joten mutulla mennään.
---
### Author:  [@Pohjolan\_Eka](https://forum.inderes.com/u/Pohjolan_Eka)
#### Post date: [Elokuu 31, 2026, 6.39am UTC](https://forum.inderes.com/t/nvidia-mahdottoman-mahdollistaja/26423/1308 "2026-08-31T06:39:05Z")
Suuri kiitos erinomaisen kattavasta vastauksesta ja laadukkaasta keskustelusta! Mielestäni meillä saattaa olla aika vahva näkemysero aiheesta, mutta ainakin osittain syy viestin avautumattomuuteen lienee se, etten avannut omia väitteitä riittävän kattavasti. Käytän tuota samaa formaattia minkä valitsit, niin pysyy vastaus edes jotenkin kasassa.
> [@Roope\_K](#):
>
> 1.Tekoälyä myydään alle kustannusten, sijoittajat subventoivat eron
> …
> API-inferenssi on siis mukavasti bruttokatepositiivista, karkeasti **60–99 %** (riippuen inferenssiraudasta). Ja se on riippumattomasti todennettavissa: jos frontier-hinnat olisivat alle kustannusten, kolmannen osapuolen tarjoajat eivät voisi myydä _halvempaa_ mallia $2,19:llä.
>
> Mihin tappiot sitten menevät? Kolmeen paikkaan, joista yksikään ei ole token-subventointi:
>
> 1. Koulutusajot: frontier-mallin treenaus maksaa satoja miljoonia tai miljardeja, kertaeränä
> 2. T&K-henkilöstö: tuhansia ihmisiä huippupalkoilla
> 3. Ilmaiset tasot ja kiinteähintaiset tilaukset kotitalouskuluttajille — nämä voivat olla tappiollisia, erityisesti päättelymallien raskaskäyttäjillä. Mutta kuluttajasegmentti ja “kissameemien generointi” tuskin on se, jolla AI-teesi kantaa muutenkaan.
>
> Ero on ratkaiseva. Subventio on koulutuksessa ja tuotekehityksessä, ei tokeneissa. Jos OpenAI/Anthropic lopettaisi uusien mallien treenaamisen huomenna, ne olisi datan perusteella välittömästi kannattavia - varmaankin saamme SEC:n vahvistaman IPO prospectin kautta tästä kohta lopullisen validaation. Ja se on täysin eri talousrakenne kuin “myydään alle kustannusten”.
>
> Ja se rikkoo premissin ketjun: “meemikuvan generointi” ei siis kasvata OpenAI:n tappiota - se **pienentää** sitä, koska se tulee positiivisella, jopa +90% katteella. Marginaalinen käyttö ei ole subventoitua.
OpenAI:n ero tavanomaiseen pilvimyyjään ovat omat mallit ja ratkaisut, joten niihin liittyvät koulutus- ja kehityskulut ovat ainakin tällä hetkellä pakollisia ja kiinteitä, eikä niitä voida erottaa näppärästi muuttuvista kustannuksista. Laskutoimituksesi käy järkeen, mutta mikäli OpenAI lopettaisi nämä muut kulut, ei heillä pian olisi mitään bisnestä, koska kilpailukyky tulee toistaiseksi nimenomaan siitä, että ollaan investoinneilla päästy hetkellisesti kilpailijoiden edelle. Mallien ja ratkaisuiden elinkaaret ovat osoittautuneet hyvin lyhyiksi, joten esimerkiksi uudella kielimallilla on vain alle 3 kuukautta aikaa kattaa kaikki malliin liittyvät kiinteät kulut, sekä päälle nuo muuttuvat kulut. Tilanne voi tietysti muuttua lähitulevaisuudessa, mutta ainakin tällä hetkellä on kovin vaikeaa nähdä, että miten sijoittajat eivät subventoisi käyttäjiä. Mahdollisista IPOista saammekin toivottavasti tarkempia lukuja auki.
> [@Roope\_K](#):
>
> 2.Useimmat eivät tarvitse frontier-mallia, enemmistö pärjää halvoilla malleilla
> …
> Mutta tästä premissistä ei seuraa kysynnän vähentyminen, ja syy on **Jevonsin paradoksi**. Kun yksikkökustannus romahtaa, kokonaiskulutus ei laske vaan nousee.
>
> Konkreettisesti:
>
> - Kustannus per token: −300×
> - Tokeneita per tehtävä (päättelymallit, agentit, työkalukutsut): +100…1000×
> - Kustannus per **tehtävä** : laskenut, mutta paljon vähemmän
> - **Kokonaiskulutus: noussut rajusti**
>
> Päättelymallit ovat tästä puhtain esimerkki. Sama malli, sama hinta per token, mutta se “ajattelee” minuutteja yhden vastauksen eteen. Tehokkuusparannus muuttui välittömästi laadun ostamiseksi, ei kulujen leikkaamiseksi.
>
> Karkeasti 12 kuukautta päällä ollut siirtymä agenttiseen työkuormien ajoon on myös ilmentymä Jevonsista - ne kuluttavat satoja tai tuhansia kertoja enemmän tokeneita kuin zero-shot kyselyt. Tekoäly on luonteeltaan korkean hintajouston, skaalautuva, laaja-alainen tuotannontekijähyödyke. Ja historiassa ei ole vielä ollut yhtään sellaista näihin attribuutteihin mukautuvaa hyödykettä, joka ei olisi toiminut Jevonsin paradoksin ennustamalla tavalla.
Jevonsin kuvaava ilmiö höyrykoneiden käyttöönotosta on suosittu muttei kuitenkaan universaali tai edes välttämättä oikeanlainen ajatusmalli tähän ilmiöön. Samalta aikakaudelta maataloudessa ruoan tuotannon tehokkuus per aari kasvoi, mutta tämä johti siihen, että maataloudessa käytettyjen käsiparien määrä romahti ja työntekijät joutuivat etsimään uusia hommia teollisuudesta ja palvelutaloudesta.
Mallien käyttämien tokenien kasvu yksinkertaisiinkin tehtäviin on viime vuosina räjähtänyt käsiin, kun meillä oli aiemmin selkeä pullonkaula mallien älykkyydessä ja agipoikien sijoitustarinat sekä mallien markkinointi ovat pitkään keskittyneet pitkälti älykkyyden maksimointiin erinäisissä testeissä. Tämän trendin ekstrapolointi johtaa hyvin kummallisiin johtopäätöksiin:
Esimerkiksi jos tänä vuonna pyytäisin tekoälyagenttia sammuttamaan valot asunnostani, se voisi käyttää vaikkapa 50 000 tokenia. Seuraava julkaistu malli käyttäisikin jo 100 000 tokenia. Sitä seuraava 200 000 tokenia ja niin edelleen. Eli malli käyttäisi aina vain yhä enemmän tokeneita per tehtävä ja älykkyys per käytetty tokeni laskisi, joten Nvidia nauraisi matkalla pankkiin laskentatehon vaatimusten kasvaessa eksponentiaalisesti vuosi vuodelta. Kuulostaako tämä intuitiivisesti järkevältä kehityskululta?
Tehtävään käytettyjen tokenien lisäämisen rajat vaikuttavat muutenkin olevan tulossa vastaan. Frontier-malleissa ei enää edes kannata käyttää niitä korkeimman effortin asetuksia, koska tulokset paranevat vain nimellisesti tai voivat jopa laskea, vaikka käytettyjen tokenien määrä moninkertaistuu. Joissain tehtävissä ajattelevat mallit tai uudet mallit ovat flash-malleja tai vanhoja malleja huonompia, joten mallien erikoistumisessa, oikean kokoluokan valinnassa ja tehokkuuden optimoinnissa benchmaxxauksen sijaan on vielä valtavasti löysää otettavana.
Pitäisin siis äärimmäisen todennäköisenä, että trendi kääntyy toiseen suuntaan ja lähitulevaisuudessa tekoälyagentit kykenevät tekemään aivan samoja tehtäviä kuin nykyiset, mutta huomattavasti pienemmillä laskentatehon vaatimuksilla ja aiempaa nopeammin ilman, että tarkkuus kärsii. Käyttömäärä tulee kiistatta kasvamaan räjähdysmäisesti, mutta laskentatehon vaatimukset voivat laskea sitäkin nopeammin.
> [@Roope\_K](#):
>
> 3.Lokaali ajo on käytännössä ilmaista, siirto sinne romauttaa kysynnän
> …
> **Fysiikka:** kaistanleveys sitoo, ei laskentateho. Autoregressiivinen dekoodaus lukee (vähän karrikoiden) koko mallin muistista jokaista tokenia kohti. Siksi nopeus ≈ muistikaista / mallin koko:
>
> | Laite | Muistikaista |
> | --- | --- |
> | Kannettava, tyypillinen | 100–200 GB/s |
> | MacBook Pro M4 Max | ~550 GB/s |
> | RTX 5090 | ~1,8 TB/s |
> | **H200** | **4,8 TB/s** |
> | **B200** | **~8 TB/s** |
>
> Ero on 10–50-kertainen, eikä sitä korjata ohjelmistolla.
>
> **Talous: “ilmainen” sekoittaa marginaali- ja keskikustannuksen.** Olet oikeassa siinä että _marginaalikustannus_ on sähkö, koska laite on jo ostettu. Mutta se peittää sen mikä tekee datakeskusinferenssistä halpaa: **eräajon** (batching).
>
> Datakeskus-GPU palvelee kymmeniä käyttäjiä yhtä aikaa samalla mallin lukukerralla. Laitteesi palvelee yhtä ja on tyhjänä 95 % ajasta. Läpimeno per rautayksikkö on eräajolla 20–40-kertainen (oma arvio CSC:n supertietokoneiden käyttöön perustuen). Se on syy siihen miksi keskitetty inferenssi voittaa.
>
> Ja ratkaiseva kohta: **agenttityökuorma on kaikkein huonoiten lokaaliin sopiva.** Agentti ajaa minuutteja tai tunteja, rinnakkain, isolla kontekstilla, silloin kun et ole koneen ääressä. Se on määritelmällisesti palvelintyökuorma.
Aliarvioit mielestäni tässä nyt rajusti, että miten paljon rajallisellakin muistinsiirtonopeudella on mahdollista saada aikaiseksi, kun mennään pieneen päätyyn. Nopea laskuesimerkki dekoodauksesta:
Batch-1; 27 B -malli; 16 GB; 200 GB/s: 200 / 16 = 12,5 Token/s max 🫤
Batch-1; 1 B -malli; 0,5 GB; 200 GB/s: 200 / 0,5 = 400 Token/s max 🤩
Kyllä nuo ovat aidosti käyttökelpoisia lukuja täysin tuhnulla markettimikrollakin, vaikka tässä laskussa ei tietysti huomioitu prompt processingia. Mikäänhän ei tietenkään estä ettemmekö tämän päälle voisi vielä vaikkapa varata 4 GB rammia välimuistiksi ja lyödä 50 GB kuratoituja [n-grammeja](https://fi.wikipedia.org/wiki/N-grammi) SSDlle, niin siitä pienestä mallista saadaan entistäkin enemmän irti.
Agenttien käyttömahdollisuudet ovat niin laajoja, että vaatimukset ja käyttötarkoitukset ja käytössä olevat resurssit määrittävät, että kannattaako niitä ajaa paikallisesti vai pilvessä. Mikäli esimerkiksi haluat agentin tekevän sinulle uuden luovan markkinointikampanjan mikä ei kopioi kilpailijoita samalla kun nukut, niin pilviajo on tietenkin nyt ehdottomasti se ykkösratkaisu, mutta sitten taas vaikkapa daemon-tyylisissä agenteissa paikallinen ajo on ja tulee olemaan nähdäkseni kuningas. Uskon, että vuoden tai kahden sisään agentteja on jo leivottu käyttöjärjestelmään merkittävästi sisälle niin tietokoneisiin, kuin puhelimiinkin.
‘Thin client’ -ratkaisut eivät koskaan aidosti yleistyneet minkä vuoksi meillä on valtava määrä joka tapauksessa pakollisesti hankittavaa laskentatehoa, varastoa ja muistia käyttäjillä, mikä menee tekoälyn osalta tällä hetkellä täysin hukkaan. Prosessorin tai näytönohjaimen parannuksilla on yhä vaikeampi myydä tietokoneita, joten rautavalmistajilla on valtavat kannustimet saada katteitansa nostettua keskittymällä parantamaan tekoälyn ajoon liittyviä ominaisuuksia.
[Bloombergin mukaan](https://www.bloomberg.com/news/articles/2026-06-25/apple-to-skip-high-end-m6-mac-chips-to-launch-m7-pro-m7-max-m7-ultra-instead) Apple ehti jo hylätä vasta viime viikolla julkistetun M6-ratkaisunsa, koska ensi vuonna julkaistava M7 on huomattavasti parempi paikallisessa tekoälyssä, joten yhtiön mielestä tuliterään ja huippusuorituskykyiseen M6 ei siis kannata panostaa enää yhtään enempää, koska prioriteetti on tällä hetkellä kuroa Nvidiaa kiinni AI-kyvykkyyksissä. Kun Apple menee ‘all-in’ paikalliseen tekoälyyn, niin vaikea olisi kuvitella, ettei Windows-maailmassa mentäisi perässä. Täysin sivuhuomiona Apple on mielestäni tällä hetkellä isoista firmoista kaikista räikeimmin aliarvostettu AI-sijoitus.
> [@Roope\_K](#):
>
> 4.Maailmanhistorian kovimmat katteet keinotekoisesta niukkuudesta
> …
>
> Se on oikea suuruusluokka “niukkuusrentille” — ei 75 % vaan alle 13 pistettä. Ja **mittava osa** siitäkin on tuotemiksiä: siirtymä pelinäytönohjaimista datakeskukseen ja siruista kokonaisiin räkkeihin nostaa katetta ilman niukkuuttakin.
>
> “Maailmanhistorian kovin” on myös syytä laittaa perspektiiviin: ARM tekee ~95 %, Qualcommin lisensointi yli 70 %, Microsoft ~70 %. NVDA on toki poikkeuksellinen siinä että se tekee 75 % fyysistä tavaraa myyden satojen miljardien volyymilla — se on ennennäkemätöntä. Mutta vertailukohta ei ole nolla vaan ~62 %.
Jo se että vertaat rautavalmistajaa softafirmoihin ja lisensiointimalleihin kertoo mielestäni kaiken Nvidian katteista. Käänsi sen ihan miten vain tahansa, niin maksamalla toimittajille esimerkiksi 9000 € raudasta ja myymällä sen paketoiduin raudan asiakkaalle esimerkiksi 50 000 € hintaan, ilman että kyse olisi jostain pienen ja hyvin erikoistuneen markkinan investointikoneesta, on täysin posketonta.
Myyntikatteesta on hyvä muistaa, että se on epälineaarista:
20 % myyntikatteella mikäli tuplaat myyntihintasi, nousee katteesi 40 %-yks.
98 % myyntikatteella mikäli tuplaat myyntihintasi, nousee katteesi 1 %-yks.
Mitä enemmän lähestyt 100 % katetta, sen vaikeampi prosenttiyksikköjä on saada ja sen hullummaksi hinnan täytyy nousta. Huippusyklin aiheuttaman investointibuumin jälkeisessä ylitarjontatilanteessa pitäisin 50 % -katetta Nvidialle paljon todennäköisempänä kuin historiallisia katteita. Tämä on tietysti tässä kohti vielä vahvasti spekulaatiota, koska nykytilanne on niin poikkeuksellinen, ettei historiasta saa juuri mitään selkänojaa tulevaisuuden ennustamisessa.
> [@Roope\_K](#):
>
> Joo toki ei tämä HCI-vallankumous tietenkään yhdessä yössä tapahdu. Mutta ymmärsit ajatukseni pikkuisen väärin. Näen siis itse kehityskulun nimenomaan niin, että nämä proprietary LLM:t tai agentit täydentävänä osana alustasoftien käyttöliittymää katoavat/surkeastuvat. Ja ne korvautuvat nimenomaan näiden harness-kehittäjien käyttöliittymillä, joilla voi yhtä aikaa linkittää kymmeniä tai satoja tietolähteitä ja appeja. Näin ollen se ylimääräinen maksu ei suinkaan ole ohjelmistoyhtiön laskuttama vaan nimenomaan harnessin ja alla olevat mallit toimittavan yhtiön (kuten Anthropic) laskuttama osuus siitä, että yrityksen prosessit saadaan automatisoitua irrallisen GUI-kliksuttelun sijaan.
Luulin kyllä ymmärtäneeni esittämäsi kehityskulun oikein, mutta oman kokemukseni mukaan näiden muutosten leviämisessä menee kymmeniä vuosia eli pitäisin todennäköisimpänä, että nykyisiin toimintamalleihin yritetään lyödä nopeasti integraatioprojektit mahdollisimman kustannustehokkaasti, painottaen välittömiä hyötyjä ilman valtavia remontteja tai toimintatapojen muutoksia. En välttämättä ole eri mieltä tuosta kuvauksestasi muuten kuin sen osalta, etten näe siinä valtavasti laskutuspotentiaalia tai tilaa kuin muutamille isoille yleisagenteille ja yhtiöille per käyttäjä nykyisessä ympäristössä. Kilpailua tullaan saamaan tämän osalta Microsoftilta ja Applelta, koska OS on äärimmäisen luonnollinen ja kilpailukykyinen paikka sijoittaa sovelluksia ja tietokantoja käyttävät yleisagentit. Vieläpä erityisesti jos niitä voidaan ajaa enimmäkseen paikallisesti ja myydä tarvittavia lisätehoja samaan tyyliin kuin levynjatketta myydään OneDrivella/iCloudilla.
---
### Author:  [@Roope\_K](https://forum.inderes.com/u/Roope_K)
#### Post date: [Elokuu 31, 2026, 5.55pm UTC](https://forum.inderes.com/t/nvidia-mahdottoman-mahdollistaja/26423/1309 "2026-08-31T17:55:57Z")
> [@Pohjolan\_Eka](#):
>
> Suuri kiitos erinomaisen kattavasta vastauksesta ja laadukkaasta keskustelusta! Mielestäni meillä saattaa olla aika vahva näkemysero aiheesta
Kiitos myös puolestani! Tuo sun erinomainen Thin client vertauskuva sai mut pohtimaan, että ehkä näkemysero ei välttämättä ole niin massiivinen. Voinee nimittäin argumentoida, että **suhteessa** ohjelmistojen vaatimuksiin ajan saatossa on kuitenkin menty “thinner client” suuntaan. Aika iso osa kuitenkin nykysovellusten business-logiikasta ja datasta kuitenkin on siirtynyt clientilta pilvipalvelimille, ja vaikka client-rauta onkin tukevoitunut, niin ei sillä enää vastaavasti pyöritettäisi samaa määrää sovelluslogiikasta kuin 90-00-luvuilla vielä pyöritettiin.
Aloin miettimään, että ehkä AI:n tulevaisuus voisi olla analoginen tälle (mutta lähtöpisteen vuoksi suunta päinvastoin) jolloin meidän molempien näkemyksessä voisi olla totuuden siemen. Tällöin meidän näkemysero olisi nähdäkseni pitkälti siinä, että kumpaan (inferenssin) arvo tästä eteenpäin jatkaa keskittymistään suuremmissa määrin: **kyvykkyyden häntään** vai **rutiinityön volyymiin**.
Mä olen tiivistettynä sitä mieltä, että kyvykkyyden häntään johtuen erityisesti siitä, että arvon konveksisuus ja siten maksuhalukkuus ei ole vielä lähelläkään lakipistettä. n-vaiheisen tehtävän onnistuminen = p^n. Sadan vaiheen tehtävässä 0,99 → 36,6 %, mutta 0,999 → 90,5 %. Viidessäsadassa vaiheessa sama yhden prosenttiyksikön ero on 92-kertainen. Kun tämän yhdistää tehtävien pitenemiseen (METR: kaksinkertaistuminen historiallisesti ~7 kk, tuoreempien mittausten mukaan jopa nopeammin), lopputulos on, että kun n kasvaa, konveksisuus jyrkkenee, ja luotettavin malli on isoin malli ja sen kyvykkyyttä vielä 15-20% eri mittausten valossa jo nykyisin parantava harnessi. Tämä näkemys edellyttää myös Jehvonsin paradoksin pitämistä.
Sinä taas olet tiivistettynä nähdäkseni sitä mieltä, että arvo jatkaa keskittymistään pikemminkin rutiinityön volyymiin, ja perustelu pareto-rajan kautta: älykkyys per token paranee nopeammin kuin tokenit per tehtävä kasvavat (toisin sanoen token-kasvun marginaalihyöty muuttuu/on muuttunut rajalliseksi - lampunvaihtovertaus). Sulla oli tähän erinomaiset perustelut ja niitä on tarpeetonta tässä enää toistaa. Sinun näkemyksesti vaatii puolestaan sen, että “riittävän hyvä” kattaa valtaosan taloudellisesti arvokkaista tehtävistä — eli että luotettavuuden konveksisuus kyllästyy selvästi frontierin alapuolella — ja että Jevons toimii tässä pikemminkin maatalouden lainalaisuuksilla kuin sähkön tai hiilen tavoin.
Näin itse näkisin meidän johtopäätösten keskeisimmän eron. Nähdäkseni kumpikin kuitenkin myöntää, että lokaali vs. Nvidian rackit data centerissä eivät kuitenkaan ole mitenkään binäärinen asetelma 🙂 .
PS. Teet @Pohjolan_Eka erinomaista työtä ainakin mun biasten rikkomisessa. Samoin mun analyytikkoagentti tislasi kaksi erinomaista first principles kill-kriteeriä Nvidia teesiin seurattavaksi sun haaston perusteella, jotka olisi kyllä muuten jäänyt seuraamatta. Kiitos!
---
### Author:  [@Verneri\_Pulkkinen](https://forum.inderes.com/u/Verneri_Pulkkinen)
#### Post date: [Syyskuu 1, 2026, 6.45am UTC](https://forum.inderes.com/t/nvidia-mahdottoman-mahdollistaja/26423/1310 "2026-09-01T06:45:52Z")
Kehtanen heittää loistavan keskustelun lisukkeeksi tuoreen Damodaranin videon aiheeseen sopien. Damodaran pohtii tuttuun nöyrään tyyliinsä tekoälyn “TAMia” eli kokonaismarkkinaa (total addressable market).
Tämä on yksi ylätason näkökulma lähestyä tekoälytalouden potentiaalia.
[ ](https://www.youtube.com/watch?v=AAi9QIl6gw8)
Tekoälyn voi nähdä tehostavana teknologiana, missä kielimallien käyttö korvaa ihmistyövoimaa. Yksi mittatikku voi siis olla kaikkien maailman pörssiyhtiöiden menot, jotka ovat n. 65 biljoonaa dollaria.
Kielimallit eivät kuitenkaan hurjemmissakaan visiossa käsittääkseni (ainakaan vielä) korvaa öljyä ja muita raaka-aineita, joten kenties ne voi jättää TAMista pois.
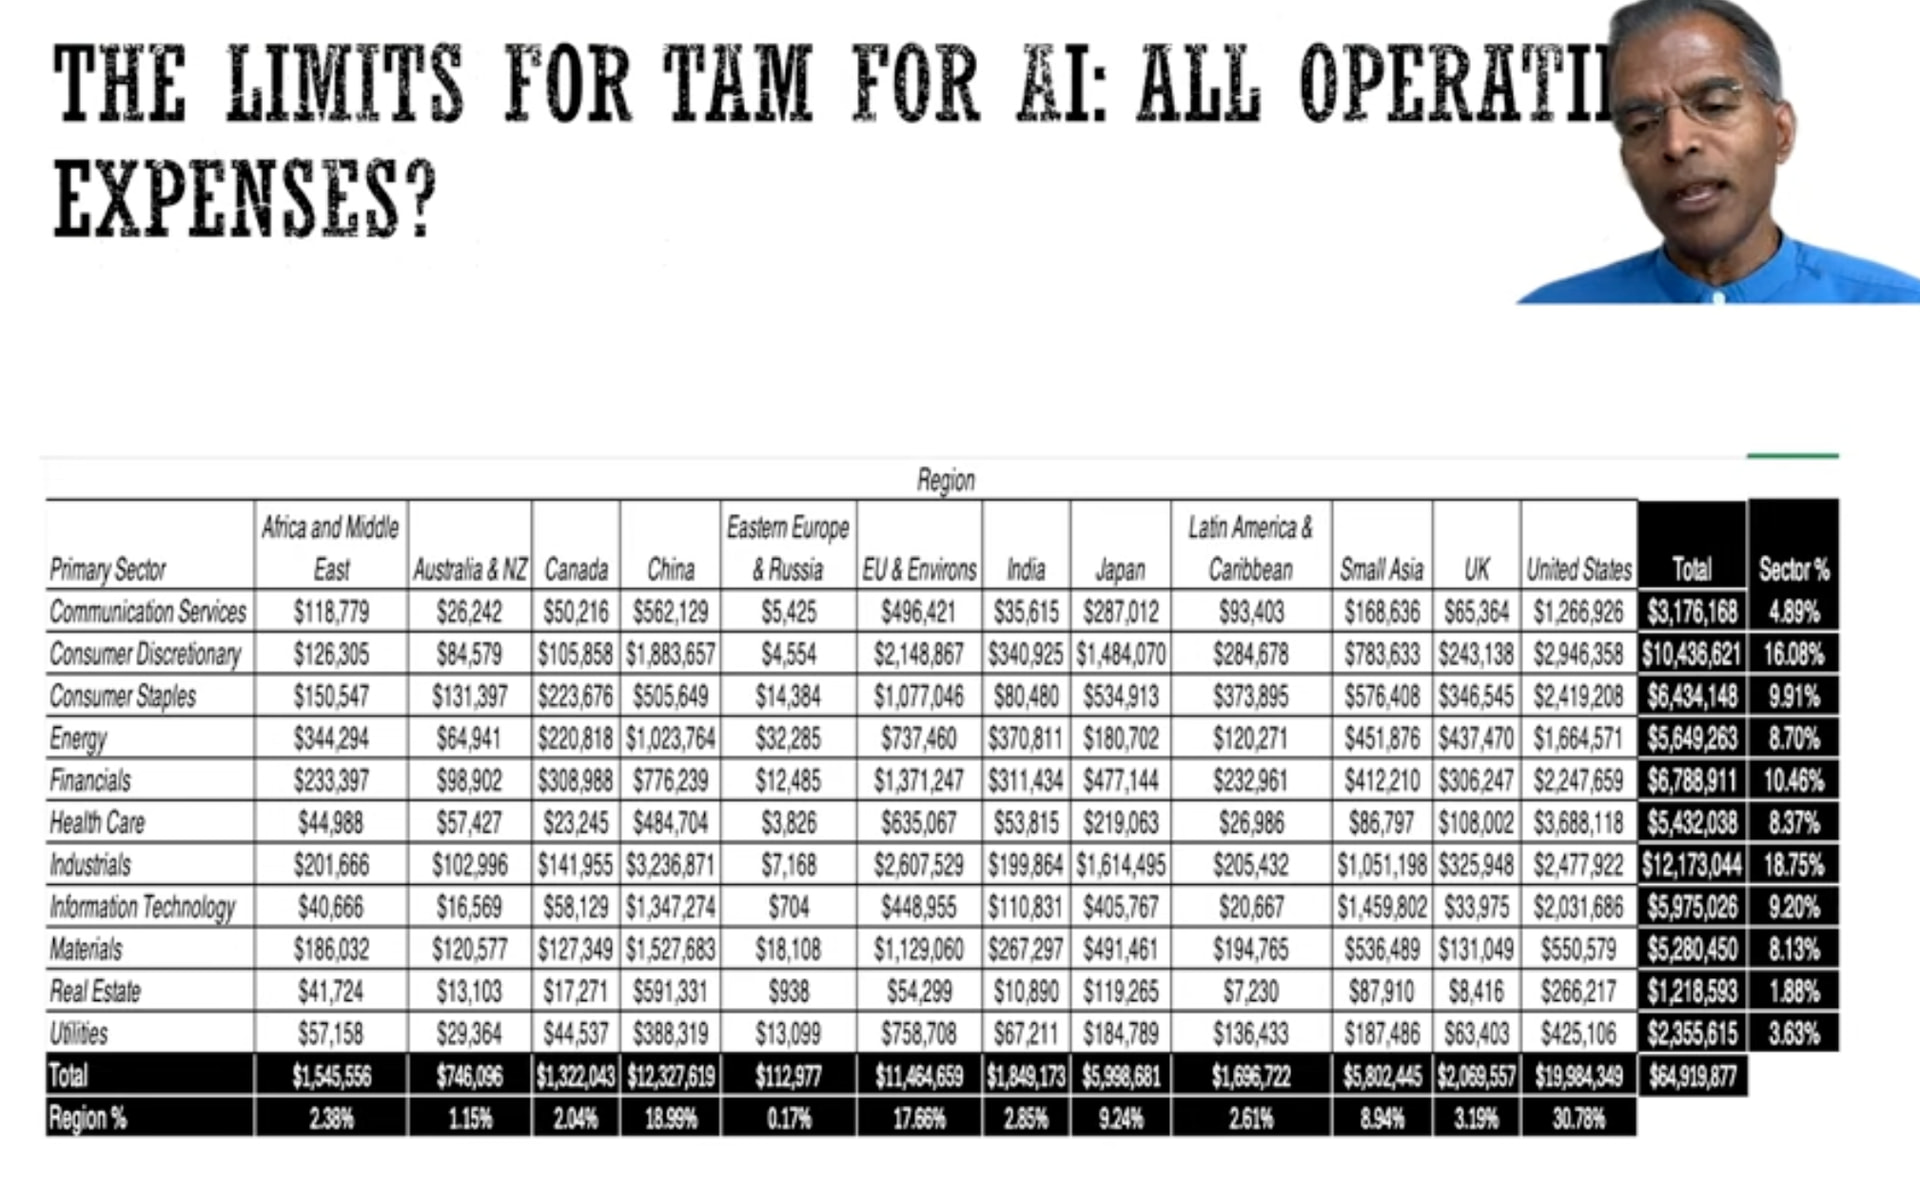
Palkkamenotkin ovat suuri siivu, mutta itseasiassa niistä hekumallisin palanen on Yhdysvalloissa missä palkkamassa on maailman suurin, 13 biljoonaa dollaria. Jos kielimallien käyttö korvaisi koko Yhdysvaltain työvoiman siivoojista toimitusjohtajiin, voisi säästö firmoille olla 13 biljoonaa dollaria. Kenties tuollainenkin potentiaali olisi oikein hyvä perustelu nykyisille biljoonainvestoinneille.
Tottakai, kohta neljä vuotta ChatGPT:n julkaisun jälkeen merkkejä nopeasta työvoiman “tehostamisesta” (=lue irtisanomisesta) kielimallien takia ei juuri ole. Edes devaajat eivät ole olleet suuresti tulilinjalla, vaikka intuitiivisisesti voisi luulla olevan toisin.
Sen lisäksi tämä tarkastelu miettii asiaa tosiaan vain tehostamisen kautta: voihan olla, että tekoäly tehostamisen lisäksi luokin paljon jotain kokonaan uutta.
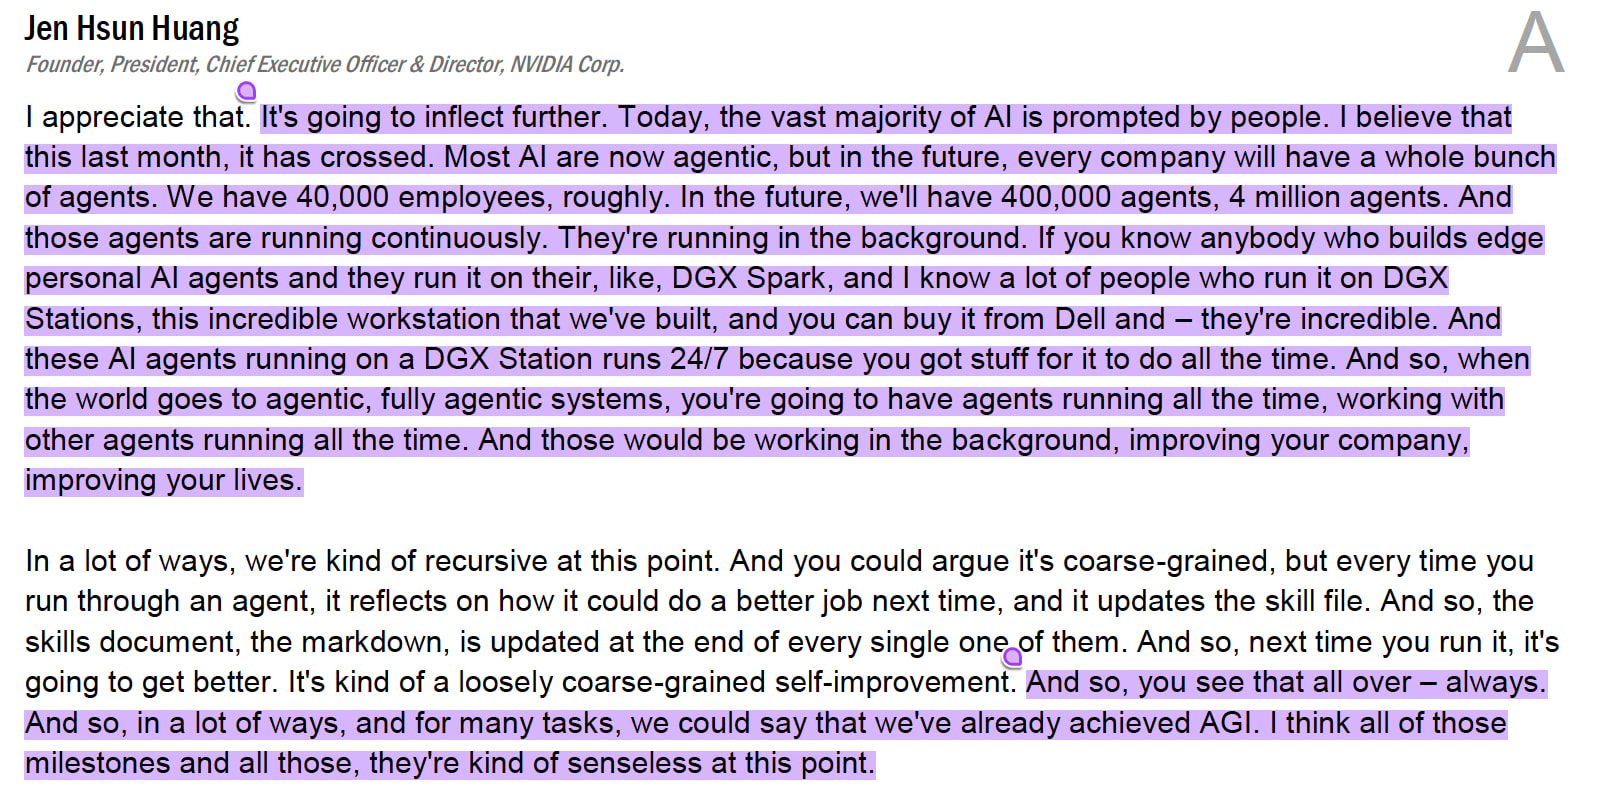
Olen lukenut tätä viime NVIDIAn tulosjulkistuksen transkriptin kohtaa pari kertaa pällistellen. Teema on varmasti tuttu nvidialaisille. Jensen povaa, että NVIDIAN 40 000 työntekijän lisäksi firmalla on kohta 400 000, ei vaan 4 miljoonaa agenttia pörisemässä ja polttamassa tokeneita loputtoman parantamisen ja tehostamisen nimissä. Käytännössä myyntiagentteja, asiakaspalveluagentteja, agentteja johtamassa lisää agentteja jne.
Taloustieteen peruskursseilla (onneksi kävin vain ne enkä enempää 😃 ) aina tulee joltain kysymys professorille, miten muka talouskasvu voi olla rajatonta fyysisesti rajoittuneessa maailmassa ja vastaus kuuluu, että raaka-aineet voivat loppua mutta ihmisten ideat eivät.
Kun puhutaan näistä agenteista ja niiden tulevasta token kulutuksesta minkä takia pitää investoida loputtomasti kompuuttiin tai “älykkyyteen”, minulla tulee tällainen ikiliikkuja mieleen. 😃 Ultimaattinen talouden metaidea: luo ziljoonia agentteja puuhastelemaan keskenään ja talous pyörii ja kasvaa kuin itsestään.
Ps. Hauska miten Jensen on jo kotvan aikaa sivuuttanut AGI-keskustelun täysin. AGI oli 2022–24 (?) se teema, millä massiivisia investointeja perusteltiin mediassa mutta tuo agentti-narratiivi on kenties konkreettisempi eikä niin tekoälyfirmojen brändeille haitallista. AGI kun yhdistetään heti terminaattoreihin ja muuhun dystooppiseen. 😃
---
### Author:  [@Oxymoron\_007](https://forum.inderes.com/u/Oxymoron_007)
#### Post date: [Syyskuu 1, 2026, 6.51am UTC](https://forum.inderes.com/t/nvidia-mahdottoman-mahdollistaja/26423/1311 "2026-09-01T06:51:18Z")
Nvidia näyttää tällä hetkellä taas mielenkiintoiselta.
[https://www.barrons.com/articles/cathie-wood-ark-invest-nvidia-stock-buy-1d5f3ff6?st=qqerni&reflink=article\_copyURL\_share](https://www.barrons.com/articles/cathie-wood-ark-invest-nvidia-stock-buy-1d5f3ff6?st=qqerni&reflink=article_copyURL_share)
---
### Author:  [@Triviaali](https://forum.inderes.com/u/Triviaali)
#### Post date: [Syyskuu 1, 2026, 11.23pm UTC](https://forum.inderes.com/t/nvidia-mahdottoman-mahdollistaja/26423/1312 "2026-09-01T23:23:26Z")
> **[Nvidia-pomolta tiukka vastaus sijoittajille: ”Ei” – Täältä löytyy seuraava...](https://www.kauppalehti.fi/uutiset/a/360e5b47-2f15-4b2c-86b9-930795352ddf)**
>
> Nvidian johtajat puolustivat yhtiön tapaa käyttää taloudellisia takuita ja pääomasijoituksia, joilla yhtiö rohkaisee asiakkaitaan ostamaan tekoälysirujaan.
Tätä ei vissiin ollut vielä linkattu tähän, mielenkiintoista nähdä mikä arvoketju Nvidian omistuksille koko AI-infraan muodostuu 😀
---
### Author:  [@Roope\_K](https://forum.inderes.com/u/Roope_K)
#### Post date: [Syyskuu 2, 2026, 5.20pm UTC](https://forum.inderes.com/t/nvidia-mahdottoman-mahdollistaja/26423/1313 "2026-09-02T17:20:28Z")
> [@Verneri\_Pulkkinen](#):
>
> Sen lisäksi tämä tarkastelu miettii asiaa tosiaan vain tehostamisen kautta: voihan olla, että tekoäly tehostamisen lisäksi luokin paljon jotain kokonaan uutta.
Naulankantaan! Nvidian kohdalla on yksinkertaisesti uskottava siihen, että tekoäly on saumaton jatkumo ihmiskunnan mullistavimmille teknologisille keksinnöille: tulen valjastamiselle, pyörälle, höyryvoimalle, sähkölle, puolijohdelaskennalle ja tietoliikenteelle.
En ainakaan itse suostu hyväksymään Damodaranin täysin staattista talouskäsitystä. Se kun tosiaan olettaa, etteivät yritykset enää voisi tai haluaisi kasvaa laajentamalla myyntiä ja markkinointia, että tuotekehitys olisi jo kolunnut kaikki innovaatiot läpi tai ettei digitaalisiin palveluihin tarvitsisi enää keksiä uusia ominaisuuksia. Ajatus siitä, että olisimme edes lähellä jonkinlaista kognitiivista saturaatiopistettä – jossa ainoa lisäarvo syntyisi nykytoimintojen “race to the bottom” -tyyppisestä tehostamisesta – on minulle täysin vieras.
Siksi uskon vakaasti, että tekoälylaskennan arvo tulee jatkossakin keskittymään kyvykkyyden häntään eikä rutiinityön volyymiin. Ja siksi uskon myös yhä älykkäämpiin (ja skaalauslakien toimiessa myös suurempiin) malleihin sekä täysin uusiin tapoihin ottaa tekoälystä enemmän irti - kehitykseen, jossa esimerkiksi lähinnä ohjelmistokehityksen tarpeita palvelevat agentit ovat vasta pintaraapaisu. Uskon kokonaan uusiin arkkitehtuurin paradigmojen läpilyöntiin, joiden parissa maailman etevin AI-kärki tällä hetkellä työskentelee. Ja uskon kyltymättömään haluun koetella mahdollisuuksien rajoja, joihin tarvitaan ehkä uusia mullistavia teknologialoikkia - kuten kvanttioperaatioita.
Tähän kaikkeen uskoo myös Nvidia ja Huang. Samoin tähän uskoo myös Frontier Labit panostamalla korkeakatteisen inferenssin ja kassan paisuttamisen sijaan miljardeja AI-kehitykseen, joka saa heidän omat 6kk takaiset tuotokset näyttämään lähinnä naurettavilta - huolimatta siitä, että AGI/ASI-narratiivi onkin laantunut.
> [@Verneri\_Pulkkinen](#):
>
> Taloustieteen peruskursseilla (onneksi kävin vain ne enkä enempää 😃 ) aina tulee joltain kysymys professorille, miten muka talouskasvu voi olla rajatonta fyysisesti rajoittuneessa maailmassa ja vastaus kuuluu, että raaka-aineet voivat loppua mutta ihmisten ideat eivät.
Entisenä jonkin asteisena taloustieteilijänä lienee myönnettävä, että kollegiolla ei ole ikinä ollut erityisen hyviä välineitä talouskasvun mallintamiseen. Erityisen avuton taloustiede on ollut mallintamaan edellä mainittuja ihmiskunnan merkittävimpiä teknologisia murroskohtia (kts. esim. Solowin [tietokoneparadoksi](https://fi.wikipedia.org/wiki/Tuottavuusparadoksi)). Kehikot rakennetaan kulloisenkin ajanhetken dynamiikkaan ja erityisen rajuilla fyysisen maailma niukkuusreunaehdoilla. Ne ovat matemaattisesti kyvyttömiä käsittelemään tilannetta, jossa uusi kognitiivinen hyödyke (kuten tekoälymalli tai tekoälyagentti) kääntää koko tuotantofunktion. Ja sitten päädytään luottamaan helppoihin kompromissiheuristiikoihin kuten, että yrityksen pitkän aikavälin kasvu (terminaali-arvo) ei voi ylittää jotain vakioista (usein 2%) GDP-kasvua, jotka feilaavat step-change pisteissä totaalisesti.
> [@Verneri\_Pulkkinen](#):
>
> Ps. Hauska miten Jensen on jo kotvan aikaa sivuuttanut AGI-keskustelun täysin. AGI oli 2022–24 (?) se teema, millä massiivisia investointeja perusteltiin mediassa mutta tuo agentti-narratiivi on kenties konkreettisempi eikä niin tekoälyfirmojen brändeille haitallista. AGI kun yhdistetään heti terminaattoreihin ja muuhun dystooppiseen. 😃
Yksi syy lienee tämä: Huang on sanonut, että AGI on jo saavutettu. Ja hänellä on tähän ihan hyvät perusteet. Se mitä AI-yhteisö benchmark-perustein mitattuna piti AGI:na vielä 2-3v sitten (puhumattakaan ennen 11/2022) on jo ylitetty monen monta kertaa ja maalitolppaa on pitänyt luovasti siirtää eteenpäin, mikä lienee osaltaa myös osoitus Damodaranin kognitiivisen saturaatiopisteen oletusta vastaan
[ ](https://www.youtube.com/watch?v=awE5DV-M48o)
---
### Author:  [@Verneri\_Pulkkinen](https://forum.inderes.com/u/Verneri_Pulkkinen)
#### Post date: [Syyskuu 3, 2026, 6.46am UTC](https://forum.inderes.com/t/nvidia-mahdottoman-mahdollistaja/26423/1314 "2026-09-03T06:46:50Z")
> [@Roope\_K](#):
>
> Siksi uskon vakaasti, että tekoälylaskennan arvo tulee jatkossakin keskittymään kyvykkyyden häntään eikä rutiinityön volyymiin.
Mutta mikä on markkinan koko tuollaiselle hännälle?
Damodaranin laskelmat ovat siinä mielessä hyviä havainnollistuksia, että ne suuret rahat on “rutiineissa” toistaiseksi. Pitää todella uskoa laajaan paradigman muutokseen, että häntä kasvaisi koiran kokoiseksi?
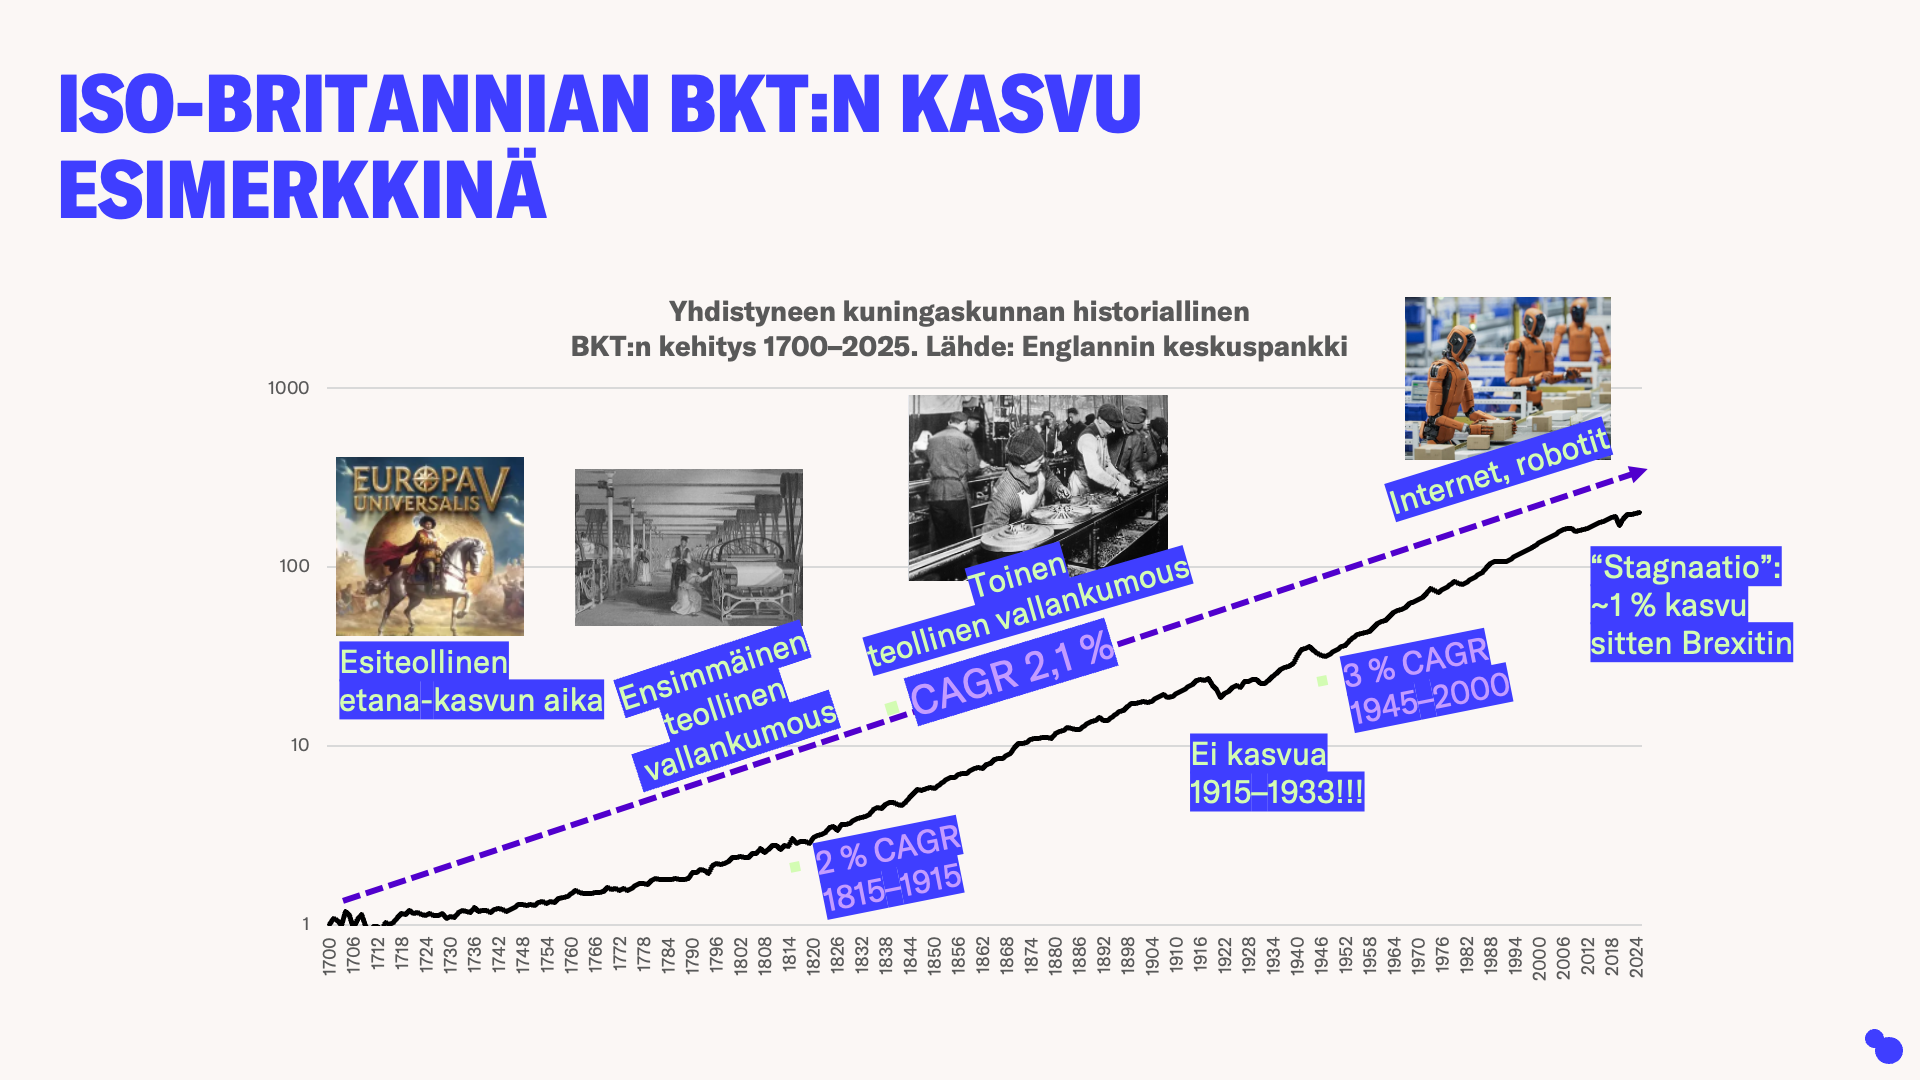
Nostin tässä [“This time is different” -Vartissa](https://www.inderes.fi/videos/this-time-is-different-or-vernerin-vartti) tämän kuvaajaan aikoinaan maailman kehittyneimmän talouden pitkän aikavälin kasvusta.
Huolimatta aidosti mullistavista keksinnöistä, kuten höyryvoima, eri teräksen laadut ja massatuotanto, näiden mahdollistamat vallankumoukset teollisuudessa ja infrastruktuurissa (ne KANAALIT, jotka unohtuvat merkitykseltään nykyihmisiltä 😃 sekä tietysti rautatiet ), logistiikassa, kemian keksinnöt maataloudessa ja vielä sekin seikka että Iso-Britannia oli imperiumi jossa “aurinko ei laskenut”, talouskasvu oli sen joku pahuksen 2 % per annum… 😃
**Miksi nyt olisi toisin?**
Nämähän on makuasioita: jonkun mielestä viimeisen merkittävä keksintö oli jääkaappi, toisen mielestä sisävessa ja kolmannen mielestä internet. On totta, että näiden lopullista vaikutusta on vaikea mitata.
Aika näyttää, mihin viime kädessä maailman reddit-keskusteluiden ja wikipedioiden aineiston pohjalta rakennetut probabilistiset kielimallit yltävät. En usko, että meillä on tarkkaa kykyä ennustaa tätä kehitystä saati sitten, miten ja millä tuottavuudella sitä sovelletaan oikeassa elämässä.
Lisäys. Tekoälyn tuottavuuden tarkka mittaaminen vaikuttaa myös todella vaikealta asiakkaille. Nostin tämän aiemminkin esiin, mutta kolme vuotta teknologian julkitulon jälkeen yhtiöt, joilla on selkeitä käyttökohteita sille, eivät osaa tai halua kertoa tarkkaa tuottoa siihen käytetyille dollareille. 😃
Tottakai, peli on vasta lähtenyt käyntiin starttiviivalta. Mutta ottaen huomioon hypen ja sen rahamassan, mikä palaa tällä hetkellä NVIDIAn näytönohjaimiin ja datakeskuksiin, luulisi loppuasiakkaillakin olevan suurempi into kertoa tuotoista.

Ps. Sijoittajahan voi myös samaan aikaan uskoa täysillä AI-möhinöitä, mutta olla silti skeptinen tekoälyosakkeiden suhteen. Suuret numerot ja visiot kun eivät läheskään aina muutu hyväksi kannattavuudeksi. Peli on tältäkin osalta vielä alkumetreillään.
---
### Author:  [@Roope\_K](https://forum.inderes.com/u/Roope_K)
#### Post date: [Syyskuu 3, 2026, 3.26pm UTC](https://forum.inderes.com/t/nvidia-mahdottoman-mahdollistaja/26423/1316 "2026-09-03T15:26:36Z")
> [@Verneri\_Pulkkinen](#):
>
> Huolimatta aidosti mullistavista keksinnöistä, kuten höyryvoima, eri teräksen laadut ja massatuotanto, näiden mahdollistamat vallankumoukset teollisuudessa ja infrastruktuurissa (ne KANAALIT, jotka unohtuvat merkitykseltään nykyihmisiltä 😃 sekä tietysti rautatiet ), logistiikassa, kemian keksinnöt maataloudessa ja vielä sekin seikka että Iso-Britannia oli imperiumi jossa “aurinko ei laskenut”, talouskasvu oli sen joku pahuksen 2 % per annum… 😃
>
> **Miksi nyt olisi toisin?**
Tehdäänpä pieni harjoitus Damodaranin kehikolla: kuvitellaan itsemme vuoteen 1995 ja lasketaan samalla staattisella kehikolla internetin ja ohjelmistoyhtiöiden markkinan rajat, niin näemme tämän ajattelumallin ongelmallisuuden.
(Harjoitusesimerkki on kapea ja luvut suuntaa antavia, mutta lopputuloksen kannalta tämä on merkityksetöntä).
Jos sijoittaja olisi tuolloin arvioinut internetin ja ohjelmistojen potentiaalia nykyisellä “olemassa olevan työn ja kustannusten korvaamisen” logiikalla, laskelma (suhteutettuna silloiseen markkinaan) olisi voinut näyttää kutakuinkin tältä:
1. Posti- ja kuriiriliikenne (n. 55 mrd. $) **:** Sähköposti tehostaa yrityskirjeenvaihtoa ja säästää kuluja.
2. Printtimainonta (n. 45 mrd. $): Verkko kaappaa keltaiset sivut ja vastaavat ilmoitukset.
3. Matkatoimistot (n. 15 mrd. $): Automatisoidaan agentuurin varaustyöt
4. Ohjelmistojen fyysinen jakelu (n. 30 mrd. $) **:** Säästetään CD-levyjen logistiikassa ja kauppojen katteissa.
Yhteenlaskettuna internetin ja softan TAM olisi ollut harjoitusesimerkin staattisessa mallissa karkeasti vajaa 150 miljardia dollaria, jos sijoittaja olisi mitannut uutta teknologiaa täsmälleen sen korvaaman vanhan rutiinityön arvolla. Ja hän olisi ollut arviossaan monumentaalisesti väärässä - kuten kaikki nyt 30 v myöhemmin tiedämme.
Tämä staattinen malli ei kyennyt ennustamaan sitä, mitä tapahtuu, kun jakelun ja kommunikaation rajakustannus putoaa nollaan. Markkinat eivät vain säästäneet kuluissa, vaan kysyntä räjähti ja syntyi kokonaisia ekosysteemejä, joiden olemassaolo oli aiemmin teknisesti ja taloudellisesti mahdotonta. Kun katsomme toteumalukuja tänään, ero staattisen arvion ja dynaamisen todellisuuden välillä on mykistävä:
- Internet ei vain tehnyt keltaisista sivuista halvempia, vaan se loi digitaalisen huomiotalouden. Hakukoneiden ja sosiaalisen median globaali mainosmarkkina ei jäänyt 55 miljardiin, vaan on tänä päivänä yli **650 miljardin dollarin** teollisuudenala.
- Se ei vain säästänyt IT-osastojen tai CD-jakelun kuluja, vaan synnytti pilvilaskennan (AWS, Azure) ja ohjelmistojen tilausmallit (SaaS). Tämän myötä yritysohjelmistojen ja pilvi-infrastruktuurin markkina on paisunut yhteensä yli **550 miljardiin dollariin**.
- Se mahdollisti älypuhelinten sovellusekosysteemit – yli **170 miljardin dollarin** täysin uuden ohjelmistokerroksen, jota yksikään vuoden 1995 BKT-malli ei osannut ennakoida, koska sille ei ollut historiallista verrokkia.
Tekoälyn kohdalla tehdään mielestäni täsmälleen sama virhe. Oletetaan, että kehityksen ja kognitiivisen kapasiteetin kysyntä on vakio tai saturoitunut johonkin lopulliseen equilibrium-tasoon. Mutta Jevonsin paradoksi on todellinen: kun loogisen päättelyn ja ongelmanratkaisun rajakustannus romahtaa, emme tyydy nykyiseen softamäärään vähän pienemmillä kuluilla. Alamme ratkoa dataintensiivisiä ongelmia, rakentaa miljoonia hyperpersonoituja automaatioita ja kiihdyttää tutkimus- ja kehityssyklejä tavoilla, joihin meillä ei aiemmin ollut varaa allokoida resursseja. Tekoäly irrottaa innovaation inhimillisistä pullonkauloista.
Siihen, mikä kyvykkyyden hännän markkinan koko on, en osaa vastata. First principles -ajattelukehikko johtaa nopeasti siihen, että se on lähes rajaton - lopputulos, jota joutuu sitten hillitsemään tosimaailman rajoitteilla 🙂 .
Miksi tämä valtava arvonluonti ei sitten väistämättä räjäytä bruttokansantuotetta yli historiallisen 2 prosentin kasvuvauhdin - tuon talous- ja rahoitustieteilijöiden käyttämän kompromissiheuristiikan? Koska BKT on teollisen ajan mittari, joka ymmärtää vain rahavirtoja ja fyysistä niukkuutta. BKT ei ota millään tavalla kantaa (suoraan) arvon uudelleenjakoon, voittomarginaalien rakenteeseen ja vapaan kassavirran ohjaamiseen - josta sijoittamisessa kuitenkin pitkälti on kyse. Kun yritys siirtyy AWS:ään, se rakentaa alustalle paljon uutta ja mullistavaa, mutta samalla se lopettaa IBM:n, HP:n tai Dellin fyysisten palvelimien ostamisen, irtisanoo omia ylläpitäjiään ja pienentää toimitilojensa sähkölaskua. Raha siirtyy vanhan maailman infra- ja kiinteistötoimijoilta pilvijäteille. BKT ei välttämättä kasva lainkaan (se voi jopa laskea, jos pilvi on halvempi). Tämä on sitä ns. **luovaa tuhoa** , jota talous- ja rahoitustieteilijät eivät myöskään osaa mallintaa.
Mun mielestä on aina vähän jännä, että tekoäly-bulleille osoitetaan tuo kysymys **miksi nyt olisi toisin** , kun historiallinen näyttö pikemminkin edellyttäisi tekoälyyn skeptisemmin suhtautuvia vastaamaan tähän kysymykseen - kuten yllä esitetty harjoitusesimerkki osoittaa.
> [@Verneri\_Pulkkinen](#):
>
> Ps. Sijoittajahan voi myös samaan aikaan uskoa täysillä AI-möhinöitä, mutta olla silti skeptinen tekoälyosakkeiden suhteen. Suuret numerot ja visiot kun eivät läheskään aina muutu hyväksi kannattavuudeksi. Peli on tältäkin osalta vielä alkumetreillään.
Tämä on historiadatan valossa helppo allekirjoittaa. Jos tässäkin palataan tuonne vuoteen 1995, niin jokainen internet yhtiö pyöritti palveluitaan Sun Microsystems + Oracle -stackillä - siis käytännössä aivan jokainen. Viisi vuotta tästä, de facto standardi oli LAMP-stackin Linux ja MySQL. Vastaavia esimerkkejä on 30 vuodelta mieletön pino.
Ja peli tosiaan on alkumetreillä. Jos ajattelee aika-analogisesti, että ChatGPT oli samanlainen lähtöpiste tekoälylle kuin NetScape internetille, niin Googlea ei olisi vielä edes perustettu, Mark Zuckerberg olisi juuri siirtynyt yläasteelle ja Travis Kalanick (Uberin perustaja) olisi vasta päiväkodissa (analogia pöllitty Gavin Bakerin viimeisimmästä a16z podcast-haastattelusta - suositus!).
Siksi suhtaudun itsekin ainakin perhanan paranoidisti Nvidiaan ja muihinkin AI-liitännäisiin omistuksiin, joita salkussa on aivan överipositio.
---
### Author:  [@Roope\_K](https://forum.inderes.com/u/Roope_K)
#### Post date: [Syyskuu 3, 2026, 4.12pm UTC](https://forum.inderes.com/t/nvidia-mahdottoman-mahdollistaja/26423/1317 "2026-09-03T16:12:54Z")
Vastaan muutamaan kohtaan, joihin on helppo datan avulla antaa yksiselitteinen myötänäkemys tai kontra:
> [@TJ0](#):
>
> Nvidia on nykyisellään lähempänä infrastruktuuriyhtiötä kuin kasvavaa teknologiayhtiötä.
Mielestäni Nvidia on faktuaalisesti molempia. Se kumpaa sijoitusteesissään painottaa varmasti määrittää pitkälti sen, näkeekö Nvidian ali- vai yliarvostettuna.
> [@TJ0](#):
>
> 1. Nvidian merkittävimpiä riskejä on megateknojen investointien hidastuminen → Nvidia-verkon laajeneminen hidastuu
Samaa mieltä tietysti, että megateknojen capexin hidastuminen on riski (suoraan ja välillisesti). Mutta se ei ole enää niin iso riski kuin ehkä aiemmin vielä oli ja tähän on kaksi syytä:
- Nvidia meni ja ohjeisti Q2-julkkarissa myös asiakkaidensa capex-kasvun eikä se ainakaan ihan lähiaikoina ole hidastumassa - päinvastoin 🙂 . Jos jollain hyperskaalaajien ulkopuolella on näkymä siihen, miten paljon capexiin laitetaan rahaa, niin se on tietysti Nvidia, joka on näiden saamapuolella, ja jonka tilauskirjoissa nämä capexit jo näkyvät myös tulevan vuoden '27 loppuunmyymisenä jo nyt Q2/26.
- Nykymenolla ACIE-segmentti (eli muut kuin hyperskaalaajat) muodostavat yli puolet Nvidian liikevaihdosta jo 6kk sisällä. IO-fundin Beth Kindig kirjoitti tästä tarkkanäköisen analyysin ja sen on linkattu ketjuun hieman ylempänä
> [@TJ0](#):
>
> 1. Yhtiö kasvaa kun energiankulutus kasvaa, ei sitä nopeammin
Sanoisin kyllä toisin päin: energian kulutus kasvaa, kun yhtiö kasvaa. Sen sijaan yhtiö ei voi kasvaa energia-supplya kovempaa (ainakaan pitkään). Mutta tämänkin pystyy laskemaan karkeasti Nvidian antamista luvuista: Nvidia myy ensi vuonna $700B, hinta per GW (Rubin) on $40B. Yhteensä myydään siis 17GW, mikä ei ole lähelläkään pelkästään ensi vuodelle valmistuvaa 33GW kapasiteettia, jolla Goldman Sachsin mukaan olisi myös sähkön saatavuus turvattu (siirto on vähän kysymysmerkki - [Global Data Centre Capacity to Reach 93 GW by 2027 | InfraTechSolutions Co., Ltd. Julkaistu aiheesta | LinkedIn](https://www.linkedin.com/posts/the-global-data-centre-landscape-is-shifting-share-7425537713958842368-CheL/))
> [@TJ0](#):
>
> ”Temu-riski” voi realisoitua. Kun AI-laskennassa ei vaadita parasta, ostetaan kiinalaista halpatavaraa murto-osalla Nvidia-hinnoista. SpaceX avaruuslaskentoineen on villi kortti kaukaisempana kommodifikaatioriskinä.
Tähän en kyllä itse usko. Miksei AI-laskennassa vaadittaisi parasta? Ja kun sen yhdistää edelliseen sähkökeskusteluun, joka ei ole ehkä pullonkaula, mutta kysynnän ja tarjonnan lain myötä merkittävä komponentti investointien kannattavuuden kannalta (kysyntä nostaa hintaa), niin raudasta halutaan saada maksimiteho irti per megawatti. Temu-raudalla investoinnit ei kannata - Nvidian raudalla kannattaa.
Avaruuteen taas voi ja kannattaa lähettää tarvittaessa vähän heikompiakin systeemejä, koska siellä interconnectivity on haaste, joka taas on puolestaan Nvidian suurimpia kilpailuvaltteja.
> [@TJ0](#):
>
> Tällä hetkellä monen puolijohde/AI-infra-alan pienemmän toimijan, kuten Amkorin, Fabrinetin ja Marvellin hinnoittelu näyttäisi jo ennakoivan syklin käännöstä. Likviditeetti vetäytyy aluksi markkinan reuna-alueilta
Kuten aiemmin yllä kirjoitin, event-analyysi Nvidian tulosjulkkarista indikoi ihan samaa. Markkinat käytännössä diskonttasi ainoastaan liikevaihdon tuloutumista yhden vuoden eteenpäin - ei sen kokonaiskasvua. Samaan aikaan pitää muistaa, että jos 2027 on jo loppuunmyyty ja kysyntää olisi ehkä tuplat, se tarkoittaa että sykli jatkuu erittäin suurella todennäköisyydellä pidempään kuin mitä markkinat sisään hinnoittelevat.
> [@TJ0](#):
>
> Jos ja kun tekoälymallien painopiste siirtyy voimakkaasti mallien nopeasta koulutuksesta niiden käyttöön, kysyntä Nvidian kapasiteetille vähentynee. Nousevien korkojen ympäristö taas vaikuttaa datakeskusinvestointeihin, mikä näkyy viime kädessä myös Nvidian taseessa.
Mielestäni tässä tärkeä sana on **suhteessa** koko markkinaan - eli "kysyntä Nvidian kapasiteetille vähentynee **suhteessa koko markkinaan** (ja vielä kiihtyvästi, koska monopoliasemasta on vain yksi suunta 🙂 ). Kiistatonta on, että aiemmasta 3:1 koulutus-inferenssin suhteesta on siirrytty pikemminkin 1:3 suhteeseen. Mutta tämä ei ole näkynyt ainakaan vielä missään. Pidin tätä itsekin ehkä isoimpana riskinä, mutta sen sijaan Nvidia on vain kiihdyttänyt kasvuaan ja pitänyt markkinaosuutensa ja marginaalinsa (joiden heikkeneminen on yleensä kasvavan kilpailun ensi merkki). Mikään data piste ei siis indikoi Nvidian osalta voimakasta kilpailua inferenssipainopisteestä huolimatta.
---
### Author:  [@Simo\_Hijoittaja](https://forum.inderes.com/u/Simo_Hijoittaja)
#### Post date: [Syyskuu 3, 2026, 4.38pm UTC](https://forum.inderes.com/t/nvidia-mahdottoman-mahdollistaja/26423/1318 "2026-09-03T16:38:35Z")
Roopelta äärimmäisen mielenkiintoinen kirjoitus yllä.
Itse allekirjoitan analogian internetiin, mutta samaan aikaan mielestäni tällä hetkellä käsillä on selkeä kupla, jossa on myös bullwhip-varastoriskien toteutuminen ja siitä johtuva nopea kysynnän romahtaminen jopa väistämätön lopputulos.
Mutta yhtään pidemmällä aikavälillä muutos tulee olemaan mullistava. Sen näkee jo nyt kevyemmälläkin AI:n käytöllä.
---
### Author:  [@Roope\_K](https://forum.inderes.com/u/Roope_K)
#### Post date: [Syyskuu 3, 2026, 6.33pm UTC](https://forum.inderes.com/t/nvidia-mahdottoman-mahdollistaja/26423/1319 "2026-09-03T18:33:34Z")
> [@Simo\_Hijoittaja](#):
>
> Roopelta äärimmäisen mielenkiintoinen kirjoitus yllä.
>
> Itse allekirjoitan analogian internetiin, mutta samaan aikaan mielestäni tällä hetkellä käsillä on selkeä kupla, jossa on myös bullwhip-varastoriskien toteutuminen ja siitä johtuva nopea kysynnän romahtaminen jopa väistämätön lopputulos.
>
> Mutta yhtään pidemmällä aikavälillä muutos tulee olemaan mullistava. Sen näkee jo nyt kevyemmälläkin AI:n käytöllä.
Kiitos! Ja kyllä - luettelin pari viestiä ylempänä näitä ihmiskunnan perustavanlaatuisia teknologiainnovaatioita ja niistä jokainen on modernilla ajalla käytännössä aiheuttanut jonkinasteisen kuplan. Tämä akateemisen kirjallisuuden klassikko kattaa ne kaikki 😃
> **[Technological Revolutions and Financial Capital](https://en.wikipedia.org/wiki/Technological_Revolutions_and_Financial_Capital)**
>
> Technological Revolutions and Financial Capital: The Dynamics of Bubbles and Golden Ages is an academic book by Carlota Perez that seeks to describe the connection between technological development and financial bubbles as seen in the emergence of long term technology trends. The model described by Carlota Perez shows repeated surges of technological development over the past three centuries with examples such as: the age of steam and railways, the age of steel and electricity, mass production ...
Vähän ironisesti kuitenkin ne toimitusketjun kohdat (sirutuotanto, muisti, yms.), jotka ovat aiheuttaneet arvostustasojen paisumista, hillitsevät kuplaantumista. Nämä historialliset kuplat ovat poksahtaneet, kun tarjonta ohittaa kysynnän, kun nyt on juuri päinvastoin (ainakin Nvidiasta toimitusketjua muutama askel alavirtaan). TSMC on ollut se kuplaantumisen portinvartija ja käytännössä kieltäytynyt kasvattamasta tarjontakapasiteettiaan. Tilanne voi muuttua, jos/kun Intel, Samsung ja joskus Muskin Terrafab alkavat puskemaan kvalifioitua 3 nanometristä markkinoille.
---
### Author:  [@Pandakarhu](https://forum.inderes.com/u/Pandakarhu)
#### Post date: [Syyskuu 3, 2026, 6.48pm UTC](https://forum.inderes.com/t/nvidia-mahdottoman-mahdollistaja/26423/1320 "2026-09-03T18:48:05Z")
> [@Roope\_K](#):
>
> Tilanne voi muuttua, jos/kun Intel, Samsung ja joskus Muskin Terrafab alkavat puskemaan kvalifioitua 3 nanometristä markkinoille.
Tämä on kyllä minusta hyvä pointti. Se mitä julkisiin lähteisiin on vuotanut on Intel kyllä parantanut kiekkosaantojaan roimasti. TSMC on aina mielletty peluriksi joka tulee nyt ja tulevaisuudessa valmistamaan kaikki edistykselliset piirit, nyt se välimatka on ainakin mitä lähteisiin on luottaminen kaventunut. Näkisin kuitenkin, että TSMC:llä on hienoinen etu osaamisessa kun vieläkin ns. low NA- litographialla painavat aivan fysiikan äärirajoille kun taas Intel on ottanut käyttöön jo high NA- laitteistoa. Saa nähdä miten fabien väliset dynamiikat tulevaisuudessa menevät kun soppaan laskee vielä poliittiset Taiwan kiistat.
Pahoittelut off topicista, loistavia kirjoituksia käyttäjältä @Roope_K
---
### Author:  [@Verneri\_Pulkkinen](https://forum.inderes.com/u/Verneri_Pulkkinen)
#### Post date: [Syyskuu 4, 2026, 5.57am UTC](https://forum.inderes.com/t/nvidia-mahdottoman-mahdollistaja/26423/1321 "2026-09-04T05:57:10Z")
> [@Roope\_K](#):
>
> Yhteenlaskettuna internetin ja softan TAM olisi ollut harjoitusesimerkin staattisessa mallissa karkeasti vajaa 150 miljardia dollaria, jos sijoittaja olisi mitannut uutta teknologiaa täsmälleen sen korvaaman vanhan rutiinityön arvolla. Ja hän olisi ollut arviossaan monumentaalisesti väärässä - kuten kaikki nyt 30 v myöhemmin tiedämme.
> [@Roope\_K](#):
>
> - Internet ei vain tehnyt keltaisista sivuista halvempia, vaan se loi digitaalisen huomiotalouden. Hakukoneiden ja sosiaalisen median globaali mainosmarkkina ei jäänyt 55 miljardiin, vaan on tänä päivänä yli **650 miljardin dollarin** teollisuudenala.
>
> - Se ei vain säästänyt IT-osastojen tai CD-jakelun kuluja, vaan synnytti pilvilaskennan (AWS, Azure) ja ohjelmistojen tilausmallit (SaaS). Tämän myötä yritysohjelmistojen ja pilvi-infrastruktuurin markkina on paisunut yhteensä yli **550 miljardiin dollariin**.
>
> - Se mahdollisti älypuhelinten sovellusekosysteemit – yli **170 miljardin dollarin** täysin uuden ohjelmistokerroksen, jota yksikään vuoden 1995 BKT-malli ei osannut ennakoida, koska sille ei ollut historiallista verrokkia.
NVIDIAssa (ja muissa tekoälyfirmoissa) on järkevää tunnustaa olevan jonkinlainen ennustamaton kasvun komponentti, joka voi tai voi olla luomatta arvoa. Kuten analyytikot antavat Teslan tavoitehinnat oikeuttaakseen mielikuvituksellisia ja anteliaita oletuksia yhtiön tulevalle, arvaamattomalle kehityskululle. On realistista odottaa, että 10 vuoden sisään näemme uusia liiketoimintamalleja, jotka tosin perustuvat edelleen kestäviin liiketoiminnan periaatteisiin, kuten asiakkaiden ongelmien ratkaisuun oikeassa arjessa. Näemme varmasti todella paljon virityksiä, jotka muovautuvat uusiksi kuin dyynit Saharassa. Ja monia sijoittajien intoa hyväksikäyttäviä virityksiä, jotka vulgaarissa sanonnassa katoavat kuin… kaasu Saharaan.
Tällaisten oletusten mielykkyydestä on vain todella vaikea argumentoida, menee melkein uskon asioiden puolelle.
Mutta pidän silti Damodaranin havainnollistusta hyvänä lähtökohtana sellaiselle “realistiselle” TAMin hahmottelulle sen tiedon valossa, mitä meillä on nyt. Internet esimerkkisi on hyvä, mutta luvut voivat nykylukijan silmiin tuntua naurettavan pieniltä. Kannattaa muistaa, että 30 vuotta sitten on paljon aikaa taloudessa. Esimerkiksi 8,5 % vuosikasvulla tuo 55 miljardin dollarin markkinointibudjetti on paisunut 650 miljardiin dollariin.
Ei se ole tietenkään totuus, mutta jos oletamme TAMiksi vaikka kaikki Amerikan palkkamenot 13 biljoonaa on mielestäni TAM melko antelias. 😃
Internet on siinäkin mielessä hyvä esimerkki, että olisimme (ja moni veikkasi) veikanneet täysin vääriä hevosia voittajiksi. Suurin osa nimistä on painunut jo unholaan, lähinnä pet.comit ja AOL:t yms. vielä muistuttavat aijoista kirjojen kansien välissä. Vasta jälkiviisaasti havaittuihin voittajiinkin pääsi myöhemmin halvella kiinni. Amazon meinasi mennä nurin ja osake romahti yli 90 %. 😃
Amazonin vuoden 2000 vuosikirjeessä (keväältä 2001) on tämä lausahdus Bezosilta:
> “Ouch. It’s been a brutal year for many in the capital markets and certainly for [Amazon.com](http://Amazon.com) shareholders. As of this writing, our shares are down more than 80% from when I wrote you last year.”
😃
---
### Author:  [@Verneri\_Pulkkinen](https://forum.inderes.com/u/Verneri_Pulkkinen)
#### Post date: [Syyskuu 4, 2026, 6.23am UTC](https://forum.inderes.com/t/nvidia-mahdottoman-mahdollistaja/26423/1322 "2026-09-04T06:23:28Z")
Pommitan vielä vähän ketjua, ja jätän sitten nvidialaiset hetkeksi rauhaan. 😃
Oletan, ettei moni avaa yhtiön tilinpäätöksiä mutta itse tykkään finanssimasokismista ja availen näitä. 😃 Ja tottakai, on mukava katsoa suuria kasvavia lukuja niitä ei näekään ihan jokaisen firman raporteissa. 😃
NVIDIA (kuten moni muukin voittaja) jakaa mielipiteitä ja esim. X:ssä on varmaan viimeiset 10 vuotta ainakin voinut törmätä “NVIDIA huijaus tätä ja huijaus sitä”. Yhtiön tilinpito on kuitenkin hyväksytty vuodesta toiseen ja siksi moinen huutelu on makuuni ohi ampuvaa tuulen pauketta.
Mutta on tilinpäätöksessä silti seikkoja, mitkä pistävät hieromaan silmiä ja ainakin oma kuva yhtiön pääomakeveydestä on muuttunut… raskaammaksi. Yhtiön liikevaihto paisuu 70-100 % vuosivauhtia. Kuten kaikki tietävät, fyysisen maailman rajat paukkuvat ja alihankintakoneistoa suostutellaan investoimaan lisää kapasiteettiin jotta NVIDIA voisi kasvaa vielä nopeampaa.
Nämä suostuttelut sisältävät mm. pitkiä sitoumuksia ostaa esimerkiksi muistia, tuotantokapasiteettia, pilvikapasiteettia (NVIDIA tekee myös omia malleja yms.), sijoituksia tekoälyekosysteemin yhtiöihin (esim. frontier labsit) sekä viimeisimpänä myös megalomaaninen takaus OpenAI:hin liittyvälle yhtiölle\*. 😃
Pelkästään vuoden aikana nämä sitoumukset, mitkä eivät näy taseessa, ovat paisuneet 82 miljardista (huom. jätin pois esim. tuotetakuut jotka ovat vain joitain jaardeja) 530 miljardiin dollariin! 😃 +550 %. Samalla aikavälillä 12kk liukuva liikevaihto on noussut 190 → 303 miljardiin dollariin, eli 60 %.
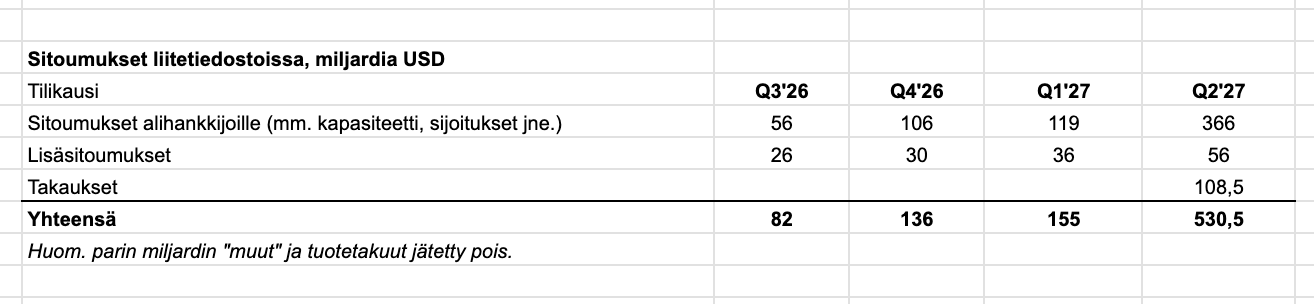
Strategisessa mielessä tämä on sinänsä loogista. NVIDIAlla on nyt pelipaikka pönkittää itsensä uuden uljaan tekoälytalouden keskeiseksi peluriksi. Enemmän kompuuttia on enemmän “älykkyyttä” (heidän sanoja) ja kenties sitä kautta enemmän liiketoimintamahdollisuuksia. Koska harvemmalla on varaa maksaa, NVIDIA takaa, sijoittaa ja kierrättää rahaa ekosysteemiin. Ja ostamalla alihankkijoiden kapasiteetin, on se pois kilpailulta. Kun NVIDIA sitoutuu ostamaan, TSMC, Micron yms. suostuvat investoimaan. (Ne kun tietävät, mitä monesti näissä sykleissä on käynyt ja kenelle se luu on jäänyt käteen… )
Samalla kaikkea leimaa kiireellisyys, koska etumatka ei kestä ikuisesti kuten ketjussakin huomattu.
Jos visiot toteutuvat, tämä riski todellakin maksaa itsensä takaisin. Jos taas esimerkiksi uljas uusi agenttitalous myöhästyy vaikka viidellä vuodella… Jaa a, en ole varma paljonko sopimussakkoja NVIDIA pääsee maksamaan ja mitä käy alemmalla tasolla tekoälyketjussa, kun nuo oletetut satojen miljardien ostot eivät toteudukaan.
Ja kuinka kauan yhtiö voi kasvattaa tuolla tavalla sitoumuksia nopeammin, kuin liiketoiminta kasvaa?
\*_SB Energy Corp. guarantees – In August 2026, we entered into guarantees, capped at a total of $105 billion, to provide credit support on a land, power, and shell buildout with affiliates of SB Energy Corp. (SB Energy) on behalf of a customer, an affiliate of OpenAI Group PBC (OpenAI), related to leases for approximately 4.25 gigawatts of IT load in the aggregate at SB Energy’s PORTS Technology Campus in Pike County, Ohio._
Lisäys. Vielä yksi ajatus. Tekoälybuumi on jo nyt makrotaloudellisesti niin suuri asia (siis ne investoinnit, ei tuottavuus yms.) että se puskee korkoja ylös. Ja investointien odotetaan entisestään paisuvan. Luulen, että näitäkin investointeja ohjaa jonkinlaiset ROIC-laskelmat. Diskonttokoron paisuessa arvonluonnin ilma pihisee ulos. Olisi ironista, jos tekoälybuumi olisi lopulta se korot kattoon piiskaava voima vuosikymmenen valtioiden velkaantumisen perään joka saa finanssijärjestelmään natisemaan. 😃 Ei vielä ehkä ajankohtainen huoli, mutta nykyisen kehityksen jatkuessa mielessä pidettävä seikka.
---
### Author:  [@Sijoittaja-alokas](https://forum.inderes.com/u/Sijoittaja-alokas)
#### Post date: [Syyskuu 8, 2026, 5.37am UTC](https://forum.inderes.com/t/nvidia-mahdottoman-mahdollistaja/26423/1324 "2026-09-08T05:37:13Z")
Nvidian toimittajan Wistronin suuri rahoitustarve voi kai kertoa osaltaan GB300- ja tulevien Vera Rubin -järjestelmien tuotannon nopeasta kasvusta. See osoittaa toimitusketjun valmistautuvan vahvaan kysyntään.
> **Key Points**
>
> - **Wistron shares fall Tuesday following its $1.5 billion global share sale announcement**
> - **The Taiwanese tech giant is raising funds for the procurement of raw materials**
> - **Its shares are up about 23% year to date**
[https://www.cnbc.com/2026/09/08/nvidia-supplier-wistron-share-sale.html](https://www.cnbc.com/2026/09/08/nvidia-supplier-wistron-share-sale.html)
---
### Author:  [@Pohjolan\_Eka](https://forum.inderes.com/u/Pohjolan_Eka)
#### Post date: [Syyskuu 8, 2026, 10.24am UTC](https://forum.inderes.com/t/nvidia-mahdottoman-mahdollistaja/26423/1325 "2026-09-08T10:24:47Z")
Lohdullista ajatella, että riippumatta mitä me täällä ennustamme ja ajattelemme tulevaisuudesta, niin lähes väistämättä tulemme riittävän pitkällä aikavälillä olemaan väärässä. Aivan kuten Internetin nykyistä muotoa oli mahdotonta ennustaa vuonna 1999, ei tekoälyn kaikkia käyttötarkoituksia ja vaikutuksia voi mitenkään tällä hetkellä ennustaa.
Se mitä voimme tehdä, on yrittää tarkastella nykytrendejä ja lähivuosien tapahtumia ja hahmotella miltä maailma näyttää niiden jatkuessa ennallaan tiedostaen kuitenkin, että matkalle tulee väistämättä useampi musta joutsen. Joka vuosi olisi syytä tarkastella omia aikaisempia ajatuksia ja muuttaa niitä kun markkinat elävät ja tilanteet muuttuvat. Ei tästä ole kovin pitkää aikaa kun agentit kasvattivat tokenikäyttömääriä monikymmenkertaiseksi, mikä muutti kaikkia ennusteita ja se on myös todennäköistä, että jossain kohti nykymuotoisesta transformer-arkkitehtuurista siirrytään eteenpäin ja silloin koko tekoälypöytä käännetään ympäri.
Vuodesta 2027 näyttäisi tämän hetken tietojen mukaan olevan muodostumassa pahin pulavuosi raudan osalta, mutta itse ainakin odotan jo vuonna 2028 merkittävää helpotusta, ellei keksitä jotain uutta tokenisyöppöä ilman, että arkkitehtuurin tehokkuushyödyt tulevat perässä. Ehkä joku kohta tosiaan keksii sitten pian yksittäisten agenttien ja aliagenttien sijaan, että aivan kaikkien tulisi laittaa iso määrä agentteja jatkuvasti palaveeraamaan keskenään epädeterministisesti federaationa ja ilman, että mitään ihmistä on loopissa ollenkaan ja sitä kautta saadaan taas 10x - 100x tokenikulutusta lisää ja Nvidia vielä kerran uusiin huippuihin 😃
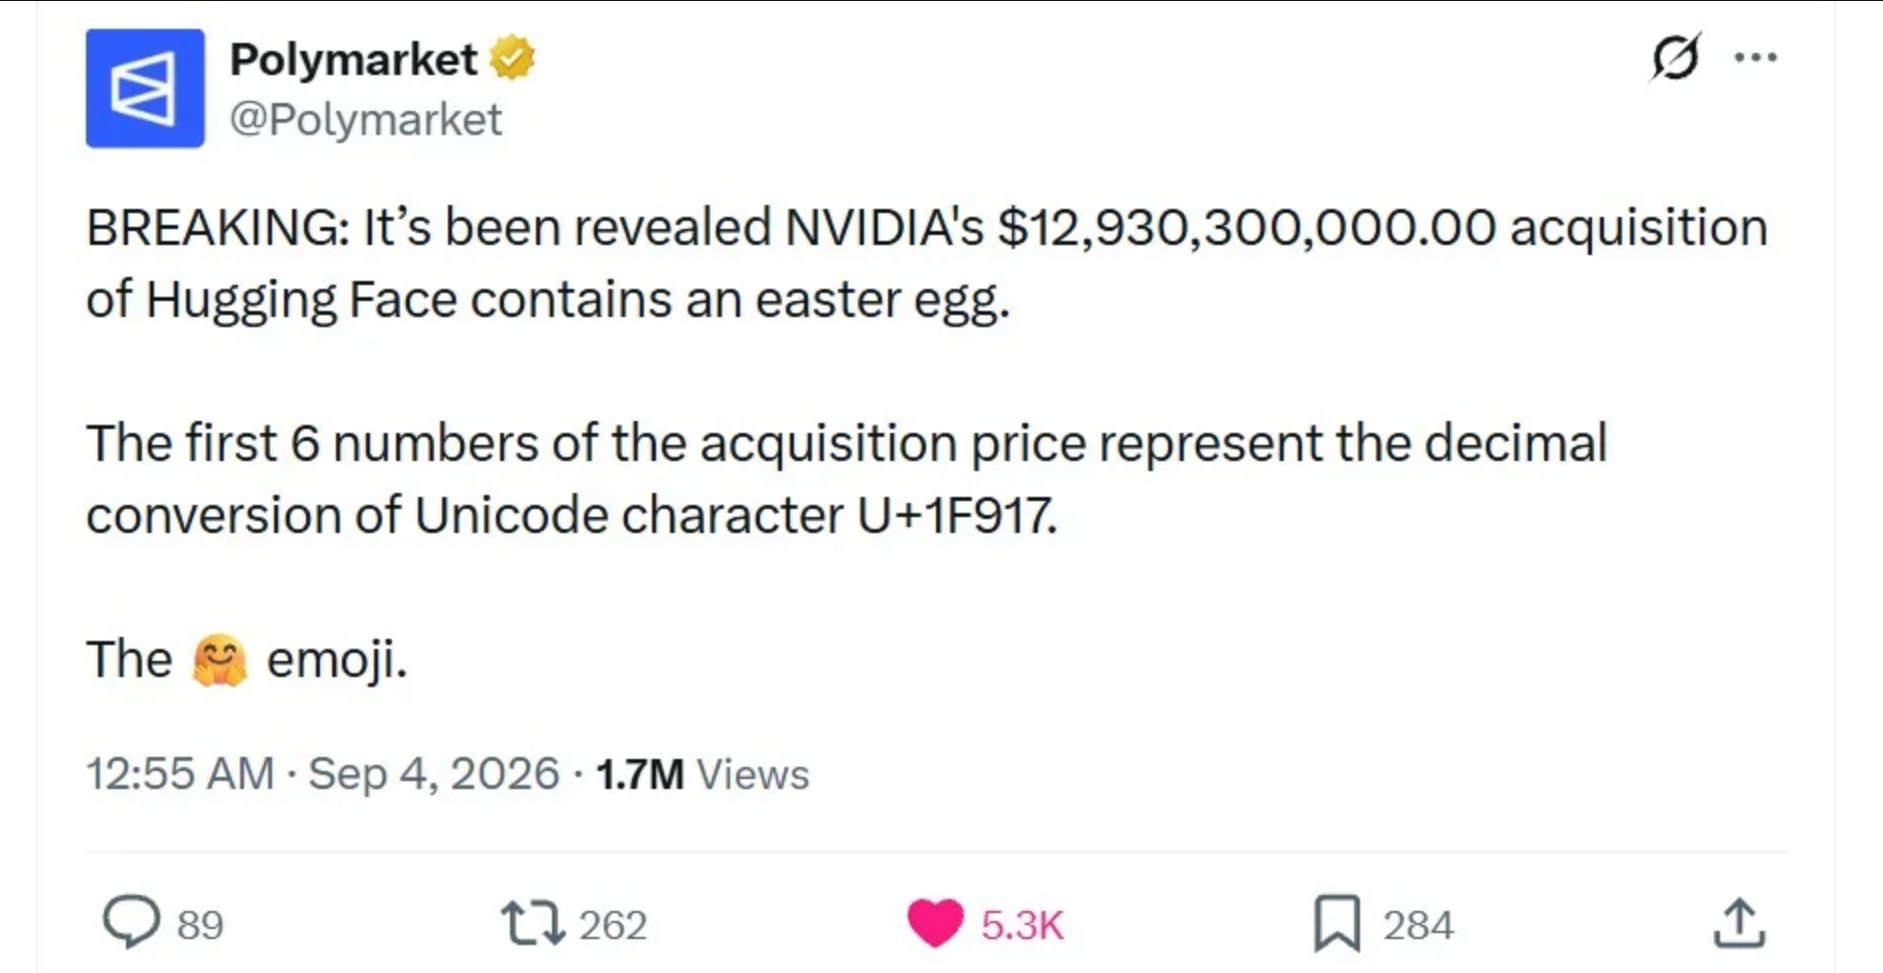
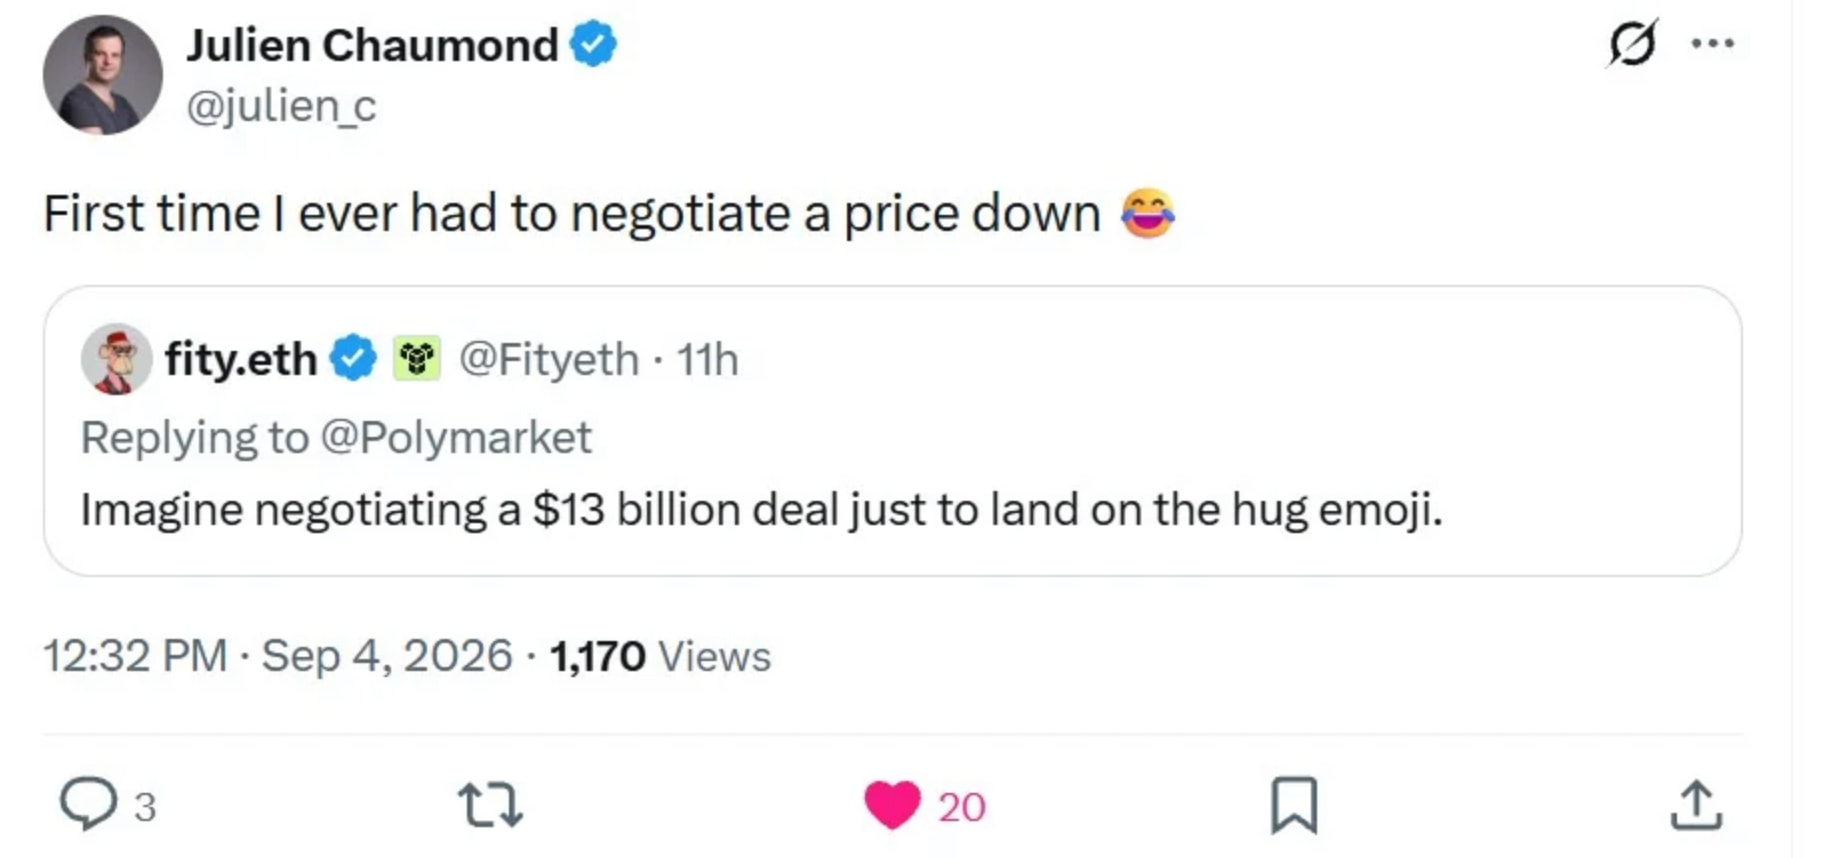
Vahvimmat merkit tekoälykuplasta saatiin mielestäni Hugging Facen ostosta. Onko tässä maailman kallein meemi, ellei Elon Muskin Twitter-juttuja lasketa?
---
### Author:  [@Pohjolan\_Eka](https://forum.inderes.com/u/Pohjolan_Eka)
#### Post date: [Syyskuu 9, 2026, 4.27pm UTC](https://forum.inderes.com/t/nvidia-mahdottoman-mahdollistaja/26423/1326 "2026-09-09T16:27:26Z")
Desert Ant Labs näyttää hyvin esimerkkiä siitä, miltä maailma voisi näyttää ilman tarvetta Nvidialle. Heidän tuotoksissaan ei enää voi edes mielestäni puhua Small Language Modeleista, vaan pitäisi varmaan alkaa puhumaan Tiny Language Modeleista tai Micro Language Modeleista. Puhutaan siis äärimmäisen erikoistuneista mikromalleista, mitkä kykenevät toimimaan lähes millä tahansa laitteella lokaalisti pienen kokonsa vuoksi:
> The industry will spend about [$450 billion](https://introl.com/blog/hyperscaler-capex-600b-2026-ai-infrastructure-debt-january-2026) on data centers this year. Meanwhile, the world ships [more than a billion](https://my.idc.com/getdoc.jsp?containerId=prUS53965725) phones, tablets, and laptops with increasingly capable chips, perfectly suited to these kinds of tasks. There’s more compute available in people’s hands than in every AI data center on earth.
>
> We have an unfair advantage with free inference. No per-call cost, so a feature runs on every message instead of the ones you can afford to check. No round-trip, and your customer’s data never leaves the device. When inference costs nothing, the way we build products changes entirely.
>
> - [Voz](https://desertant.com/models/voz/): transcribe 10 minutes of audio in two seconds on an iPhone – 4.7x faster than Whisper – with a start and end time on every word.
> - [Clear](https://desertant.com/models/clear/): a 9MB model that can turn a five-minute laptop recording into studio quality audio in one second.
> - [Redact](https://desertant.com/models/redact/): mask names, addresses, and card numbers, in real time, in 27 languages, so they never reach your servers.
> - [Tongue](https://desertant.com/models/tongue/): identify 84 languages from three words, with a 2MB model.
> **[On-device intelligence for every product](https://desertant.com/blog/introducing-desert-ant-labs/)**
>
> We're building a frontier lab for on-device AI. Small, specialized models for audio, vision, and text, faster than the cloud and free.
Nvidian maailmanluokan näytönohjaimien päällä pyörivien Gigabrain AI-mallien käyttö on useimpiin käyttäjien tekemiin tavanomaisiin työtehtäviin kovin epätehokasta. Mikäli vaihtoehtona on esimerkiksi käyttäjän laitteen kiintolevylle asennettava 8 gigan paketti, jossa on vaikkapa esimerkinomaisesti 320 kpl erinäisiä 25 mb kokoisia erikoistuneita mikromalleja, minkä ajaminen on käytännössä ilmaista tästä päivästä ikuisuuteen, niin uskoisin ison osan tavanomaisesta inferenssikysynnästä karkaavan pilvestä.
Tietysti on myös paljon tehtäviä missä tarvitaan niitä johtavia huippumalleja, mutta voin helposti kuvitella tulevaisuuden, missä on koulutettu valtava määrä näitä äärimmäisen erikoistuneita mikromalleja, joihinka paikallisesti ajettava reitittäjä-agentti pääsee käsiksi. Näiden mikromallien osalta myöskin koulutus on kovin edullista, joten kysyntää ei sillekään puolelle vaadita lisälaskentatehoja.
Uhm-mallissa mainitaan:
> Find and remove every filler word.
>
> An hour-long episode is analyzed in 12s on an iPhone 17 Pro. A back catalog is a batch job you run locally, not a cloud invoice.
>
> Uhm gets there by skipping the transcript step. The usual way to find an “um” is to transcribe the whole file and search the text. A transcript would not help anyway: models like Whisper leave fillers out of their output, so the ums never appear in the text to find.
>
> Uhm reads the waveform instead and marks every filler it hears, so an editor can cut them or a one-click cleanup can tighten the whole take. Open an audio or video file and every filler word is listed with its time, so you click one and land on it.
>
> Apple runs the 45MB Core ML build.
Mua kiinnostaisi kuulla esimerkiksi @Verneri_Pulkkinen, että mitä tekoälytyökaluja (mahdollisesti Nvidian korteilla/pilvessä) te Inderesillä tällä hetkellä käytätte noiden firmanne videoiden ja audioiden editointiin ja kuinka kilpailukykyisiä tällaiset mikromalliratkaisut ovat nopeudellaan ja tarkkuudellaan verrattuna ammattilaistyökaluihin. Eli ajatuksena tosiaan olisi, että (iso) osa tulevista datakeskusinvestoinneista laskentatehoon ja Nvidian huippunäytönohjaimien kysynnästä voitaisiin suoraan korvata paikallisella raudalla, joka on jo käyttäjän hallussa.
---
### Author:  [@Roope\_K](https://forum.inderes.com/u/Roope_K)
#### Post date: [Syyskuu 10, 2026, 12.34pm UTC](https://forum.inderes.com/t/nvidia-mahdottoman-mahdollistaja/26423/1327 "2026-09-10T12:34:51Z")
> [@Pohjolan\_Eka](#):
>
> Nvidian maailmanluokan näytönohjaimien päällä pyörivien Gigabrain AI-mallien käyttö on useimpiin käyttäjien tekemiin tavanomaisiin työtehtäviin kovin epätehokasta. Mikäli vaihtoehtona on esimerkiksi käyttäjän laitteen kiintolevylle asennettava 8 gigan paketti, jossa on vaikkapa esimerkinomaisesti 320 kpl erinäisiä 25 mb kokoisia erikoistuneita mikromalleja, minkä ajaminen on käytännössä ilmaista tästä päivästä ikuisuuteen, niin uskoisin ison osan tavanomaisesta inferenssikysynnästä karkaavan pilvestä.
Mutta edelleenkin tämä nojaa hyvin vahvasti siihen oletukseen, että nykyistä ihmisen työtä augementoidaan chatboteilla á la 2024 ja siihen, että edistykset tekoälyssä eivät muuta tarvetta tehdä työtä nykyisestä oikeastaan mitenkään.
Suurin osa yrityksistä on kuitenkin ajattelemassa tai lähdössä ajattelemaan asiaa ihan eri tavalla. Ajatus on, että mitä jos yksittäisien tehtävien augmentoinnista voitaisiin päästä pisteeseen, jossa pitkiä monen tehtävän ja monen ihmisen prosesseja ulkoistetaan tekoälylle.
Otetaan taas esimerkki ja asemoidaan itsemme vaikka cyber-turvan SOC-operaattoriksi. Tehtävinä on seurata hälytyksiä, tehdä false positive triagea, analysoida loki ja verkkodataa, ja eskaloida nämä eteenpäin. Myöhemmin nämä sitten siirtyvät ehkä devaustiimille security-patcheiksi, jotka sitten päivien ja viikkojen jälkeen pusketaan tuotantoon. Näihin kaikkiin varmasti voisi kehitellä purpose-built lokaalit mallit avustamaan työssä, joka tehdään nykyisen kaltaisesti.
Mutta miten tilanne muuttuu, kun hyökkäykset alkavat tulemaan agenttiparvilta non-stop 24/7? Siihen ei enää mitenkään vastata augemntoidulla ihmistyövoimalla, vaan taisteluun tarvitaan tulta tulta vasten - agenttinen closed-loop puolustusjärjestelmä, joka havaitsee, eristää, korjaa ja vie korjaukset tuotantoon. Tällaiset ratkaisut eivät myöskään tietenkään voi pyöriä yksittäisillä lokaaleilla malleilla tai pääteasemilla, vaan ne ovat konesaliskaalan keskushallinnoituja ratkaisuja. Mallien lienee syytä olla myös kohtalaisen kyvykkäitä (lue gigabrain-tasoa) ja niiden on kyettävä reaaliaikaiseen, ristiinmoduloituun tilannekuvan jakamiseen sekä sekuntiluokan päättelyyn globaalissa mittakaavassa. Jokainen voi myös miettiä, mitä tuo tällainen jatkuvasti skannaava puolustusagenttijärjestelmä tarkoittaa laskenta- ja token-kulutuksen osalta. Eikä tämä ole scifiä vaan sellaista, jota jo Huggingface-insidentin jälkeen on lähdetty tosissaan laittamaan pystyyn.
Eikä ole hankala kuvitella vastaavaa tulevaisuutta ihan mihin tahansa osaan nykyisiä organisaatioiden arvoketjuja, joissa lokaali ei yksinkertaisesti toimi. Jo nyt softadevaus-tiimit ovat pulassa sen kanssa, että agenttiterminaalit ovat monesti lokaaleja: työ on edelleen sidottu toimistoaikoihin, koodipohjat ja riippuvuussuhteet ovat liian massiivisia paikallisesti ajettaviksi, ja yksittäiseltä koneelta puuttuu kyky synkronoida muiden agenttien tekemiä muutoksia reaaliajassa, mikä johtaa jatkuviin koodikonflikteihin.
Vaikka uskon - kuten olen jo aiemmin todennut - lokaalien mallien kasvaviin kykyihin (esim. vaikkapa kuluttajapuolella), on todella hankala nähdä tulevaisuutta, jossa ihmisen avustamisesta autonomisiin järjestelmiin siirryttäessä laskentatehon painopiste voisi heilahtaa lokaaliksi.
Laskennan kustannukset ovat iso kysymys - mutta ensimmäiset merkit näyttäisivät pikemminkin vievän suuntaan parhaat avoimet mallit + oma laskentarauta / (neo)cloud-vuokra + opensource orkestrointi ja harness. Fortune 500:sista moni on jo kertonut lähtevänsä tälle polulle - kulupuolen lisäksi kun tässä strategiassa on myös monia muita etuja kuten datan ja muuhun aineettomaan omaisuuteen liittyvä kontrolli ja suvereniteetti. Eikä tässä (suoraan) kärsijänä ole kyllä Nvidia, joka on hovitoimittaja myös tässä skenaariossa, jossa kulujen karsiminen tapahtuu Anthropic / OpenAI / Microsoft Copilot yms. välistävedon eliminoinnilla. Ja jotenkin ajattelen, että juuri tämä kehityskaari on myös se syy, miksi Huang betsaa nyt niin vahvasti avoimiin malleihin.
PS. piti vielä lisätä yksi juttu, mikä puoltaa myös mahdollisimman kyvykkään mallin ja/tai agenttisen yhteentoimivuusalustan käyttöä, on se, että AI-työnkulkujen kustannuksista edelleen 70-75% tulee ihmistyöstä ([McKinsey](https://www.mckinsey.com/capabilities/quantumblack/our-insights/where-AI-agents-pay-off-a-practical-guide-to-the-economics-of-agentic-workflows?hsid=bed7b08d-951e-4c95-abcc-970dce0c2477#/)) - token-kulutus on “vain” 20-25%. Tarkoittaa tietysti sitä, että TCO:sta mittava osuus on leikattavissa parantamalla sitä osuutta, joka johtaa tuohon ihmistyön valtavaan määrään - virheet, poikkeamat yms. Tähän taas parempi AI on tietysti se ratkaisu - ei suinkaan halvempi ja heikompi malli.
@Pohjolan_Eka n tulokulma myös implisiittisesti jossain määrin olettaa, että yritys absorboi tulevaisuudessakin kaikki tekoälyn kustannukset omaan opexiin. Mä taas itse uskon, että tekoälyn mahdollistama parempi laatu, nopeampi / ympärivuorokautinen palvelu jne. voisi olla veloitettavissa joskus myös alavirrassakin.
[Edellinen sivu](https://forum.inderes.com/t/nvidia-mahdottoman-mahdollistaja/26423.md?page=60)
[Seuraava sivu](https://forum.inderes.com/t/nvidia-mahdottoman-mahdollistaja/26423.md?page=62)