Det är en ganska stor sannolikhet att även Nordea kommer att få betala en ny bankskatt efter höstens val i Sverige.
Summan skulle fastställas baserat på ”övervinster”; pengar som överstiger vinstnivåerna från åren 2018–2022. Om detta skulle vara företagsspecifikt vore det problematiskt för Nordea, med tanke på bankens svaga skick under de tidigare åren. Förespråkarna för skatten hänvisar till den högre räntenivån jämfört med tidigare år (men den har ju sjunkit från toppen).
Målet är att samla in cirka en miljard euro, om man slår samman de olika partiernas modeller. Vi får se hur det går, men det är just av sådana här anledningar som Nordea flyttade sitt huvudkontor från Stockholm.
Nu har tidplanen för den kommande halvårsutdelningen preciserats. Avstämningsdag är beräknad till den 6 augusti och utbetalningsdag till den 13 augusti.
Extraskatter från Sverige och grävande i ärenden som är över 10 år gamla i ett försök att tjäna pengar i Danmark. Vilka patetiska allierade vi har i Kalmarunionen. Sedan när blev banker staternas socialkontor?
Här är Kaspers förhandskommentarer om Nordea, som presenterar sitt resultat torsdagen den 16 juli :)\n\n> Rörelseresultatet sjunker enligt våra prognoser fortfarande med cirka 4 %, men detta beror främst på att den positiva effekten av kreditförlustreserveringar nu försvinner. Den viktigaste intäktsposten, räntenettot, sjunker i våra prognoser fortfarande jämfört med jämförelseperioden, men vi bedömer att bottennivån på kvartalsbasis redan är passerad och att räntenettot senast under Q3 vänder tillbaka till tillväxt. Nordeas resultatutsikter är därmed enligt vår bedömning stabila, vilket motiverar den guidning om en avkastning på eget kapital på över 15 % som getts för innevarande år.\n\nNordea Q2'26 -ennakko: Joko korkokatteen pohja on löytynyt? - Inderes
Den största överraskningen i Nordeas delårsrapport nästa vecka vore väl om det fanns något som verkligen överraskade? Vi spekulerar i om augustiutdelningen blir 0,33 eller 0,34 €, om nästa återköpsprogram av egna aktier lanseras i samband med denna eller först vid nästa rapport, hur många tiondels procent avkastningen på eget kapital avviker från det magiska 15-procentsstrecket, och annat som hör till rutinerna. Naturligtvis är lanseringen av AI-effektiviseringsprogrammet, utsikterna för ekonomin, riktningen på tillväxtkurvan för AUM (förvaltat kapital) etc. intressanta.
I sitt nuvarande skick som en stabil och trygg aktie kan Nordeas rapport nästa vecka kanske bli snäppet mer spännande att läsa tack vare EU:s konkurrenskraftsrapport för banker, som publiceras nästa vecka. Särskilt intressant är hur man föreslår att bankernas kapitalkrav och regleringen i allmänhet ska ändras. Det finns en oro för att bankerna på grund av stränga krav inte vågar låna ut, att investeringar tar skada och att konkurrenskraften gentemot USA:s finansinstitut försvagas. Europeiska centralbanken och ett antal medlemsländer är försiktiga i denna fråga och håller bl.a. fast vid höga kapitalkrav. Vissa länder vill se en kraftigare lättnad av regleringar och kapitalkrav.
Ur bankägarnas perspektiv är det också intressant att lättnader i kapitalkraven motarbetas med argumentet att “det bara gynnar bankernas ägare”. Se t.ex. den danska diskussionen nedan. Det sägs att frigjort kapital bara skulle styras till återköp av egna aktier, utdelningsfester och liknande istället för utlåning och andra aktiviteter som stöttar bankernas ekonomi
EU-länderna är i denna fråga delvis uppdelade i två läger, ECB är inblandat och en stor dragkamp väntar. Resultatet av den kommer att synas i avkastningen för varje bankaktieägare.
Prognos för slutresultatet: ”man placerar kyrkan mitt i byn”, det vill säga att lättnader i regleringar och kapitalkrav är att vänta, men klart mindre än vad bankerna själva hoppas på. Ett halvvägsresultat även för ägarna, det vill säga att en del slinker ner i t.ex. fetare återköpsprogram, men åtminstone vissa banker kommer också att bli modigare i t.ex. sin utlåning. Den bifogade danska analysen förutspår dock en storseger för bankerna.
Om @Kasper_Mellas hinner kommentera rapporten vid ett lämpligt tillfälle när den publicerats, så
Livlig aktivitet i den finska banksektorn när S-Pankki lägger ett uppköpserbjudande på Oma Säästöpankki:
S-Pankki lägger ett uppköpserbjudande på nästan 600 miljoner euro för Oma Säästöpankki, som är noterat på Helsingforsbörsen.
Bankerna meddelar om kontantbudet i sina pressmeddelanden.
Det erbjudna priset per aktie är 17,20 euro, vilket är cirka 47 procent högre än stängningskursen för Oma Säästöpankkis aktie i onsdags.
Med det erbjudna kontantvederlaget värderas Oma Säästöpankki till cirka 571,4 miljoner euro. Uppköpserbjudandet förväntas genomföras under årets fjärde kvartal.
Nordea levererar ett stabilt och starkt resultat. Utlåningen drar, särskilt till nordiska företag som investerar trots osäkerheten. Kreditförlusterna är fortfarande extremt låga.
“Avkastning på eget kapital 15,9 procent – resultat per aktie 0,36 euro. Nordeas avkastning på eget kapital uppgick till 15,9 procent under det andra kvartalet. Utvecklingen var stark och lönsamheten god, trots att marknadsläget påverkades av den utdragna konflikten i Mellanöstern. K/I-talet2 var 44,0 procent, jämfört med 45,1 procent året innan. Resultatet per aktie ökade med 3 procent från föregående år och uppgick till 0,36 euro.”
Bra resultat, åtminstone vid en snabb anblick, det finns inte direkt något negativt att hämta där vid en första genomläsning.
Prognosen för kostnads/intäktsrelationen justerades ner ett snäpp för hela året, vilket innebär att man antar att effektiviteten förbättras något ytterligare (även om “cirka 45 procent” säkert inkluderar ±1 %, så det är kanske lite hårklyveri :D).
Utsikter för 2026: avkastning på eget kapital över 15 procent (oförändrat) och en kostnads/intäktsrelation på 44–45 procent2 (tidigare cirka 45 procent).
Styrelsen beslutade den 16 juli 2026, med stöd av bemyndigandet från ordinarie bolagsstämma den 24 mars 2026, att betala en halvårsutdelning på 0,34 euro per aktie.
Halvårsutdelningen betalas till de aktieägare som på avstämningsdagen för utdelningen (6 augusti 2026) är införda i Nordeas aktieägarförteckning som förs av Euroclear Finland Oy i Finland, Euroclear Sweden AB i Sverige och VP Securities A/S i Danmark. Utdelningsdagen (ex-dag) är den 5 augusti 2026.
Kaspers bedömning här nedanför är ganska positiv. Jag noterade dock själv att återköp av egna aktier inte nämndes alls. Har det att göra med det pågående rättsfallet i Danmark och en potentiell stor bötesfällning?
@Kasper_Mellas när dina bedömningar har blivit mer positiva än tidigare, tror du då att Nordea faktiskt kan nå det så kallade 2 € EPS-målet till 2030?
Nedan finns en intervju med Frank. Han säger också att det i Finland finns små tecken på att marknaden börjar vakna ur sin dvala. DI spår att vi med denna utveckling är på väg mot nya kursrekord.
I år betalades förra årets utdelning ut. Nu betalas 0,34 € ut, vilket motsvarar cirka 50 % av resultatet för årets första hälft. Under nästa år betalas årets andra halvårsutdelning ut, vilken jag uppskattar till cirka 0,60–0,66 €. Det betalas alltså inte ut mer än årets resultat. Maximalt 70 % av resultatet. Totalt alltså cirka 1 € av ett resultat som antas vara cirka 1,44 €.
Jag menar bara att eftersom både 0,34 euro och 0,96 euro betalas ut från Nordeas bankkonto i år, och dessutom återköp av egna aktier genomfördes under årets början, undrar jag om Nordea verkligen har så mycket överskottskapital i balansräkningen efter allt detta. Jag själv gissade åtminstone att återköpen skulle ha fortsatt om inte denna utdelning på 0,34 euro var på väg. Detta under antagandet att det hade godkänts av centralbanken.
Resultatet var förvisso bra, men inte på något sätt exceptionellt. Det är väl dock vad man kan förvänta sig i en stabil bankverksamhet. Prognosavvikelserna på intäktssidan berodde till stor del på dessa “övriga” poster. Den kraftiga ökningen av AUM (förvaltat kapital) från föregående kvartal var naturligtvis en stark prestation och stöttar även intäkterna framöver.
Så positiv har jag inte hunnit bli ännu, ni kommer märka på riktkursen och rekommendationen om detta blir mitt basscenario Det är absolut inte omöjligt om Nordea, utöver sin egen goda prestation, även får stöd av räntenivån och den ekonomiska utvecklingen.
Det där EPS-målet på cirka 2 euro år 2030 framstår inte som särskilt utmanande att nå. Om man speglar det mot intäkts- och kostnadsstrukturen i Q2/2026-rapporten, så når man i praktiken 1,86 i EPS enbart genom att frysa kostnaderna på nuvarande nivå (vilket är vad målet om 600 miljoner i kostnadsbesparingar i praktiken innebär), medan intäkterna växer i takt med inflationen, det vill säga två procent årligen. Samtidigt återköps cirka 80 miljoner egna aktier årligen.
(00:00) Q2
(01:10) Hushåll
(01:48) AUM (förvaltat kapital)
(02:10) Hushållens förtroende
(03:13) Kreditförluster
(04:08) Penningtvättshärvan i Danmark
(05:30) Återköp av egna aktier
(06:45) Produktivitet genom AI
(08:09) Prognos för kostnadsrelation (C/I-tal)
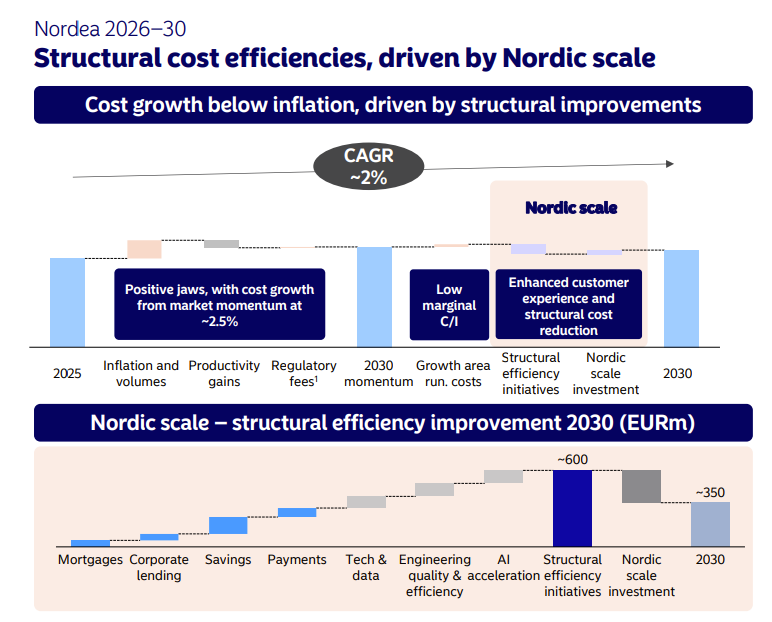
Här vill jag påminna om att bolagsledningen, åtminstone offentligt, inte förväntar sig att kostnadsnivån förblir oförändrad, utan snarare ökar måttligt när bolaget investerar i AI/andra digitala förmågor och satsar på att växa sin verksamhet. Här är en graf från CMD som illustrerar detta.
Det vore förvisso inte världens åttonde underverk om kostnadstillväxten blev lägre än vad som utlovats, med tanke på den nuvarande ledningens tidigare prestationer. Det är också vad jag har antagit i mina egna prognoser. Jag bedömer dock att kostnaderna kommer att öka under strategiperioden, om än långsammare än intäkterna.
I en intervju med Verner säger Ian Smith fritt översatt om egna förvärv att tillväxtmöjligheter går före vinstutdelning. Smith konstaterar att Nordea ser investeringsmöjligheter i både organisk och oorganisk tillväxt. Han nämner direkt företagsförvärv.
@Kasper_Mellas vilka möjliga förvärvsobjekt skulle finnas tillgängliga för Nordea? Ska vi ge oss in i en budgivning om OmaSP
Jag lade märke till, både här och i intervjun med Frank Vang-Jensen, att när frågor om återköp av egna aktier kom på tal, styrdes samtalet omedelbart om till behovet av kapital för företagsförvärv. Jag tänkte att detta var en form av undanmanöver med tanke på den eventuella miljardnota som kan vänta efter rättsfallet i Danmark, men vad händer om man faktiskt planerar en stor företagsaffär? Från Nordeas sida har det offentligt flaggats för att man vill förvärva fler aktörer på penningmarknaden i Danmark, och ibland har den lokala svenska aktören Nordnet eller Avanza nämnts som potentiella uppköpskandidater. Dessutom skulle positionen i Norge behöva stärkas.
Precis som @Kasper_Mellas tror jag inte riktigt ännu på att målet om 2 € EPS till 2030 kommer att nås. Men jag ser ändå en tänkbar möjlighet där det inte handlar så mycket om Nordea själva, utan om omvärlden med en lugnare geopolitisk situation. Om den uppdämda efterfrågan på bolån hos nordiska konsumenter skulle ta fart, om den livliga aktiviteten inom företagssektorn fortsätter och om AUM (förvaltat kapital) fortsätter att växa som en bulldeg tack vare börsfester – vad händer då?
Om ingen svart svan dyker upp, så är gränsen på 2 € i alla fall inte allt för långt borta. Vi håller i
Vid dagens investerarsamtal togs M&A-frågan upp vid ett par tillfällen. Frank konstaterade rakt ut att det inte finns något att köpa även om man skulle vilja göra det.
Undrar om återhållsamheten med egna aktieåterköp beror på att man ser en efterfrågan på lånemarknaden nu, vilket gör att man vill hålla ett striktare grepp om CET1 för att kunna låna ut så mycket som möjligt.
Sofie Peterzens, analytiker, Goldman Sachs: Okej. Det är mycket tydligt. Bara en sista fråga. När det gäller M&A, hur ser ni på M&A-möjligheter i Norden?
Frank Vang-Jensen, koncernchef, Nordea: Jag kan ta den. Tack. Vi välkomnar möjligheter när de uppstår. Vi har naturligtvis en uppfattning om vilka vi skulle vilja äga. Just nu är de inte till salu. Det är naturligtvis ett levande material. Just nu har vi inget att dela med oss av. Det finns med på vår att göra-lista. Organisk tillväxt först och sedan M&A om rätt målobjekt dyker upp. Norden erbjuder naturligtvis ett antal möjligheter som vi aktivt följer.


 Det är absolut inte omöjligt om Nordea, utöver sin egen goda prestation, även får stöd av räntenivån och den ekonomiska utvecklingen.