Olet myös oikeassa. Ja ongelma on nimenomaan siinä että jengin tuijottaa niitä liikaa. Ja kenen vastuulla se? Se on analyytikko yrityksen vastuulla. Heidän pitäisi rakentaa heidät järjestelmät siten että ihmiset ymmärtävät niitä, eikä niin että ihmiset tuijottaa vääriä numeroita(suositushinta vuoden päästä). Sen takia asioita pitäisi uudistaa! Ehkä tuoda ”pidä” vähennä ja lisää suosituksen väliin. Toinen asia voisi olla pidemmän ajan tavoitehinta. Tämä asia helpottaisi kyllä Inderesin asiakkaat, pidempi aikaiseen sijoittamiseen. Uskon että se on Inderesin halu, edistää heidän asiakkaiden sijoittamista ja tämä tieteenkin johtaisi positiiviseen suuntaan Inderesin osalta. Happy customers, you know
En jaksa vääntää asioita sen enempää, halusin vaan kertoa mielipiteeni ja palautteeni.
ps. Minä teen itse omat johtopäätökset yrityksen tiedoilla, enkä katso sinisilmäisesti tavoitehintojen perään. Mutta sillä moni muu näin tekee, vaikuttaa sen kurssiin aika paljon.
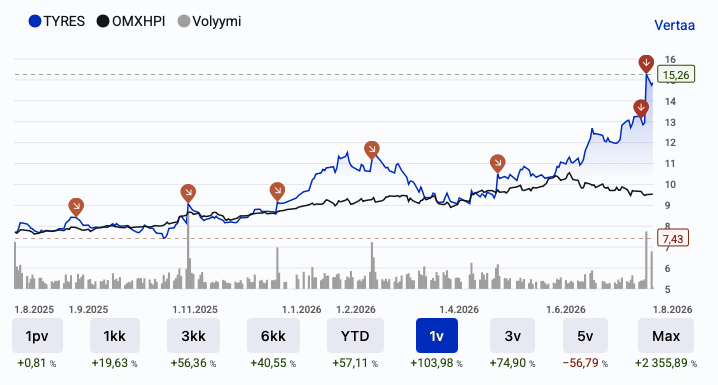
Kaikki kunnia @Rauli_Juva :lle, tykkään kovasti hänen tyylistään. Joskus analyytikko on liian synkällä mielellä tai ei voi muuta olemassa olevan tiedon varassa olla. Alla suositushistoria ja omalta kohdalta sanon, että onneksi en ottanut tukea omiin ostoihin ja myynteihin. Näinpäin se on mukava yllätys toisin on kun kurssikäyrä osoittaa toiseen suuntaan jatkuvalla osta suosituksella.
Miksi analyytikot ylipäätään asettelevat tavoitehintojaan? Voisivatko ne keskittyä enemmän yrityksen suorituskyvyn arviointiin suhteessa kilpailijoihin sekä toimialan kehittymisen näkymiin suhteessa muihin toimialoihin lyhyellä ja pitkällä näkymällä.
Osakkeen hinnan ennustaminen tavoitehintoineen on kuitenkin enemmänkin tunnepohjaista ja toiveita kuvastavaa.
Periaatteessahan Juva ei usko jatkossa kuin max 12% liikevoittoon pitkällä aikavälilläkin eli aika pessimistinen skenaario, kun se aikaisemmin on ollut jopa yli 20%, kuten mm. Harvialla nyt. Harviassa sen uskotaan pitävän ja myös liikevaihdon kasvavan melko rajusti. Kummassa on varaa enemmän positiiviseen yllätykseen OP:n analyysi on siitä parempi, että tavoitehinnan haarukka on 8-14 euroa (ka.11e) riippuen eri skenaarioista. Tekee analyysistä ainakin vähemmän virheherkän..
Omistajathan sinänsä ei varmasti tykkää näin synkistä analyyseistä lukea, pitäisikö ottaa enemmän mallia Kinnusen ja Gostowskin analyyseistä .
Onko rinkuloiden toimintaympäristö ja markkinat muuttunut noista yli 20% liikevoitosta jotenkin? Kyllä, ja siinä on melko suuri syy miksi ne ei ole kovin relevantteja vertailukohtia enää.
Harvian ja Rinkuloiden vertaaminen on vähän omenat ja päärynät. Harvia on globaali markkinajohtaja, jonka liikevoittoprosentti on ollut 20 tienolla niin pitkää kuin Inderesin historia näytti (2019). Nokian renkaat on pienipeluri maailmanlaajusesti ehkä 30-40 suurin rengasvalmistaja, joka pääs 20% liikevoittoon vaa venäjän tehtaan ansiosta. Nyt on tilanne aivan eri.
On hyvä, että analyysiä haastetaan ja ollaan analyytikon kanssa erimieltä. Mutta olisi hyvä tuoda niitä pointteja esiin minkä takia analyytikko on väärässä. Juupas eipäs väittely ei tuo mitään lisäarvoa.
Omasta mielestä analyytikon pitää olla jotain yhtä mieltä, eikä veikata kaikkia lopputuloksia.
Nokian renkaiden vahvuus on talvirenkaissa,. Ja mielestäni sen (mielikuva) brändi on vahvempi premium kategoriassa kuin Harvialla, joka myynee paljon mm. halpoja kiinassa valmistettuja kiukaita. Ulkomailla kilpailijoita tullee kyllä paljon, jos saunat siellä alkaa myymään paremmin.
Venäjällä voittoakin ehkä senkin takia näytettiin paljon, että siellä yritysvero oli pienempi. Nehän saivat päättää, näytetäänkö voitot Suomen Vianorissa vaiko Venäjällä.
Yksi purnaus on myös alhainen P/E vaade yhtiölle (kuten myös Anorassa). Juva ennusti viim. marraskuussa P/E luvuksi omilla luvuillaan kolmen vuoden päästä vain 8,5 ja silti annettiin vähennä suositus. Nyt siitä kurssi on noussut lähes 100% ! No ehkä vähän etuajassa ..
Lähdin heti Renkaiden tuloksen jälkeen lomille, niin tämä jäi. Mutta tähän on helppo vastaus: olettamalla meidän nykyisillä liikevaihtoennusteilla (jotka jäävät yhtiön tavoitehaarukan alareunaan), mutta nostamalla DCF-mallin liikevoittomarginaaliennuste tavoiteltuun 15 %:n tasoon 2030 vuodesta eteenpäin (myös terminaaliperiodi), päästään karkeasti nykyiseen reilun 15 euron hintaan.
Jos edelleen olettaisi että Vianorin ja Raskaiden renkaiden marginaalit olisivat nykyennusteiden mukaiset, 15 %:n konsernimarginaali vaatisi Henkilöautorenkailta noin 20 %:n marginaalin. Se on kyllä ihan mahdollinen, jos asiat osuu lankulle volyymien, hinnoittelun ja tehokkuuden suhteen, mutta ollaan ennustettu varovaisemmin noin 15 %:n tasoa sinne.
Morgan Kanen velipuoli JP myönsi virheensä Rinkuloiden arvostustasossa, Kauppalehden pikauutisista: JP Morgan nostaa Nokian Renkaiden tavoitehintaa 15,00 euroon 7,70 eurosta, nostaa suosituksen pidä-tasolle (neutral).
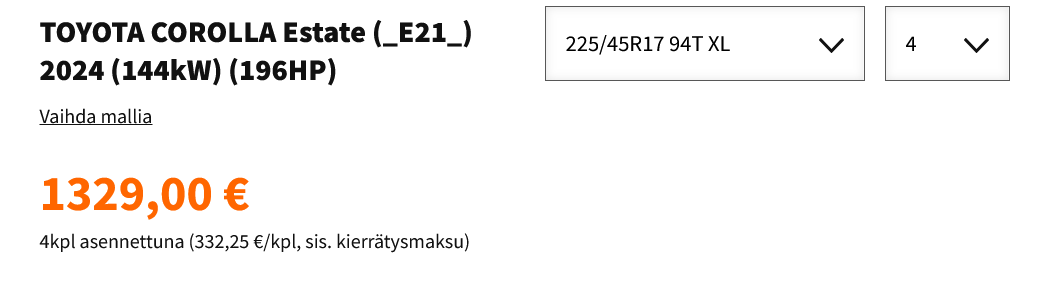
Sinulla on siinä sellainen 300 euron Vianor-lisä. Muut rengaskaupat kun myyvät sinun Toyotan rengaskokoa noin 240-250 eurolla per kappale. Ei pahakaan ero tavalliseen nastarenkaaseen, jos Nokian uusi teknologia vähentää merkittävästi nastojen kulumista ja irtoamista välikausikeleillä.
Itseäni kiehtoo se, että täällä etelässä ajellessa on syksyllä ja keväällä niin paljon sellaista aikaa, kun on pakko olla talvirenkaat, mutta tie on useimmiten puhdasta asvalttia (eikä jäätä/lunta), niin nastat kuluu ja tämä uusi rengas voi olla siihen ratkaisu. Toki voin aina ottaa kitkat, kuten monet ovat suositelleet ja en niitäkään sulje pois jatkosta. Jotenkin tässä on mielessä pyörinyt se, että näissä renkaissa olisi parhaat asiat sekä kitkoista, että nastoista. Olisi kiva kuulla kokemuksia sitten niiltä, jotka näitä itselleen hankkivat.

 OP:n analyysi on siitä parempi, että tavoitehinnan haarukka on 8-14 euroa (ka.11e) riippuen eri skenaarioista. Tekee analyysistä ainakin vähemmän virheherkän..
 Vallankumouksellinen Hakkapeliitta 01 -rengas kasvun keihäänkärkenä