# Nokian Renkaat Oyj
**URL:** https://forum.inderes.com/t/nokian-renkaat-oyj/663
**Category:** Osakkeet
**Tags:** nokian-renkaat, nokian-tyres
**Created:** [14 November 2018 06:47 UTC](https://forum.inderes.com/t/nokian-renkaat-oyj/663 "2018-11-14T06:47:47Z")
**Posts on this page:** 20
**Page:** 160
### Author:  [@Mehukasta](https://forum.inderes.com/u/Mehukasta)
#### Post date: [29 Augusti 2025 08:49 UTC](https://forum.inderes.com/t/nokian-renkaat-oyj/663/3545 "2025-08-29T08:49:50Z")
Hör inte en sådan här nyhet om en långsiktigt dålig investeringshistoria hemma i köp/sälj-tråden?
Om Inderes ser en jämnare avkastning med lägre risk i ett annat företag för sin egen modellportfölj, så ska det inte påverka deras egen syn och investering.
Nokian Tyres Q2 omsättning och justerade resultat översteg dock Inderes och konsensusprognoser rejält.
Tillväxt- och resultatprognoserna var positiva och företaget är återigen på uppgång.
---
### Author:  [@CitizenJ](https://forum.inderes.com/u/CitizenJ)
#### Post date: [29 Augusti 2025 09:35 UTC](https://forum.inderes.com/t/nokian-renkaat-oyj/663/3546 "2025-08-29T09:35:41Z")
Det är nog ganska nice to know enligt de flesta som följer tråden. Åtminstone baserat på gillamarkeringarna. Jag kunde förstås ha länkat hela den rapporten, så hade mitt meddelande varit mer informativt.

[ff67a4ba-462f-470c-b711-fd0fd3af9e6c](https://www.inderes.fi/files/ff67a4ba-462f-470c-b711-fd0fd3af9e6c)
---
### Author:  [@milestonemonger](https://forum.inderes.com/u/milestonemonger)
#### Post date: [29 Augusti 2025 09:36 UTC](https://forum.inderes.com/t/nokian-renkaat-oyj/663/3547 "2025-08-29T09:36:34Z")
> [@Rauli\_Juva](#):
>
> Här var det dock en enorm skillnad i att under byggandet och uppstarten av fabriken i Ryssland bokförde företaget inga engångskostnader och lönsamheten var hela tiden på topp. I USA har däremot tiotals och åter tiotals miljoner i “engångsposter” bokförts. Företaget har förklarat detta delvis med att efter förlusten av Ryssland förändrades produktportföljen för fabriken i USA tydligt och man var tvungen att göra en slags andra uppstart. Så USA är inte helt jämförbart med Rumänien, om den bilden förmedlades i mitt förra meddelande.
Här blandas äpplen och apelsiner lite. Den ryska fabriken startade 2005 i en helt annan miljö. Valutakurser, arbetskostnadsnivå och stark efterfrågan stödde en hög kapacitetsutnyttjande direkt från början.
Dayton-fabriken däremot öppnades 2019 i en helt annan miljö. Uppstarten sammanföll med pandemin, inflationen, logistikstörningar, en stark dollar och arbetskraftsbrist.
Att bara jämföra mängden engångskostnader mellan olika epoker och verksamhetsmiljöer är missvisande. År 2005 användes också, om jag minns rätt, en annan rapporteringspraxis där engångskostnader som nu specificeras vanligtvis inkluderades i driftskostnaderna. Det är alltså mycket troligt att det även i Ryssland fanns sådana extra kostnader – de syntes bara inte i rapporten som engångskostnader.
---
### Author:  [@Rauli\_Juva](https://forum.inderes.com/u/Rauli_Juva)
#### Post date: [29 Augusti 2025 09:42 UTC](https://forum.inderes.com/t/nokian-renkaat-oyj/663/3548 "2025-08-29T09:42:27Z")
> [@Perttu\_Hamalainen](#):
>
> Har situationen förändrats eller ersätts den lågmarginaliga kontraktstillverkningen med det ovan nämnda?
Det har inte förändrats, men redan från början var det meningen att Rumänien skulle producera mer än bara de produkter som tillverkats genom kontraktstillverkning de senaste åren. Ersättningen av kontraktstillverkningen nämns i analysen för att Rumänien på så sätt stöder lönsamheten, även om ingen betydande tillväxt uppnås. Volymen av kontraktstillverkning var som högst förra året cirka 2,5 miljoner däck och Rumänien producerar 6 miljoner i full drift, så mycket annat produceras där. Däck som tillverkats genom kontraktstillverkning såldes främst till Centraleuropa, dit även Rumäniens produktion är inriktad.
> [@Perttu\_Hamalainen](#):
>
> marknaden ser framåt och om år 2028 enligt er uppfattning är det år då situationen väsentligt förbättras, kommer det då inte att prissättas redan nästa år.
Förbättringen kommer gradvis och den har redan prissatts, som rapporten försöker förklara. Med nuvarande resultat är den resultatbaserade värderingen ganska hög.
> [@milestonemonger](#):
>
> Här blandas äpplen och apelsiner ihop lite.
> [@milestonemonger](#):
>
> Det är alltså mycket troligt att även i Ryssland fanns dessa extra kostnader – de syntes bara inte i rapporten som engångskostnader.
Jag tycker inte att något blandas ihop, utan det handlar om uppstarten av två olika fabriker inom samma företag. Mitt under byggandet i Ryssland drabbades man till exempel av finanskrisen då volymerna kollapsade, så det var inte bara en tillväxtmarknad. Man hittar säkert alltid externa faktorer att skylla på, men om man tittar på slutresultatet är saken ganska klar, det vill säga uppstarten i USA har varit mycket dyr och långsam, medan Ryssland gick problemfritt.
Om (och naturligtvis när) det har funnits några uppstartskostnader i Ryssland, var de minimala jämfört med USA, då lönsamheten förblev stark hela tiden.
---
### Author:  [@milestonemonger](https://forum.inderes.com/u/milestonemonger)
#### Post date: [29 Augusti 2025 10:04 UTC](https://forum.inderes.com/t/nokian-renkaat-oyj/663/3549 "2025-08-29T10:04:05Z")
> [@Rauli\_Juva](#):
>
> Enligt mig går ingenting fel utan det handlar om uppstarten av två olika fabriker inom samma företag. Mitt under byggandet i Ryssland drabbades vi till exempel av finanskrisen då volymerna kollapsade, så det var inte bara en tillväxtmarknad. Det finns säkert alltid externa faktorer att skylla på, men om man tittar på resultatet är saken ganska klar, dvs. uppstarten i USA har varit mycket dyr och långsam, medan Ryssland gick problemfritt.
>
> Om (och naturligtvis när) det har funnits några uppstartskostnader i Ryssland, var de minimala jämfört med USA, då lönsamheten förblev stark hela tiden.
Jag håller dock inte med om detta.
1. Rapporteringsmetoder från två olika årtionden kan inte jämföras direkt med varandra.
2. Slutskedet av den ryska fabrikens ramp-up sammanföll med finanskrisen, vilket naturligtvis försvagade orderboken. Ändå höll den låga kostnadsnivån (arbetskraft, energi, råvaror) lönsamheten stark, och den svaga rubeln förbättrade exportmarginalerna.
3. Den ryska fabriken 2005–2008 var ännu inte moderniserad – betydande moderniseringar gjordes senare. Nu jämför du alltså också fabriker som är mycket olika i teknik och effektivitet.
* * *
Denna diskussion håller på att spåra ur något. Min ursprungliga poäng var att samma misstag och motgångar knappast kommer att ses i USA som i Rumänien. Det är klart att misstag har gjorts i USA, men jag antar starkt att man har lärt sig av dem när det gäller den rumänska fabriken. Därför är det mycket osannolikt att kostnadsnivån för den rumänska fabriken skulle utvecklas på samma sätt som för den amerikanska fabriken med dess extra kostnader.
---
### Author:  [@NukkeNukuttaja](https://forum.inderes.com/u/NukkeNukuttaja)
#### Post date: [29 Augusti 2025 10:15 UTC](https://forum.inderes.com/t/nokian-renkaat-oyj/663/3550 "2025-08-29T10:15:45Z")
Mallisalkkus investeringshorisont har blivit kort, när avkastningen bedöms utifrån 1,5 års ägande. Å andra sidan, om man hade lyckats köpa på botten till 6 euro, så skulle avkastningen ha varit ganska saftig. I vilket fall som helst skulle även Qt ha förtjänat en spark i baken om korta tidslinjer börjar ritas upp (ovanstående utgjutelse innehåller möjligen dold sarkasm, red.anm.🙂).
Det känns nu lite som att leken avbröts precis i ett intressant skede, när fabriken i Rumänien just hade börjat köras upp och fabriken blev klar till och med i förväg, dessförinnan producerade de anställda som anställts där ingenting alls.
Men, vem är jag att ifrågasätta Raulis eller Mallisalkkus kollektiva beslut, alla är helt säkert bättre investerare än jag, ingen tvekan om det. Mitt eget mål är i vilket fall som helst fortfarande år 2028, jag har ju dock den fördelen jämfört med modellportföljen att jag fritt kan jonglera med mina innehav. Jag kommer i vilket fall som helst att göra nästa bedömning först när resultaten för de viktigaste kvartalen Q3 och Q4 har offentliggjorts.
Ja, och @Rauli_Juva har mycket väl motiverat varför synen ändrades, meningsskiljaktigheten torde endast finnas i tidshorisonten.
---
### Author:  [@JHeiskanen](https://forum.inderes.com/u/JHeiskanen)
#### Post date: [29 Augusti 2025 10:22 UTC](https://forum.inderes.com/t/nokian-renkaat-oyj/663/3551 "2025-08-29T10:22:47Z")
> [@NukkeNukuttaja](#):
>
> Jag kommer i vilket fall som helst att göra nästa bedömning först när resultaten för de viktigaste kvartalen Q3 och Q4 har offentliggjorts.
Jag förstår också Mallisalkkus (Modellportföljens) drag mycket väl, eftersom jag anser att det finns en klar risk att Q3 och Q4 återigen skjuter problemet framför sig, vilket kan leda till en lång sidledes rörelse för kursen eller en plötslig smältning av de senaste månadernas goda uppgång. Kanske har Mallisalkku en investering i åtanke med en mer begränsad nedåtrisk, även om avkastningspotentialen inte skulle vara lika stor 🤔
Jag sitter fortfarande kvar. Min position är lite på plus, men om allt går åtminstone ungefär som det ska, så ligger de bästa vinsterna framför mig och jag har tid att vänta.
---
### Author:  [@milestonemonger](https://forum.inderes.com/u/milestonemonger)
#### Post date: [29 Augusti 2025 10:53 UTC](https://forum.inderes.com/t/nokian-renkaat-oyj/663/3552 "2025-08-29T10:53:21Z")
> [@JHeiskanen](#):
>
> Jag förstår också Mallisalkkus drag, eftersom jag anser att det finns en tydlig risk att Q3 och Q4 återigen sparkar burken framåt, vilket kan leda till en lång sidledes rörelse i kursen eller en plötslig smältning av de senaste månadernas goda uppgång. Kanske Mallisalkku har en investering i åtanke med en mer begränsad nedåtrisk, även om avkastningspotentialen inte skulle vara lika stor 🤔
En ny “bättre” investering är alltid en bra anledning att göra ändringar i portföljen, om man ser bättre avkastningspotential för pengarna någon annanstans. För närvarande ser jag dock inte att så är fallet, men vi får se vad Mallisalkku gör.
Denna kovändning påminner lite om Harvia-caset, där “överanalys” ledde till att man sålde vid 28€ för cirka 1,5 år sedan. När det gäller Nokian Renkaat har inget väsentligt förändrats enligt min mening. Tvärtom: riktningen ser rätt ut, tullproblemen har åtminstone tills vidare klarnat och det finns lite ljus i de ekonomiska utsikterna.
Investeringsplanen är avgörande i dessa situationer – vad man söker och med vilken tidsplan. Min egen första kritiska granskningspunkt är Q4-resultatet: då får vi se hur Rumäniens ramp-up har utvecklats under de första 12 månaderna, hur försäljningen av vinterdäck har utvecklats och hur ekonomin ser ut om ett halvår. Samtidigt klarnar det om USA:s verksamhet kan stiga till vinnarnas skara efter tullstriderna.
---
### Author:  [@Rauli\_Juva](https://forum.inderes.com/u/Rauli_Juva)
#### Post date: [29 Augusti 2025 12:00 UTC](https://forum.inderes.com/t/nokian-renkaat-oyj/663/3553 "2025-08-29T12:00:29Z")
> [@NukkeNukuttaja](#):
>
> Modellportföljens investeringshorisont har blivit kort när avkastningen bedöms baserat på 1,5 års ägande.
Jag vet inte om herr Nukuttaja syftade på detta, men i vissa meddelanden kan man se tanken att sälja aktier från Modellportföljen på grund av dålig avkastning – även om det undermedvetna kan orsaka en sådan bias, så gör man naturligtvis inte så, utan man överväger avkastningsförväntningarna framåt i varje situation. Detta var dock lite off-topic för denna tråd. Men rekommendationen vänder sig nu inte alls av historiska skäl.
> [@milestonemonger](#):
>
> När det gäller Nokian Tyres har inget väsentligt förändrats enligt min mening.
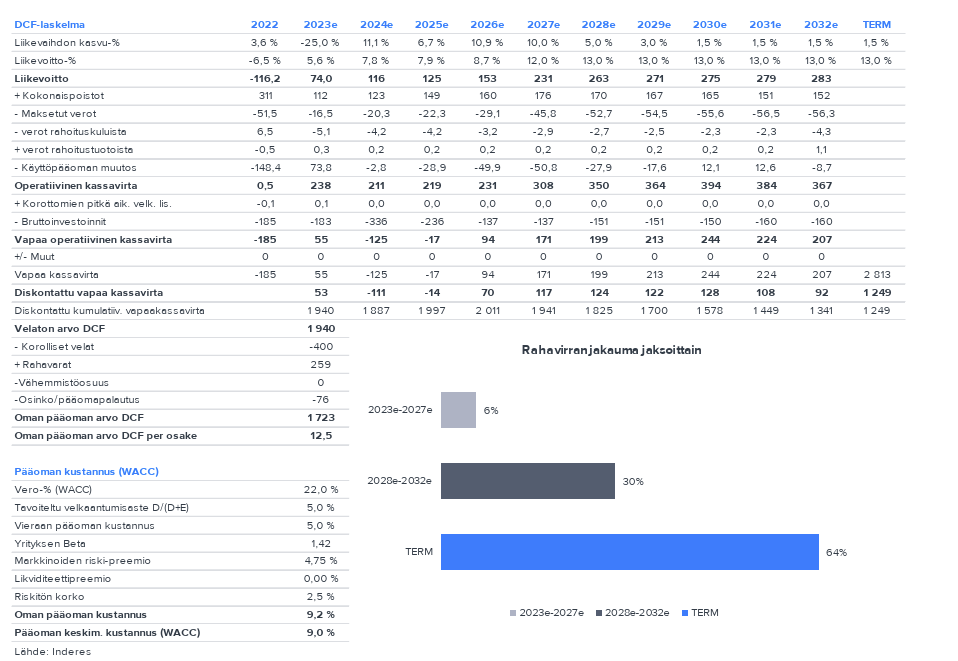
Man skulle skämtsamt kunna säga att det är just problemet, att inget har förändrats på ett par år utan resultatet är fortfarande på samma bottennivå… men eftersom man hör denna kommentar om “inget har förändrats” ganska ofta, så låt oss nu visa här vad som har förändrats i våra papper. Nedan finns alltså först vår DCF-modell från juli 2023 och därunder den senaste. Visst hittar man förändringar där, både i kort- och långsiktiga prognoser och därmed i skuldbeloppet, som jag har lyft fram här.
23.7.2023
26.8.2025
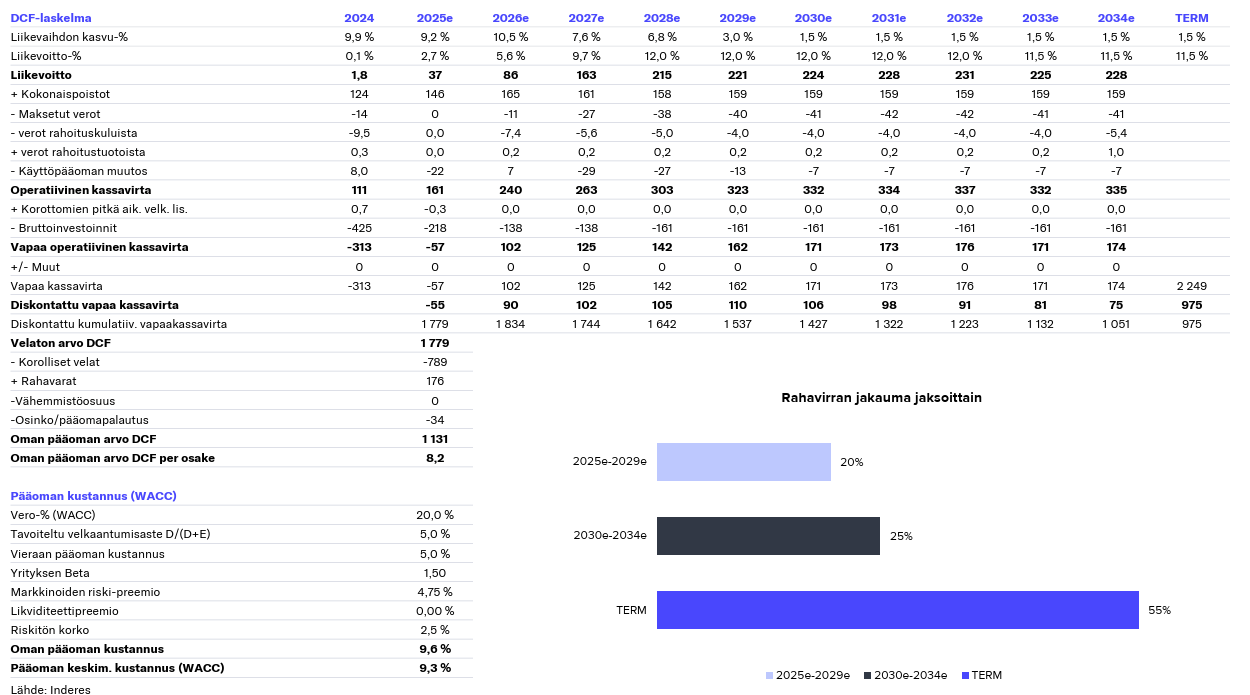
---
### Author:  [@Camelman](https://forum.inderes.com/u/Camelman)
#### Post date: [29 Augusti 2025 12:17 UTC](https://forum.inderes.com/t/nokian-renkaat-oyj/663/3554 "2025-08-29T12:17:53Z")
Jag har själv köpt Nokian Däck bland annat för att jag tror att fabriken i Rumänien kommer att dra stor nytta av återuppbyggnaden av Ukraina. I produktpaletten finns också däck för tunga fordon, så man skulle kunna tro att det finns efterfrågan på dem under den massiva återuppbyggnaden.
---
### Author:  [@milestonemonger](https://forum.inderes.com/u/milestonemonger)
#### Post date: [29 Augusti 2025 12:42 UTC](https://forum.inderes.com/t/nokian-renkaat-oyj/663/3555 "2025-08-29T12:42:12Z")
> [@Rauli\_Juva](#):
>
> Lekfullt skulle man kunna säga att det just är problemet att ingenting har förändrats på ett par år, utan resultatet är fortfarande på samma bottennivå… men eftersom man hör kommentaren “ingenting har förändrats” ganska ofta, så låt oss nu visa vad som har förändrats i våra papper. Nedan är alltså först vår DCF-modell från juli 2023 och under den den senaste. Visst hittar man förändringar där både i kort- och långsiktiga prognoser och därmed i skuldbeloppet, som jag har lyft fram här.
Jag menade närmast att ingenting väsentligt har förändrats efter Q2-resultatet. Därför undrar jag varför DCF-kalkylen nu har ändrats. De tidigare angivna målen var redan tydligt lägre än bolagets egna långsiktiga mål. Varför ändra prognoserna om bolagets situation eller makromiljön inte har förändrats? Man skulle till och med kunna hävda att utsikterna har förbättrats: ett handelsavtal mellan EU och USA har uppnåtts och räntesänkningar i USA börjar vara inom synhåll.
Skulden ska förstås inte underskattas, särskilt inte om marknadsmiljön skulle försämras, inflationen skulle accelerera till exempel till följd av Trumps tullpolitik och centralbankerna skulle tvingas höja räntorna. För närvarande ser och tror jag dock att trenden är den motsatta. Därmed kommer skuldbördan inte att utgöra ett betydande problem om bolaget levererar vad det har lovat.
Att inte detta också skulle vara ett liknande fall som Harvia, där analytikern borde ha tagit mer hänsyn till marknadens och bolagets verksamhetsutveckling istället för att på ett ögonblicks infall anpassa nya siffror i DCF-tabellen baserat på känsla, bara för att det “känns rätt”.
Jag förstår förstås helt om man här söker någon taktisk rörelse för modellportföljen – till exempel att med en minska-rekommendation frigöra kapital till mer produktiva objekt. Men i den uppdaterade analysen ser jag inget betydande mervärde för investerare. Den tidigare analysen var enligt min mening betydligt mer realistisk och motsvarade bättre även mina egna åsikter om bolaget.
---
### Author:  [@Rauli\_Juva](https://forum.inderes.com/u/Rauli_Juva)
#### Post date: [29 Augusti 2025 12:48 UTC](https://forum.inderes.com/t/nokian-renkaat-oyj/663/3556 "2025-08-29T12:48:13Z")
> [@milestonemonger](#):
>
> Jag menade främst att inget har förändrats väsentligt efter Q2-resultatet. Därför undrar jag varför DCF-beräkningen nu har ändrats.
Läste du rätt nu, ovan var juli **2023** jämfört med denna veckas rapport. Med tanke på Q2-rapporten har inget i bolaget, prognoserna eller DCF:en förvisso förändrats, men kursen har/hade stigit med över 30 %.
EDIT: alltså +30 % från nivån före Q2-resultatet, visserligen mindre efter vår Q2-rapport, men aktien låg ändå klart över riktkursen när denna veckas analys publicerades. Q2-resultatet ändrade inte heller prognoserna nämnvärt även om det var på den positiva sidan jämfört med förväntningarna.
> [@milestonemonger](#):
>
> Den tidigare analysen var enligt min mening betydligt mer realistisk och överensstämde bättre med mina egna åsikter om bolaget.
Vår syn på bolaget är faktiskt densamma som efter Q2, synen på aktien ändrades bara i och med kursuppgången.
---
### Author:  [@milestonemonger](https://forum.inderes.com/u/milestonemonger)
#### Post date: [29 Augusti 2025 12:59 UTC](https://forum.inderes.com/t/nokian-renkaat-oyj/663/3557 "2025-08-29T12:59:53Z")
> [@Rauli\_Juva](#):
>
> Läst du rätt nu, ovan var juli **2023** jämfört med denna veckas rapport. Med tanke på Q2-rapporten har inget förstås ändrats i bolaget, prognoserna eller DCF, men kursen har/hade stigit över 30 %.
Jag märkte mitt misstag och hade fel angående juli — ursäkta mig för det. Förändringen hade ju skett redan tidigare. Detta ändrar dock inte min poäng, men låter företaget visa vart utvecklingen i slutändan leder.
Jag ger nu upp i denna fråga, om kursuppgången (om man kan kalla det så) i slutändan är den egentliga saken i denna rekommendationsförändring.
---
### Author:  [@AES](https://forum.inderes.com/u/AES)
#### Post date: [31 Augusti 2025 07:45 UTC](https://forum.inderes.com/t/nokian-renkaat-oyj/663/3558 "2025-08-31T07:45:37Z")
Jag medger att jag först började skratta med massan åt den här modellportföljens rörelse, men när jag sedan tog mig en närmare titt så är EBITDA inte på en tillräcklig nivå för H1. Om man antar att CAPEX-nivåerna för 2021 och 2022 är normala (ca 110M/år, vilket var guidat i början av året, dvs. sjunker till avskrivningsnivå) och dessutom att ränta på den massivt uppblåsta skulden ska betalas, i genomsnitt x0M, då är det ganska tunt.
Företaget gjorde alltså 400M i rörelseresultat före Ukraina och nu är vi på väg mot kanske 150M+ om H2 förbättras tydligt från H1. Maskineriet och kostnaderna (CAPEX) är på samma nivå som tidigare. Förutom att skuldkostnaderna säkert är mycket större.
Aktievärdet tar alltså ett stort försprång
---
### Author:  [@Wrangler](https://forum.inderes.com/u/Wrangler)
#### Post date: [31 Augusti 2025 09:54 UTC](https://forum.inderes.com/t/nokian-renkaat-oyj/663/3559 "2025-08-31T09:54:05Z")
Jag undrar över försvarsmaktens iver att beställa från utlandet, när det även skulle finnas inhemska (säkert konkurrenskraftiga) alternativ tillgängliga, nämligen Nokian MPT-däcket. Detsamma gäller lastbilsbeställningar, även om Sisu-Auto har fulla orderböcker för flera år framåt på grund av Sisu GPT:s framgång.
---
### Author:  [@Zen65](https://forum.inderes.com/u/Zen65)
#### Post date: [31 Augusti 2025 11:58 UTC](https://forum.inderes.com/t/nokian-renkaat-oyj/663/3560 "2025-08-31T11:58:29Z")
Jaa Juva jämför siffrorna från 07.2023, Ni köpte väl inte däck till modellportföljen då 🙂 , utan i januari 2024. Ni skrev i februari 2024: Lönsamheten kommer att nå en slags normaliserad nivå först efter att den rumänska fabriken har körts igång, då kontraktstillverkning med lägre marginaler kan minskas. Vi uppskattar att detta kommer att ske under åren 2027-28, då bolagets resultatnivå i våra prognoser är 220-250 MEUR.
Nå, nu har ni en rörelseresultatprognos för 2028 som är en smula mindre, det vill säga 215m. Dock är väntetiden till full produktion nu 1,5 år kortare. Är det en slump att försäljningen skedde samma dag som Aiforias resultatvarning kom. Det blev frestande att sälja när man får ut sitt åtminstone från något 😂
---
### Author:  [@Mehukasta](https://forum.inderes.com/u/Mehukasta)
#### Post date: [31 Augusti 2025 20:13 UTC](https://forum.inderes.com/t/nokian-renkaat-oyj/663/3562 "2025-08-31T20:13:51Z")
> [@Rauli\_Juva](#):
>
> Vår syn på bolaget är faktiskt densamma som efter Q2, men synen på aktien ändrades i och med kursuppgången.
Efter Q2-rapporten höjde ni rekommendationen, då ni ansåg att t.ex. den medellånga avkastningspotentialen var ganska god.
När började ni ändra rekommendationer enbart baserat på aktiekursen?
Varför nämndes inget i Q2-rapporten om dagens DCF-modell jämfört med 2023, vilket nu plötsligt dök upp?
“På grund av kortsiktiga kursförändringar ändras rekommendationer sällan utan större nyheter” - Inderes
> [@Rauli\_Juva](#):
>
> låt oss nu visa vad som har ändrats i våra dokument. Nedan är först vår DCF-modell från juli 2023 och därunder den senaste. Visst hittar man förändringar där i både kort- och långsiktiga prognoser
Har nu både kort- och långsiktiga prognoser ändrats utan att någon konkret förändring har skett i företaget, när man jämför siffrorna 2 år tillbaka i tiden?
Hur är det ens möjligt?
---
### Author:  [@AES](https://forum.inderes.com/u/AES)
#### Post date: [1 September 2025 05:33 UTC](https://forum.inderes.com/t/nokian-renkaat-oyj/663/3563 "2025-09-01T05:33:35Z")
Jag funderar också på antaganden om omsättningsåterhämtning.
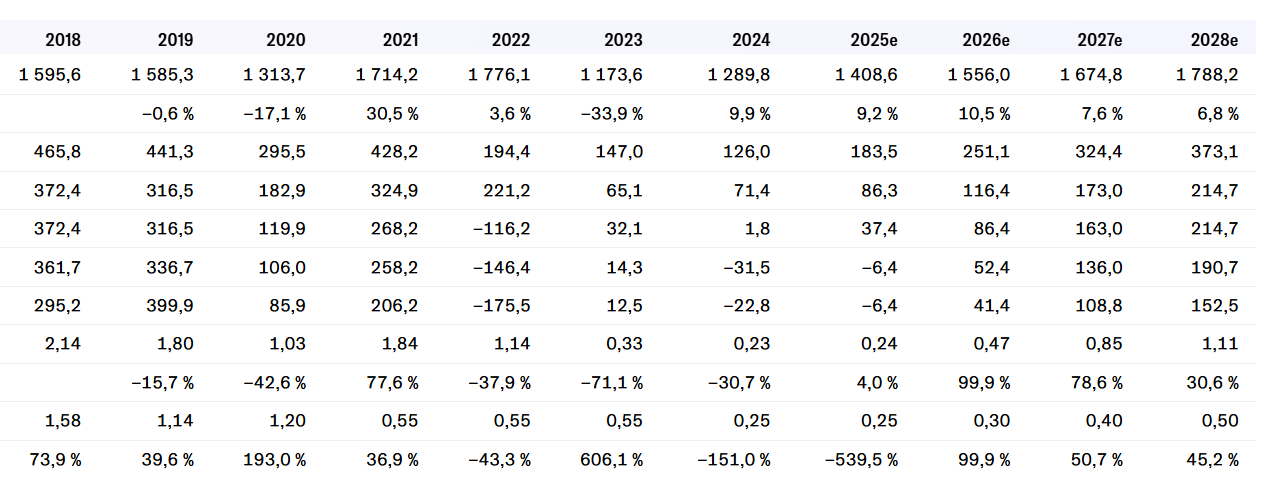
År 2021 fick Däck ungefär en femtedel av sin omsättning från Ryssland. Om man antar att Vianor huvudsakligen var verksam på andra marknader än Ryssland, skulle andelen kunna vara upp till en fjärdedel av denna kärnverksamhet inom däck. På Inderes företagssidor finns följande prognos för omsättningsutvecklingen. Baserat på detta verkar det som att man redan år 2027 skulle vara nära och år 2028 redan över omsättningen för åren 2021 och 2022.
På något sätt är det svårt att tro att på en marknad med tillväxtproblem (t.ex. Nokian Tyres egna RT-prognoser i den senaste delårsrapporten -2 till +2% för personbilar och negativ utveckling för tyngre däck), Nokian Tyres plötsligt skulle kunna återfå den omsättning som förlorats från Ryssland genom att vinna marknadsandelar någon annanstans… kanske om kriget tar slut och handeln i Ryssland plötsligt kommer igång.
---
### Author:  [@Tomi\_Lindell](https://forum.inderes.com/u/Tomi_Lindell)
#### Post date: [1 September 2025 06:17 UTC](https://forum.inderes.com/t/nokian-renkaat-oyj/663/3564 "2025-09-01T06:17:34Z")
En kort kommentar om #NokianRenkaat värdering. Knappast något nytt för forummedlemmarna, men här är det ändå.
[#NokianRenkaat](https://x.com/hashtag/NokianRenkaat?src=hashtag_click) P/B-talets utveckling är värd att följa. Bolagets balansräkning innehåller toppmoderna fabriker i Rumänien och Dayton samt fabriken i Nokia. Med den senaste tidens kursuppgång är aktien nu nära sitt bokförda värde, trots att dess P/B-tal var som lägst 0,7x i år. Tidigare, när bolaget ägde fabriken i Ryssland och kapitalavkastningen var hög, var dess P/B-värdering över 3,0x. Denna nivå kommer sannolikt inte att uppnås inom en snar framtid, eftersom de nuvarande fabrikerna inte är lika lönsamma. Ett lågt P/B-tal kan motiveras med en svag ROE, som i år ligger nära noll.
Enligt @Inderes prognoser förväntas kapitalavkastningen förbättras under de kommande åren, men långsamt, eftersom den nya rumänska fabriken binder betydande kapital. Bolaget har dock förutsättningar för en tvåsiffrig ROE när den rumänska fabriken når full kapacitet 2027.
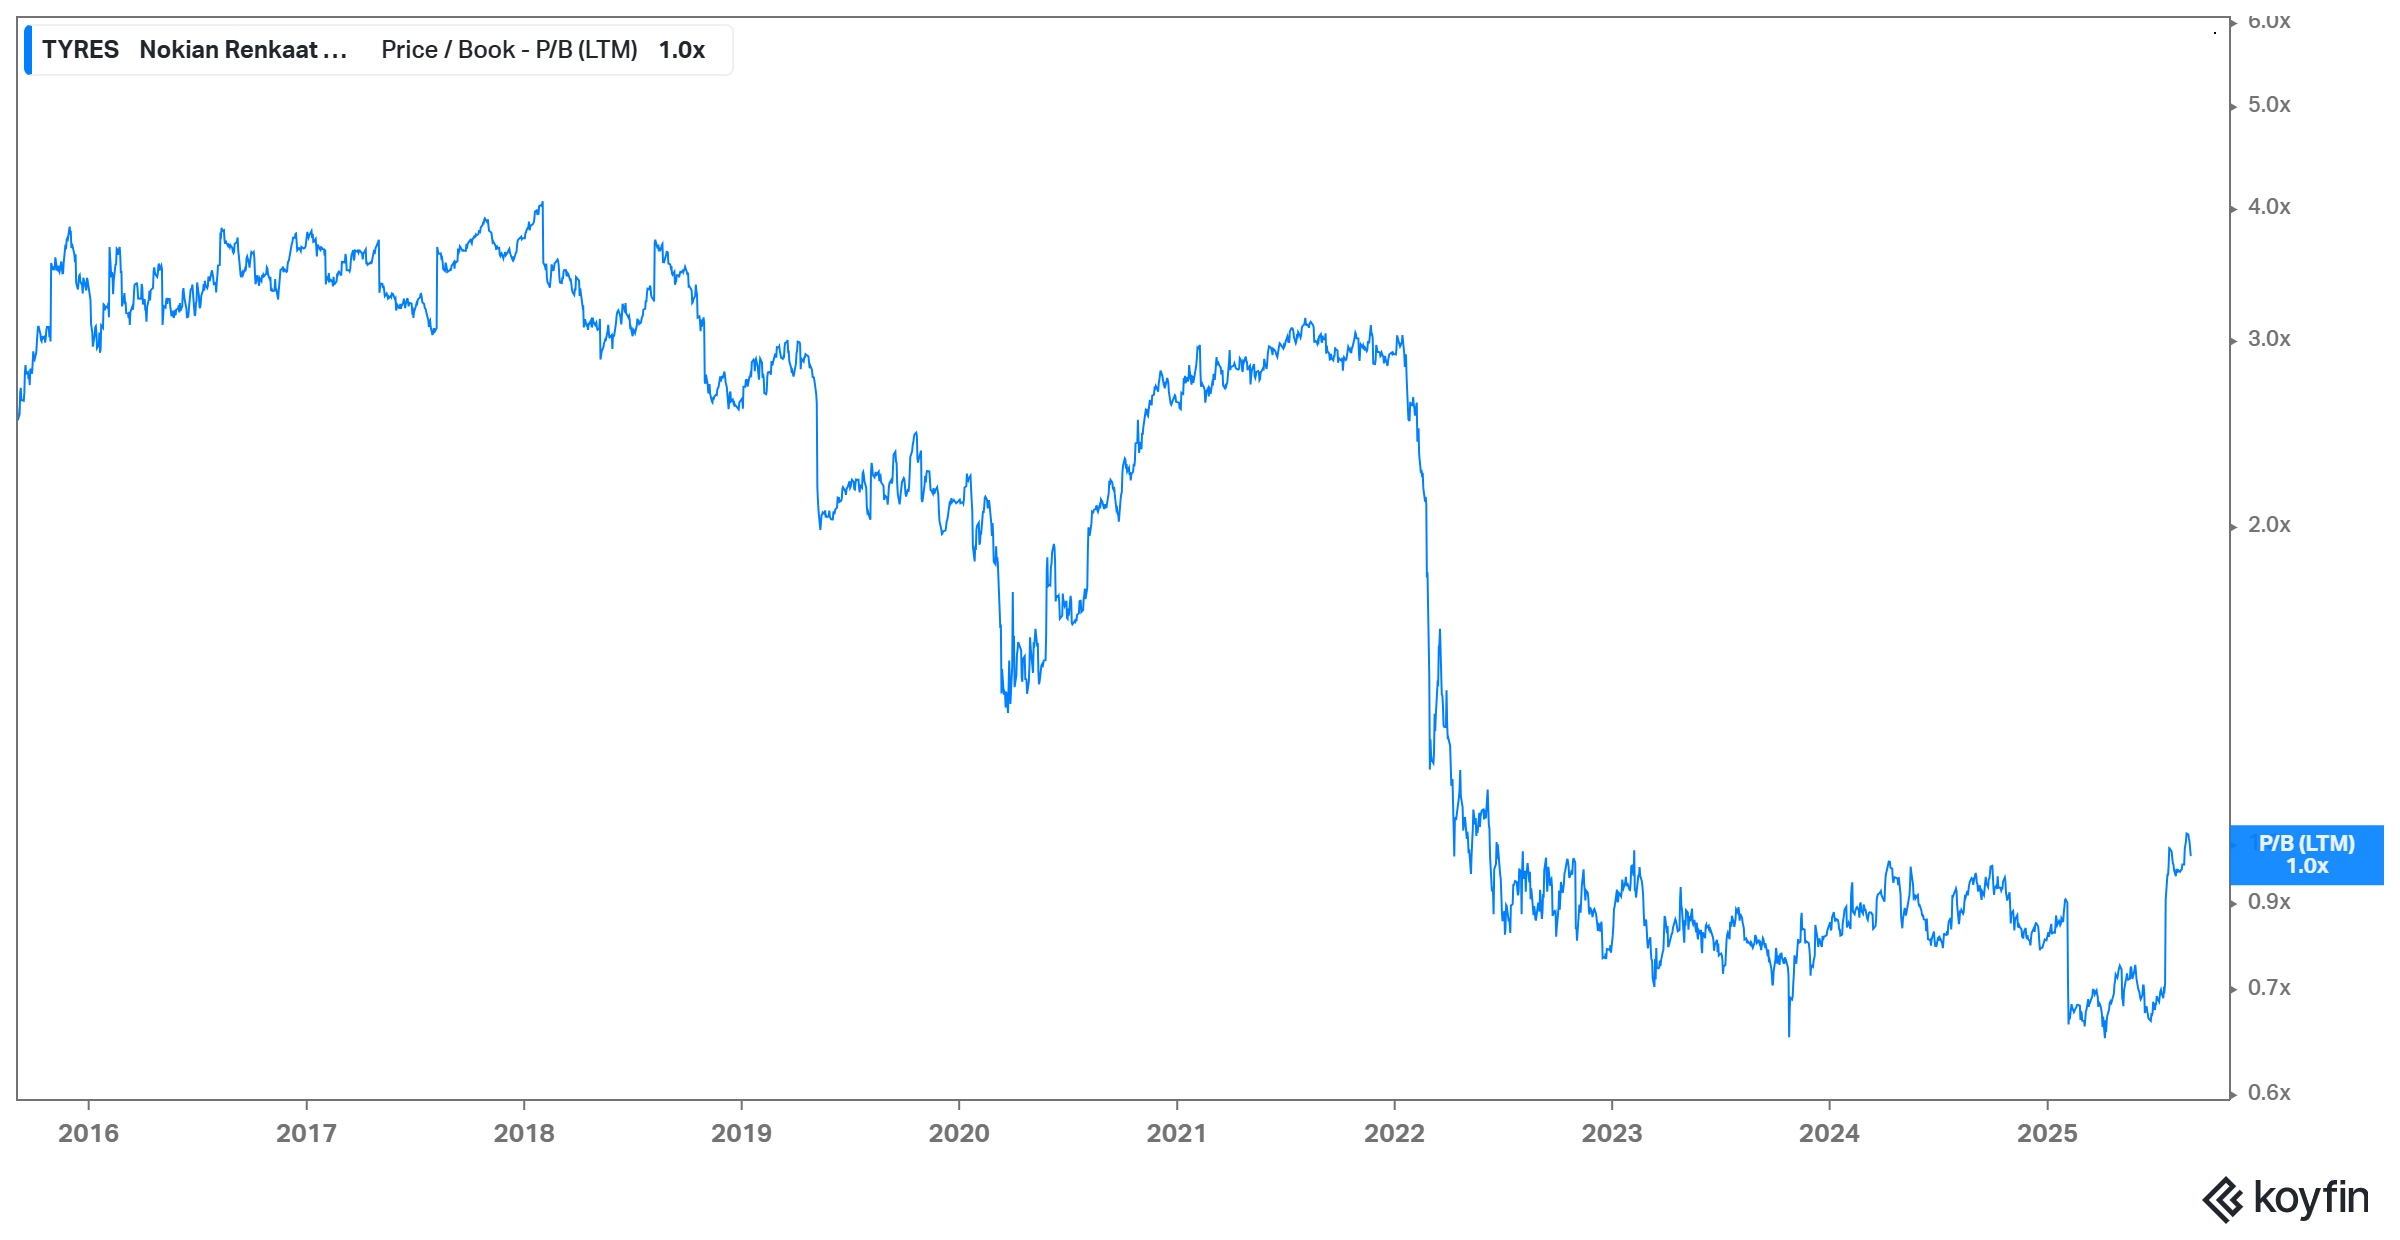
Jag anser att bolagets långsiktiga P/B-tal bör ligga klart över 1x, men absolut inte över 3x.
---
### Author:  [@AES](https://forum.inderes.com/u/AES)
#### Post date: [1 September 2025 06:48 UTC](https://forum.inderes.com/t/nokian-renkaat-oyj/663/3565 "2025-09-01T06:48:13Z")
Ja, så beter sig P/B om investeringarna förblir på samma nivå (eller ökade för den rumänska fabriken) och aktiens värde är lägre. Jag funderar bara på om det ens teoretiskt är möjligt att få B att producera.
Här är till exempel pris- och försäljningsvolymutvecklingen som också har lyfts fram här, där jag är lite orolig för till exempel de senaste två årens kvartal i prisutvecklingen och den minskande trenden i försäljningsvolymen. P kommer förmodligen inte att börja stiga om inte dessa KPI:er börjar stiga till andra sfärer.
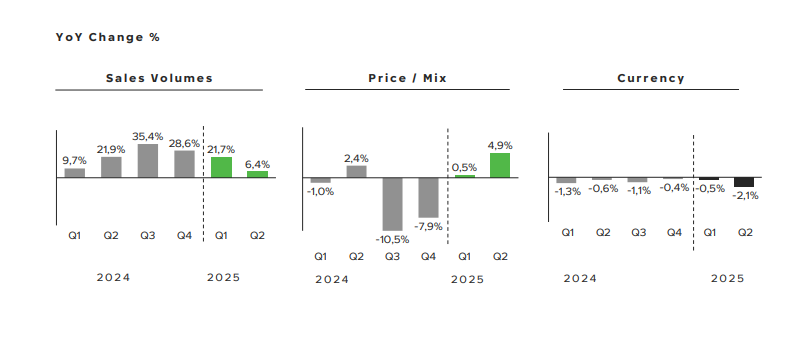
Skulle man kunna försöka hitta någon analogi från teleoperatörsbranschen här, där Elisa skulle förlora rätten att sälja mobilabonnemang i Helsingforsregionen och samtidigt tvingas alla Helsingforsbor att byta abonnemang, och Elisa skulle tvingas överlämna mobilnätet med dess stamnätsanslutningar till konkurrenterna. Sedan beslutar Elisa att genomföra en mitigationsstrategi genom att bygga världens bästa 6G-nät i Lapplands vildmark med lånade pengar, varvid B garanterat förblir stort trots förlusterna i Helsingfors 😃
[Föregående sida](https://forum.inderes.com/t/nokian-renkaat-oyj/663.md?page=159)
[Nästa sida](https://forum.inderes.com/t/nokian-renkaat-oyj/663.md?page=161)