Bbs kuulemma kasvoi orgaanisesti +15%, hyvä sekin. Tämä oli h1.
Tilinpäätöksen yhteydessä kuulemma kommentoidaan enemmän bbs puolta
Bbs kuulemma kasvoi orgaanisesti +15%, hyvä sekin. Tämä oli h1.
Tilinpäätöksen yhteydessä kuulemma kommentoidaan enemmän bbs puolta
Johto kommentoi, että useat kvartaalille osuvat avaukset vaikuttavat aina jonkin verran tulostasoon. Muutoin BBS:n kehityksen sanottiin olleen suunnitelmien mukaista.
Toimari Suominen oli myös Kauppalehden Talousaamussa haastattelussa:
Tässä Nohon Jarnon haastis Helsingin konttorilta. Mukana yksi tennis easter egg 
00:00 Miten meni
00:44 Orgaaninen kasvu
02:00 Suomen talous
03:10 Norja
04:22 Yrityskauppojen synergiat
05:20 Yritysjärjestelyt
06:50 BBS
08:06 Näkymät
Haastattelujen, webcastin sekä Suomisen naamakertoimien perusteella BBS:n laajentuminen uuteen maahan oli ehkä lähempänä keväällä kuin nyt. On tainneet neuvottelut ottaa takapakkia.
Miksei Holy Cowta voisi laajentaa Saksaan/Itävaltaan ja F&B:stä Norjaan/Tanskaan kun ei nykyisissä kohdemaissa ole enää sopivia laajennusmahdollisuuksia? Miksi edes tarvitsisi yritysostoa jos ei juuri sopivaa tule vastaan?
Mä luulen että syy on siinä että uuteen maahan laajentuminen voi olla liian iso riski tuotteesta ja alueellisesta makumieltymyksistä johtuen. Tai vertautuuko tilanne liikaa melkeinpä uuden ketjun avaamiseen.
Mä en oo Norjan enkä Tanskan erikoistuntija, mutta voisin kuvitella ettei FnB välttämättä toimisi siellä. Saksa/Itävalta taas voisivat olla hieman enemmän Sveitsin kaltaisia mutta silti poikkeavuutta saattaa olla.
Käytiin kesälomalla Sveitsissä, ja mun ainoa nähtävyystoive oli Holy Cow  olihan ne ihan ok burgerit, mutta suomalaiseen makuun FnB pesee mennen tullen - oltiin juuri viikkoa kahta aiemmin käyty Friendsissä niin oli hyvä benchmarkata. Sveitsin hintataso nauratti kyllä, muistaakseni joku 28€ oli ateria, sai sentään bissen kanssa, Friendsistä taitaa saada aterian 15-17€.
Saulilta ja Artulta tuoretta raporttia NoHosta:
Hyvää analyysiä taasen, mutta pidän ennusteita Q3 ja loppuvuoden osalta edelleen varovaisina suhteessa siihen, että varsinkin Suomessa ajureita on useampia:
-Tampereen vilkas tapahtumaelokuu ja NoHon osuus Eppujen keikoilla
-Kuluttajan piristyminen
-Heikohko vertailukausi
-Hyvä momentum kaikilla liiketoiminnan osa-alueilla
-Jungle Juice Barin synergiat
Itse näen että jopa positiiviselle tulosvaroituksella voisi olla paikkansa syksyn aikana kun nyt ohjeistetaan vertailukelpoisen epsin kasvavan, niin lopulta päädytäänkin merkittävään vertailukelpoisen epsin kasvuun. Kannattavuuskin säilyy vähintän viime vuoden hyvällä tasolla ellei jopa päädytä lähellä 10% loppuvuoden vetämänä. En toki tiedä mitkä näissä on raja-arvot milloin katsotaan tarpeelliseksi viilata.
Toki sanottakoon, että yleensä kun NoHon tulosmoottorin kaikki männät lyövät, niin joku alkaa kohta taas hetkeksi yskimään  Se taitaa toki tällä alalla olla enemmän sääntö kuin poikkeus.
Nordea nostaa käyvän arvon haarukkaa tuoreessa raportissaan 9.0-11.6€ → 10.1-12.8€
NoHo Partners delivered a robust Q2 performance as the Norwegian
operations normalised and the Finnish business rebounded, while Denmark
continued its strong, broad-based growth. We believe the company has
moved past its operational challenges and expect robust profitability levels
going forward, supporting the 2026 guidance for the EBIT margin to remain
at its current good level. With the Finnish market recovery showing positive
signals, and new openings and M&A offering upside potential, we view the
near-term outlook as back on solid ground. With our slightly higher estimates,
we derive a higher fair value range of EUR 10.1-12.8 (9.0-11.6) by equally
weighing our DCF- and SOTP-based valuation methods
Nordea on Sauliakin varovaisempi Q3:n suhteen, joten liekkö omat kuvitelmat sitten liian ruusuisia mitä edellisessä viestissä maalailin.
https://research.nordea.com/Company/Display/14821
OP nostaa tavoitehintaa ->9,4€ ja toistaa Osta-suosituksen.
NoHon Q2 sujui erinomaisesti usealla osa- alueella, ja erityisesti Norjan käännetoimien
onnistuminen sekä liikevaihdon kääntyminen kasvuun ovat äärimmäisen tervetulleita
asioita. Näkymä kysynnän vahvistumisen aikatauluun on joistakin positiivisista
merkeistä huolimatta yhä sumea. Kasvun eväät on näkemyksemme mukaan olemassa
lähivuosille nykyisissäkin olosuhteissa , mikä yhdessä kysyännän elpymisen tarjoaman
potentiaalin kanssa säilyttää näkemyksemme osakkeeseen positiivisena . Tavoitehintamme nousee 9,40 euroon (aik. 9,20), jolla toistamme OSTA -suosituksemme.
Raportti löytyy kokonaisuudessaan täältä:
DNB Carnegie vastaavasti hiukan nosti tavoitehintaansa. Raporttiin ei valitettavasti ole pääsyä:

@henrielo on tehnyt analyysin NoHosta, jonka lukee muutamissa minuuteissa 
Sekä Suominen että talousjohtaja Jarno Vilponen totesivat useaan otteeseen olevansa tyytyväisiä erityisesti viihderavintoloiden käänteeseen. Niissä liikevaihto kasvoi 7,2 prosenttia 21,6 miljoonaan euroon huhti-kesäkuussa. Toki viime vuotta paremmat kevään terassikelit auttoivat käänteeseen.
Yhtiö sai loppuvuonna 2025 valmiiksi remontit yökerhoravintoloissa Helsingissä, Tampereella ja Seinäjoella, ja toisen kvartaalin alku liiketoiminta-alueella oli jo vahva, kuten kirjoitimme aiemmissa analyyseissa.
Huom.
IR-seuranta on SalkunRakentajan ja Sijoittaja.fi:n yrityskumppaneiden kanava taustoittaville ja analyyttisille artikkeleille sekä muulle mielenkiintoiselle sijoittajatiedolle. Artikkeli on osa kaupallista yhteistyötä yhtiön kanssa. Artikkeli ei sisällä sijoitussuosituksia.
Eppujen keikkojen myynti veti hyvin NoHolla:
Eppujen konserteissa tehtiin myyntiennätyksiä
Eppujen jäähyväiskonserttien ruoka- ja juomatarjoiluista vastasi Noho Partners.
Yhtiö ei kommentoi konserteissa myydyn alkoholin määrää, mutta yhtiön toimitusjohtaja Jarno Suominen epäilee, että jonkinlaisia ennätyksiä rikottiin.
– En itse ole kuullut, että Ratinassa järjestetyissä tapahtumissa olisi koskaan myyty ruokaa ja juomaa niin paljon kuin nyt tehtiin.
Myyntimäärät olivat Suomisen mukaan odotettuja, ehkä jopa ylittivätkin ne.
– Kuluttajakunta oli siellä sillä lailla aikuista ja ja ostovoimaista, että kauppa kävi meidän kannaltamme ihan hyvin. Tapahtuma vaikutti myös meidän muihin ravintoloihimme positiivisesti.
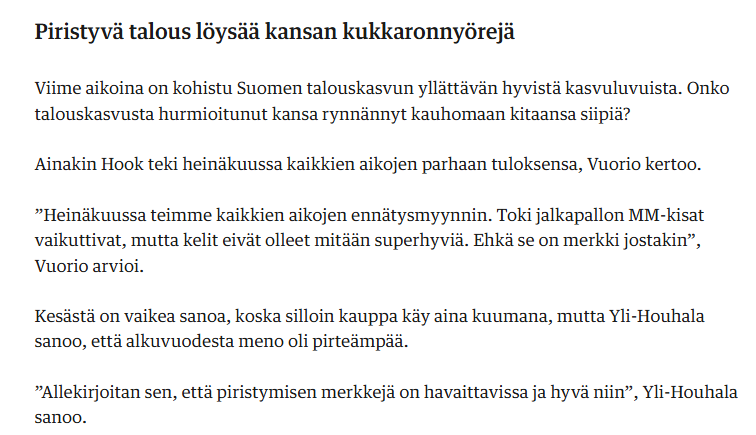
Siipiravintoloiden hyvästä kehityksestä juttu pääasiassa Siipiweikkojen ja Hookin (NoHo) kautta Kauppalehdessä:
Heinäkuu vaikuttaa menneen Hookilta hienosti:
Jarno Suomista oli haastateltu Talouselämässä, maksumuurin takana toki: Ison ravintolaketjun pomo: Suomalaisten käytöksessä tapahtui merkittävä muutos | Talouselämä
Lainailen vapaasti sieltä täältä haastattelua, varmasti samoja asioita, kun on tullut aiemminkin esiin johdon haastatteluissa.
Tarkalleen en nyt tiedä, mihin otsikossa viitataan, olisiko nyt vain haastattelussa ja aiemminkin monessa yhteydessä esiin tullut ravintolakulttuurin eurooppalaistuminen eli nuorempi sukupolvi on tottunut käyttämään enemmän palveluita ja se on arkisempaa – ei tarvita juhlaa tai muuta erityistä syytä.
Ravintola-ala on erittäin suhdanneherkkä eli NoHon asiakkaat reagoivat nimenomaan reaalitalouteen, ei niinkään talousennusteisiin eli kuluttaja ei reagoinut vielä siinä vaiheessa, kun korot lähtivät nousemaan vaan nimenomaan vasta, kun omien lainojen korkojen tarkistuspäivä oli käsillä.
Klassikkoravintolat Elite ja Sea Horse sekä huippuravintolat Palace ja Savoy menestyvät hyvin suhdanteessa kuin suhdanteessa, kaksi jälkimmäistä teki jopa myyntiennätyksen vuonna 2025. Konseptien pitää puhutella asiakasta.
Viihderavintoloissa pitkästä aikaa liikevaihdon kasvua, siihen vaikutti mm. alkukesän hyvät säät. Asiakaspaikkoja terasseilla yli 15 000. Yökerhoissa käydään vähän harvemmin, mutta sitten kun käydään, panostetaan illanviettoon vähän enemmän.
Kysymykseen, mikä olisi ravintolabisneksessä selvä nousukauden merkki, Suominen vastaa: “Liittyy yritysten kanssa käytävään kauppaan. Kun yritystilaisuuden järjestäjä keskittyy enemmän laatuun ja siihen mitä tilaisuudessa tapahtuu kuin siihen mitä se maksaa. Silloin ollaan menossa positiiviseen suuntaan taloudessa”. Entä kuinka kaukana ollaan tällaisesta tilanteesta? “Vaikea tulkita. Pientä positiivista virettä”.
Ketjujen kasvusta: Jungle Juice Bar elää koko ajan, Hanko Asia-ketjulle katsotaan uusia liikepaikkoja, Siipiravintolaketju Hook on laajentuva ketju, samoin Stefan´s Steakhouse. Osakkuusyhtiö Friend & Brgrs kasvaa myös.
Norjan käänne saatiin aikaiseksi, kun “Suomesta annettiin tukea saneeraustoimiin, koska Norjassa organisaatio ei oikein ollut tottunut sellaiseen tilanteeseen, että on laskeva liikevaihto.”
Suominen kävi itse kaikkina kolmena päivänä Ratinassa Eppu Normaalin jäähyväiskonserteissa, lauantaina katsoi koko konsertin. Tällaiset jättitapahtumat ovat NoHollekin aika harvinaisia, mutta onnnistuttiin erinomaisesti ja voidaan ehdottomasti olla tyytyväisiä kokonaisuuteen.
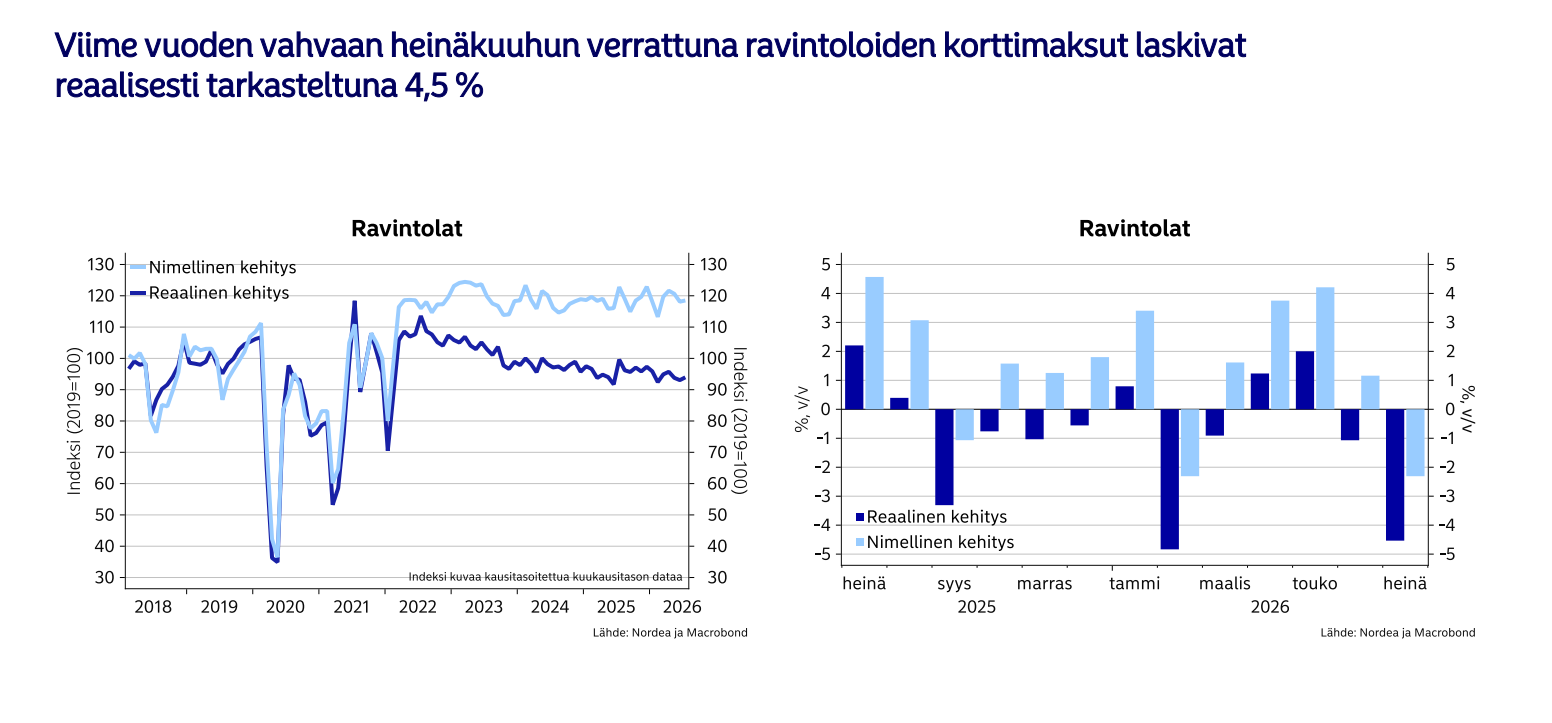
Ei häävi heinäkuu ravintoloilla Nordean korttimaksujen suhteen. Vertailukautena vahvahko helteinen heinäkuu:
Suominenhan totesi kuitenkin NoHolla heinäkuun menneen ihan hyvin ja suunnitelmien mukaan.
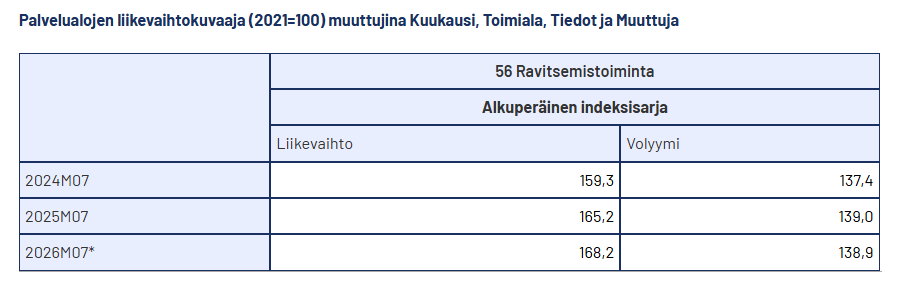
Tilastokeskuksen ravitsemistoiminnan liikevaihto kasvoi hieman viime vuoden heinäkuusta, mutta volyymilla oltiin käytännön tasoissa:
NoHo vaihtaa pankkirahoitusta joukkovelkakirjoihin:
Kaippa se on laskettu omistajille edullisemmaksi ratkaisuksi tämä.
Sieltäpä jo Saulin kommentit saatiinkin:
Kiitos niistä!
Kuten kommentissa sanoin, niin vähän ristiriitaiset fiilikset. Tosi hyvä että maturiteetti pitenee ja liikkumavara kasvaa. Johdon kommenteista on ollut helppo lukea, että yhtiö ei ole tyytyväinen aiempaan pakettiinsa ja sen tarjoamaan liikkumavaraan. Kuitenkin se, että jälleen kerran yksi tärkeä ajuri EPS-parannuksen taustalla jää toteutumatta on totta kai negatiivista. EPS-kasvu on kuitenkin se asia joka ajaa osakekurssia, ja ilman EPS parannusta ei osakkeella ole edellytyksiä päästä kestävälle nousutrendille. 
Moikka Sauli , voitko avata miksi tämän takia EPS parannus jää toteutumatta jos rahan hinta on sama ?
Eikai rahoituskulu ole ainoa EPS-ajuri , kun tuloskin parani kivasti.
Sauli sanoi että yksi tärkeä ajuri eps-parannuksessa jää toteutumatta, ei että eps parannus jää toteutumatta.
Aikaisemmin olimme Artun kanssa olettaneet, että rahan hinta laskee kun nettovelka/käyttökate laskee. Tähän suuntaan myös yhtiö kommentoi julkisesti. Nyt ainakin meidän tulkinta on se, että tuo rahan hinta ei enää laske, sillä tuo JVK on erittäin todennäköisesti kalliimpaa rahaa kun pankkilaina. Tuon uuden pankkirahan hinta on toki alhaisempi kun vanhan pankkirahan, mutta bondi nostaa kokonaisuuden suunnilleen nykyiselle tasolle. Muistutan, että NoHolla on tosi paljon isoja eriä liikevoiton olla (vähemmistöt, korot, verot) ja näiden johdosta 37 MEUR liikevoitosta jää alimmalle riville ~13 MEUR. Nettovelkaa on se ~120 MEUR, eli jos rahan hinta olisi laskenut vaikka 0,5%, niin tuo EPS-vaikutus olisi heti +5%.
Mutta kuten @Critter1 sanoi, niin tämä rahan hinnan lasku on vain yksi komponentti EPS-parannuksen taustalla. Tärkein komponentti on totta kai liikevoiton kasvu, joka nojaa etenkin liikevaihdon kasvuun.