Aurinkoista kesää foorumille! 
NoHo Partnersin puolivuosikatsaus julkaistaan tiistaina 4.8. Webcast tuttuun tapaan samana päivänä klo 10 täällä.
Lue lisää tiedotteesta.
Laittakaahan kysymyksiä tulemaan! 
Aurinkoista kesää foorumille!
NoHo Partnersin puolivuosikatsaus julkaistaan tiistaina 4.8. Webcast tuttuun tapaan samana päivänä klo 10 täällä.
Lue lisää tiedotteesta.
Laittakaahan kysymyksiä tulemaan!
Mielenkiintoinen homma, että noho näyttäisi olevan selvä ostopaperi analyytikoiden mielestä, kuten tänään nordean arvio tavoite hinnasta 9-11,6€. Mutta silti osake tahtoo laahata 7,5€ tuntumassa.
Ei ole hirveästi väliä mitä analyytikot huutelee. Onhan analyytikot hehkuttaneet esim. Qt Grouppia ja on ollut erilaista. Yhden tutkimuksen mukaan anlyytikot ovat oikeassa 30 % ajasta, eli turha kietoutua toisen henkilön analyysin varaan.
Pitkällä aikavälillä kassavirran kehitys ohjaa osakekurssia. Lyhyellä aikavälillä kurssit tuntuu heiluvan vähän miten sattuu.
Tuntuu että NoHossa on menty toisella puolella ylös ja toisella alas. Tavoitehintoihin voitaisiin päästä kun kaikki rattaat toimisi ”normaalilla” tasolla ja tulos näkyisi EPS:ssä asti. Tietenkin riski on ettei esim. yömarkkina palaa aiemman tasolle. Sitten nuo klubit on riesana.
Mielenkintoista nähdä Norjan lukuja. Siellä on koko maa seonnut jalkapallosta ja varmasti jokin vaikutus palveluiden ja ravintoloiden käyttöasteeseen.
Lisäksi odotan jotain konkreettista tuohon BBS:n tilanteeseen. Milloin on tulossa seuraava ostos. Lisäksi kiinnostaisi tietää Suomen yritysostokohteista. Onko pyynnit niin paljon yli NoHon vai onko yhtiöt vaan niin heikossa kunnossa ettei nämä ole kiinnostavia.
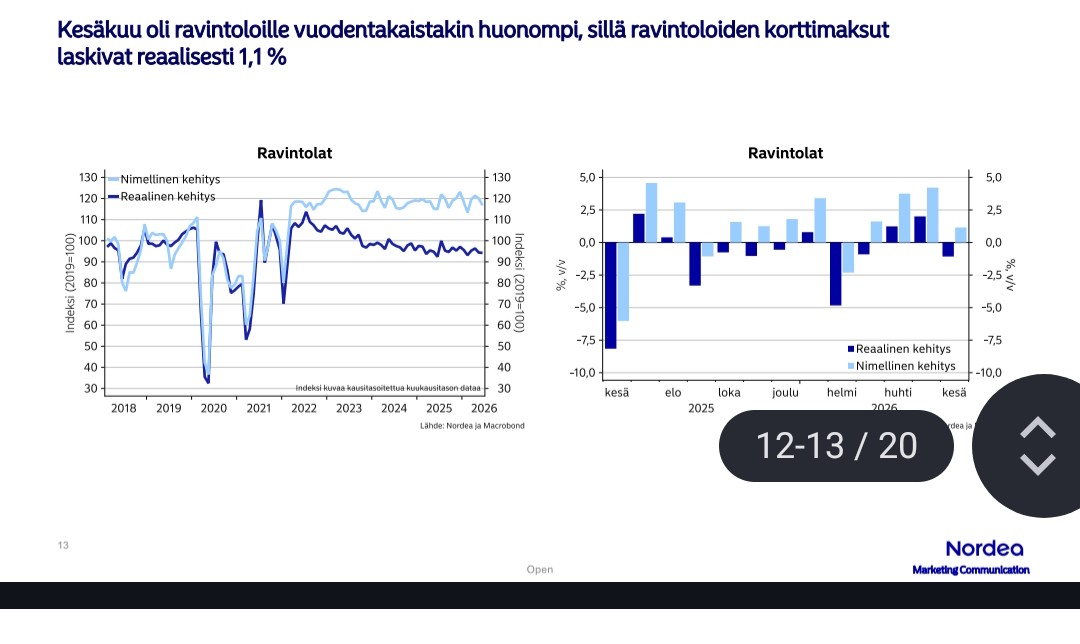
Omiin odotuksiini nähden heikko kesäkuu Nordean korttidatan mukaan ravintoloilla:
Vertailukausikin heikko.
Nämä ovat itselleni kanssa alustavasti huomisen mielenkiintoisinta antia. Viime toimitusjohtajan haastattelun jälkeen olin suhteellisen varma että Q2 aikana menisi jo uusi yritysosto maaliin BBS:n puolella, mutta eipä asiasta ole vieläkään mitään kuulunut.
Myös Nohon itsensä osalta on hyvin mielenkiintoista että edellisestä tiedotteen arvoisesta hankinnasta tulee kohta kuluneeksi 12kk (Jungle Juice Bar 2.9.) ja tämä on tietääkseni suhteellisen poikkeuksellista Nohon tapauksessa ns normaalissa markkinassa. 
Mitä mediaa seuraa niin pienempiä ravintoloita kaatuu edelleen ja ja hätähuutoja joutuu lukemaan jossa huudetaan apua ja tukea kun ei kesälläkään ole kauppa käynyt toivotulla tavalla.
Taloudesta kuuluu ihan hyviä uutisia ja kuluttajaluottamuskin on hieman lähtenyt elpymään, saa nähä onko tämä se kvartaali kun se näkyy jo Nohon luvuissa vai meneekö se esimerkiksi Q4 asti.
OP arvioi tulosennakossa, että jalkapallon MM-huuma tukee Norjan käännettä. Suositus osta ja tavoitehinta 9,20 euroa ovat ennallaan
Odotamme liikevaihdon kasvaneen 93, 3 milj. euroon (+6,5 % v/v, kons. 92,7). Säätilanne oli Q2:lla vertailukautta suotuisampi kaikissa toimintamaissa, minkä odotamme tukevan ylärivin kehitystä.
Nordea myös omassa ennakossaan kertoilee muidenkin maiden korttidatasta seuraavaa:
Market growth accelerated during Q2
Based on Nordea card data, the restaurant market in the Nordics accelerated in
Q2. In Finland, nominal growth was 4.0% y/y on average in April-May (Q1: 0.9%),
while real growth was 1.6% (Q1: -1.6%). In Denmark, nominal growth was 2.9% in
April-May (Q1: 1.0%) and real growth was 0.2% in April (Q1: -1.5%). In Norway,
nominal card spending was up by 5.1% y/y in April-May, on average (Q1: 5.2%).
We expect Denmark to continue to be solid and Finland to improve its
performance on the back of improved weather conditions y/y (which bodes well
for terrace sales), while the challenges in Norway are still likely to be present in
Q2. We pencil in a Q2 sales growth of 6.6% and an EBIT margin of 8.5% (stable y/
y), and our estimates are 1-2% above post-Q1 Vara Research consensus.
Raportit löytyyy kaikille täältä:
Tässä on Artun ja Salen etkoilukommentit, kun NoHo kertoo Q2-tuloksestaan ensi viikon tiistaina 
Odotamme yhtiön liikevaihdon kasvaneen yritysostojen ja ravintolatoimialan lievän piristymisen tukemana. Operatiivisen tuloksen odotamme pysyneen vertailukauden tasolla, jota painaa Norjan vielä vaisulla tasolla oleva kannattavuus. Uskomme yhtiön toistavan ohjeistuksensa peräänkuuluttaen tuloskunnon parantumista loppuvuonna. Tämän myötä huomiomme kohdistuu erityisesti Norjan käänteen etenemiseen ja tehtyjen yritysostojen mahdollistamien synergioiden kotiuttamiseen.
Ja tästä BBS kuviosta ois mukava saada lisää infoa. Onko kolmanteen maahan laajentuminen edennyt ja mitä tämän jälkeen on suunnitelmissa?
Kyllä Q1-julkistuksessa vaikutti selvästi siltä, että laajentuminen tapahtuisi lähiaikoina. Eli varmasti diilejä viritteillä, mutta syystä tai toisesta niitä ei ole vielä saatu maaliin.
BBS:llähän tuota yritysostokapasiteettia (tai velkakapasiteettia) on vielä rutkasti kun nettovelka/käyttökate on jossain 1x alapuolella.
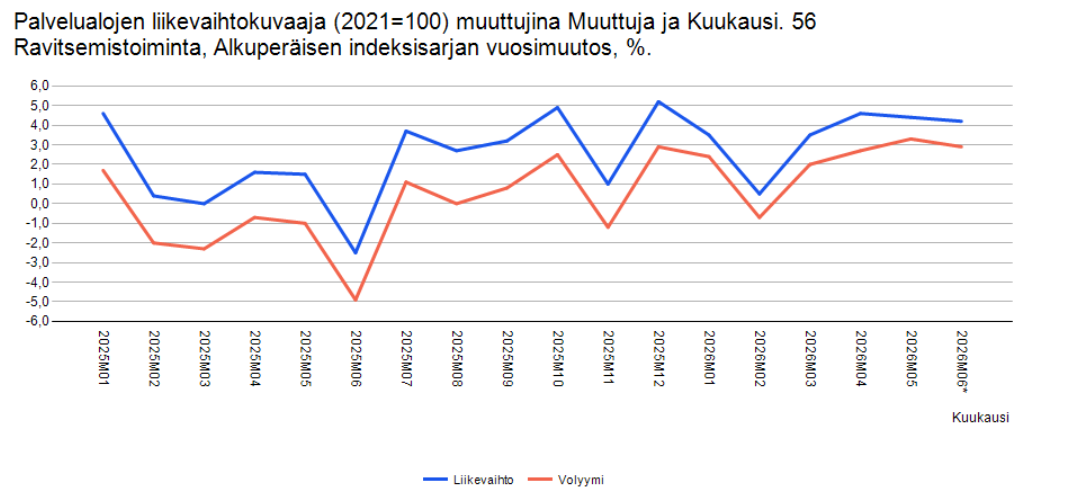
Ravitsemistoiminnan liikevaihto pysyi kasvussa kesäkuussa:
Euroissa 4,2% ja volyymilla mitattuna 2,9%.
Onhan tämä Q1 ollut kasvun suhteen vahvin kvartaali sitten vuoden 2023 Q1:n.
Noholla maailman tylsin tuorein omistalistaus kun ei yhtään mitään muutosta top50.
Sen sijaan Verbier Invest 3 Oy aka Max Laine oli vähän lisännyt, mutta pörssitiedotetta ei ole kuulunut lähipiirikaupoista. Aiemmin (toukokuu) kyseinen taho on ilmoituksen tehnyt.

Näköjään muutenkin jo aiemmin on tullut pörssitiedotettua enemmän osakkeita hänellä hankittua. Liekkö sitten todettu ettei ole ilmoitusvelvollinen tms.
Huomenta! 
Puolivuosikatsaus vuodelta 2026 on ulkona! Onnistuimme kaikilla markkina-alueilla, ja niin liikevaihto, kannattavuus kuin osakekohtainen tulos olivat kasvussa. Raporttiin pääsette tutustumaan täältä.
Nähdään tuloswebcastissa tänään klo 10!
**
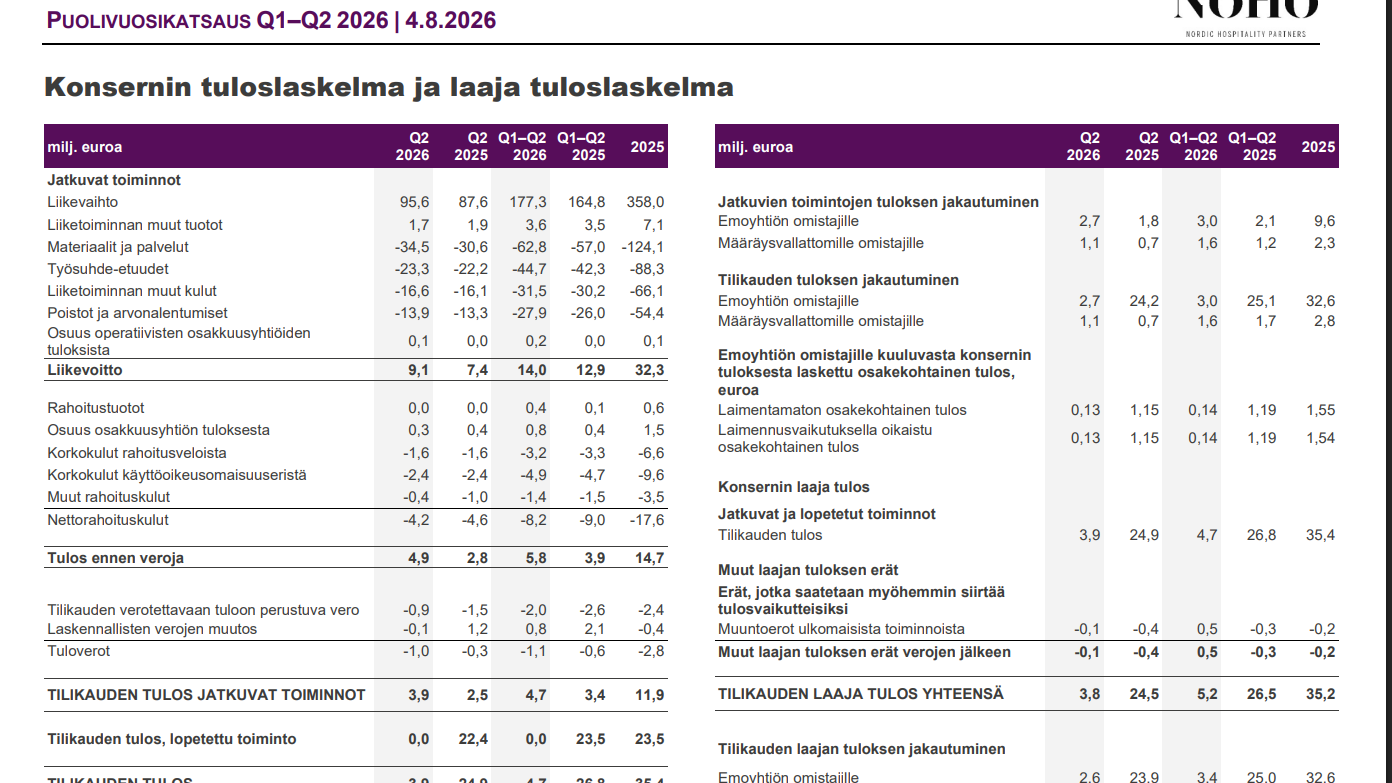
Liikevaihto oli 95,6 (87,6) miljoonaa euroa ja kasvoi 9,2 prosenttia.
Miksi lopetettujen toimintojen tulos on nollassa, onko siellä jotain isompaa laajentumista menossa (bbs)? Muutenhan tuo näytti hyvältä ja hyvä myös jatkaa tuosta h2.
Ei kai siinä muusta ole kyse kuin, että NoHolle ei enää tulosta lasketa sijoituksesta BBS:iin, tuskin itse BBS:n tulos tasan nolla on!? Toki herää kysymys, miten sijoittajat saavat näkyvyyttä BBS:n kehitykseen? No, joku viisaampi voi asian avata!?
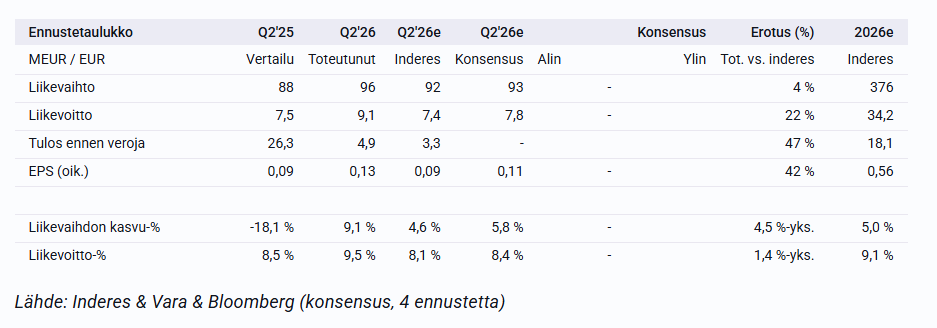
Mainio tulos, joskin pidin alunperinkin Inderesin ennusteita tosi varovaisina. Liikevoittomarginaali vahva ja mikä tärkeintä, Norjan tulos plussalla(oli toki jo Q1:llä)
Kiitos @Karhu_Hylje , enpä huomannut aamusilmillä, vaikka kovasti yritin tihrustaa
BBS:n tulos ilmoitetaan tuloslaskelmalla kohdassa “osuus osakkuusyhtiön tuloksesta”. Tulos oli tällä kvartaalilla pehmeä verrattuna Q1 ja viimevuotiseen, mutta en tiedä miten nuo uudet avaukset vaikuttavat siihen.
Eiköhän tuota taas webcastissa myös kysellä BBS:n kehityksestä tarkemmin ja kuulla miten etenee.
Oli kyllä kovaa tekemistä NoHolta Q2. Luvut nyt on käyty jo yhtiön ja analyytikoiden toimesta läpi, mutta otan muutaman noston:
-Suomessa markkina normalisoituu ja se näkyy odotetusti mukavasti luvuissa
-Norjan käänne onnistui nyt ja käännyttiin jopa kasvuun
-Tanskan Q1 “säähikka” oli vain oikeasti hetkellinen hikka ja sielläkin luvut vahvat
-Myös viihderavintolat Suomessa nyt taas osoittivat kasvulukuja
Kommentit jatkosta myös toimitusjohtojan kentässä lupaavat ja sanottakoon että Suomen “Noho-pääkaupungissa” Tampereella on tapahtumien suhteen kaikkien aikojen elokuuu:
"Kuluttajien ostovoiman elpyminen on ollut edelleen varovaista, vaikka markkinassa oli
nähtävissä joitakin myönteisiä merkkejä vuosineljänneksen aikana. Yhtiömme liiketoiminnan
kehitys antaa kuitenkin hyvät lähtökohdat loppuvuoteen. Loppukesän kohokohtiin kuuluvat
Tampereella järjestettävät loppuunmyydyt Eppu Normaalin kolme jäähyväiskonserttia,
joiden ravintolapalveluista NoHo Partners vastaa kokonaisuudessaan. Tapahtumien
odotetaan tuovan kaupunkiin kymmeniätuhansia kävijöitä ja antavan näin lisävauhtia
vuoden kolmannen neljänneksen liiketoiminnalle. "
Lisäksi webcastissä Suominen totesi heinäkuun menneen yhtiön suunnitelmien mukaan.
Norjan myyntiin ei vielä kesäkuussa vaikuttanut juuri jalkapallon mm-kisat vaan se on näkynyt nyt enemmänkin heinäkuun myynnissa johdon mukaan. Jungle Juice Barin synergiat (0,5milj€) alkavat näkymään vasta nyt H2 tuloksessa.
Vaikka luvut ovat toki vahvat, niin mielestäni raportin parasta antia oli se että monet epävarmuus/huolet (Tanska, Norja, viihderavintolat) hälvenivät.