Salkun puolivuotiskatsauksen aika. Salkun nykyinen koostumus näyttää tältä:
| Osake | Osuus Salkusta | Tuotto% | Arvo |
|---|---|---|---|
| Handelsbanken Usa Indeksi | 8,4 % | 61,44 % | 7 312,00 € |
| Fortinet | 7,3 % | 94,01 % | 6 323,09 € |
| ASML | 5,6 % | 150,24 % | 4 831,00 € |
| Games Workshop | 5,6 % | 31,71 % | 4 825,59 € |
| Zeta Global | 5,2 % | 34,57 % | 4 507,14 € |
| Medpace | 5,1 % | 34,60 % | 4 443,66 € |
| Hims & Hers | 4,8 % | 5,14 % | 4 174,53 € |
| MSCI | 4,8 % | 12,19 % | 4 142,27 € |
| Duolingo | 4,5 % | −27,03% | 3 922,05 € |
| Puuilo | 4,3 % | 85,74 % | 3 764,24 € |
| Harvia | 4,3 % | 23,86 % | 3 761,85 € |
| Applied Nutrition | 4,2 % | 101,79 % | 3 606,91 € |
| Intuit | 4,1 % | −32,36% | 3 588,08 € |
| Mastercard | 3,9 % | −7,37% | 3 387,13 € |
| S&P Global | 3,8 % | −9,86% | 3 258,87 € |
| Uber | 3,6 % | −3,99% | 3 094,72 € |
| Copart | 3,1 % | −27,34% | 2 711,19 € |
| Adobe | 3,0 % | −30,40% | 2 645,32 € |
| Visa | 2,6 % | 1,64 % | 2 229,00 € |
| Remedy | 2,5 % | −16,70% | 2 173,60 € |
| Qt Group | 2,1 % | −55,08% | 1 848,00 € |
| Canatu | 1,4 % | −4,39% | 1 237,10 € |
| Käteinen | 5,8 % | 5 023,69 € |
Tämän lisäksi erillisellä säästötilillä on puskurirahastossa reilu 10,000€ käteistä mutta sitä en laske salkkuun mukaan, vaan sen tarkoitus on olla nimenomaan puskurirahastona erinäisiin elämäntilanteisiin. Salkun tuotto vuoden alusta on omien laskujen mukaan -1.2%, mikä ei kauheasti mieltä lämmitä kun vertailuindeksinä käytettävä SXR8 eli iShares Core S&P 500 ETF on tuottanut noin 10%. Toki salkku oli pahimmillaan yli 15% laskussa Iranin sodan sytyttyä kun SXR8 kävi vain noin 5% laskussa eli siinä määrin volatiliteettia riittää ja tilanne voi äkkiä muuttua myös toiseen suuntaan jos sentimentti erityisesti ohjelmistoyhtiöiden ympärillä muuttuu. Salkkua on tänä vuonna kannatelleet lähinnä ASML ja erittäin hyvin ajoitettu (täysin vahingossa toki) Fortinet:n osto salkkuun helmikuussa.
Varoituksena lukijoille jo tässä vaiheessa, tästä tulee todella pitkä viesti mutta olen alkanut käyttää foorumia eräänlaisena sijoituspäiväkirjana. En ole koskaan kirjannut ylös itselle mietteitä sijoituksiin liittyen tämän foorumin ulkopuolella, ja ajan kanssa ajatukset muuttuvat ja unohtuvat, joten näillä viesteillä pystyn kirjaamaan ajatuksiani ylös ja palaamaan niihin tulevaisuudessa, jotta voin pitää huolta että oma tekeminen on johdonmukaista. Jos tämän joku muu jaksaa lukea ja saa siitä jotain irti niin sekin on toki positiivista.
Mitä salkussa on tapahtunut sitten viime katsauksen?
Salkusta on myyty seuraavat osakkeet: Betsson, Lapwall, Novo Nordisk, Paradox Interactive, Evolution. Kevään aikana salkussa kävi myös hetken aikaa peliyhtiö Coffee Stain. Myös Handelsbanken USA Indeksirahaston painoa on kevennetty merkittävästi.
Syyt myynnille ovat olleet lähinnä ohjelmistoyhtiöiden / laatuyhtiöiden tämän vuoden kurssilaskuissa. Jos mietin pelkästään puhdasta liiketoimintaa, omistan paljon mieluummin esimerkiksi Mastercardia ja MSCI:tä kuin Betsson:a ja Evolutionia. Koska vuoden alussa käteistä ei ollut salkussa, oli pakko myydä jotain jos jotain halusi ostaa. Tämä vuosi on ollut “laatusijoittajalle” erinomainen vuosi siinä mielessä, että todella moni laatuyhtiö on kurssilaskun takia tällä hetkellä historiallisen halpa, joten olen yrittänyt käyttää tilaisuutta hyväksi mahdollisimman tehokkaasti. Olen yrittänyt painottaa salkussa ennustettavia ja vakaita suorittajia, ja myynyt huonommin suorittaineita, mielestäni vähemmän laadukkaita pois.
Uusina osakkeina salkkuun on tullut: Fortinet, Intuit.
Sijoitusstrategia ei ole muuttunut mihinkään eli strategia on vieläkin laatusijoittaminen, tarkoituksena on löytää maailman parhaita liiketoimintoja ja ostaa niitä kohtuullisen hintaan. Laatusijoittaminen on kuitenkin hyvin subjektiivinen käsite, joten strategian voi edelleen typistää tähän:
Tarkoituksena on kuitenkin voittaa pitkällä aikavälillä vertailuindeksi (eli S&P500) ja itselleni ainoa järkeenkäypä strategia tuohon on löytää yhtiöitä joiden uskon pystyvän kasvattamaan tulostaan indeksiä nopeammin, ja ostaa niitä kohtuuhintaan. Mikä sitten on kohtuuhinta? Yllä käytän 2-3% kassavirtatuottoa ja tämä itseasiassa perustuu, uskokaa tai älkää, Intelligent Investor kirjaan. Ben Graham sanoo kirjassa että turvamarginaali yhtiön tulostuotossa pitäisi olla että tulostuotto on 50% korkeampi kuin esim. pitkä valtiolainan korko. Olen hiukan oikonut mutkia suoriksi ja käytän korkona itselleni tarjolla olevaa varmaa korkotuottoa, eli noin 2% korkotuottoa säästötililtä. Jos tuohon ottaa 50% turvamarginaalin niin lopputulema tässä on että yhtiön kassavirtatuoton pitäisi olla yli 3% (eli toisin sanoen P/E alle 33) että turvamarginaali täyttyy. 3% kassavirtatuotto ja 10%+ kassavirran kasvuvauhdilla sijoituksen pitäisi tuottaa pitkässä juoksussa yli 13% vuosittain, jonka uskon riittävän indeksin päihittämiseen.
Rivien määrä on vähentynyt 25:stä 22:n. Suoria osakkeita 21, joita on kyllä työlästä seurata mutta jokseenkin vielä tehtävissä. Vähimmäistyömäärä itselle on jokaisen osakkeen kohdalla osavuosikatsauksien perkaus ja tulospuhelujen kuuntelu. Tuossa on kuitenkin sen verran tekemistä että yritän ajan kanssa vähentää suorien osakkeiden määrää lähemmäs 15 osaketta. Olen kuitenkin sen verran huono myymään että tuohon voi mennä aikaa, ja salkun koostumukseen olen tällä hetkellä ihan tyytyväinen (sanon kyllä tätä joka katsauksessa). On siellä muutama osake enemmän tai vähemmän tappolistalla (esim. Qt, Remedy, Copart, Hims) jotka eivät tällä hetkellä täytä salkkuni kriteerejä, mutta haluan antaa niille vielä aikaa parantaa suorittamistaan. Edes maailman parhaat yritykset eivät pysty kasvattamaan liikevaihtoa ja tulosta tasaisesti kvartaalista toiseen ja vuodesta toiseen hyvin pitkällä aikavälillä, vaan välillä tulee myös huonompia jaksoja. Monet sijoittajat tuntuvat myyvän osakkeensa pois heti jos liiketoiminta näyttää pieniäkään haurauden merkkejä (tällä voi toki välttää pahimmat tappiot), mutta minä haluan antaa osakkeilleni aikaa useamman kvartaalin tai vuoden jos uskon että ongelmat ovat väliaikaisia. Näen sijoittamisen pitkäjänteisenä omistajuutena, johon kuuluu tietynlaista liiketoiminnan syklisyyttä. Toki esimerkiksi Qt:n tapauksessa tämä ei ole ollut viime vuosina tuottoisa strategia, mutta tämä on se toimintamalli mikä käy itselleni järkeen ja sitä en ole nyt muuttamassa. Mutta jos näen parempia tilaisuuksia jossain muualla ja salkussa ei ole riittävästi käteistä, niin tulen kyllä omilla kriteereilläni “vähemmän laadukkaita” osakkeita myymään ostaakseni parempaa tilalle. Jos olen jotain myymässä ja ostamassa niin kysyn aina itseltäni ensin että parantaako tämä salkkuni laatua? Jos vastaus on selkeä kyllä, on liike mielestäni perusteltu.
Mietteitä tästä vuodesta ja tekoälystä
Lienee jokaiselle selvää että sijoittaminen Trumpin presidenttikaudella on täynnä vauhtia ja vaarallisia tilanteita. Iranin sota, “SaaS apocalypse” ja puolijohdeyhtiöiden ja tekoälyliitännäisten raju kurssinousu on tehnyt tästäkin vuodesta vähintäänkin mielenkiintoisen. En kärsi FOMO:sta (Fear of missing out) ja toisaalta kurssilasku ei ole itselle henkisesti mitenkään vaikeaa katsottavaa (vaikka kurssien kauhisteluketjussa usein kieli poskessa laitankin viestejä) kunhan yhtiön liiketoiminta kulkee mielestäni oikeaan suuntaan. Esimerkiksi Intuit:n, Adobe:n ja Mastercardin lisäily tänä vuonna ei ole ollut minulle vaikeaa, nähdäkseni tilannehan on pitkäjänteiselle omistajalle erinomainen kun yhtiöt kasvavat kaksinumeroisesti joka kvartaali, mutta osakekurssi vain laskee.
Tekoälyn suhteen olen vahvasti sitä mieltä, että kielimalleista tulee eräänlaisia hyödykkeitä, ja niissä ei kilpailuetua ole. Kilpailuetu tekoälyn käytöstä tulee yrityksillä jotka voivat tarjota niiden tuottavuushyötyjä omien tuotteiden ja palvelujensa kautta. On totta että tekoälyagentti ei välttämättä tarvitse olemassa olevia ohjelmistoja toimiakseen, mutta toisaalta tässä keskustelussa on mielestäni unohtunut yksi tärkeä asia: ihmisen ja koneen välinen rajapinta eli käyttöliittymä. Nykyiset tekoälymallit toimivat melko pitkälle tekstipohjaisella chattilaatikolla, joka ei mielestäni ole sellainen rajapinta jossa ihminen haluaa kaiken toiminnan tehdä. Monet olemassaolevat ohjelmistot tarjoavat nimeenoman ihmiselle suunnitellun käyttöliittymän, joten näkisin että on käytettävyyden kannalta paljon todennäköisempaa että tekoälyagentit integroidaan toimimaan olemassa olevissa ohjelmistoissa ja käyttöliittymissä. Tämän lisäksi ohjelmistoyhtiöt ovat paljon muutakin kuin koodia: on asiakassuhteet, sääntely, lait, tietokannat jne. Tekoäly tulee kyllä tekemään (ja on jo tehnyt) monia ohjelmistoyhtiöitä turhaksi, mutta näen monen yhtiön kohdalla kurssilaskun liioitteluna. Markkina kuitenkin myy ensin ja kysyy kysymyksiä vasta sitten, ja epävarmuuden vallitessa ylilyöntejä tulee aina moneen suuntaan.
Yllä olevan ajatuksenjuoksun takia olen siis tänä vuonna ostanut monia, nähdäkseni laadukkaita ohjelmistoyhtiöitä pää märkänä. Voi olla että olen väärässä tämän ajatuksenjuoksun kanssa ja jos tekoäly alkaa oikeasti rapauttamaan omistamieni ohjelmistoyhtiöiden liiketoimintaa, niin tulen myöntämään virheeni ja luopumaan osakkeistani. Näkemystä ottaessa on hyväksyttävä se riski että voin olla myös väärässä. Onneksi salkusta löytyy kuitenkin ASML:ää niin on edes jokin yhtiö joka on tässä puolijohdeteollisuuden tekoälymaniassa mukana.
Mietteitä salkun yhtiöistä
Olen kuullut sanottavan että sijoitus pitää tuntea niin hyvin että sijoitusteesin pystyy selittämään yhdellä lauseella viisivuotiaalle. Otan tämän nyt eräänlaisena haasteena ja pyrin jokaista osaketta kohden kirjoittamaan yhdellä lauseella mitä yhtiö tekee. Kirjoitan vielä perään toisen lauseen nykymietteistä osakkeeseen liittyen ja mitä seuraan tällä hetkellä. Järjestys on henkilökohtaisen pisteytyksen tulos, eli kuinka tuottoisana pidän kyseistä liiketoimintaa pitkässä juoksussa (tuloskasvunopeus vs. kasvun ennustettavuus):
- Zeta Global on markkinointiyritys, jonka markkinointialusta analysoi valtavasti datapisteitä hyödyntäen koneoppimista (tekoälyä) ennustaakseen kuluttajakäyttäytymistä ja kohdentaen markkinointia paremmin. Liiketoiminta kasvaa voimakkaasti ja nähdäkseni kaikki fundamenttimielessä on menossa oikeaan suuntaan, kasvulatua on vielä valtavasti jäljellä ja yhtiön johdon mukaan yhtiön liikevaihdon retentio on 115% (eli olemassa olevat asiakkaat ostavat jatkuvasti enemmän palveluita Zeta:lta) ja yhtiön asiakkaat saavat käyttämälleen mainoskustannukselle keskimäärin 600%:n sijoitetun pääoman tuoton, jota ei muuten perinteisessä markkinoinnissa ole pystynyt edes mittaamaan.
- Medpace on CRO eli Contract Research Organization, eli suomeksi lääkealan tutkimuspalveluyritys, joka tarjoaa pääasiassa pienille lääkeyhtiöille tutkimuspalveluita uusien lääkkeiden kehitykseen. Yhtiö kasvaa kovaa ja erittäin kannattavasti, lääkekehitys ei ole mihinkään katoamassa joten kasvulatua nähdäkseni riittää, ja yhtiö hyödyntää todella hienosti omien osakkeiden ostoja osakekurssin ollessa matala, erittäin omistajaystävällinen ja kriteereihini täydellisesti sopiva yritys.
- Duolingo tarjoaa oppimissovellusta, jolla on omien arvioidensa mukaan 85% osuus kielten oppimissovellusten käyttäjämarkkinasta. Yhtiö kasvaa kovaa ja kannattavasti, mutta kasvuvauhti näyttää hidastumisen merkkejä, seuraan kehitystä ja erityisesti päivittäisten käyttäjämäärien kehitystä mielenkiinnolla ja uskon kasvuvauhdin kiihtyvän ensi vuonna.
- Fortinet on erittäin sijoittajaystävällinen ja kannattavasti kasvava tietoturvayhtiö, jolla on nähdäkseni tekoälyn kehittyessä pitkä kasvulatu edessään. Omistajan näkökulmasta tämä on mielestäni parhaiten johdettu tietoturvayhtiö: johdolla on iso omistusosuus yhtiöstä, osakediluutio on matalaa ja yhtiö hyödyntää ajoitettuja omien osakkeiden takaisinostoja osakekurssin ollessa matala.
- Games Workshop omistaa ja kehittää muunmuassa Warhammer IP:tä eli valmistaa tähän universumiin pöytäpelissä käytettäviä muovifiguureja sekä kehittää tarinaa universumin ympärille esimerkiksi kirjojen, sarjojen ja videopelien muodossa. Yhtiö on törkeän kannattava, bruttokate on lähemmäs 80%, sijoitetun pääoman tuotto on ollut viimeiset viisi vuotta 100-200% ja yhtiön kasvu on ollut viime vuodet vakuuttavaa mutta kasvu voi nähdäkseni räjähtää käsiin mikäli Amazonin kanssa tehdyt sopimukset universumiin liittyvistä sarjoista saavuttavat ison suosion.
- ASML valmistaa puolijohteiden valmistuksessa käytettäviä erittäin kehittyneitä litografiakoneita, joilla maailman pisimmälle viedyt sirut valmistetaan. Yhtiön teknologia on kenties yksi ihmiskunnan tähän mennessä suurimpia saavutuksia ja teknologia on niin kehittynyttä ja monimutkaista että ASML:llä on käytännössä monopoliasema litografiakoneissa (yksittäinen kone maksaa satoja miljoonia ja se on linja-auton kokoinen). Yhtiön kurssikehitys on ollut viimeisen vuoden aikana päätä huimaavaa ja arvostuskertoimet ovat sillä tasolla että olen miettinyt yhtiön myymistä koska puolijohdoteollisuus on perinteisesti ollut syklistä, mutta samaan aikaan yhtiö on niin laadukas ja sen vallihaudat ovat niin vahvat ja toisaalta tekoälyn kehityksen tuoma kysyntä niin kovaa että en halua osakkeesta luopua, ainakaan vielä.
- MSCI / S&P Global. Vaikka näissä finanssitaloissa on eroja ja liiketoiminnassa on muutakin kuin osakeindeksejä, niin omistan näitä lähinnä niiden indeksiliiketoiminnan takia. Indeksisijoittaminen kasvattaa jatkuvasti suosiota ja toisaalta maailmalla osakevarallisuus kasvaa, ja molemmat yhtiöt saavat pienen siivun tästä markkinasta. Osta ja unohda - osakkeita.
- Mastercard / Visa. Jälleen näissä kahdessa on pieniä eroja mutta käsittelen näitä yhtenä omistuksena. Yhtiöt tarjoavat globaalia maksujenvälitysverkostoa, joka ottaa pienen siivun jokaisesta sen korteilla tehdystä digitaalisesta transaktiosta ympäri maailmaa. Vaikka poliittisia ym. riskejä on nyt ilmassa, niin uskon että yhtiöt saavat jatkuvasti isompaa osaa digitaalisesta maksuliikenteestä myös tulevaisuudessa, ja toisaalta koska niiden ottama siivu on prosenttiosuus maksuliikenteestä, on niiden liiketoiminta käytännössä inflaatiosuojattu. Osta ja unohda - osakkeita myös.
- Applied Nutrition on Brittiläinen pieni lisäravinteiden valmistaja, joka kasvaa kovaa ja kannattavasti. Yhtiön keskeisin liiketoiminnan vallihauta on nähdäkseni Fitness-trendiä ymmärtävä johdo sekä yhtiön sisäinen todella nopea tuotekehityskyvykkyys, jolla se pysyy mukana lisäravinnemarkkinan trendimuutoksissa.
- Intuit on finanssialan ohjelmistotalo, joka tarjoaa muunmuassa Amerikkalaisille ohjelmistoa veroilmoituksen täyttämiseen, sekä kirjanpito / taloushallintoa pienyrityksille. Osakekurssin perusteella yhtiö on tekoälyn disruptiouhan alla, mutta liiketoiminnan kehityksessä tämä ei mielestäni näy, ainakaan vielä. Niin kauan kuin yhtiön liiketoiminnan kehitys täyttää kriteerini, en tule osakkeesta luopumaan.
- Adobe on luovan alan markkinajohtaja, jonka ohjelmistoilla tehdään iso osa maailman digitaalisesta mediasisällöstä, grafiikasta ja dokumenteista. Adobe on nähdäkseni yksi selkeimmistä potentiaalista tekoälyn disruptiouhkan kohteista, mutta toisaalta sen ekosysteemi erityisesti ammattikäyttäjien keskuudessa on todella vahva, eli niin kauan kuin yhtiö pystyy mukautumaan tekoälyn kehityksen mukana ja liiketoiminnassa ei näy selkeitä rapautumisen merkkejä, pysyn kelkassa mukana.
- Harvia on kotimainen saunavalmistaja joka kasvaa kannattavasti. Yksi Helsingin pörssin helmiä, jolla on hyvä kasvuvauhti ja kasvava kokonaismarkkina maailmalla.
- Puuilo on kotimainen halpakauppias, joka myös kasvaa erittäin kannattavasti. Kasvulatu tulee Suomessa lähivuosina päätökseen, mutta yhtiöllä on uskottava pilottikokeilu alkamassa Ruotsissa, mikä voi kasvattaa yhtiön kokonaismarkkinaa merkittävästi, joten pysyn vielä osakkeessa mukana.
- Hims & Hers on moderni telelääketieteen alusta, joka tarjoaa kuluttajille helpon digitaalisen lääkärikonsultaation ja kotiinkuljetetut reseptivapaat sekä reseptilääkkeet moniin eri vaivoihin (hiustenlähtö, erektio-ongelmat, lihavuuslääkkeet jne.). Yhtiö kasvaa uusien vertikaalien ja yritysostojen kautta, mutta kauanko kasvulatua riittää ja mikä on kannattavuus tulevaisuudessa? Nähdäkseni yhtiö voi olla kymmenen vuoden päästä yhtä hyvin tenbaggeri tai konkurssissa mutta nojaan edelleen siihen että yhtiössä tehdään enemmän asioita oikein kuin väärin ja sen tarjoama alusta on tulevaisuuden suunta lääkäripalveluissa.
- Uber omistaa globaalin alustan, joka yhdistää kyydinvälityksen, ruoankuljetuksen ja rahdin tarvitsevat asiakkaat ja palveluntarjoajat. Robotaksit voivat olla uhka tai mahdollisuus, ja yhtiö yrittää laajentua kokonaisvaltaisemmaksi alustaksi, mutta jostain syystä oma kiinnostus yhtiötä kohtaan ei ole kauhean korkea. Niin kauan kuin yhtiön liiketoiminta kulkee mielestäni oikeaan suuntaan, osakkeesta tuskin luovun, ellen löydä mielestäni selkeästi parempaa yhtiötä hyvään hintaan.
- Canatu on kotimainen teknologiayritys joka tuottaa hiilinanoputkikalvoja esimerkiksi puolijohdeteollisuuteen. Yhtiöllä on uskottava teknologia jolle on varmasti käyttöä esimerkiksi ASML:n seuraavan sukupolven litografiakoneissa, mutta tulevaisuuden kokonaismarkkina, kilpailu ja kannattavuus ovat arvailujen varassa. Sen verran kiinnostava yhtiö että olen hypännyt pienellä painolla mukaan tässä vaiheessa ja seuraan yhtiön kehitystä.
- Copart pyörittää maailman suurinta verkkohuutokauppaa vaurioituneille ja käytetyille ajoneuvoille, toimien keskeisenä välikätenä vakuutusyhtiöiden, autopurkaamojen ja korjaajien välillä. Yhtiössä on paljon asioita mistä pidän, mutta yhtiön kasvu on pysähtynyt ja toisaalta autojen turvateknologian kehitys ja autonominen ajaminen ovat selkeitä vastatuulia pitkässä juoksussa.
- Remedy on kotimainen videopelien valmistaja, joka tekee laadukkaita ja arvostettuja pelejä, mutta pelien kaupallinen menestys on ollut pettymys. Moniprojektimalli näyttää olevan viimeinkin saatu toimimaan ja yhtiö on siirtynyt itsejulkaisumalliin, syksyllä julkaistava Control Resonant tulee määrittämään yhtiön tulevaisuuden. Salkun nykykriteereillä osake ei salkkuun oikein sovi, mutta toisaalta sillä on lämmin paikka sydämmessäni ja Remedy on yksi salkun ensimmäisistä osakkeistani, näillä näkymin odotan ainakin Control Resonantin julkaisun ja mahdollisesti myös Max Payne Remake julkaisun ennen kuin mietin osakkeesta luopumista.
- Qt Group tarjoaa muunmuassa työkaluja sulautettujen laitteiden ohjelmistokehitykseen, eli toisin sanoen kuluttajaelektroniikan käyttöliittymä voi olla kehitetty Qt:n ohjelmistoilla. Näin yhtiöllä selkeän kasvuladun koska kaikkeen elektroniikkaan alkaa tulemaan kosketusnäyttöä nykyään, mutta jostain syystä tämä 2010-luvun Hesulin helmi on ajanut liiketoiminnassaan pahasti karikolle. Johdon kootut selitykset kasvun hidastumiselle, sekä läpinäkymätön ja mielestäni harjaanjohtava raportointi ovat kyllä vieneet tekemisestä jo kaiken uskon, enkä ihan rehellisesti tiedä miksi roikun vielä osakkeen mukana. Osake olisi pitänyt jo salkun kevätsiivouksessa myydä, mutta jostain syystä se jäi vielä salkkuun roikkumaan. Todennäköisesti osake saa lähdöt salkun syyssiivouksessa, tai viimeistään kun löydän parempaa ostettavaa.
Mitä yhtiöitä seuraan tällä hetkellä?
Tällä hetkellä seuraan seuraavia yhtiöitä ja saatan niitä sopivan tilaisuuden tullen ostaa salkkuun:
- GE Aerospace
- Microsoft
- FICO
- Netflix
- Coffee Stain Group
- Betsson
Erityisesti lentokoneiden suihkumoottoreita valmistava GE Aerospace on sellainen yhtiö joka varmasti jossain vaiheessa salkkuuni tulee. Tällä hetkellä yhtiön arvostustaso on kuitenkin itselleni liian suolainen mutta jos osakurssi tippuu 250$ tienoille niin tulen osakkeen salkkuuni lisäämään. Nuo muut ovat sellaisia joita olen talven aikana tutkinut ja saatan niitä sopivaan hintaan ostaakin. Kesää kohti innostus uusien yhtiöiden tutkimiseen on onneksi hieman rauhoittunut, niin eipähän tule houkutuksia lisätä salkkuun uusia rivejä liikaa. Kuten sanottua niin olen salkun koostumukseen tällä hetkellä sen verran tyytyväinen etten ainakaan nyt koe tarvetta kovinkaan isoille liikkeille.
Miten osakemyynnit ovat onnistuneet viimeisen puolentoista vuoden aikana?
Yleensä kun olen jonkun osakkeen myynyt niin en ole sen liiketoimintaa tai kurssikehitystä juuri sen jälkeen seurannut. Kevään myynneistä lähinnä Betssonia ja Coffee Stainia olen vielä seurannut tarkemmin. Ajattelin kuitenkin huvin vuoksi käydä läpi kaikki viimeisen 18kk aikana myymäni osakkeet ja katsoa että missä osakekurssi menee nyt. Osakekurssi nyt ei välttämättä totuutta liiketoiminnnan kehityksestä kerro joka itselleni on paljon tärkeämpää kuin osakekurssi, mutta onhan tässä tietty viihdearvo.
- Björn Borg myynti 27.2.2025 kurssiin 55.5 SEK, kurssi nyt 63.10 SEK (+13.7%)
- Fenix Outdoor myynti 27.2.2025 kurssiin 678.24 SEK, kurssi nyt 427 SEK (-36.9%)
- Nike myynti 27.2.2025 kurssiin 80.02$, kurssi nyt 44.93$ (-43.9%)
- F-Secure myynti 21.3.2025 kurssiin 1.648€, kurssi nyt 2.09€ (+26.8%)
- Orthex myynti 21.3.2025 kurssiin 5.1€, kurssi nyt 4.53€ (-11.2%)
- Admicom myynti 15.5.2025 kurssiin 53.5€, kurssi nyt 27.4€ (-48.8%)
- Marimekko myynti 15.7.2025 kurssiin 13.72€, kurssi nyt 10.54€ (-23.2%)
- eQ myynti 15.7.2025 kurssiin 13.15€, kurssi nyt 9.22€ (-29.9%)
- Titanium myynti 15.7.2025 kurssiin 6€, kurssi nyt 6.24€ (+4%)
- Olvi myynti 8.8.2025 kurssiin 32.75€, kurssi nyt 32.45€ (-0.9%)
- Revenio myynti 8.8.2025 kurssiin 24.2€, kurssi nyt 12.56€ (-48.1%)
- Vaisala myynti 14.11.2025 kurssiin 41.45€, kurssi nyt 53.7€ (+29.6%)
- Applied Materials myynti 1.12.2025 kurssiin 251.2$, kurssi nyt 567.25$ (+125.8%)
- Mettler-Toledo myynti 1.12.2025 kurssiin 1473.22$, kurssi nyt 1131.49$ (-23.2%)
- Texas Roadhouse myynti 1.12.2025 kurssiin 172.44, kurssi nyt 167.86$ (-2.7%)
- Lapwall myynti 2.2.2026 kurssiin 4.15€, kurssi nyt 4.15€ (ei muutosta)
- Betsson myynti 6.2.2026 kurssiin 94.75 SEK, kurssi nyt 91.20 SEK (-3.7%)
- Coffee Stain myynti 6.2.2026 kurssiin 17.91 SEK, kurssi nyt 18.18 SEK (+1.5%)
- Evolution myynti 6.2.2026 kurssiin 540 SEK, kurssi nyt 726.2 SEK (+34.5%)
- Novo Nordisk myynti 6.2.2026 kurssiin 296.9 DKK, kurssi nyt 287.25 DKK (-3.3%)
- Paradox Interactive myynti 6.2.2026 kurssiin 127.5 SEK, kurssi nyt 132.7 SEK (+4.1%)
Mitä tästä nyt jäi käteen? Ei mielestäni mitään järkevää. Viimeisen 18 kuukauden aikana olen myynyt 21 osaketta (huhhuh, luulin että tuo olisi pienempi määrä) joista 11 osaketta on laskenut myyntien jälkeen, 9 on noussut ja Lapwalla ei ole liikkunut mihinkään. Kokonaisuutena on useampi kunnon pommi väistetty (Nike, Fenix Outdoor, Admicom, Revenio) mutta kun katsoin Applied Materialsin tuottoa joulukuun myyntien jälkeen niin veret tirskahti nenästä.
Ajatuksia loppuvuodelle
Salkussa alkaa 100,000€ haamuraja pikkuhiljaa lähestymään, mutta tänä vuonna ei ole salkkuun juurikaan uutta rahaa mennyt ja tuskin paljoa meneekään. Vaihdoin vastikään autoa ja talon osto on mahdollisesti edessä loppuvuonna, joten salkun kehitys on tänä vuonna pitkälti kurssikehityksen varassa kun suurin osa säästöön menevästä käteisestä menee säästötilille puskurirahastoon, jota en salkun käteiseksi laske. Rahankäyttö on tänä vuonna kaikin puolin lisääntynyt asioihin jotka koen että ne tuovat hyvinvointia elämääni. Itselleni sijoittaminen on intohimoinen harrastus, mutta säästämisellä ja sijoittamisella pitää olla tarkoitusperä, joka itselläni on taloudellinen riippumattomuus. Tuo ei tarkoita itselleni kuitenkaan pihistelyä elämänlaadun kustannuksella, vaan pyrin rakentamaan sellaisen elämän jonka haluan ja joka mielestäni tuo minulle mahdollisimman paljon hyvinvointia, ja sitten säästämällä ja sijoittamalla pyrin turvaamaan tuon elämän.
Osakemarkkinalla tuntuu että syklit ovat vain kiihtymään päin ja paikallisia kuplia syntyy ja puhkeaa todella nopeasti. Tällä hetkellä meininki tekoälyn ympärillä muistuttaa minua vuoden 2021 kuplasta. Megateknojen toimitusjohtajat sanovat että heidän on pakko yli-investoida tekoälykapasiteettiin koska kysyntä on niin kovaa että tarjonta ei saa muodostua pullonkaulaksi tai peli on hävitty. Eli toisinsanoen tekoälyinfraan investoijat sanovat tarkoituksella yli-investoivansa. Samaan aikaan luen kommentteja siitä kuinka perinteisesti syklisen puolijohdeteollisuuden dynamiikka on muuttunut ja tämä kysyntä on pysyvää ja loputtomasti kasvavaa. Tässä on minusta ihan selkeä ristiriita. Uskon että nykyiset tekoälyinvestoinnit eivät ole enää kestävällä tasolla, mutta sitä en osaa sanoa että koska tilanne muuttuu. Veikkaan että vuoden tai kahden sisällä.
Miten sitten valmistaudun tähän tilanteeseen? Jatkamalla samalla tavalla kuin aiemminkin. Pyrin ostamaan maailman parhaita liiketoimintoja kohtuuhintaan. Olin viime viikon kalastamassa lohta Muoniojoella ja täytyy sanoa että viikko erämökkiolosuhteissa tekee ihmisen psyykkeelle hyvää. Eli muistakaa tehdä muutakin kuin tuijotella osakekursseja ja lukea uutisia.



 :sarcasm:


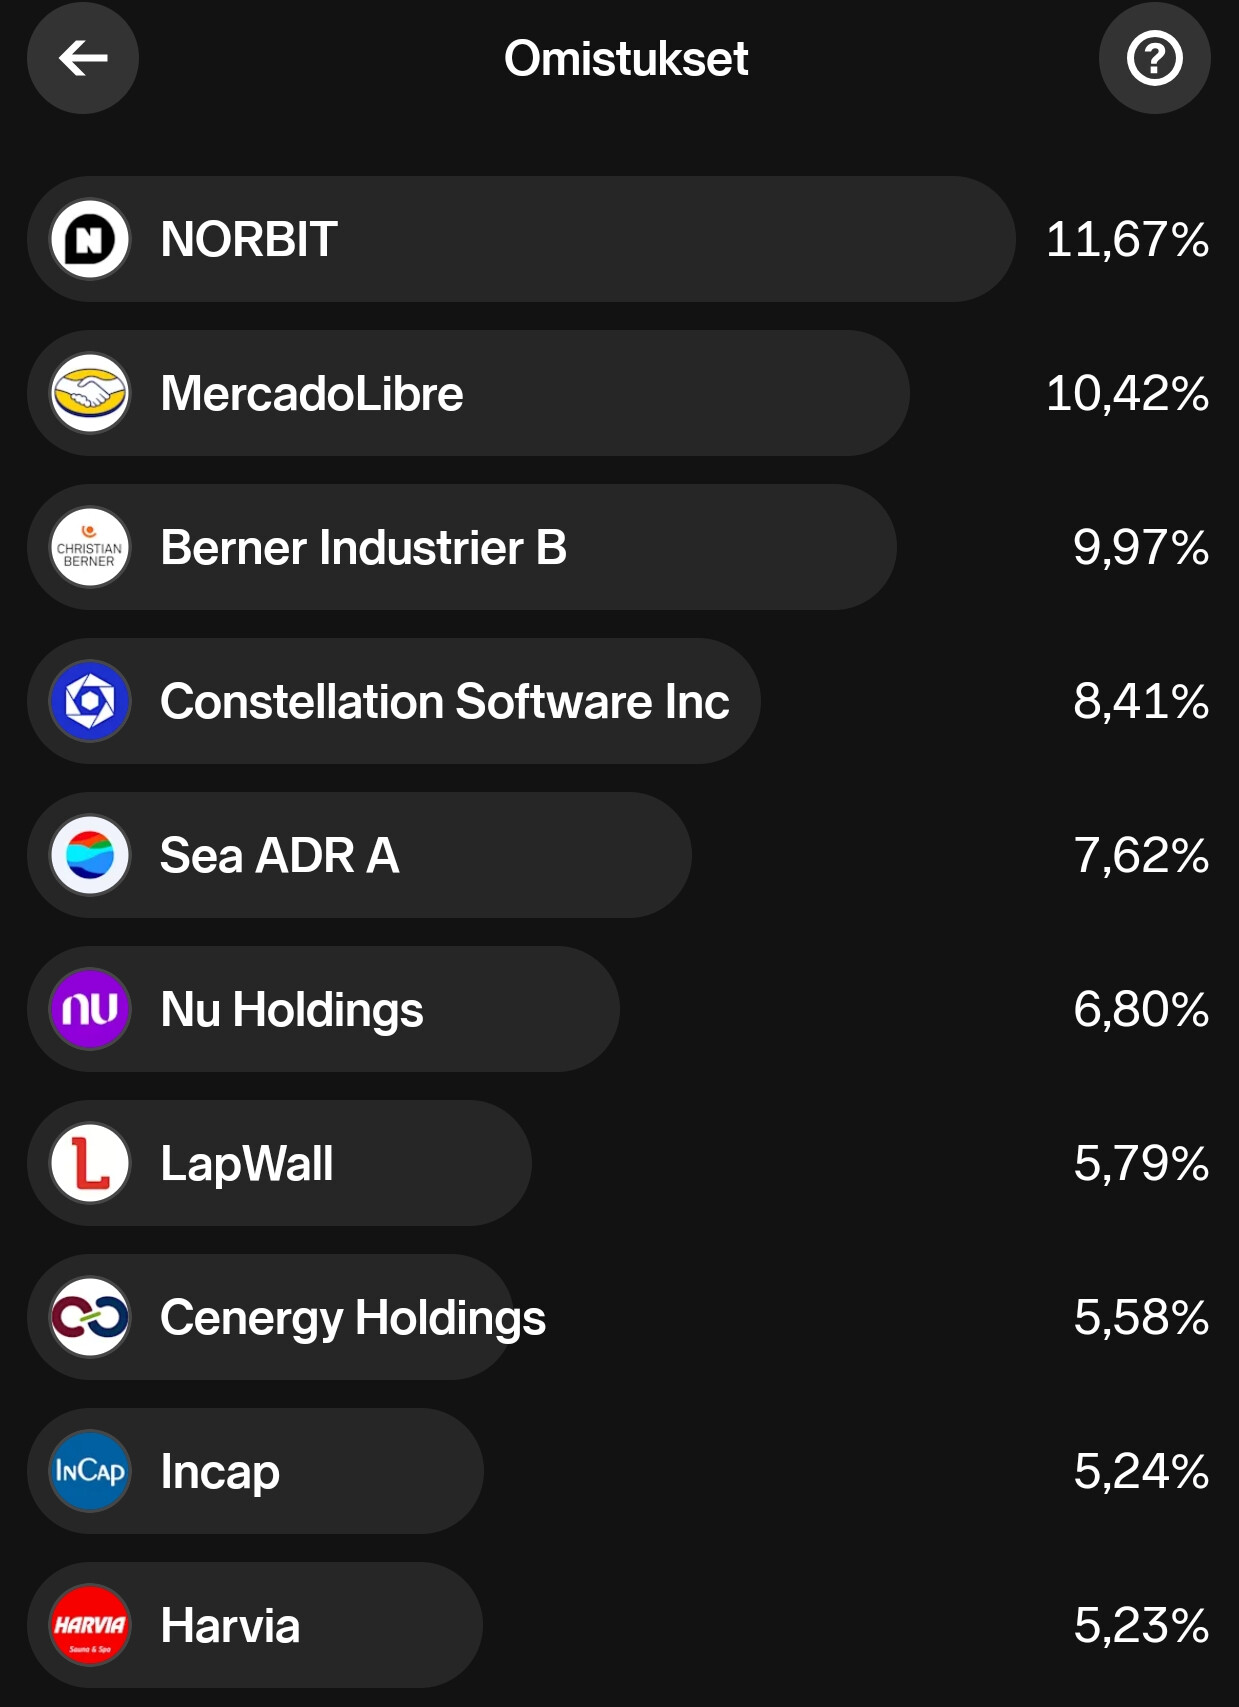
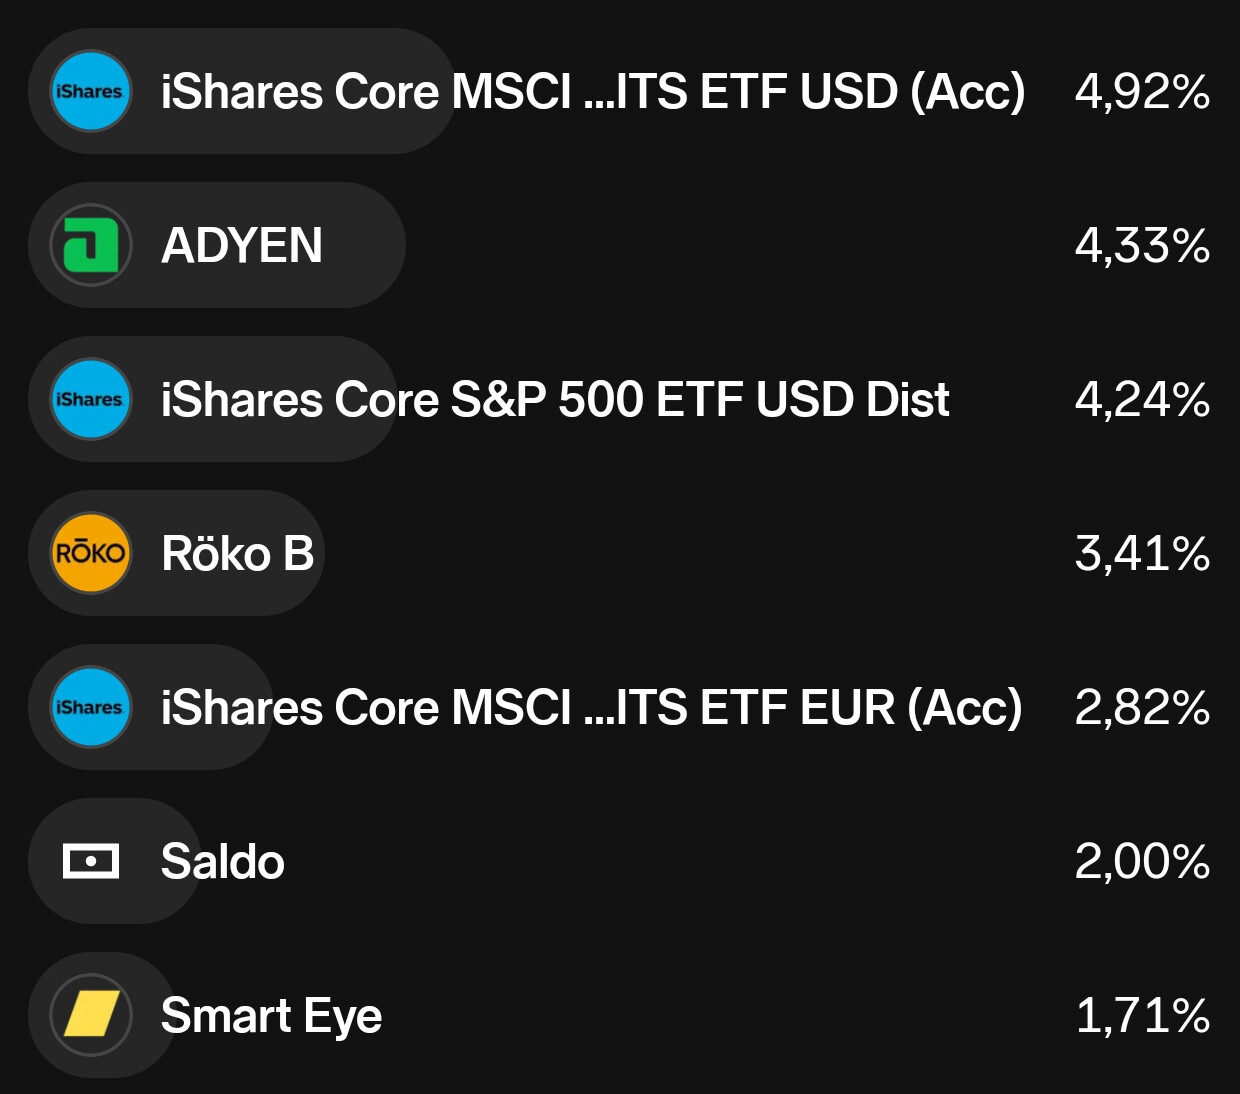
 Berner ollut pidempään myös salkussa ja elää hieman omaa elämäänsä. Johto saa tehdä oman työnsä ja tehdä hyviä yritysostoja, minä sitten ratsastan nämä hyvät ja huonot vuodet, mieluiten tietysti pelkkiä hyviä. Uutukaisena salkussa myös tuollainen pikkukokoinen Röko- positio. Lisäystä olen miettinyt pidempään, mutta haluan vähän vielä osareista varmistusta asialle, arvostus ei kuitenkaan mielestäni ole täysin screaming buy- tasolla.