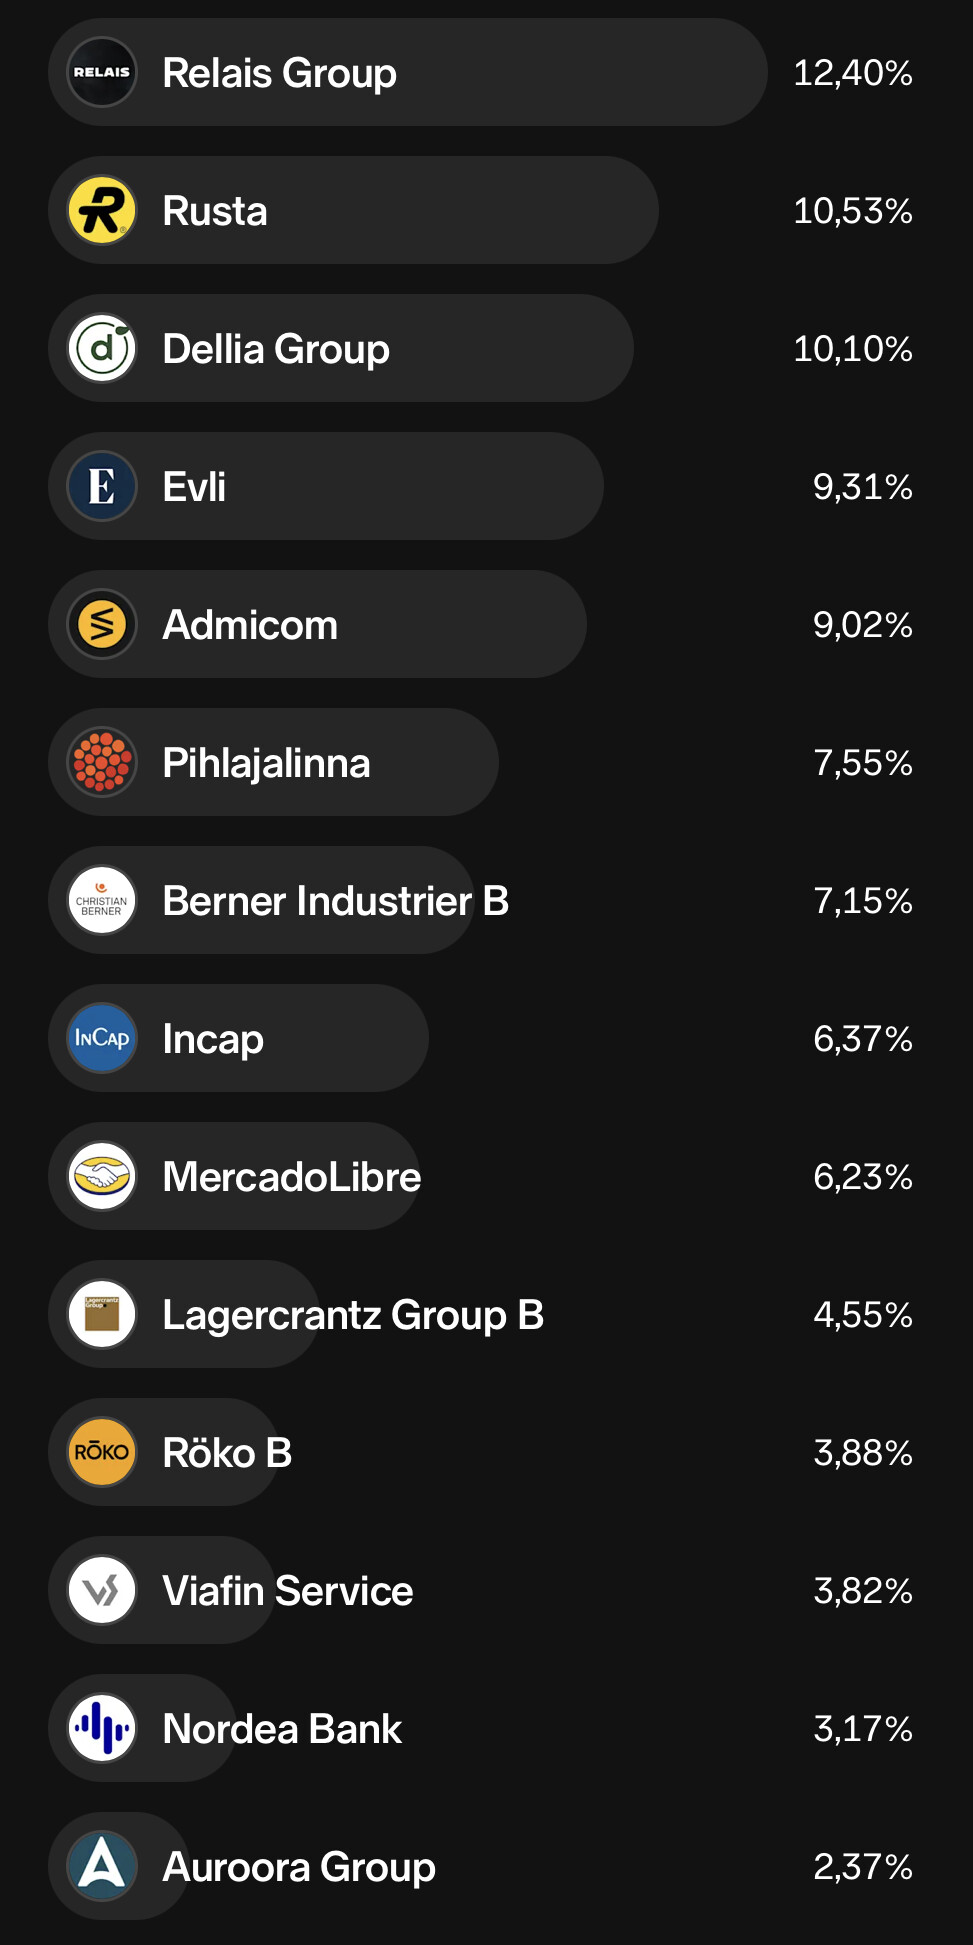
Niin se vaan salkku kiertää järjetöntä vauhtia ja strategiasta ei ilmeisesti tietoakaan? Cagr toki 2019 alusta kiitettävästi lähempänä 20% kuin jotain muuta mutta liekö sitten tuuria… Nykyisen salkun fokus kohtuullisesti hinnoitellussa kasvussa. Puuttuvat 3 prosenttia on ETFiä.
16 tykkäystä
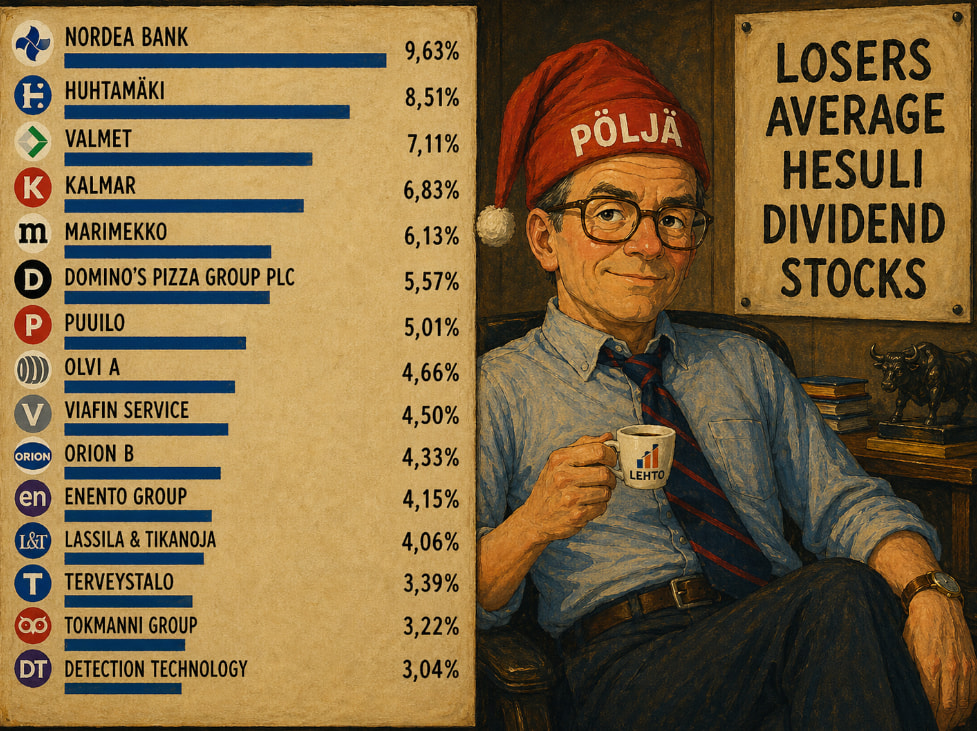
Indeksit menevät menojaan, mutta osinkokevät on OST-boomerisalkun parasta aikaa…
Käteistä olisi noin 20%, jos joku sopiva kotimainen osinkoa maksava arvoansa sattuisi kohdalle 
59 tykkäystä
Missä Mandatum?? merkitmerkitmerkitmerkitmerkitmerkit joko alkaa riittämään, ehkä..
5 tykkäystä
All in Posti. Suurempaa arvo-osinko -ansaa Hesulista on vaikea löytää. Olen harkinnut ostoa.
12 tykkäystä
Puolisen vuotta myöhemmin vain pieniä viilauksia. BORR, Golar ja puolet Alphabetistä ulos. ServiceNow SAASpocalypsestä sisään ja lisäpainoa REIT:eihin:
ARVOMÖRNIJÄT 30% → 32%
Nordea 10% → 11%
Europris (NO) 5%
Huhtamäki 2% → 4%
OmaSP 4%
Terveystalo 5% → 3%
H2O America (US) 2%
United Bankers 2%
Nomad Foods 1%
REIT ja BDC 19% → 23%
EPR (US) 4% → 5%
LTC Properties (US) 3% → 4%
W.P. Carey (US) 3% → 4%
Agree (US) 4% → 3%
Capital Southwest 1% → 3%
Main Street (US) 3% → 2%
Golub Capital (US) 1% → 2%
OMISTA SITÄ MISTÄ PIDÄT 18% → 13%
Hasbro (US) 5% (D&D)
Alphabet (US) 6% → 3% (DeepMind)
Harvia 4% → 3% (Sauna)
Diageo (US) 3% → 2% (Viski)
MUUT 9% → 11%
ServiceNow (US) 3%
Inderes 3% → 2%
Protector (NO) 2%
LeadDesk 2%
Vincit 1%
Witted 1%
PELILAPUT 4% → 2%
Irisity (SV) 0% → 2%
Eagle Filters 0%
Lamor 0%
BORR Drilling
Golar
Käteispaino 20 % → 19%
17 tykkäystä
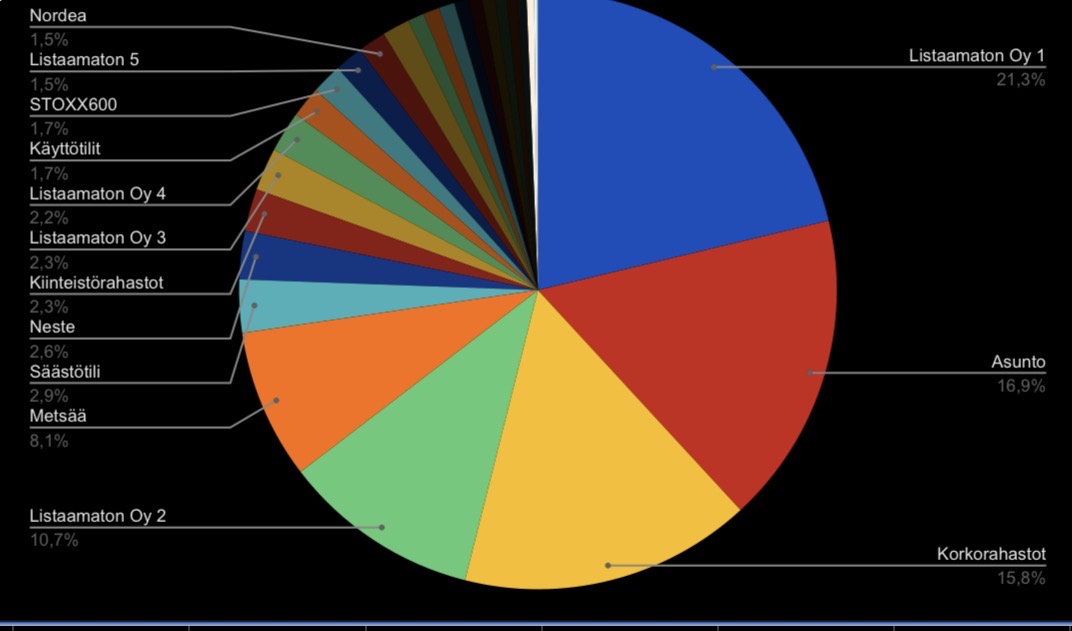
Heräsin pari viikkoa sitten pohtimaan omaisuuttani kokonaisuutena. Sijoitukseni koostuvat kahdesta pääasiallisesta salkusta: henkilökohtaisesta salkusta ja yhtiön salkusta. Yhtiössä olen mukana vähemmistöomistajana, joten tässä esitettynä vain omistusosuuttani vastaavat siivut.
Olen tietoinen, että näissä on ollut joitakin päällekkäisyyksiä, mutta vasta salkkujen yhdistäminen samaan kuvaan konkretisoi sijoituskohteiden jakauman.
Minulle tuli järkytyksenä miten suuressa ylipainossa kokonaisuudessa ovat metsä, korkosijoitukset ja sijoitukset listaamattomiin yhtiöihin. Samaan aikaan ne kohteet, joiden analysointiin käytän eniten aikaa, ovat kaikki alle 1% siivuja.
Täytyy alkaa käyttää omistajan ääntä hieman aktiivisemmin yhtiön puolella, miettiä oman salkun roolia kokonaisuuden tasapainottajana ja lopettaa itselle pienten yhtiöiden liiallinen seuranta.
11 tykkäystä
Miten arvostat nuo listaamattomat sijoitukset? Se kiinnostaa aina itseäni, koska minulla on myös listaamatonta sijoitusomaisuutta. Esim Yhteismetsää ja maatalousmaata.
Itse käytän esim Yhteismetsällä seuraavaa kolmea parametria, joista määritän osuuteni arvon vuosittain:
- Brutotettu jaettu ylijäämä keskimäärin viimeisen 5 vuoden aikana ja tästä laskettu osuuden arvo 3.5% tuottovaatimuksella (menneisyys)
- Osuuteni arvo tuottoarvomenetelmällä 5% diskonttauskorolla (nykyhetki)
- Hakkuusuunnitelmasta laskettu tulevaisuuden ylijäämä, kun oletan tukkipuulle hinnan X, kuitupuulle Y ja Yhteismetsän liikevoittoprosentiksi Z
Maatalousmaan arvostan 4% vuokratuottovaatimuksella.
1 tykkäys
Addiktio voitti ja aktiivinen sijoitusharrastus sai jatkua, vaikka ironisesti juuri se päivä, jonka 2 vuotta sitten päätin sopivaksi salkun viimeiselle tuomiolle, oli tämän vuoden heikoin hetki toistaiseksi. Kauppaa tulee yhä käytyä liikaa ja osakkeet lentävät salkkuun ja salkusta useimmin väärissä kohdissa.
Salkussa on toistaiseksi seuraavaa:
 Zaptec 19 % - tuloskasvu on sittenkin tie onneen. Euroopan potentiaalista on nähty vasta murusia.
Nekkar 13 % - nykysalkustani korkeinta luottamusta nauttiva yhtiö.
Xplora Technologies 9% - liikevaihtopohjainen arvostus herättää lähinnä hilpeyttä. En ole erityisen vaikuttunut kaikista tuotteistaan, mutta johto näyttää toimivan rationaalisesti ja kasvulle on hyvät edellytykset.
 Hacksaw 9% - Evolutionin uusi tuleminen. Kassavirta on suorastaan järkkyä, kertoimet matalia ja nyt kun listautumisesta on jo vuosi voidaan todeta, että kyseessä ei ollut huippujen rahastus.
Opera Limited (ADR) 8 % - GARP-sijoittajan märkä päiväuni. Asymmetrisin omistukseni nyt, kun käyttäjämäärätkin ovat vuosien korpivaelluksen jälkeen nousussa.
 Lemonade 7 % - Spekulatiivisempi omistus, mutta brändäys ja mainostus on onnistunutta.
Upsales Technology 7 % - Tällä viikolla Upsalesista irtosi pieni AI-kioski, jonka maailmanvalloitusta erillisenä yhtiönä tulen seuraamaan tarkkaan. Uskon geopoliitikan ja tekoälyn tarjoavan ensisijaisesti mahdollisuuksia.
Evolution 7 % - salonkivaunu on päässyt takaisin raiteille ja vauhti kiihtyy pikkuhiljaa. Takaisinostot eivät voi mennä näillä arvostuksilla pieleen, jos yhtiön liiketoimilla on valoisa tulevaisuus.
Hav Group 6 % - noussut hurjasti lähinnä yritysjärjestelyspekulaation pohjalta, joten olen myynyt nousuun liikaa. Kuitenkin yhä halpa, jos jotain tapahtuu.
 Build-a-Bear Workshop 5 % - puoli-ilmainen kassakone kansainvälisen laajentumisen optiolla. Tariffeja saattaa tulla seuraavaksi takaisin kassaan, jolloin kurssikehityksen on vaikea nähdä jatkuvan näin mollivoittoisena.
 Nokian Panimo 4 % - kiihtyvää kasvua vaikuttavalla trackillä, sopuhintainen ja markkinoilla osakkeen omistamiselle lähinnä naureskellaan.
Fodelia 4 % - yhteinen matkamme on toistaiseksi ollut lähinnä pettymys, mutta pääomien allokoinnissa näytetään käyttävän aiempaa enemmän järkeä.
Alphabet A 3 % - enemmänkin tätä voittajaa olisi salkkuun mahtunut.
22 tykkäystä
Puolivuotispäivitystä taas. Huikea puolivuotinen takana, salkku on paisunut kuin pullataikina, mutta rivit ovat vähentyneet kivasti. Ovi on käynyt lähinna ulospäin ja sehän on hienoa! Riittävän hajautuksen saa jo muutamalla rahastolla aikaan.
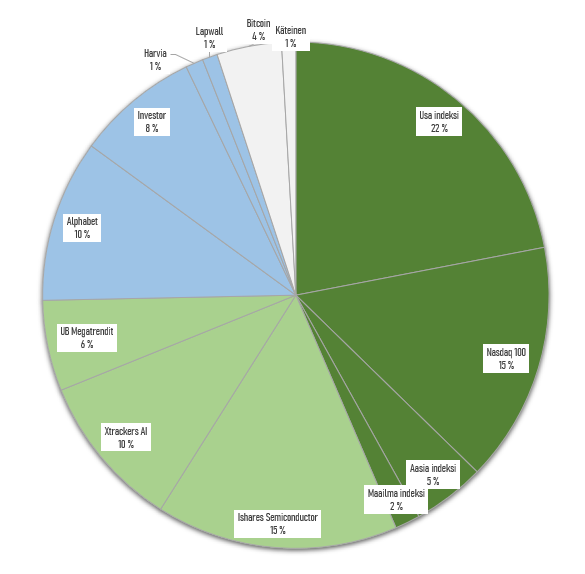
Puolen vuoden aikana monoa salkusta on saanut Uber, Vaisala, Amazon, Meli, Sofi ja Harrow.
Uberista luovuin kun markkinoilla alettiin nähdä softa kuolevana bisneksenä AI:n vuoksi. Aloin kääntymään sille kannalle, että ehkä hyperskaalaajat pystyvät haastamaan Uberin asemaa tulevaisuudessa. Lisäksi osake näytti teknisesti pahalta, joten siivosin rivin pois.
Vaisalasta luovuin vain siksi, että koin teknologiarahastot tuottavampana kohteena pitää rahoja.
Amazon, Meli, Sofi ja Harrow saivat kyytiä, kun siivosin pikkurivejä pois ja merkitsin tilalle UB Megatrendit rahastoa. Sofi ja Harrow jäivät itselleni hieman vieraiksi, joten en jää niitä nyt kaipaamaan. UB Megatrendeissä on Amazonia ja Meliä, joten omistan yhtiöitä nyt sitä kautta muiden rahastojen lisäksi. Lisäksi rahastossa on pitkä liuta yhtiöitä joista pidän suuresti, kuten Alphabet, Tsmc, Palantir, ASML, Vertiv ja Shopify. Toivottavasti salkunhoitaja Pasi Havia pysyy tässä työtehtävässä pitkään ja pääsen nauttimaan kyydistä usean vuoden ajan.
Salkun koostumus vielä lyhyiden selitteiden kera:
OP Amerikka indeksi 21%
Nasdaq 100 etf 17%
Haluan pitää salkkuni rungon indekseissä suojassa omilta hölmöilyiltä ja olen optimistinen amerikan osakemarkkinan suhteen. Jos on isoa rahaa sijoitettavana, laitan Nasdaq etf:ään, pikkurahaa OP:n indeksirahastoon, koska siellä ei ole merkintäpalkkiota/kaupankäyntikulua.
Ishares MSCI World Semiconductors Etf 15%
Jokainen tietänee puolijohdeteesin, maailma sähköistyy ja tekoäly vaatii puolijohteita. Tämä on joskus ollut salkussa pieni positio, mutta tämä on kasvanut suureksi. Pidän salkussa jatkossakin, mutta jossain vaiheessa saatan harkita pientä keventämistä.
Xtrackers AI and Big data Etf 10%
Hieman lisää tekoälypainoa. Tässä Etf:ssä on jonkin verran ohjelmistoja ja jopa pankkeja, tarkoituksena saavuttaa seuraavan aallon tekoälyhyötyjiä. Odotan että tämä voisi tulevaisuudessa tuottaa mukavasti jos/kun tekoälyn hyödyt alkavat konkretisoitua yrityksissä.
Alphabet 10%
Maailman paras yritys. Piste.
Investor AB 8%
Hajautus eurooppaan, luotan strategiaan ja uskon tämän olevan tavallista euro-osakeindeksiä/pohjoismaa osakeindeksiä parempi sijoituskohde pitkällä aikavälillä. Mukana hieman Wallenbergien valitsemia listaamattomia, mistä plussaa, hajautusta vähän sinnekin salkussa.
UB Megatrendit 6%
Mielenkiintoinen kokoelma hyviä yhtiöitä, salkunhoitajana varmaan viime vuosien menestynein suomalainen salkunhoitaja. Tarkoituksena merkitä lisää kesän aikana. Vaikka kyse onkin aktiivisesta rahastosta jossa on aktiivisen rahaston kulut, niin mielestäni kulut on silti kohtuulliset. Tällaisen portfolion rakentaminen omaan salkkuun maksaisi moninkertaisesti minun pääomilla.
Bitcoin 4%
Hieman laskenut viime aikoina, mutta uskon tähän arvon säilyttäjänä ja säästämisteknologiana. Toisaalta haluan ottaa salkussa riskejä, jotta saavutan indeksejä paremman tuoton, se tavoite mielessä pieni kryptopainotus on perusteltua nyt kun Varman pikkutakkimiehetkin näkee tässä jotain 
OP Aasia indeksi 5% ja OP Maailma indeksi 2%
Aasia maantieteellisen hajautuksen vuoksi, mukana hyviä yhtiöitä joihin mielellään otan altistusta. Maailma indeksi näyttää hassulta salkussa, minulla menee jokaisesta korttiostosta tänne rahaa 1,5€. Tämä on lähinnä huvin vuoksi olemassa, on hauska nähdä miten pienistä summista syntyy isoja pikkuhiljaa.
Harvia 1%
LapWall 1%
Hesulin yhtiöistä tunnen nämä parhaiten ja luotan molempiin pitkällä aikavälillä. Pitäisi hankkia lisää, näin pieniä rivejä ei hyövää salkussa pitää.
Strategiana on edelleen käyttää indeksejä tukijalkana, koska tarkoitus on tehdä rahaa pitkällä aikavälillä. Indeksejä pyrin boostaamaan hyvillä rahastovalinnoilla ja joillakin yksittäisillä yhtiöillä, sekä pienellä kryptoaltistuksella. Uskon että pitkällä aikavälillä tämä on paras strategia ylituoton tekemiseen kohtuullisella vaivalla ja maltillisella lisäriskillä indeksiin nähden. 1v tuotto 48,96%, kun MSCI ACWI etf on tuottanut 28,34%. Jos tällaista ylituottoa onnistuu tekemään jatkossakin, niin korkoa korolle-ilmiö kyllä kiittää jossain vaiheessa iloisesti. Jossain vaiheessa kun tekkiboomi menee ohi, pitäisi osata olla laskemassa riskitasoa oikeaan aikaan, saapa nähdä kykenenkö siihen. Toki indeksienkin mukainen tuotto kelpaa jatkossa.
29 tykkäystä
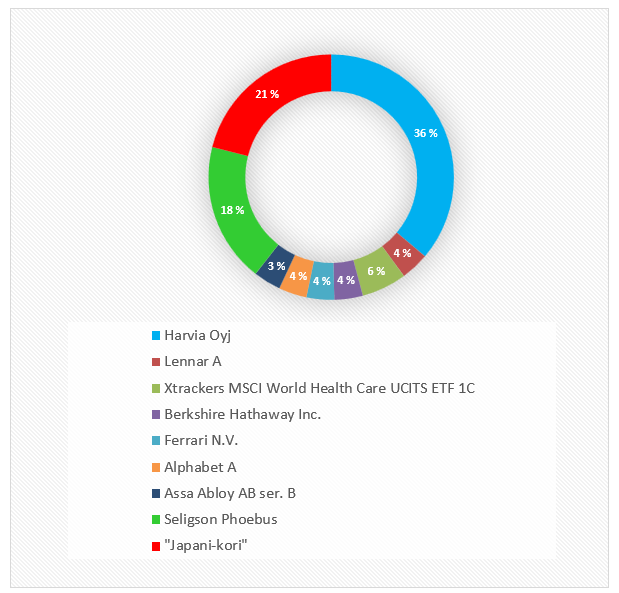
Päivitetäänpäs, kun salkku on muuttunut jonkin verran:
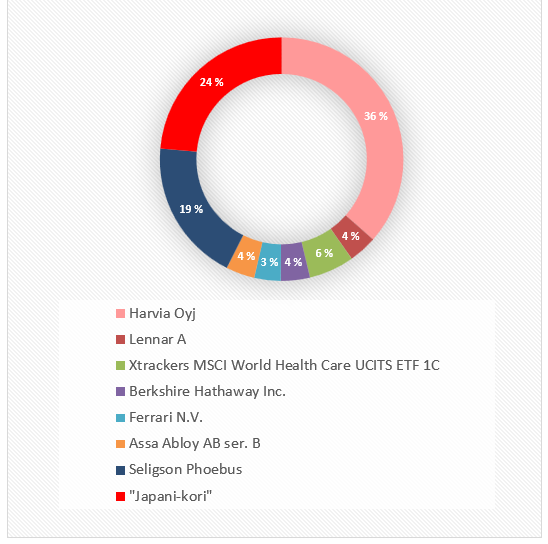
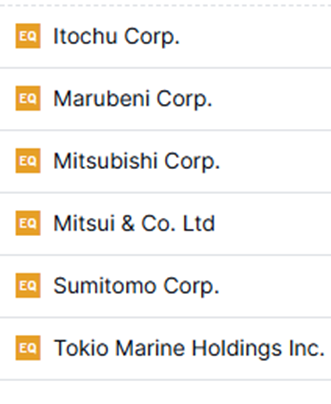
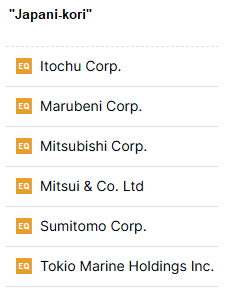
“Japani-kori” muodostuu seuraavista kuudesta yhtiöstä:
Lyhyesti sijoituksista:
- Harvia: Oma idea, mukana annista (2018) asti. Laatuyhtiö.
- Lennar: Berkshiren valintojen seuraamista
- Terveys-ETF: Oma idea, muuten salkussa ei olisi juurikaan terveysalaa
- Berkshire Hathaway: loogisesti omistan myös itse Berkshireä
- Ferrari: Oma idea, vahva brändi ja muutenkin vaikeasti kopioitava. Eräänlainen tuplavallihauta
- Assa Abloy: Oma idea, laatuyhtiö
- Seligson Phoebus: Oma idea, mukana alusta (v. 2001) saakka, ainut yli 20 vuotta salkussa ollut sijoitus. Laatusijoittamista parhaimmillaan
- “Japani-kori”: Berkshiren valintojen seuraamista, kuusi japanilaisyhtiötä (ks. yllä)
Harvia yhäkin suurella painolla salkussa, Japani-sijoitukset ovat nousseet hyväksi kakkoseksi arvonnousun ja lisäsijoituksen takia.
26 tykkäystä
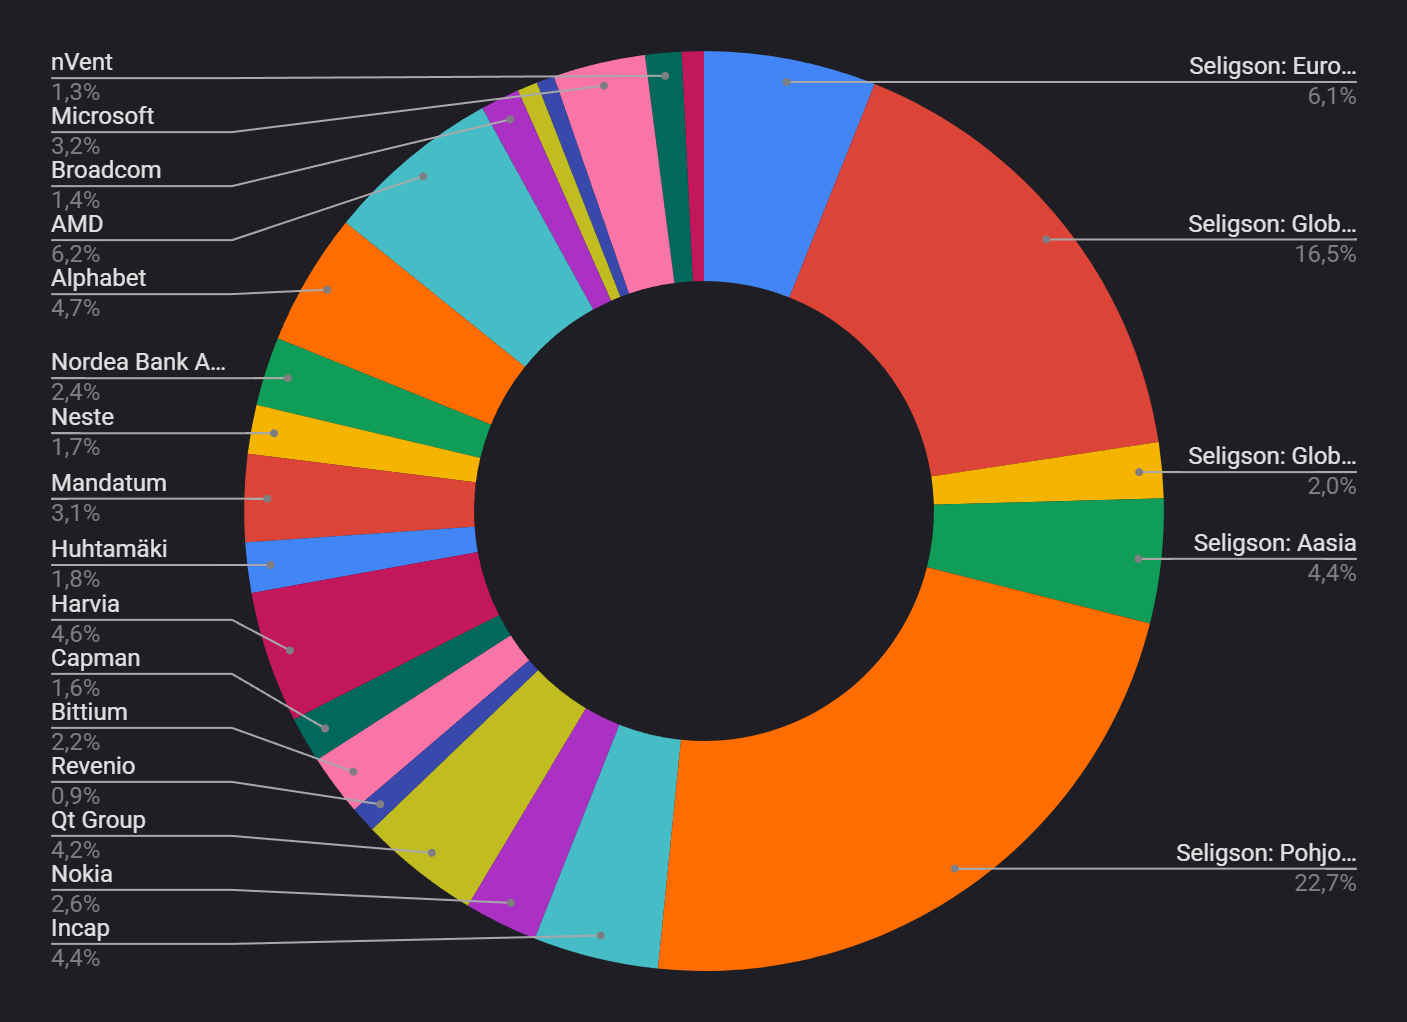
Paljon on muutoksia tehty viimeisen vuoden aikana ja muutettu strategiaa osinkopainotteisesta kasvua kohti. Pahimmillaan on ollut +25 suoraa osaketta salkussa, nyt tavoite vähentää tuonne 12-15 hujakoille. Suomirönsyjä poistettu mm. fortum, optomed, sampo, tieto, wärtsilä ja siirretty Amerikkaan. Paljon olis markkinoilla ostettavaa, mutta nyt mennään strategian mukaan ja kasvatetaan nykyisiä positioita kunnes saan prosentit täyteen. Yksi positio on vielä Amerikan osalta täyttämättä, mutta odotellaan kunnes saa muutaman suomalaisen poistettua ensin.
Alunperin oli tavote, että 4 vuoden päästä olisi 100ke täynnä, mutta taitaa täyttyä jo ensi vuonna jos ei suurta kriisiä tapahdu.
17 tykkäystä
Yritän olla arvostuksissa konservatiivinen ja laiska
Listaamattomat yritykset pidän hankintahinnalla mukana ellei osakeanti, listautuminen, tms. toimi anna kohtuu luotettavaa kiintopistettä uudelle arvostukselle. Jos joudun laskemaan uuden arvon ilman hyvää kiintopistettä (Esim. huono tilikausi) suosin yksinkertaisuuden vuoksi substanssiarvoa, mikäli firma tekee riittävän vakaata liikevaihtoa ja sijoitustarina ei perustu kasvuun.
Metsän osalta hankintahinta ja metsätiedot ovat kaiken pohja. Päätehakkuu nollaa kyseisen palstan arvon. Harvennushakkuiden jälkeen vertaillaan hakkuuraporttia puustotietoihin, jotta saadaan hyvä hiharavistus jäljellä olevasta puustosta. Hoitokustannukset pyrin aina vähentämään metsätulosta. En huomioi vuosittaista kasvua. Puun hinnan heittelyn jaksan huomioida ehkä joka toinen vuosi.
1 tykkäys
Pieni salkkuvilkaisu, koska muutoksia on ollut aika paljon. Nyt löytyy 33 riviä: 6 ETF:ää (54 % paino) ja 27 osaketta (46 % paino).
Tänä vuonna suorat osakkeeni ovat suoriutuneet kokonaisuutena heikosti samalla kun indeksit rikkovat uusia ennätyksiä. Onneksi nuo muutamat ETF:t ovat pitäneet salkkua pystyssä.

25 tykkäystä
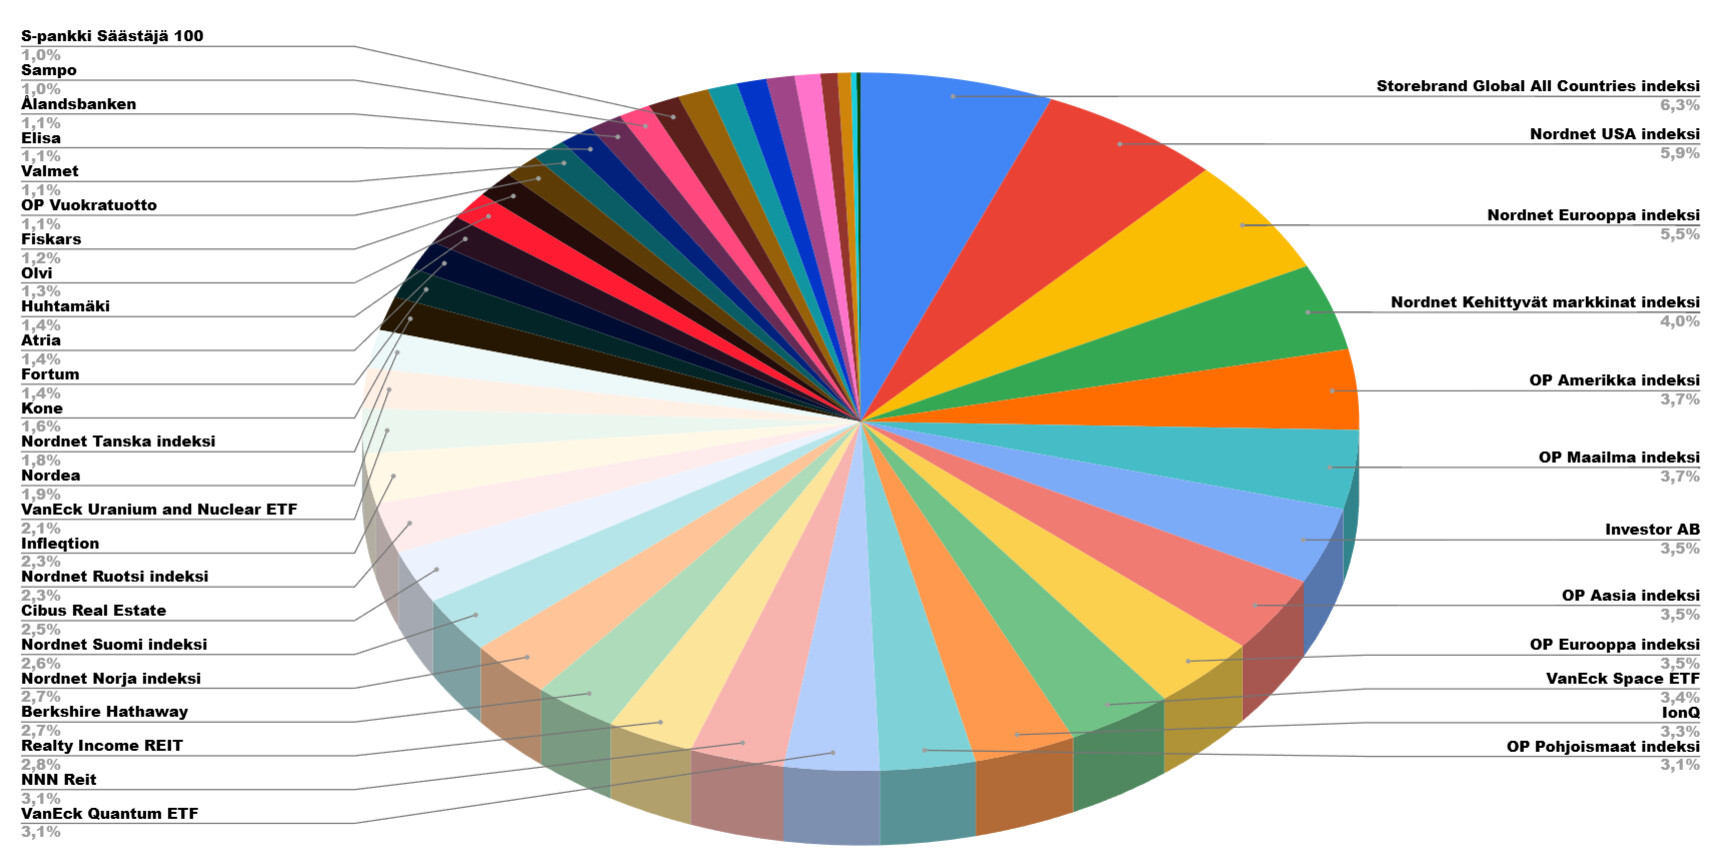
Pitkästä aikaa tuli taulukoitua kaikki sijoitusinstrumentit, ja lopputulos näyttää tältä. Hajautusta ja varsinkin päällekkäisiä rahastoja on kertynyt vähän liikaakin, mutta näillä mennään  Automatisoidut kuukausisäästöt menee tällä hetkellä Storebrandin ja OP:n indeksirahastoihin (ja S-bonukset S-rahastoihin). OST:lla olevien Suomi-yhtiöiden osuus on melko suuri, mutta sekin vähitellen laimenee. Kvanttiyhtiöiden (IonQ ja Infleqtion) kehityksen osalta minulla on suuret odotukset, vaikken aiheesta mitään ymmärräkään.
22 tykkäystä
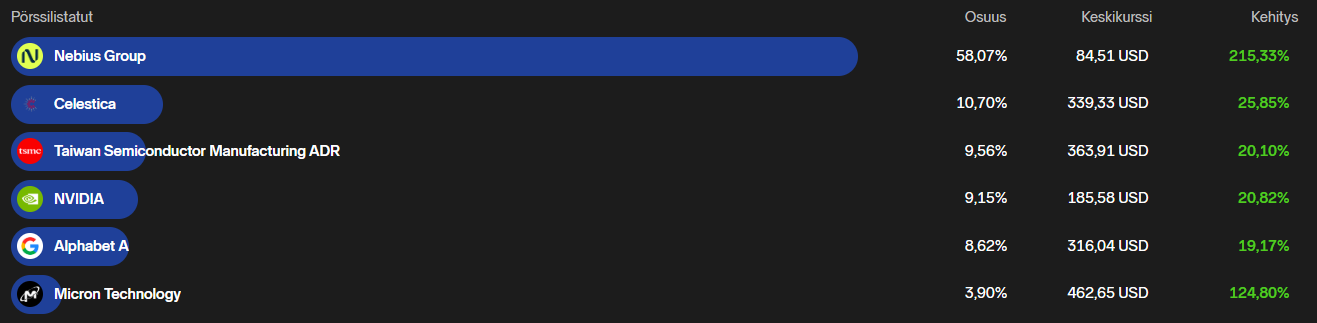
Salkun teesi on AI-laskennan kasvu usean vuoden supersyklissä ja yritysvalinnat sen mukaisia. Enemmän laskentaan tarvittavaan infraan ja datacentereihin fokustaen. Google toki myös kaupallistaa tekoälymalleja laskentakapasiteetin tarjoamisen ohella. Tuleviin SpaceX:n, OpenAI:n ja Anthropicin IPOihin en aio sijoittajana osallistua vaan katson sen hypen sivusta.
Salkussa riskiä on hajauttamisen sijaan tietoisesti keskitetty tekoälyn hakut ja lapiot -osastolle. Volatiliteetti hyväksytään osana teesiä, ja pitoaika >5-vuotta.
19 tykkäystä
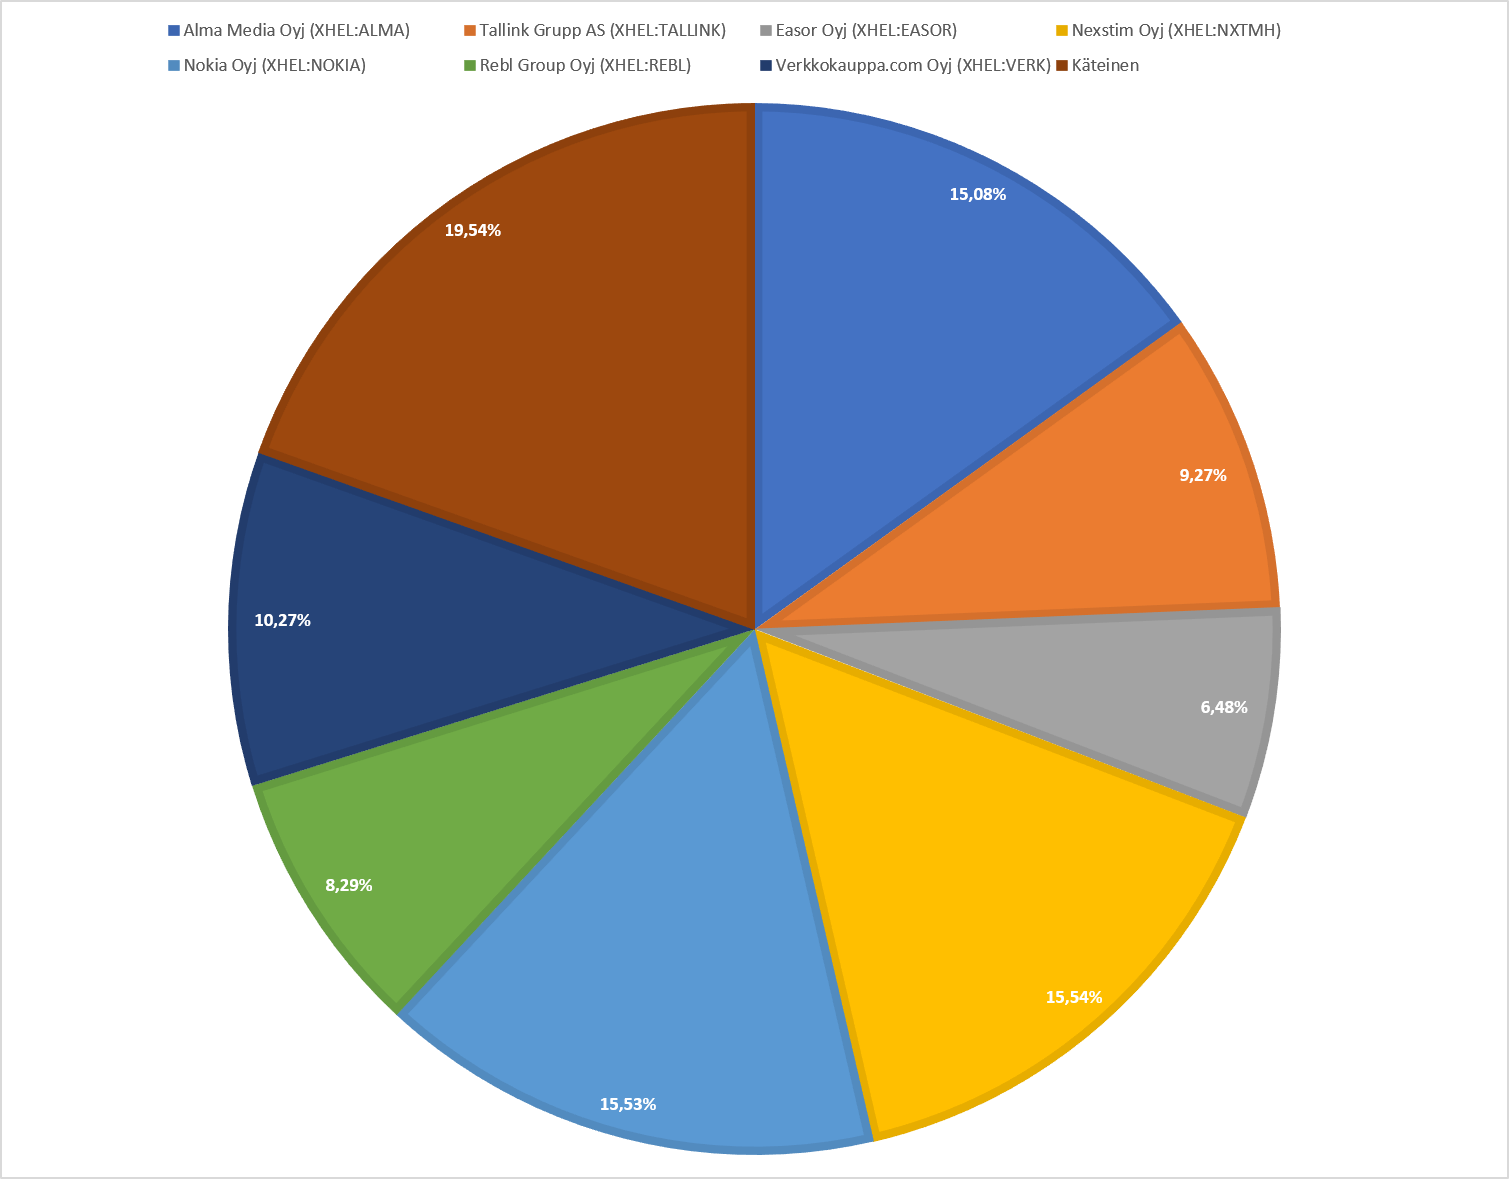
Tupakantumppien etsiminen ja löytäminen on lempipuuhaa. Salkku yhteensä käteisineen hieman yli 50 000 euroa. Järkevämpää varmaan olisi laittaa rahastoihin, mutta siinä ei ole mitään jännittävää. Paremmat kiksit saa, kun ostaa Nokiaa vitosella ja myy 15 eurolla.
27 tykkäystä
Lisätään tähän, että ostin nyt uutena yhtiönä salkkuun Alphabetin, suunnilleen 4% painolla.
Perustelu: menee Berkshire Hathawayn peesaamisstrategialla, BRK on ostanut tätä nyt kolmella eri kvartaalilla ja merkittäviä määriä (kymmeniä miljoonia osakkeita) nostaen tämän salkun suurimpien joukkoon. Peesaamisessani otan huomioon nimenomaan uudet ostot ja niiden jatkamisen, haluan olla ostoksilla Berkshiren kanssa, en eri aikaan. Kaksi kvartaalia ostoja on raportoitu ja lisäksi nyt kolmas kvartaali tuli ilmi, kun Berkshire sijoitti äskettäin kertaostona 10 miljardia dollaria Alphabetin osakkeisiin.
8 tykkäystä
Aiemmasta kokemuksesta viisastuneena olen kevään mittaan kotiuttanut sekä voittoja että tappioita pienistä, vielä tappiota tekevistä tulevaisuudenlupauksista siten, että voitot ovat olleet tappioita suurempia. Kurssin tuplaajiakin on joukossa ja tappiot ovat olleet toisten yhtiöiden kohdalla varsin maltillisia. Esimerkkeinä mainittakoon Aiforia, Canatu, SolarFood ja Betolar, joista olen siis luopunut nyt kokonaan - ainakin toistaiseksi.
Finanssialan hyviä osingonmaksajia on salkussani edelleen runsaasti. Nordea ja Mandatum ovat ylipainossa ja pienempiä toimijoita on lisäksi puolen tusinaa riskin hajauttamiseksi. Näidenkin osalta olen pyrkinyt valikoimaan joukon parhaat.
Konepajoissa Wärtsilä jatkaa koko salkun suurimpana omistuksenani, Kalmaria on myös melko isolla painolla ja Konecranesia hiukan vähemmän. Norrhydroa on jäljellä vain pieni jämä aiemmasta positiosta.
Logistiikka-alaa salkussani edustaa Nurminen, joka on osittautunut kykynsä muuntautua ja sopeutua muuttuviin markkinatilanteisiin sekä uutena tulokkaana Posti viimeisimmästä kurssilaskusta ostettuna. Posti on minun makuuni turhan velkainen, mutta osingonmaksukyky lienee melko kestävällä pohjalla, mikä oikeuttaa jonkinmoisen position.
Merkittävin muutos kevään aikana on ollut GRK:n ja Kreaten ottaminen salkkuun. Infra-alalla on nyt hyvä meno päällä ja siitä halusin päästä osalliseksi. Molemmat ovat toistaiseksi osoittautuneet hyviksi valinnoiksi ja kurssinousua on jo nyt tullut mukavasti. Aivan viimeisimpänä liikkeenäni laajensin rakennusalan sijoituksiani talonrakennuspuolen Tekovaan, jonka tunnusluvut ovat käsittämättömän hyvät ja halli- ja liiketilarakentamisen vakioitu konsepti vaikuttaa toimivalta. Vaikka viime vuoden tulokseen ei nyt varmaan päästäkään, niin pitkällä aikavälillä Tekovan näkymä vaikuttaa riittävän hyvältä ja osinkoa lienee jatkossakin luvassa mukavasti. LapWall on myös ollut harkinnassa, mutta sen olen jättänyt vielä tarkkailulistalle.
Jotain muutakin salkustani löytyy, mutta tässä tärkeimmät.
15 tykkäystä
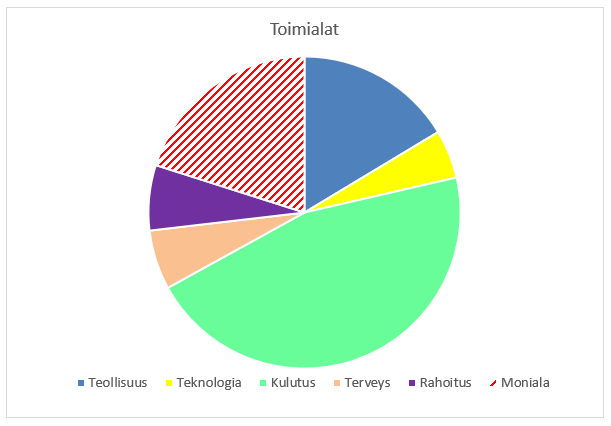
15 tykkäystä
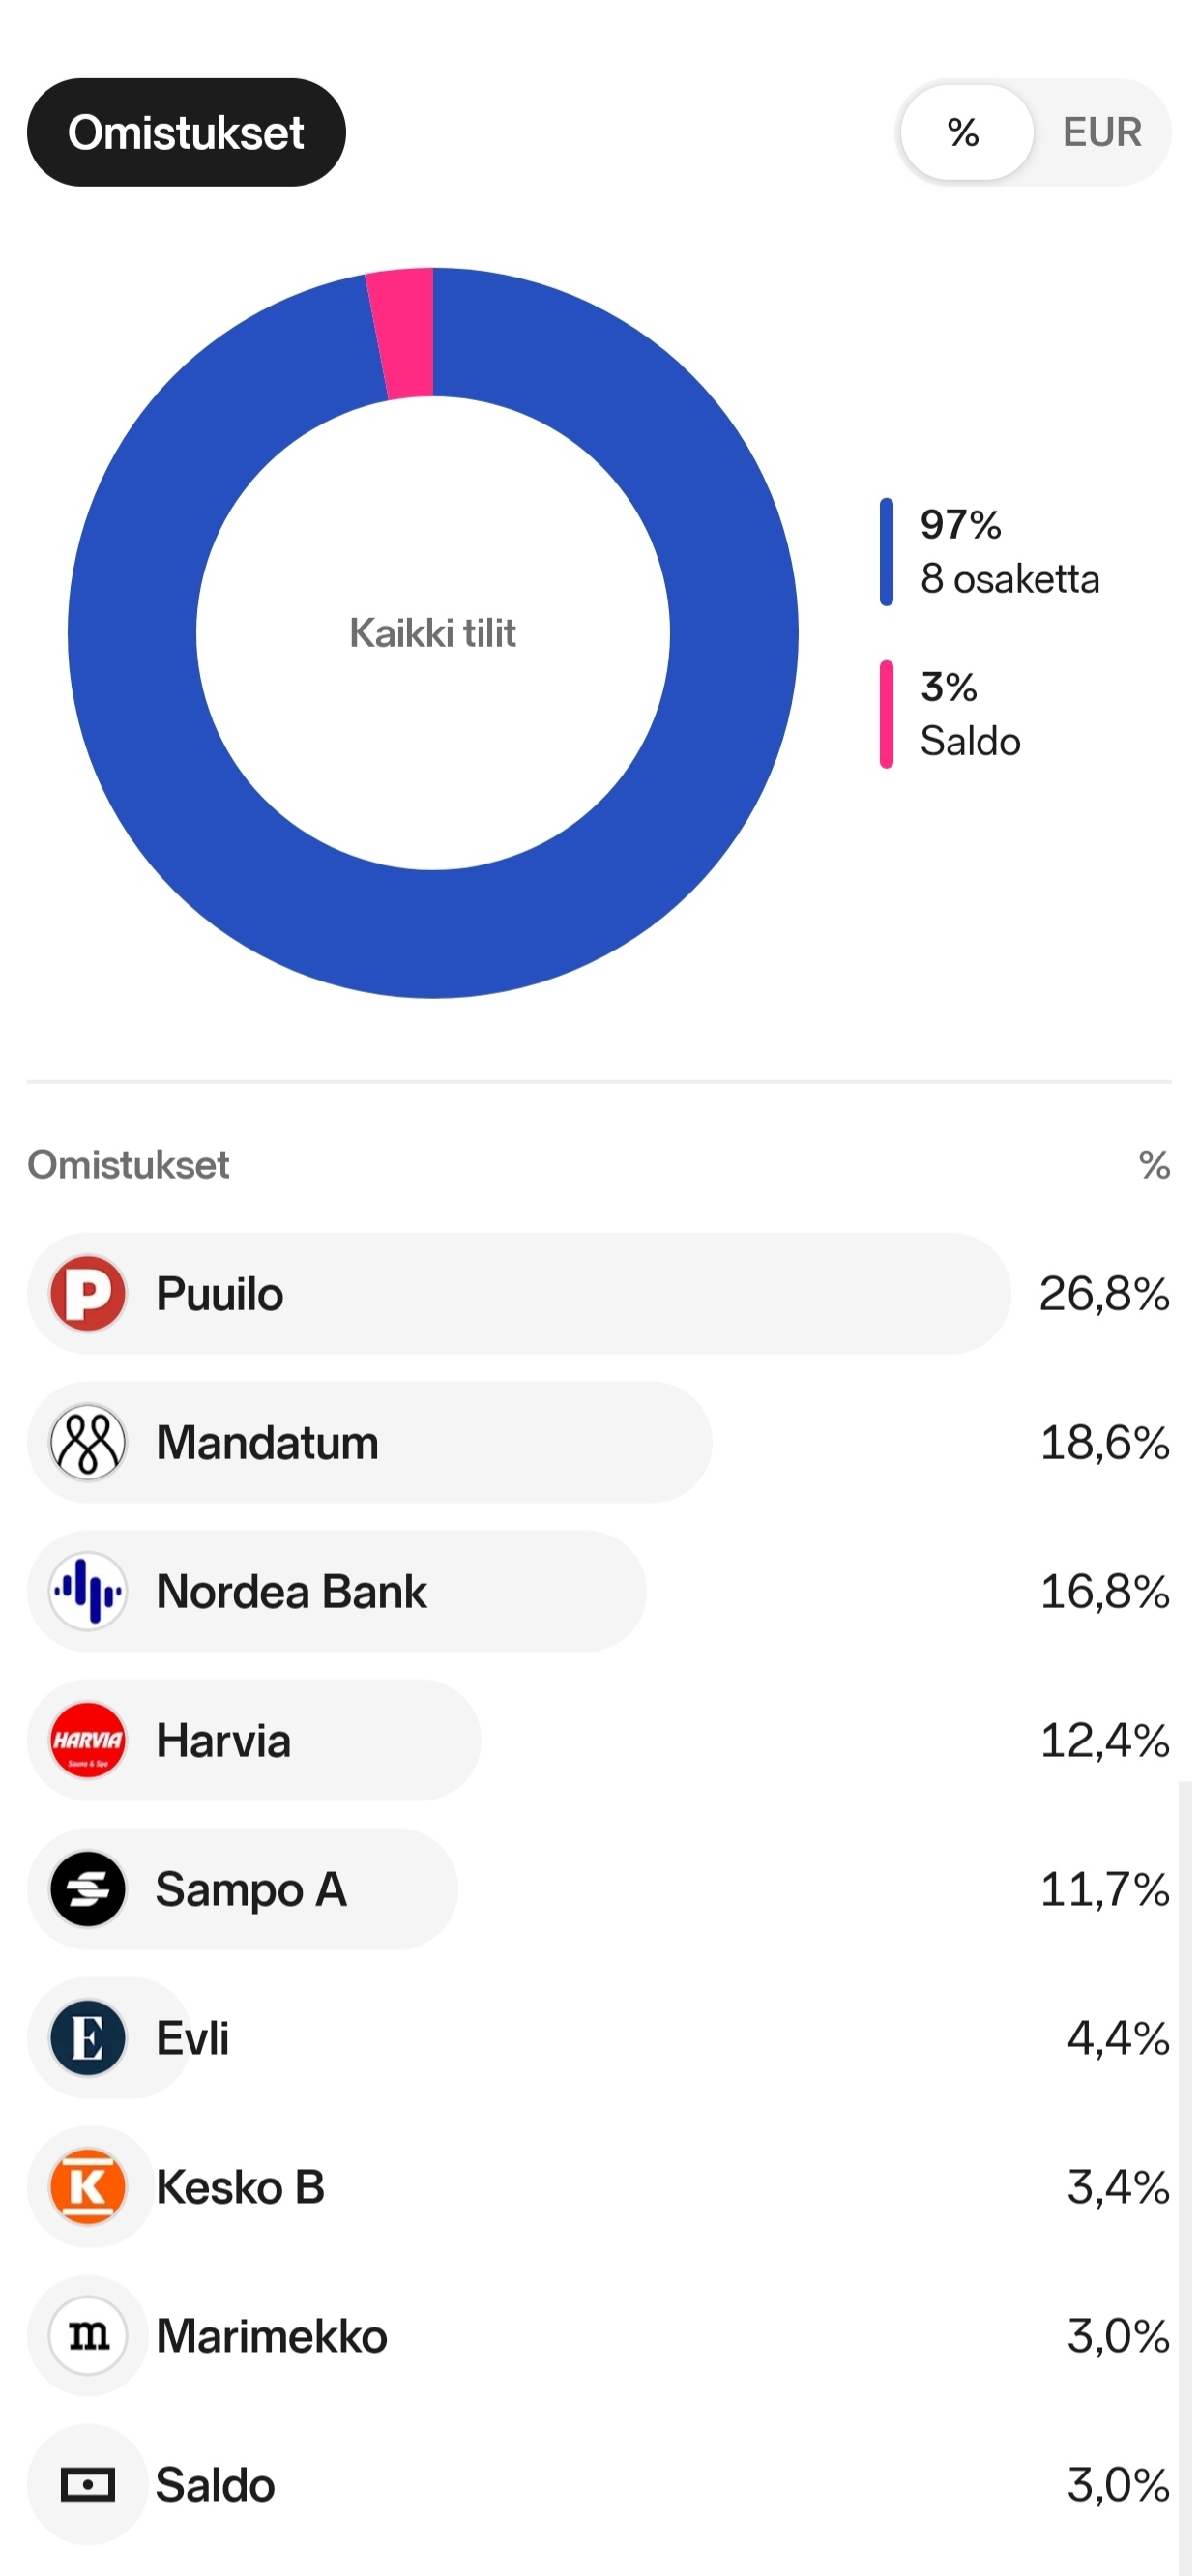
Viidellä yhtiöllä lähdettiin tähän vuoteen, mutta hieman alkoi kuumottelemaan hajautuksen puute. Siksipä olen alkuvuoden skannaillut salkkuun sopivia kohteita ja aloitellut positiot niin Evliin, Keskoon kuin viimeisimpänä Marimekkoon. Itse tainnut joskus aikaisemminkin todeta, että järkevä position koko on sellainen 10k€+, jotta yhtiöön tulee kiinnitettyä tarpeeksi intensiivisesti huomiota. Ehkäpä ensi vuoden aikana näistä saa järkevän kokoiset positiot aikaan.
Ensi vuoteen jo sen verran askelmerkkejä miettinyt, että varmaan vielä 2-3 yhtiötä tulee lisää salkkuun, mutta tarkoitus kyllä pysyä mieluummin lähempänä kymmentä kuin viittätoista omistusta. Kymmenen seuraaminen vielä onnistuu suht järkevästi.
26 tykkäystä