Surkea sijoitusvuosi 2025
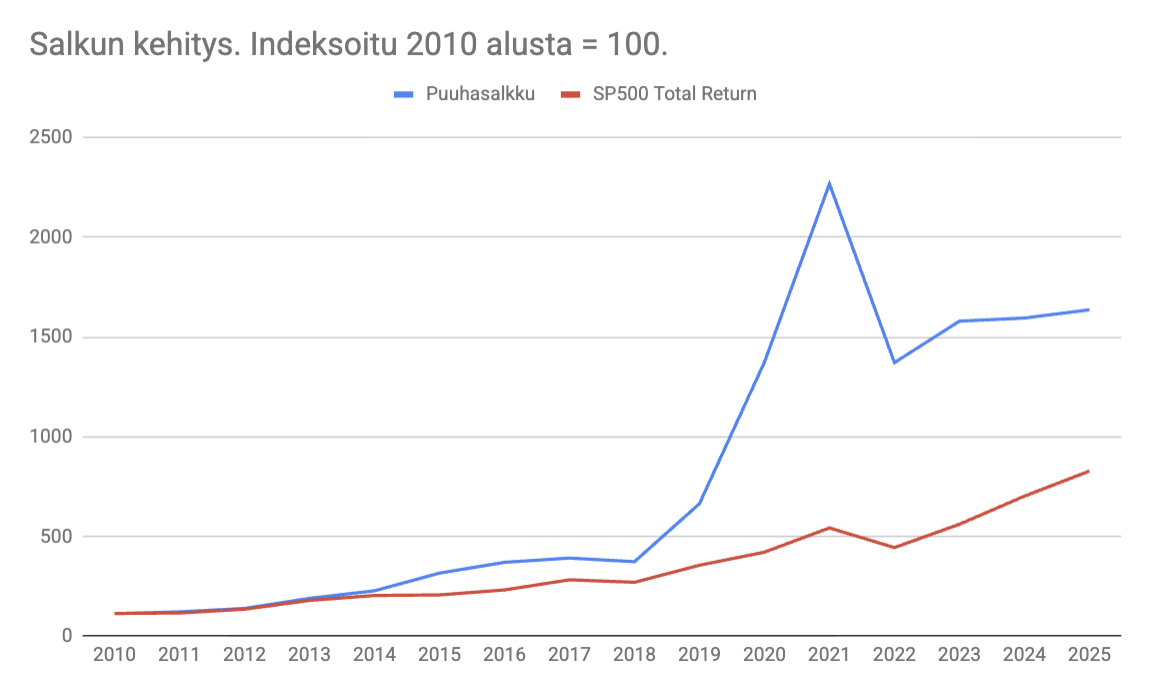
Puuhasalkku nousi 2025 peräti 2,59 %. Se on surkea tuotto. Jopa Evlin lyhyen koron rahasto tuotti paremmin, +3 %! Salkun heikko kehitys viime vuonna ja viime vuosina (5v tuotto 20 %) on johtunut keskimäärin huonoista osakepoiminnoista.
Tämän vuoden heikkoja tuottoja selittää osaltaan imbesillimäinen reagointi kevään kauppasotaan. Ei pitäisi lähteä pelaamaan markkinaa, vaan keskittyä yhtiöiden poimintaan. Suurin moka oli Bernerien myynti, mutta toisaalta myös onnistuminen kääntää takkia uudelleen ja ostaa positiosta puolet takaisin. Osake nousi yli 150 % viime vuonna. Ilman säheltämistä salkku olisi noussut +20 % vuoden alusta! Olen iloinen siitä, että opin kantapään kautta tämän opetuksen nyt enkä sitten kun pääomat (toivottavasti) vieläkin suuremmat.
Markkinamielessä ajoitus on ollut paikoin jopa erinomainen, ostinhan osakkeita esimerkiksi dipeistä 2022–23, mutta olen sortunut myymään voittajia liian aikaisin ja osakepoimintojen onnistumiset ovat olleet liian vaihtelevia.
Viime vuosien heikommat tuotot ovat laskeneet nyt salkun kokonaisvuosituoton 19 %:iin vuosina 2010–2025, siinä missä SP500 kokonaistuottoindeksi on tuottanut 14 %.
Viime vuodessa oli myös paljon hyvää. Käytin osakkeisiin enemmän aikaa, ja käsitykseni yhtiöistä syveni laajalla rintamalla. Vastoinkäymiset voi täten monetisoida oppimisena. Kevään sählinkien ohella siirsin verotehokkaaseen OSTiin rahaa, mikä (oletettavasti) vähentää verorasitusta jatkossa.
Keskittymiseni pohjoismaisiin ja eurooppalaisiin pienyhtiöihin ei ole ollut kovin palkitseva valinta, mutta sillä heikkojen tuottojen selittäminen olisi pelkkä tekosyy. Lähdin tarpomaan suolle, kun muut valitsivat kuivan polun. Oma valinta. Maailmassa on kymmeniä tuhansia yhtiöitä: ei ole pakko keskittyä vain yhdelle alueelle. Toisekseen, myös pienyhtiöissä on ollut loistotilaisuuksia kuten omassa salkussa Berner osoittaa. Suolta löytyy ne lakat! Siellä on majaillut myös sellaisia tuottoraketteja kuin Avtech, Puuilo ja Harvia. Pitää vain poimia voittajaosakkeita paremmalla osumisprosentilla, ja pitää paremmin voittajista kiinni. Harvassa ovat hyvät ostohetket laadukkaissa firmoissa, ja harvempi firma on oikeasti pitkällä aikavälillä laadukas.
Jokaiseen sijoitustyyliin kuuluu heikommat jaksot, enkä lähde suuremmin muuttamaan mitään. Sen sijaan olen terävöittänyt tyyliäni: etsi potentiaalisia pitkän aikavälin arvonluojia, ja istu niiden päällä kuin tatti. Olen harkinnut myös uutta ajatusleikkiä. Mitä jos osaketta joutuisi hodlaamaan ikuisuuden? Tällöin sijoituskohteita katsoisi paljon kriittisemmästä vinkkelistä. Ostot harvenisi entisestään, mutta niihin olisi kenties sitoutunut paremmin mentaalisesti. Tähän ajatteluun on inspiroinut viime vuonna lukemani sijoitusteos What I Learned About Investing From Darwin Pulak Prasadilta, lämmin lukusuositus.
Päiväkirjamerkinnöissäni 2020–21 valittelin usein pörssin korkeita arvostustasoja, mitkä väkisin söisivät tulevien vuosien tuottoja. Näin on totisesti käynyt. Kun nyt katson yhtiökavalkadiani, lähes kaikki näyttävät halvoilta. Esimerkiksi yksinkertaisella P/E-luvulla katsottuna 2025 ennustetuin tuloksin saa maksaa Aallon Groupista 11x, Dominos Pizza Groupista 10x, Sanlorenzosta 10x, Etteplanista 13x, Nurmisesta 11x tai todella kannattavasta Adobesta 20x (toteutunut lukema, koska poikkeava tilikausi). Parjattu Qt Group treidaa myös päälle 22x 2025e tuloksen verran. Suhteessa tulospotentiaaliinsa Paradox ja Remedy ovat huokeita. Bernerin ja Rökon EV/EBITAt heiluvat 20x maastossa, mikä ei ole paha kerroin tällaisille yhtiöille.

Monet salkkuyhtiöistäni ovat unohdettuja, ylenkatsottuja tai solvattuja (kuin Dostojevskin Sorretut ja solvatut). Jahka kun aurinko paistaa risukasaan ja sentimentti paranee, suhtaudun optimisesti salkun tuottopotentiaaliin. Sen lisäksi salkusta löytyy paljon käteistä ja likvidejä varoja mainitussa Evlin Likvidi B -rahastossa odottamassa uusia ideoita ja tilaisuuksia.
Kaikki parhaat sijoitukseni vuosien varrella on tehty yhtiöihin, mitkä ovat olleet ostohetkellä suhteellisen halpoja ja sijoittajat ovat ylenkatsoneet yhtiöiden potentiaalia luoda arvoa pitkälle tulevaisuuteen. Tällä ajatuksella uuteen vuoteen!