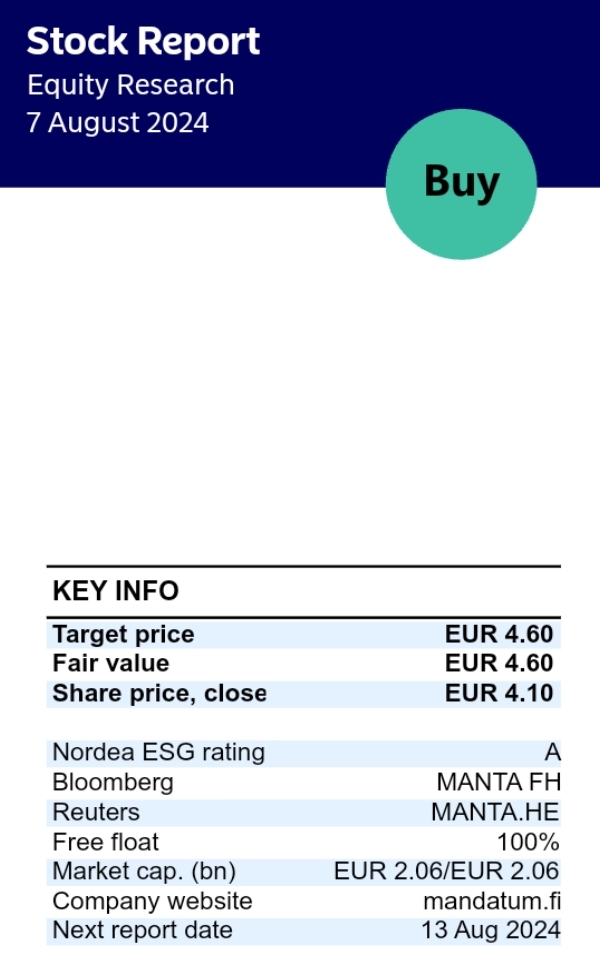
Nordea julkaisi päivitetyn Mandatum-analyysinsä. Suositus pysyy OSTA-tasolla, tavoitehinta tarkentuu 4,60 euroon (edellinen: 4,70 €).
Key downside risks: Mandatum’s earnings are dependent on financial markets, and its solvency position is also dependent on financial markets. Capital repatriation is also dependent on: 1) a sale of Mandatum’s ownership in Saxo Bank and 2) a successful refinancing of Tier 2 debt, while large-scale M&A could mean lower payouts.
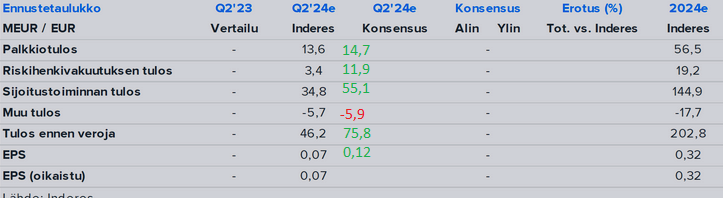
Tuosta mandatumin rapsa. Näyttää hyvältä, ja mentiin yli Inderesin ennusteiden. Etenkin hallinnoitavien asiakasvarojen kasvu ilahduttaa itseä. Mukava istua kyydissä.
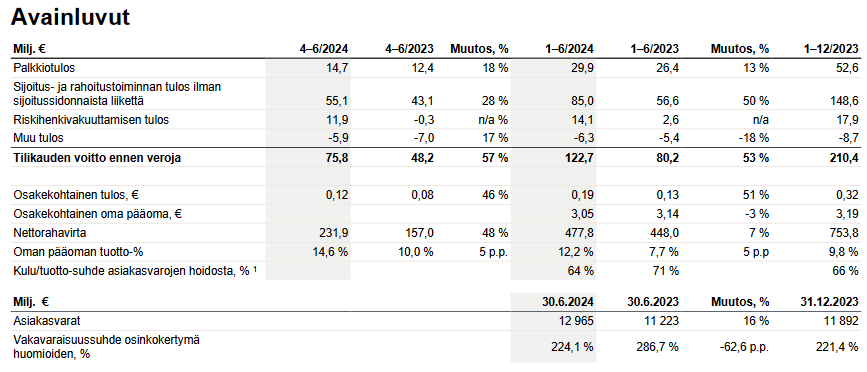
Tulos ennen veroja kasvoi 57 % ja oli 75,8 (4-6/2023: 48,2) milj. euroa. Kaikki tuloksen osa-alueet tukivat kasvua.
Palkkiotulos kasvoi varainhoidon hyvän kehityksen myötä 18 % ja oli 14,7 (12,4) milj. euroa.
Nettorahavirta kasvoi 48 % ja oli 231,9 (157,0) milj. euroa.
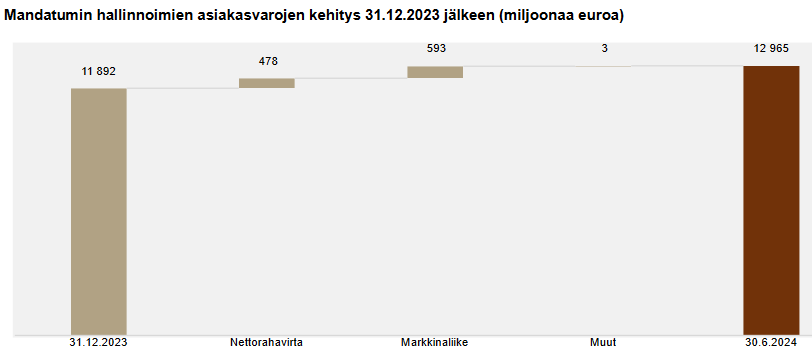
Hallinnoitavat asiakasvarat kasvoivat 16 % viime vuodesta ja olivat 13,0 (30.6.2023: 11,2) mrd. euroa.
Sijoitustoiminnan tulos oli 55,1 (43,1) milj. euroa.
Riskihenkivakuuttamisen tulos oli 11,9 (-0,3) milj. euroa.
Solvenssi II -vakavaraisuussuhde osinkokertymä huomioiden oli 224,1 (31.12.2023: 221,4) %.
Tulos vaikuttaa kehittyneen (siitä mitään ymmärtämättä) hyvin.
Osaako joku kommentoida, mistä syystä Inderes ennustaa laskevaa osinkoa tästä eteenpäin? Osingonjakosuhde on 100%, mutta eikös nimenomaan tuon henkivakuuttamisen alasajo mahdollista yli 100% osingonjaon, mitä Yhtiö on myös käsittääkseni kommunikoinutkin?
Tämä on sitä AUM kasvua: " Nettorahavirta 232 miljoonaa euroa
vuosineljänneksellä oli jälleen vahva ja positiivinen jo yli kolmatta vuotta
peräkkäin. Onnistuimme kasvattamaan hallinnoitavia asiakasvarojamme 13 miljardiin euroon
eli 16 prosenttia viime vuodesta. Voimakkainta kasvu oli yksityisvarainhoidon
lisäksi kansainvälisten instituutioasiakkaiden parissa, 26 prosenttia.
Instituutiovarainhoidon laajentaminen erityisesti Ruotsiin ja Tanskaan on meille
selkeä strateginen tavoite, ja on hienoa nähdä, miten aktiivinen myyntityömme
Pohjoismaissa tuottaa tulosta. "
Tämä Mandatum se on kunnon lypsylehmä.
Oman pääoman tuotto 14,6% (osakekohtainen oma pääoma 3,05€/osake)
Ja kun maksavat osinkona kaikki ulos omistajille, niin mikäs tässä!
Ilo on omistaa! Viime syksynä oli meininki tehdä melkoisen iso asuntolainan lyhennys, kun tuli ylimääräistä rahaa yllättäen. Mutta tätä kun analysoin, niin tulin lopputulokseen: “en” voi hävitä. Satuin osumaan erittäin lähelle pohjaa; On kurssinousua, on osinkoa ja nyt on taas kurssinousua.
Kiva onnitella itseään, mutta se itsekritiikki tuleekin: jos olit niin varma, niin miksi ihmessä et betsannut enempää
Mitä osinkoon tulee, Mandatum itse kommunikoi jakavansa n. 500M€ osinkoja vuosien 24-26 aikana. Tästä siis maksettu jo 166m€, joten jäljellä on 334m€ eli karkeasti se 0,33-0,34€/osinko per vuosi.
Ahkera Ruoholahden osuuskunnan proletaari Kasper on saanut valmiiksi yhtiöraportin.
Mandatum julkaisi odotuksiamme selvästi vahvemmat Q2-luvut. Ennusteylitys selittyi pääosin sijoitustoiminnan tuloksella, mutta myös pääomakevyissä liiketoiminnoissa kehitys oli odotuksiamme parempaa. Olemmekin nostaneet lähivuosien tulosennusteitamme Q2-raportin pohjalta.
Nordea julkaisi päivitetyn Mandatum-analyysinsä Q2-tuloksen jäljiltä. Suositus pysyy OSTA-tasolla, tavoitehinta nousee 4,70 euroon (edellinen: 4,60 €).
Key downside risks: Mandatum’s earnings are dependent on financial markets, and its solvency position is also dependent on financial markets. Capital repatriation is also dependent on: 1) a sale of Mandatum’s ownership in Saxo Bank and 2) a successful refinancing of Tier 2 debt, while large-scale M&A could mean lower payouts.
Hyvä @Kasper_Mellas , silmäilin Inderesin Mandatum-yhtiöraporttia.
Siitä puuttuu Inderesin tyypillisen yhtiöraportin mukaiset Tuloslaskelma-, Tase- ja Yhteenveto-sivut. Ne olisivat ainakin minulle hyödyksi, ettei tarvitsisi erikseen ryhtyä väsämään omaa analyysiä ennusteineen.
Saatteko jatkossa täydennettyä yhtiöraporttianne em. sivuilla, kun Mandatum on vieläpä Inderesin yhtiöasiakas?
Mikähän mahtaa olla Mandatumin Enento-omistuksen tilanne? Saxo-omistusta kommentoitiin tässäkin osavuosikatsauksessa, mutta Enentosta en muista mainitun nyt hetkeen.
Näissä omistuksissahan on ollut alunperin sama tavoitetila, eli irtaantuminen, mutta nyt tuo Saxo on ollut vaan tiedottamisessa mukana.
Itse tulkisten tilannetta näiden (Saxo) molempien osalta niin ettei nyt ole oikea hetki tehdä mitään liikkeitä. Enentosta irtaantuminen onnistunee helposti kunhan yleinen talouden kehitys lähtee jossain vaiheessa taas parempaan suuntaan.
Enentostakin tippuu osinkoja ihan tasaisesti nytkin (2.9% div. yield) joten en näe tässä mitään kiirettä Mandatumin kannalta.
Mandatumin eilen 13.8 raportoima Q2-liikevoitto oli selvästi odotettua korkeampi, mikä selittyy osin poikkeuksellisten erien tukemalla sijoitustoiminnan- ja riskihenkivakuutuksen tuloksella. Pääanalyytikko Antti Saari käy videolla tarkemmin läpi yhtiön tuoretta tulosta ja laajempaa sijoitustarinaa.
Yhteevetosivu Mandatumin raportilta löytyy, ja se sisältää tiiviin tuloslaskelman sekä muita olennaiseksi katsoamiani tunnuslukuja. Laajan tuloslaskelman mallintaminen on hyvin haasteellista, enkä rehellisesti sanottuna ole keksinyt miten tuon tulolajikohtaisen mallinnuksen (palkkiotulos/riskihenkivakuutuksen tulos/sijoitustoiminnan tulos/muu tulos) saisi konvertoitua järkevästi “normaalin” tuloslaskelman muotoon. Liikevoiton osalta lopputulema on kuitenkin sama.
Tasemallinnuksen tuominen on toki mahdollista, mutta kovin haastavaa kun esimerkiksi muutokset vakuutusmatemaattisissa oletuksissa heiluttavat IFRS:n mukaista vakuutusvelkaa. Tämän takia olen tyytynyt mallintamaan vain Solvenssi 2 -taseen kehitystä, joka määrittää konsernin vakavaraisuusvaatimuksen ja jakokelpoisen pääoman.
Indersin raporteista tuttu “Yhteeveto”-sivu taas ei oikein Mandatumin kohdalla toimi, sillä perinteiset EV-pohjaiset arvostuskertoimet ovat käyttökelvottomia eikä vakuutusyhtiön kassavirtaa ole mielekästä mallintaa.
Toki jos mieleesi tulee jotain tiettyjä tunnuslukuja, joita haluat raportille lisättävän, niin lupaan harkita vakavasti näiden lisäämistä tuohon nykyiseen yhteenvetosivuun.
Mandatum Asset Managementin (MAM) kasvusijoitusstrategia on tehnyt sijoituksen kasvuyhtiö Integrataan. Sijoituksella tuetaan Integratan kansainvälistymistä ja teknologiaratkaisujen kehittämistä. Kyseessä on MAM Growth Equity II -rahaston kolmas sijoitus.
MAM Growth Equity -strategia keskittyy skaalautumisvaiheessa oleviin suomalaisiin ja pohjoismaisiin kasvuyhtiöihin. Se osallistuu poikkeuksellisiin kasvutarinoihin olemalla aktiivinen omistaja sekä tarjoamalla osaamista, verkostoja ja joustavaa kasvupääomaa yhtiöille, joilla on toimivaksi todetut liiketoimintamallit ja kunnianhimoinen johto.
Integratan visiona on tehdä älykästä tulevaisuutta henkilöstö- ja palkkahallinnon huipulla. Se on vuonna 2008 perustettu henkilöstö- ja palkkahallinnon älytalo, joka tuo humaanit HR-teknologiat asiakkaidensa arkeen. Asiantuntijoiden, automaation ja analytiikan avulla yritys antaa asiakkailleen aikaa keskittyä ydintoimintaansa. Integrata on pystynyt kasvattamaan liikevaihtoaan kannattavasti keskimäärin yli 25 prosenttia vuosina 2020–2023. Yhtiön liikevaihto oli 18,4 miljoonaa euroa vuonna 2023 ja se työllistää noin 200 henkilöä.
“Tuo humaanit HR-teknologiat asiakkaidensa arkeen. Asiantuntijoiden, automaation ja analytiikan avulla yritys antaa asiakkailleen aikaa keskittyä ydintoimintaansa.” - Kuulostaa tosi “humaanilta”