Vaatii kuitenkin aikamoista taitoa tai epäonnea onnistua performoimaan noin huonosti kuin Indereksen mallisalkku on performoinut viimeiset 5v. Tarkoitan siis että jos olisi 5v sitten pitänyt valita salkku joka häviää indeksille 87 % niin ei se helppoa olisi ollut ja moni ei siihen olisi kyennyt. Sitten on tietenkin eri keskustelu onko indeksi oikea.
4 tykkäystä
Tavallaan olet oikeassa, mutta suurin osa sijoittajista ei pysty onnistuneesti sijoittamaan monella eri sijoitusstrategialla. Inderesillä oli toimiva konsepti alussa, mutta kun vanhan liiton mean reversal on tullut verottamaan on ollut vaikeaa tehdä täyskäännös strategiassa.
2 tykkäystä
Mitä tekoälyä käytit, kun se nuin hassuja puhui  Minäkin kysyin tekoälyltä(Gemini Pro)
Yhteenveto
Lainaamasi tekoälyn vastaus on matemaattisesti ja rahoitusteoreettisesti virheellinen. Se olettaa, että osakemarkkinoiden tuottojakauma olisi symmetrinen (kuten normaali kellokäyrä), mitä se ei todellakaan ole.
Tässä on väittämän korjaus ja selitys siihen, miten asia todellisuudessa on, perustuen tunnettuun rahoitustutkimukseen.
Lainauksen suurin virhe
Väite: “Todennäköisyys voittaa ≈ todennäköisyys hävitä. Ei ole rakenteellista etua kumpaankaan suuntaan.”
Korjaus: Aktiivisen sijoittajan todennäköisyys hävitä indeksille on merkittävästi suurempi kuin 50 %. Tämä johtuu juuri mainitsemastasi tuottojakauman vinoudesta. Vaikka sijoittaminen on pääomilla mitattuna nollasummapeliä ennen kuluja (kaikkien sijoittajien tuottojen summa = indeksin tuotto), se ei ole nollasummapeliä todennäköisyyksien tai sijoittajien lukumäärän suhteen.
Miten asia oikeasti on: Positiivisesti vino jakauma
Osakkeiden tuottojakauma on voimakkaasti positiivisesti vino (oikealle vino). Tämä johtuu yksinkertaisesta matematiikasta:
- Rajallinen tappio: Yksittäisen osakkeen arvo voi pudota enintään 100 % (sijoitus menee nollaan).
- Rajaton tuotto: Yksittäisen osakkeen arvo voi nousta satoja tai tuhansia prosentteja.
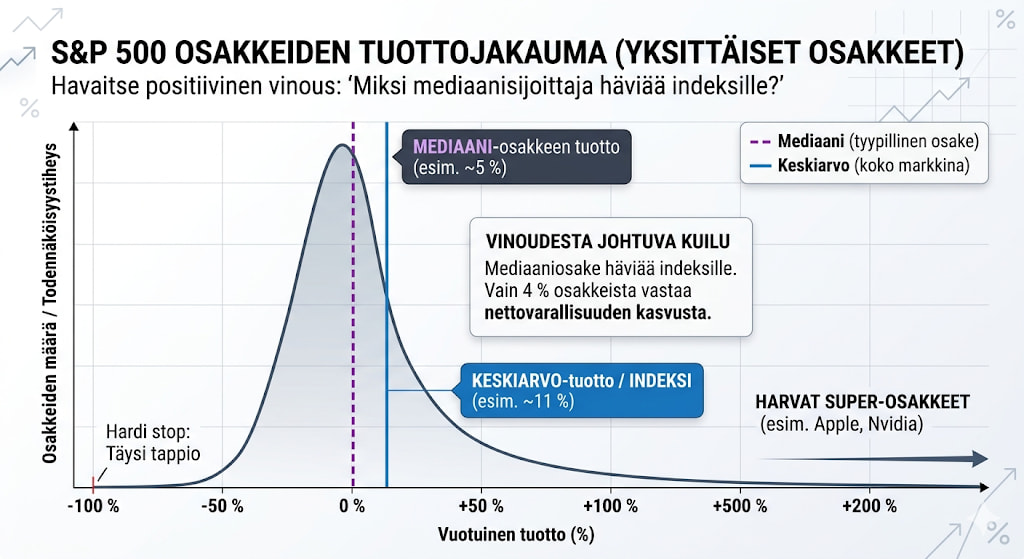
Rahoitusprofessori Hendrik Bessembinderin kuuluisan tutkimuksen (2018) mukaan vain noin 4 % yhdysvaltalaisista osakkeista vastasi kaikesta osakemarkkinoiden luomasta nettovarallisuudesta vuosina 1926–2016. Loput 96 % osakkeista tuottivat keskimäärin vain lyhyen koron verran. Suurin osa yksittäisistä osakkeista siis häviää indeksille.
Vastaus kysymykseesi: “Eikö indeksin tuottojakauma ole samalla tavalla vino?”
Tässä on asian ydin: Indeksi (joka on useimmiten markkina-arvopainotettu) edustaa koko markkinan keskiarvoa. Indeksi ei “valitse” osakkeita, vaan se sisältää ne kaikki.
Koska indeksi omistaa kaikki osakkeet, se omistaa automaattisesti myös sen pienen vähemmistön (esim. Amazon, Apple, Nvidia), joiden jättimäiset, tuhansien prosenttien tuotot vetävät koko markkinan keskiarvoa ylöspäin.
- Indeksin tuotto = Keskiarvotuotto. Se nauttii positiivisen vinouman tuomasta edusta.
- Aktiivinen sijoittaja = Poimii salkkuunsa otoksen osakkeista. Koska suurin osa osakkeista (yli 50 %) tuottaa alle markkinakeskiarvon, satunnaisesti osakkeita poimivan sijoittajan salkkuun osuu todennäköisimmin näitä keskinkertaisia tai huonoja osakkeita. Mediaaniosake häviää keskiarvolle.
Siksi aktiivisen sijoittajan salkku (joka on usein keskitetty esim. 10–30 osakkeeseen) jää erittäin todennäköisesti ilman niitä harvoja supermenestyjiä, jotka nostavat indeksin tuottoa.
Yhteenveto:
Mediaanisijoittaja (ja mediaaniosake) häviää indeksille. Vain pieni osa aktiivisista sijoittajista onnistuu poimimaan salkkuunsa tarpeeksi niitä harvoja superosakkeita voittaakseen indeksin, ja nämä harvat sijoittajat keräävät leijonanosan voitoista.
Tässä on kuvaaja, joka havainnollistaa yksittäisten osakkeiden tuottojakauman vinoutta. Siitä näet selvästi, miksi mediaani jää keskiarvon (indeksin) vasemmalle puolelle.
9 tykkäystä
Tosin ei kai Inderesin salkun strategia tuollainen ole. Onhan noita myyntejä ja ostoja matkan varrella nähty. Osa varsin onnettomia, jotka on helpompi muistaa, ja osa varsin onnistuneita, jotka ovat vaipuneet unholaan.
No, ainakin mallisalkku osoittaa sen, että suuressa kuvassa samanlaisella sijoitusstrategialla ja kaiken järjen mukaan kasvavalla osaamistasolla voi tehdä jumalattomasti turskaa, kuin millä aiemmin tehtiin häikäisevää ylituottoa. Tuossakin on ehkä oppimisen ja funtsimisen paikka meille osakepoimijoille, vaikka omat osakevalinnat olisivatkin toisenlaisia ja vaikka salkku tuottaisikin paremmin.
14 tykkäystä
Inderesin mallisalkussa on kaksi erillistä ilmiötä, jotka ovat vaikuttaneet tuloksiin sen elinkaaren aikana:
- Painotus pienyhtiöihin
- Osakevalinnat ja niissä onnistuminen/epäonnistuminen
9 tykkäystä
Mallisalkun viime vuosien kyntämisen ja Suomen talouden tämän hetkisen tilanteen välillä on molemmissa ns suhdanteesta johtuvaa heikkoutta. Kaikkea ei voi laittaa sataprosenttisesti salkunhaltijoiden tai tämän hetken hallituksen piikkiin.
Suomen talous
Lainarahan hinnan noustessa:
→ Kuluttajat alkoivat säästämään muista menoista.
→ Firmojen investoinnit meni jäihin.
→ Rakentaminen tyssäsi täysin.
Mallisalkku
Sama korkojen nousu on kurittanut Helsingin pörssin pienyhtiökenttää suuria enemmän. Nordea on suorastaan hyötynyt korkojen noususta. Nokia ja Wärtsilä on mukana tekoälypöhinässä. Jne jne.
Ja suurilla yhtiöillä on vähintään paremman maantieteellisen hajautuksen tuoma hyöty takanaan.
Okei olisihan Mallisalkku voinut 2021 syksyllä painaa Quutit ja Reveniot luiskaan, kun alettiin koron nostoista puhumaan. Sen jälkeen olisi pitänyt vaihtaa täysin strategiaa, mutta toisaalta ei Nordean, Nokian ja Koneen välillä pallottelu ole se Mallisalkun “Bread and butter” vaan, kyllä se tekemisen ydin on alusta asti ollut pienyhtiökentästä tulevien voittavien poimiminen.
Tällähetkellä se ei vaan ole ollut voittava strategia. 
Voittajat on selkeästi löytynyt suurimpien yhtiöiden joukosta ja se, ettei sitä aikanaan tajuttu on tietysti osaltaan salkun haltijoiden vika. 
Toivottavasti ei mene kellään tunteisiin, että viesti sisälsi hieman politiikkaa. 
8 tykkäystä

Tämä 2021 keväällä kuvattu Mallisalkku 10v -video on opettavaista katsottavaa. Kurssihuippujen tuntumassa Sauli ja Juha ovat pakahtua itsetyytyväisyyteen ja omakehuun ja luulevat olevansa mestarisijoittajia. Täysin samoilla opeilla ajettiin sitten metsään seuraavat viisi vuotta.
Itse olen mallisalkun noususta ja tuhosta oppinut seuraavat asiat:
- Mikään yhtiö ei ole ikuisesti laatuyhtiö. Ylipäänsä suurin osa yhtiöistä on kovassa tuloskunnossa suhteellisen lyhyen ajanjakson. Sitten iskee väistämättä kilpailu tai johto sokeutuu omalle menestykselle ja alkaa tehdä typeryyksiä.
- Pörssi on puolet psykologiaa. Mallisalkun huippuvuosina pienyhtiöt olivat sijoittajien suosiossa ja niistä maksettiin järjettömiä kertoimia. Nyt samat firmat ovat pörssin roskakorissa, samoin kuin Inderesin positiivinen vaikutus kursseihin.
- Kun maailma muuttuu, vanhat sijoitusstrategiat kannattaa heittää roskiin. Inderesin tiimi ei tajunnut miten suuri vaikutus korkojen nousulla ja Ukrainan sodalla oli Suomen ja Euroopan talouteen. Vanhoista teeseistä pidettiin jääräpäisesti kiinni, vaikka makroympäristö oli täysin erilainen.
- Laajoihin osakeindekseihin sijoittamalla ei tarvitse huolehtia mistään edellä mainituista asioista. Voi nauttia tasaisesta, mallisalkun voittavasta tuotosta eläkepäiville saakka.
37 tykkäystä
Myös HS ihmettelee Inderesin surkeaa performanssia osakepoiminnassa. Jutun sisältö pitkälti samaa kuin tässä ketjussa.
12 tykkäystä
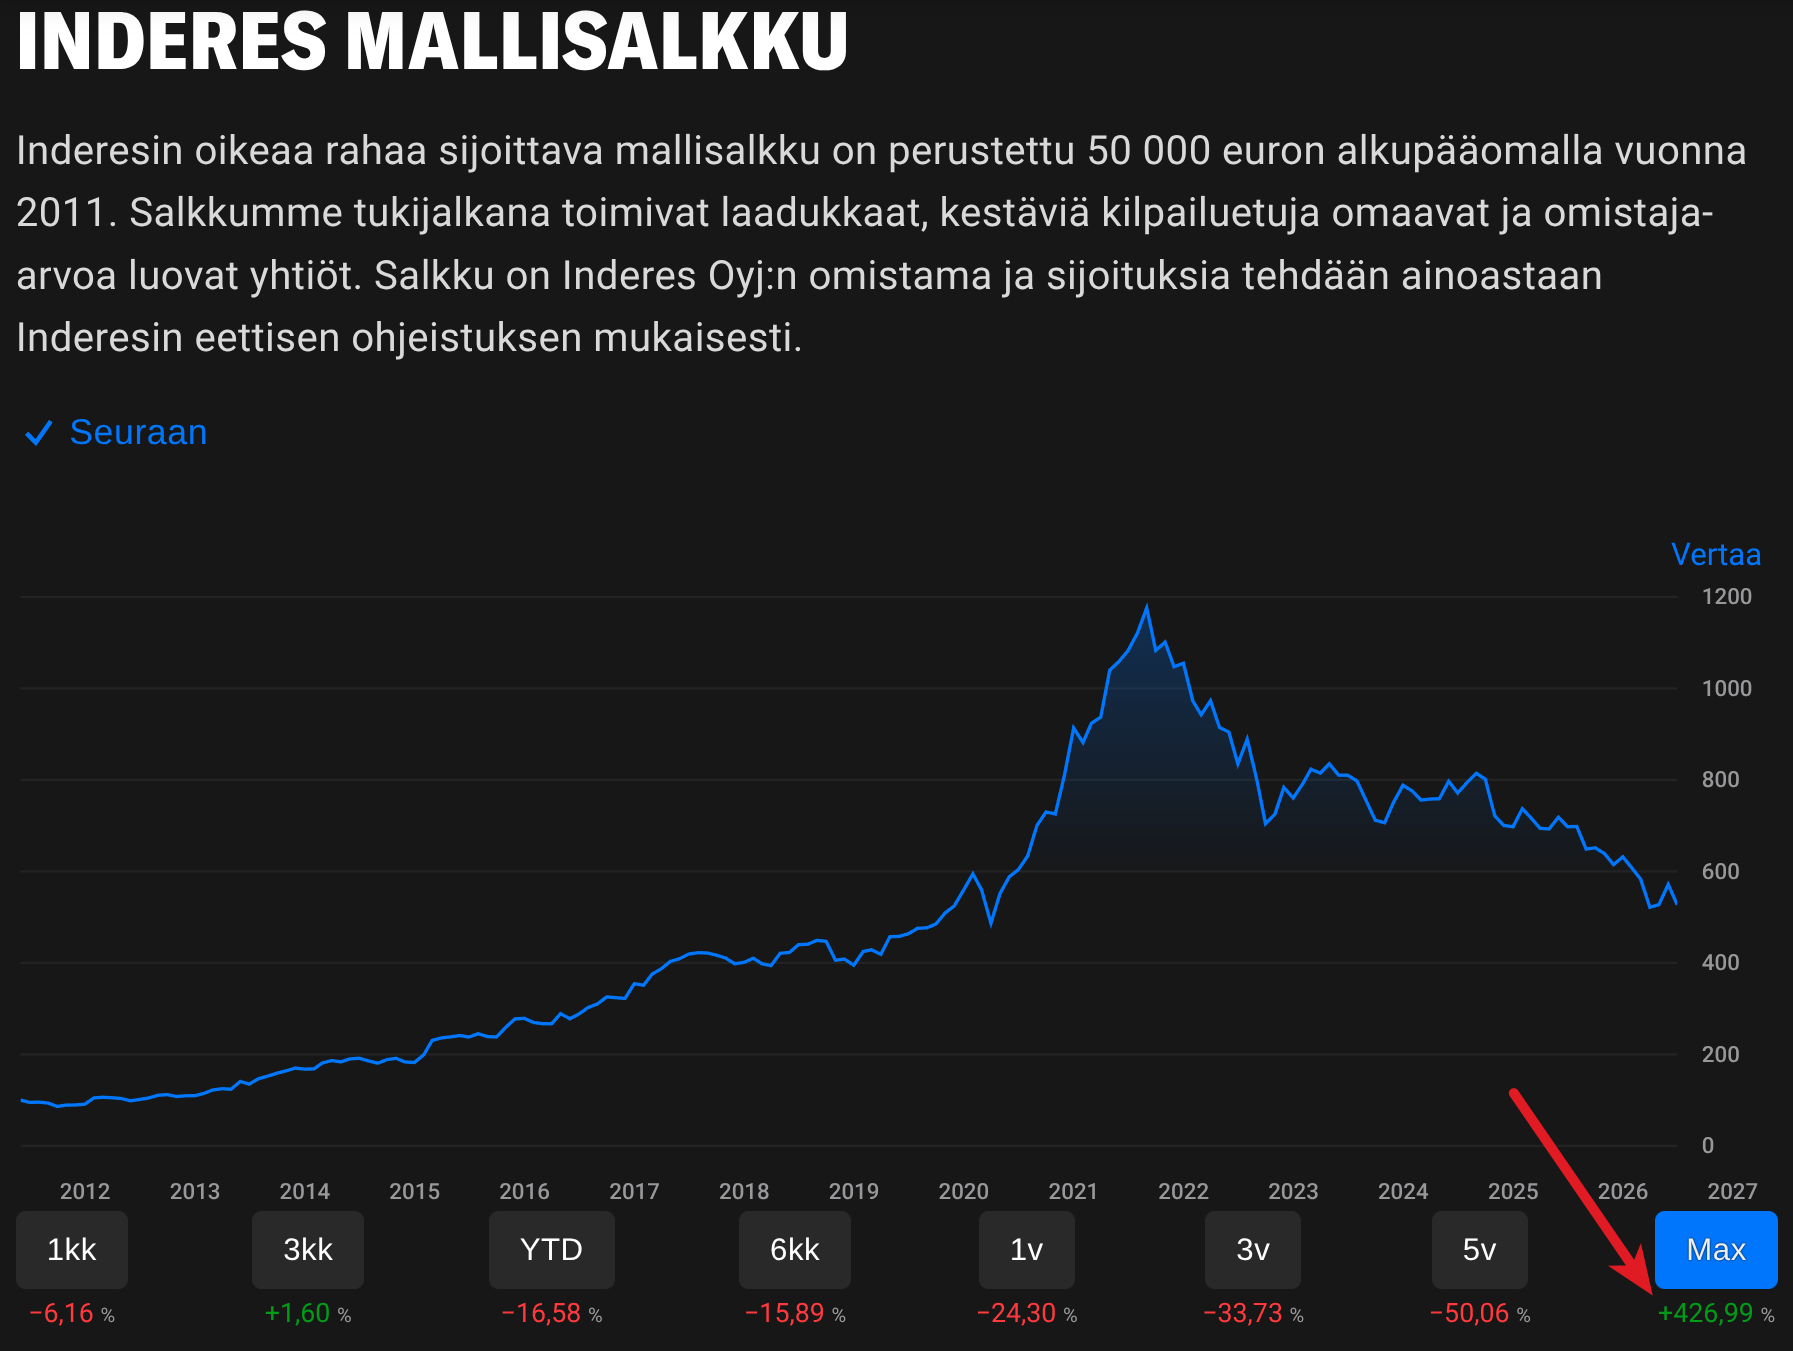
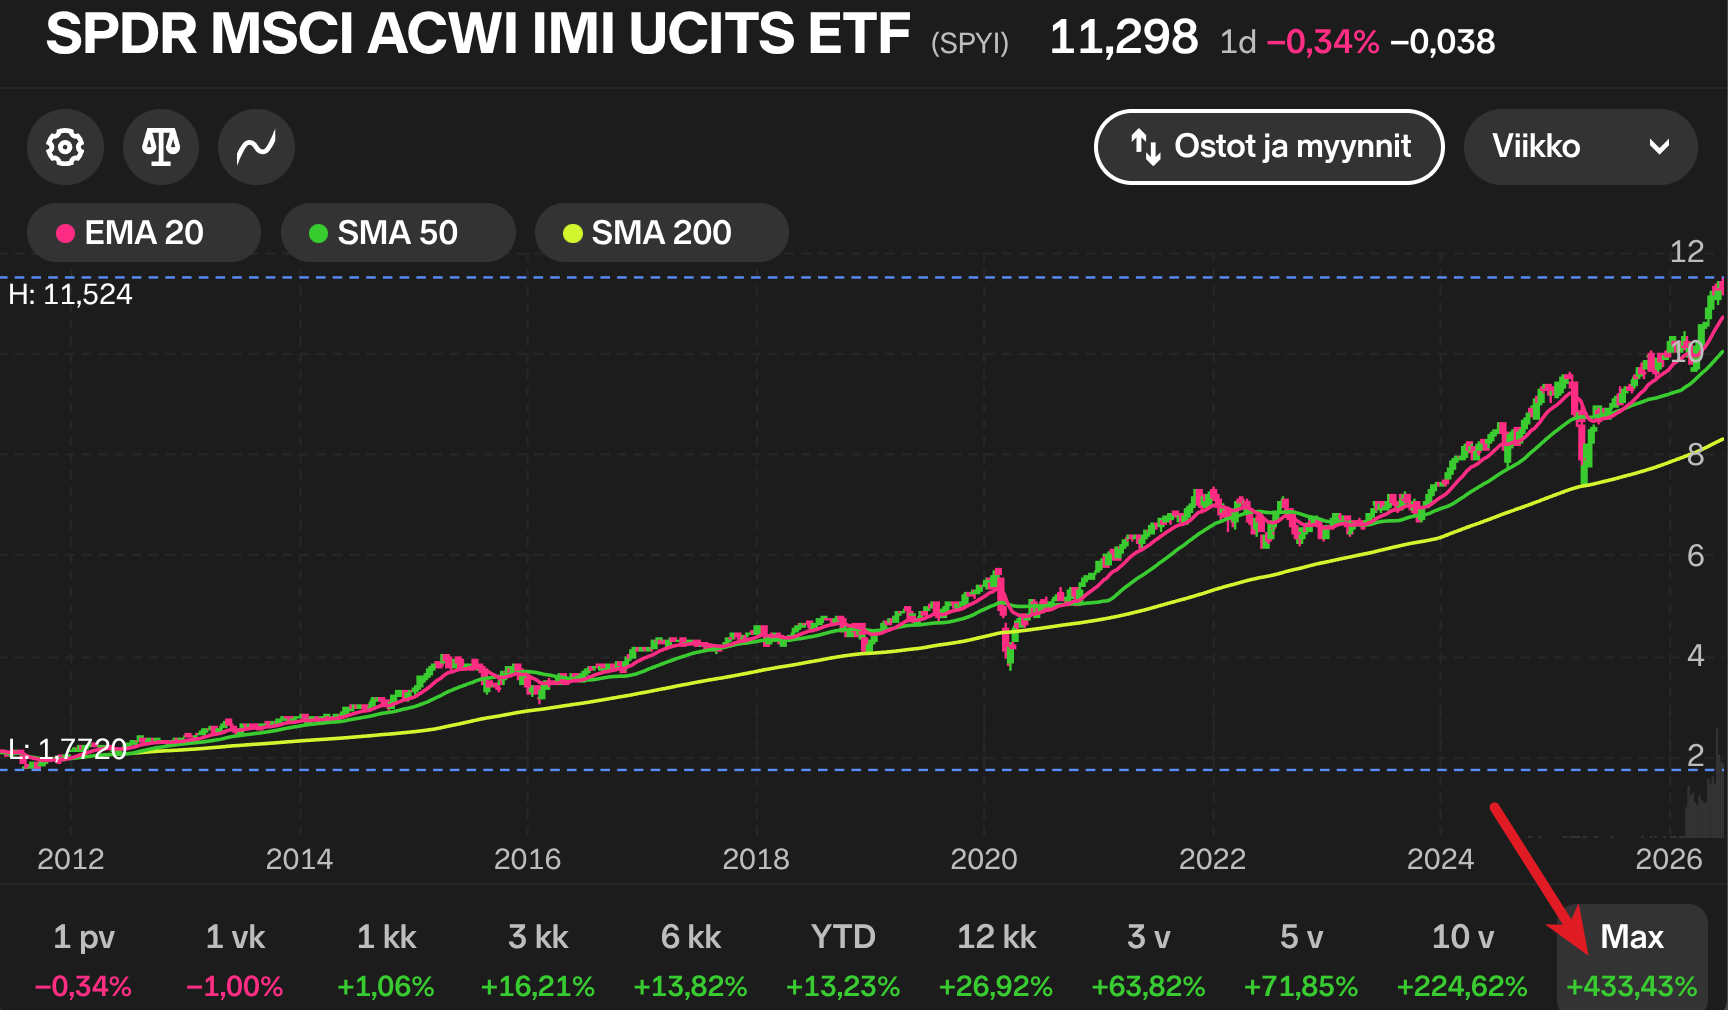
Nyt se viimein tapahtui: sattumalta lähes päivälleen Mallisalkun kanssa samaan aikaan aloittanut, hajautetuinta globaalia indeksiä seuraava ETF SPYI on ohittanut Mallisalkun kokonaistuotossa. 15 vuotta analyysiä ja brain damagea, mutta nollat taulussa koko markkinaa ostanut on edellä. On tämä osakepoiminta kyllä vaikea laji. Mallisalkulla ehti olla parhaillaan lähes 1 000 prosenttiyksikön etumatka kokonaistuottoprosentissa, mutta kun tullaan -56 % alas huipuista indeksien samalla rallatellessa, niin tässä on tulos.
57 tykkäystä
Vika ei ole mallissalkun osakepoiminnassa ja vaan sen toteutuksessa. Konsepti ei vaan toimi tällä hetkellä. About 2024 lopulta tähän paivään menty metsään ja pahasti. Aktiivisen sijoittamisen yksi etu on kun joku strategia ei toimi, niin sitten sitä voi muuttaa. Halvan lainailun ja markkinoiden kyllästäminen käteisellä meni jo.
Salkussa on aika paljon First Northia ja startup-tason firmaa. Miksiköhän? Isot ja keskikokoiset yhtiöt paljolti sivuutetaan. Samalla harmillisesti ja pitkälti sivuutettu myös ne muutamat menestyvät pienyhtiöt ja startupit.
Miten tämä epäkohtelias kommentti liittyy otsikon mukaisesti mallisalkkuun? Ei ihme että bannia tulee.
12 tykkäystä
Nimenomaan se vika on osakepoiminnassa. Jos haluaa voittaa indeksin, tulee poimia voittavia osakkeita. Nimenomaan voittavia osakkeita, eikä se ole helppoa kenellekkään, siksi indeksi on paras vaihtoehto lähes jokaiselle maailmassa. Turha keksiä tekosyitä yms asialle tai puhua kauniita sanoja asian puolesta.
Aihe on niin arka täällä, että viimeksi samasta kommentista tuli 3kk bannit.
27 tykkäystä
Tässä kohtaa kun viiden vuoden aikana salkku tullut tonttiin - 50% niin sen voittamiseen olisi riittänyt että välttää ansat.
Mutta joo, kylmää on kyyti mallisalkulle edelleen ja ehkä pienyhtiökurimus joskus vielä helpottaa mallisalkkuakin.
8 tykkäystä
Onhan se vika pohjimmiltaan osakepoiminnassa, mutta toki mallisalkulle asetut säännöt, sijoitusavaruus ja tämän kaltaiset määritelmät luovat hommaan reilusti lisähaastetta.
Salkkumme tukijalkana toimivat laadukkaat, kestäviä kilpailuetuja omaavat ja omistaja-arvoa luovat yhtiöt.
Katsotaan miten mallisalkku pärjää jatkossa. Todennäköisyyksiä vastaan taistelua menestyminen on tulevaisuudessakin.
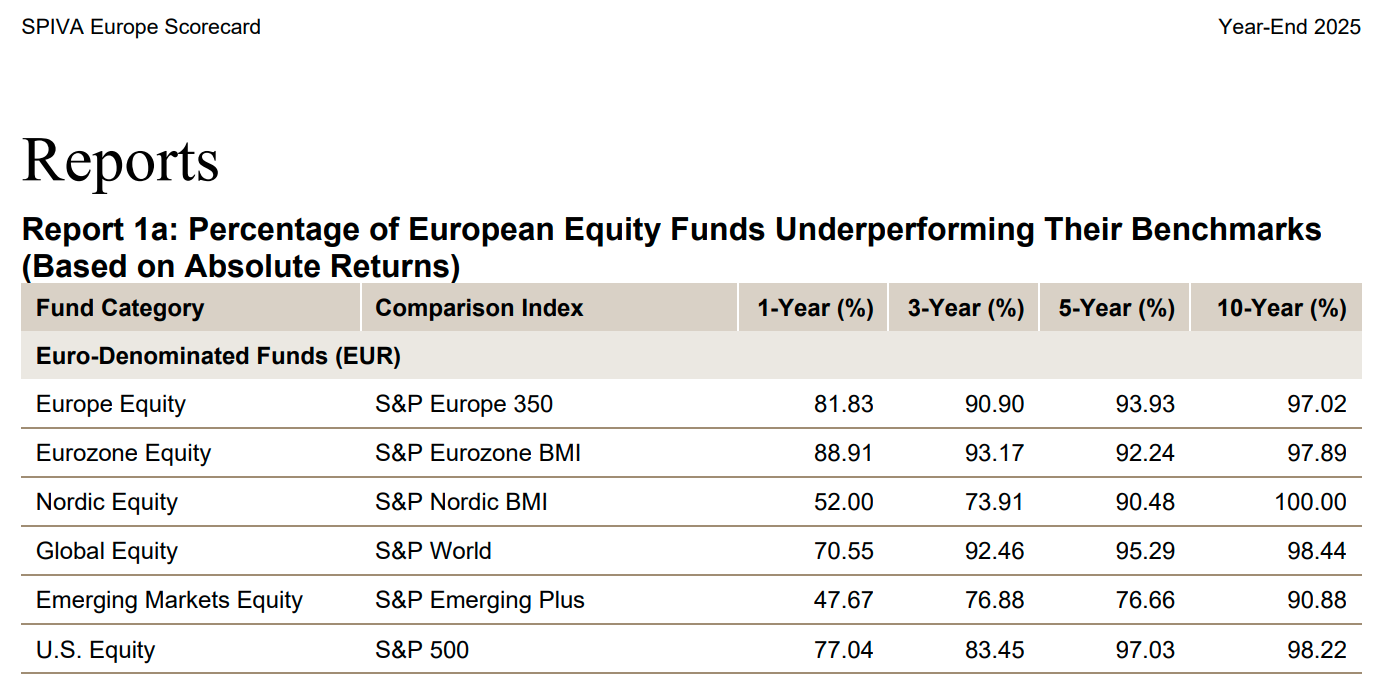
SPIVA scorecard on muuten harvinaisen murskaava viimeisen kymmenen vuoden ajalta Hyvin ei ole mennyt muillakaan salkunhoitajilla.
4 tykkäystä
Mielenkiintoni on herättänyt Inderesin mallisalkkuun nähden se ettei siellä ole yhtään varainhoitosektorin osaketta. Vaikka ainakin Mr Vilenin mielestä se on pörssin paras sektori. Mistähän tämä johtuu ?
32 tykkäystä
Aiheellinen kysymys. On mahdollista että mallisalkulla on yhteys myös Inderesin bisnekseen, eli yhtiöiden, erityisesti pienten sellaisten analyysiin. Ja tämä sitten näkyy osakevalinnoissa eli pitäydytään vahvasti pienissä. No ei siellä onneksi Spinnovaa, Faronia, Modulightia tai Summaa ole. Ihan vain omaa pohdintaa, mutta joku “näkymätön jarru” tässä on päällä.
1 tykkäys
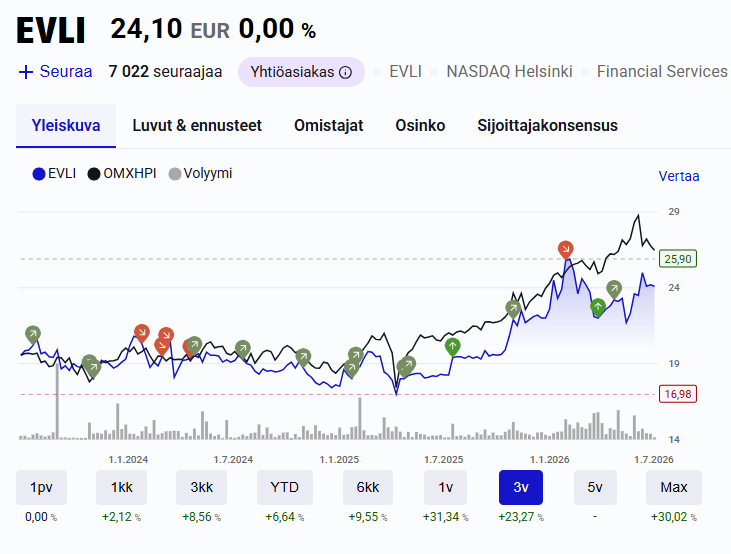
Eiköhän sinne Evli ilmaannu, kunhan hinta miellyttää tarpeeksi
Varainhoitosektori on kyllä meidän tutkalla ja mm. Evliä viime kesänä oltiin jo hyvin lähellä hankkia salkkuun tuossa kohtaa, kun Sauli kääntyi osta-puolelle 18e paikkeilla. No Saulin päivityksestä osake jo ehti nousta sen verran, että jäätiin sitten odottelemaan, ei olisi kannattanut, kun kurssi jatkanut sen jälkeen nousuaan 
26 tykkäystä
Kiitos vastauksesta. Aleksandria on vielä suhteellisen edullinen, Evliä voisi ostaa pilkkiongella. Minulla kumpaakin on. Goldman Sachs on ollut isoin sijoitukseni tässä sektorissa, mutta se ei liene teidän mallisalkkukategoriassa. Hyvää kesän jatkoa mallisalkulle ja teille kaikille myös !
6 tykkäystä
Tämä mallisalkun ruotiminen on ehkä se foorumin mielenkiintoisinta antia. Mutta se, miten päätökset tehdään , sinänsä kiinnostaisi. Onko kaikilla yhtä suuri ääni, vaiko, Kinnusella se suurin ? Ja Kinnusenkin mielipiteet tuntuu vaihtelevan usein. Viimeksikin videolla top 5 osaketta, niin entinen suosikki qt ei enää päässyt listalle, Reveniotakin mielummin otettiin Optomed, Talenom ei myöskään ollut enää listalla. Yhdelläkään rahastolla ei taida valinnoista päättää kolme henkilöä, max on kaksi. Ja vähän tuntuu , että mitä huonommin menee, sitä enemmän otetaan riskiä (canatu, Aiforia), kaikki isommat vakaat on myyty. Pokerissa ainakin lienee yksi klassisia virheitä, että kun tulee huono kausi, niin aletaan pelata vielä uhkarohkeammin. No eiköhän ne pohjat silti aika lähellä ole…
5 tykkäystä
Mennään aina enemmistön päätöksellä, eli jos 2/3 haluaa tehdä jotain, niin silloin toimitaan. Mutta kyllä valtaosa ostoista/myynneistä tehdään kaikkien myötämielisellä päätöksellä.
Canatuun ja Aiforiaan on hyvin rajallinen määrä salkun pääomista laitettu (paino nyt yhteensä n. 6 %) juurikin siitä syystä, että ovat riskisempiä tapauksia. Eli kokonaisuuteen kun suhteuttaa, niin eivät nuo kaksi osaketta koko salkun riskiprofiilia niin paljon nosta.
14 tykkäystä