Menikös tämä niin, että Magnora säilyy enemmistöomistajana tuossa data center yrityksessä, mutta ainakaan toistaiseksi näitä osakkeita ei jaeta omistajille?
2 tykkäystä
Maanantaina 8. kesäkuuta Magnora ASA:n tytäryhtiö Magnora Data Center ASA listautuu Euronext Growth Osloon kaupankäyntitunnuksella MDATA. Yhtiö on tähän asti ollut Magnora ASA:n kokonaan omistama tytäryhtiö, mutta on hiljattain toteuttanut suunnatun annin, jolla kerättiin 650 miljoonan Norjan kruunun bruttovarat. Magnora ASA omistaa nyt 52,7 % osakkeista.
Omistaa 52,7 % annin jälkeen.
2 tykkäystä
Lasku on voimistunut päivän aikana ja nyt on jo -8 % taulussa. Markkinoiden reaktio vaikuttaa ylireagoinnilta..
2 tykkäystä
Huppista keikkaa. Magnora ipotti osakkeen melkoiseen pulkkamäkeen. Nyt 25 % tultu alas alle viikossa ja vauhti kiihtyy. Mielenkiintoisia liikkeitä!
3 tykkäystä
Voisiko joku analysoida, että miksi tämä putoaminen tapahtuu. Jos on eriytetty omaksi yhtiöksi konesalifirma ja siellä ollaan omistajina, niin mikä tässä tekee huonoa yhtiölle kun on pudonnut näin paljon lyhyessä ajassa (olettaen että tämä on se syy)?
1 tykkäys
Osakehan nousi yhtäpaljon ennen Data Centerien listausta ja putosi kun se oli irronnut. Vaikkakaan osakkeenomistajat ei siitä mitään saanut. Pitkäaikaiselle osakkeenomistajalle tälläinen on täysin merkityksetöntö. Yhtiö toimittaa sitä mitä on luvannut ja vain se merkkaa. Nyt yhtiö aloittaa taas omien ostot.
4 tykkäystä
Magnora Q2’26: Q2 and half-year 2026 report on financial results, markets, and a new structure combining energy and data centers
Tölkkiä taas potkittu myyntien suhteen (odotetaan materialisoituvan “tulevina kuukausina”).
Kohokohtina mainittu mm. MDATA-listautuminen, jonka sanotaan luoneen 650 MNOK omistaja-arvoa ja se, että uusiutuvan energian projektiportfolion kuluja leikattu.
Yli 2500 MW “sellable” uusiutuvia projekteja. Helmikuussa vastaava oli ymmärtääkseni 2465 MW (2550 josta vähennetty data center -osuus 85) eli ei juuri muutosta.
Tuloslaskelmaa avataan tämän verran: “The Group reported a net loss of NOK 34.9 million for the second quarter 2026, compared to a net loss of NOK 22.2 million in the same quarter last year”
Highlights and subsequent events
- Magnora Data Center ASA was listed on Euronext Growth Oslo (ticker: MDATA) on 8 June 2026, becoming the first pure-play data center share listed in Europe, following a NOK 650 million private placement. Magnora ASA holds 52.7% of the shares.
- The data center IPO displayed a shareholder value creation of NOK 650 million in nine months since Magnora’s first investment in the sector in September 2025. It also enables a more substantial sum-of the-parts valuation of the Magnora share.
- Magnora has reduced costs for the renewable energy project portfolio which now has fixed costs of around NOK 5 million per quarter excluding development expenses. Costs are expected at NOK 10–15 million per quarter going forward. The Group is prioritising sales dialogues and positive cash flow in the coming quarters.
- Magnora ASA completed a private placement on 5 May 2026, offering new shares and treasury shares at NOK 29 per share, raising gross proceeds of NOK 238 million.
- Additional data center projects were established during the quarter, taking this portfolio to gross 650 MW. With three new projects in the Milan area, the data center business area now spans Norway, Finland, Sweden, and Italy.
- The AGM held on 12 May 2026 elected a strengthened Board of Directors, chaired by John Hamilton, with new members Jean-François Berche, Lars Schedin and Hilde Hukkelberg, and Hilde Ådland re-elected. Torstein Sanness stepped down as chairman following a long period of service.
- The Board of Directors of Magnora Data Center ASA was elected on 26 May 2026 ahead of the IPO, chaired by Erik Sneve, with board members Lars Schedin, Lars-Erik Sjöberg, Wendy Lam and Adele Norman Pran.
- Magnora launched a new share buyback programme on 10 June 2026, authorising the repurchase of up to 6,578,182 shares for a maximum aggregate consideration of NOK 50 million. Under the programme, Magnora repurchased a total of 787,227 shares during the quarter at an average price of NOK 23.72.
- Cash and cash equivalents totalled NOK 814.1 million as of 30 June 2026 (31 December 2025: NOK 166.4 million). The Group reported a net loss of NOK 34.9 million for the second quarter 2026, compared to a net loss of NOK 22.2 million in the same quarter last year.
- On 7 August 2026, Magnora Data Center ASA entered into a 50/50 joint venture with Blix Group AS to acquire a 581 sqm commercial space in Oslo and develop it into an AI data center project, with 1 MW of initial capacity, scalable to 9 MW subject to grid connection.
- On 12 August 2026, Magnora Data Center ASA announced an increase to 100% owner share in the Hämeenlinna site near Helsinki, Finland, and subsequently the conditions precedent were fulfilled. The week after, the Group secured agreement for grid connection (scheduled for Q1 2029, potentially already H2 2028) and entered into a Letter of Intent for district heating, back-up power and additional electricity.
Outlook
- We expect ongoing sales processes to materialise in sales during the coming months. The project portfolio continues to develop, with over 2,500 MW of renewable energy projects either already in a sales process or ready for the process to commence.
- With close to NOK 1 billion of cash and credit line, the Group can both fund investments across the project portfolio, including the data center projects, and pursue new opportunities as they arise.
- The quarterly operating expenses for the renewable energy segment net of internal revenues from management services were down to NOK 4.3 million in Q2 and we expect to maintain this level for the next quarters.
- Earnouts, revenue-sharing arrangements and milestone payments from previously sold projects and companies are expected to provide Magnora with substantial income through to 2029.
Haluaako joku tehdä härkämäisemmän tulkinnan Magnoran meiningistä? 
Itse myyn varmaan loputkin kun (jos) kurssi seuraavan kerran pomppaa johonkin huhuun tai myyntiuutiseen liittyen. Perusteena mm. ymmärryksen puute.
6 tykkäystä
Onkohan tosiaan edelliset uusiutuvien projektit saatu myytyä vuonna 2023? Helios tosin taidettiin myydä Vincille 2024. Nyt on puheissa tavoitteena myydä 1-2 projektia/klusteria vuodessa.
3 tykkäystä
Voin yrittää auttaa laskemaan lukuja auki. Luvut on tehty nopeana iltalaskuna ennen nukkumaanmenoa, joten laskuvirheitäkin voi toki ilmentyä.
Magnoran kurssi 21,35 NOK kannattaa jakaa osiin. Tällä hetkellä omistamalla Magnoraa saat yhtiön kautta omistusosuuden pörssiyhtiö MDATAsta (Magnora Data Center) ja sen osuuden markkina-arvo vastaa noin 10,9 NOK Magnoran kurssista.
Uusiutuvan bisneksen arvoksi jää siis noin 10,35 NOK ja jos otat kassat pois, niin koko uusiutuvan bisneksen hinta on noin 7,8 NOK eli noin 555 MNOK.
Jäljellä olevien earnouttien ja milestonemaksujen koko potentiaali on Q2 raportissa mainittu olevan 504 MNOK.
Jos oletetaan vuosimyynniksi 650 MW ja keskimääräiseksi myyntihinnaksi 1,0 MNOK/MW, niin myyntiä saadaan 650 MNOK vuodessa.
Investointeja ja kiinteitä kustannuksia ohjeistetaan 15 - 20 MNOK per kvartaali eli 60 - 80 MNOK -vuosi.
Oliko riittävän härkäistä?
Tietysti suurimmat kysymykset ovat, että miten datakeskusbisneksen arvonluonti onnistuu jatkossa, kuinka suuri osuus earnouteista ja milestoneista lopulta kotiutuu ja missä aikataulussa uusiutuvia saadaan myytyä ja millä keskihinnalla.
Tämän hetkinen AI-buumi mielestäni tukee datakeskusbisnestä ja öljyn hintakehitys taas tukee uusiutuvien myyntiä, mutta viime vuodet ovat kieltämättä olleet hiljaisia ja vaikeita jaksaa odottaa. Onhan tuossa datakeskusbisneksessä kyllä arvoa luotu valtavasti, jos vuonna 2025 aloitettiin datakeskusbisnes ja nyt se edustaa jo puolta yhtiön markkina-arvosta, eli kyllä nämä aika taitureita ovat haistelemaan missä rahalle saadaan paras tuotto.
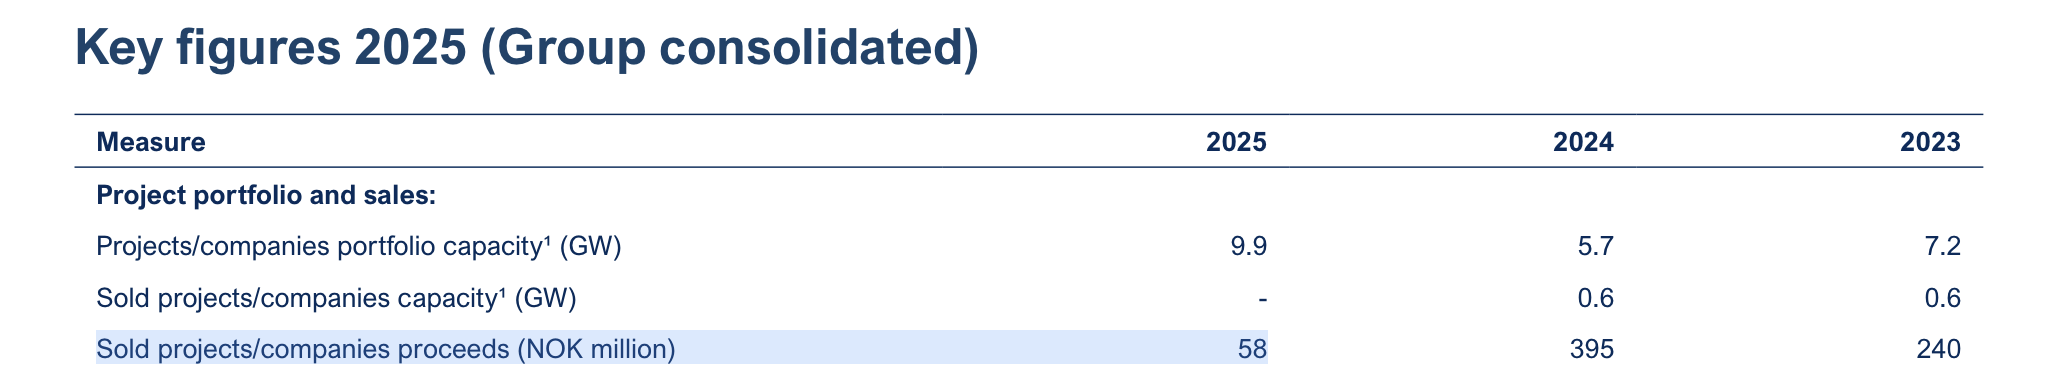
Esimerkiksi vuonna 2025 myytiin vain 58 MNOK ja markkina vaikuttaa menettäneen uskonsa tuleviin myynteihin, joten sen osalta täytyy saada onnistumisia ennen kuin kurssi korjaa ylöspäin. Paperilla arvoa on valtavasti.
11 tykkäystä
Itse en sanoisi että Magnora on osoittanut mitään merkittävää pitkäaikaista arvonluontikykyä. Yhtiö vaikuttaa seuraavaan kuumia trendimarkkinoita perässä ja rakentamalla niihin nopeasti nimellisesti ison projektiportfolion. Se mikä on tälläisten projektiportfolioiden laatu ja myyntikyky on taas aivan villi länsi validoida ulkopuolelta näillä datapisteillä. Siellä voi olla vaikka koko portfolio tavaraa johon ei ole lähtökohtaisesti tulossa sähköverkkoliittymiä mikäli ei käy tuuri matkalla. Magnoran osalta tracki ei näytä kovin vakuuttavalta myynneistä mikä viittaa vahvaan portfolion paisutteleen/ylipitchiin. Jos portfoliolla on tarpeeksi laatua, se menee kyllä kaupaksi. Näiden markkinoiden osalta se tuppaa kuitenkin olemaan niin, että parhaat developperit ovat etukenossa ja valitsevat ne hankeaihiot silloin kuin markkina ei ole vielä kuuma. Eli datacenter-puoleen olisi sitten lähdetty vaikka 2022 kunnolla etukenossa kehittämään eikä 2025.
4 tykkäystä
Se on tietysti kiinni siitä, että millä mittareilla asiaa tarkastelee. Mielestäni luonnehdintasi on kuitenkin aika epäreilu yhtiötä kohtaan.
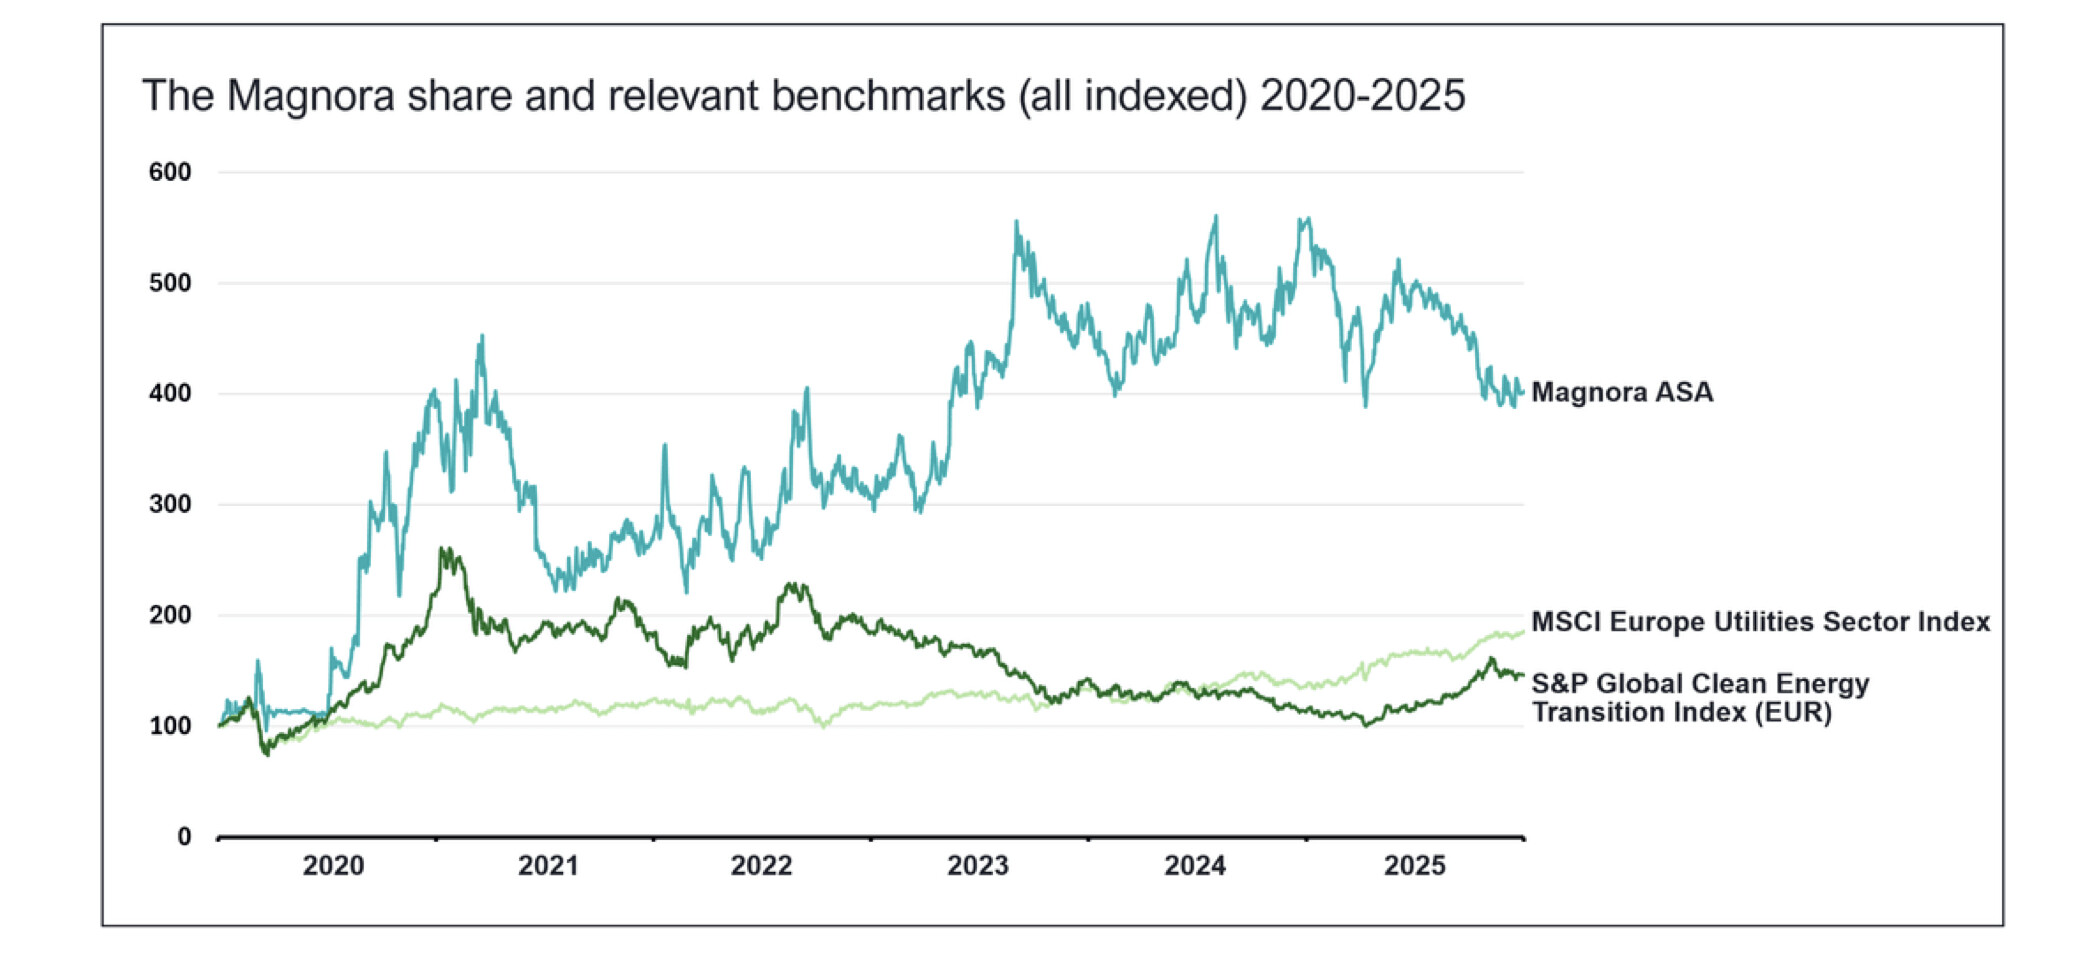
Tässä viime vuosina on kuitenkin onnistuttu esimerkiksi Evolar- ja Helios-investoinneissa ja niistä irtautumisissa, joista molemmat myytiin erinomaiseen hintaan, kun taas vähemmän kiinnostavista kohteista on myös irtauduttu varsin onnistuneesti ilman, että heitetään valtavasti pääomia hukkaan huonoihin hankkeisiin. Esimerkiksi merituulivoima, Hermana, vihreä vety ja ammoniakki ovat sellaisia mihin olisi huonompi johto saatu upotettua paljon enemmän hyvää rahaa.
Datakeskusbisneksellä on oma itsenäinen ‘tehokkaiden markkinoiden’ pörssissä päivittäin määrittämä markkina-arvo, mikä on kirjaimellisesti polkaistu tyhjästä muutamassa vuodessa. Voit paheksua sitä tapaa millä tämä arvo on luotu, mutta se on täysin kiistatta olemassa. Ellei datakeskusbisnestä olisi aloitettu, niin Magnoran osakkeen arvo olisi tällä hetkellä huomattavasti nykyistä alhaisempi.
Tällä hetkellä isoimmat myymättömät omaisuuserät ovat Etelä-Afrikassa, missä sähkömarkkinareformi on myöhästynyt yhtiöstä riippumattomista syistä. South African Wholesale Electricity Market (SAWEM) piti aloittaa toimintansa 2026, mutta nyt näyttää siltä, että mennään vuoteen 2027 tai jopa 2028. Tämä tietysti väkisinkin vaikuttaa Magnoran asiakkaiden ostohalukkuuteen, kun rakennuttajien hankkeista saamien tuottojen osalta on vielä ilmassa niin paljon epävarmuutta. On tietysti olemassa aito riski, että nämä hankkeet eivät mene lähitulevaisuudessa ollenkaan kaupaksi, mutta johdon osaamisesta, arvonluontikyvystä ja bisnesvainusta se tuskin jää kiinni.
6 tykkäystä
Pari sivuhuomiota ja jatkokysymystä. Kiitos molemmille avartavista viesteistä ja laskelmista!
Menee kyllä kovasti jossitteluksi ja voi hyvin olla, ettei näissä omissa mietteissä ole kummempaa lisäarvoa.
Eli toisin sanoen uusiutuvien liiketoiminnan arvo on karkeasti puolittunut varsin nopeasti? Tämä ainakaan ei kuulosta erityisesti johdon onnistumiselta.
Eikö MGN-osakekurssin olisi “pitänyt” nousta datakeskuspuolen arvonluonnin myötä tasaisen ripeästi (ja ilman kesäkuun romahdusta), jos isossa kuvassa uusiutuvien puolella asiat ovat pysyneet suunnilleen ennallaan…? (Ja ainakaan ei ole kai tiedotettu erityisiä vastoinkäymisiä, vaan pikemminkin vain myyntien puute / viivästyminen on kertonut siitä, että ei ole mennyt optimaalisesti.) No, tämä kai onkin pointtisi, että markkina saattaa hinnoittella uusiutuvan bisneksen liiankin alas.
Kuulostaa siltä, että nähdäksesi tämä (uusiutuvan bisneksen arvon pieneminen) olisi ollut jotenkin väistämätöntä? Siinäkin tapauksessa, että esim. datakeskusbisnekseen ei olisi lähdetty ja johto olisi kunnolla ja täysin keskittynyt alkuperäiseen bisnesmalliin?
Vanhemmista viesteistä:
Jos oletetaan (ajatusleikkinä, en ota kantaa riskitasoon), että Etelä-Afrikan riskit realisoituvat täysimääräisesti, niin kai silloinkin voisi vähintään todeta, että johto on aiemmin tehnyt vääriä arvioita? Eli riskien suhteen vainu ei olisi ollut kohdallaan.
2 tykkäystä
MDATA on tehnyt ensimmäisen avauksensa Virossa. 50% osuus Risti Kampus -datakeskusprojektista, jossa partnerina on Sunly AS. Alkuvaiheessa 180 MW, laajennettavissa 400 MW:iin. Risti sijaitsee Läänemaalla Länsi-Virossa.
Pörssitiedote aamulla:
Magnora ASA’s subsidiary Magnora Data Center ASA acquires 50% stake in joint venture to develop up to 400 MW data center in Risti
The separately listed subsidiary of which Magnora ASA owns 52.7%, Magnora Data
Center ASA (“MDATA”), has entered into an agreement to acquire a 50% interest in
the Risti Kampus data center project. The joint venture partner is the
integrated energy infrastructure company Sunly AS (“Sunly”). The data center
campus can be connected to the power grid and to Sunly’s adjacent energy park,
featuring 244 MWp solar, 144 MW BESS and 44 MW wind in development.Key features of the Risti project:
- Scale: 180 MW in phase 1, expandable to 400 MW
- Power access: Grid connection established plus direct connection to Sunly’s
energy park- Fiber: Latency under 5 milliseconds round-trip to Helsinki
- Partner: Sunly, a leading renewables developer with international
infrastructure investors backing- Structure: 50/50 joint venture, with an MDATA option to increase to 75%
The data center property is in western Estonia, 60 km south of Tallinn and 150
km south of Helsinki. The site will connect to a substation with 180 MW of
capacity available today, with zoning and cable route rights being secured. An
expansion to 400 MW is planned, subject to substation upgrades. Fiber
connectivity is strong, with round-trip latency to Helsinki under 5
milliseconds. Risti lies on a high-speed fiber-optic route connecting Tallinn
and Helsinki directly to Europe’s largest internet hubs in Frankfurt.
MDATA experiences Estonia being innovation-friendly, technologically advanced
and culturally close to its Nordic neighbours.
Under the joint venture partnership, Sunly will continue to lead local
execution, permitting activities and energy-related development, while MDATA
will lead commercial strategy, positioning and customer engagement.
3 tykkäystä
Uudet kalvot julkaistu:
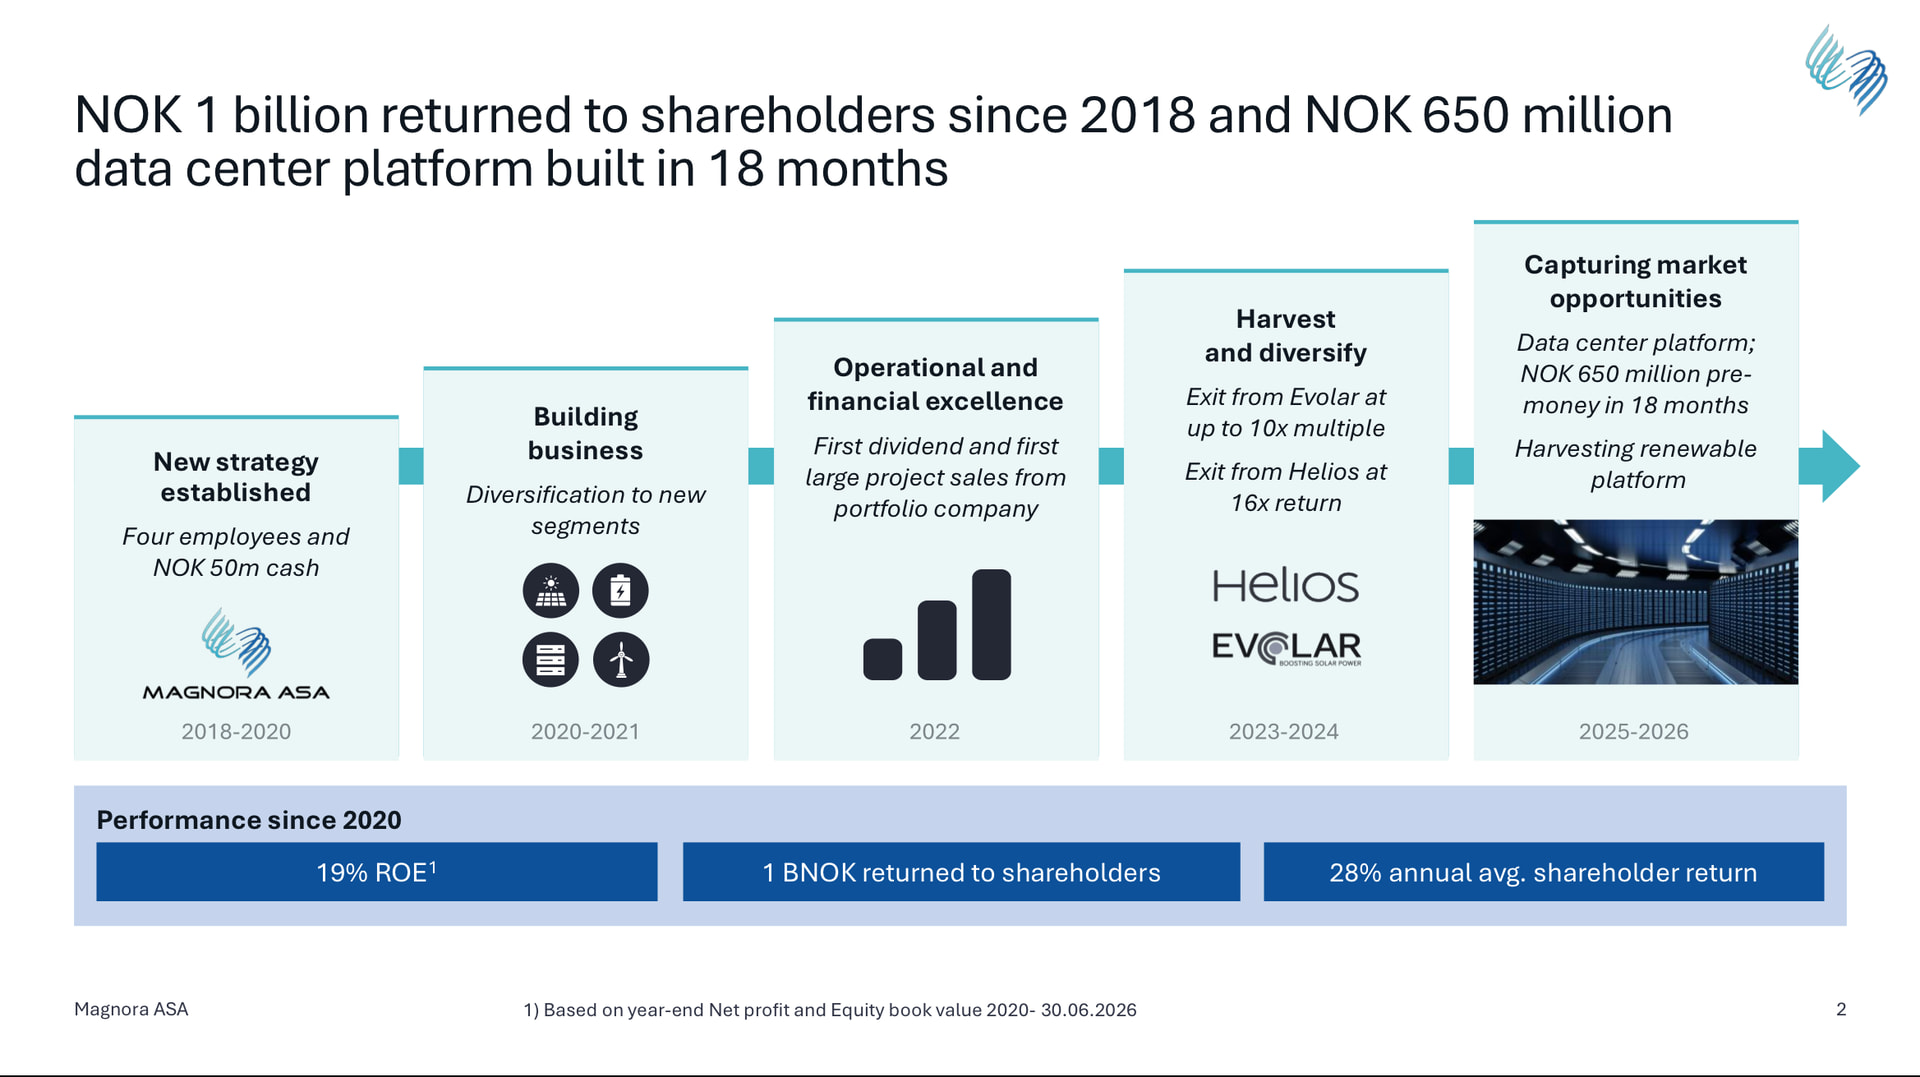
Magnorahan pisti vuonna 2024 lihoiksi heidän nopeiten kasvavimman ja parhaiten pärjänneen uusiutuvien bisneksensä, Helioksen, ja jakoi tähän liittyen 4 NOK jättiosingon. Osa myyntihinnasta siirtyi lisäksi maksettavaksi vuosien 2024 - 2029 väliselle ajanjaksolle, minkä toteutumisen todennäköisyyttä ja arvoa sijoittajat arvottavat eri tavalla kuin aiempaa uusiutuvien bisnestä. Kassaa on siirretty MDATAlle, mikä indikoi vahvasti, että uusiutuviin ei enää laiteta merkittäviä lisäpanostuksia, joka muuttaa myös uusiutuvien liiketoiminnan profiilia kasvusta arvoon. Isoimpien mahdollisuuksien keskittyessä Etelä-Afrikkaan, sinne on samalla syntynyt merkittävä maariskipesäke ja myynti on huomattavasti hidastunut aiemmasta sähkömarkkinareformin viivästymisen vuoksi.
Kaikki tämä on luonnollisesti laskenut yhtiön uusiutuvien liiketoiminnan arvoa ja sen arvo voi hyvinkin laskea vielä lisää sitä mukaan kun aiempia investointeja muutetaan rahaksi, toivottavasti erinomaiseen hintaan ja korkeammin kuin mitä markkinat niitä tällä hetkellä arvostavat.
Osa mahdollisesti aliarvostuksesta saattaa perustua yhtiön huonoon ‘return-on-brain-damage’ -tuottoon, koska kuten aiemmin totesit ei tämä ole se kaikista helpoin firma sijoittajalle kun joudutaan pohtimaan osakkeen oikeata arvoa. Eräskin sijoittaja totesi minulle yksityisviestillä, että ihan sama onko Magnora hyvä vai huono bisnes, kun ei se kurssi kuitenkaan nouse, kun ei tuota tule kukaan tajuamaan.
No siis Etelä-Afrikka on valtava maa, joka tekee ensimmäistä ja todennäköisesti ainoata kertaa historiassaan sähkömarkkinoiden avaamista yksityisille yhtiöille ja siirtymistä hiilivoimasta uusiutuviin, joten mikäli tuonne aikoo mennä, niin ajoitus on liki täydellinen. Se ei tietenkään takaa sijoituksen lopullista onnistumista, koska kyseessä on riskisijoitus poliittisesti epävakaaseen maahan, mutta tuossa on mahdollisuus tehdä jättivoitot hyödyntämällä sitä johdon kuuluisaa bisnesvainua ja uskallusta tehdä peliliikkeitä.
Epäonnistuminen maksaisi tietenkin rahaa ja aikaa, eikä muiden maiden uusiutuvien arvo ole kovin ihmeellinen, mutta Etelä-Afrikassa ollaan liikenteellä varsin pääomakevyellä rakenteella mikä tekee tuoton ja riskin suhteesta hyvinkin houkuttelevan.
8 tykkäystä