Se on tietysti kiinni siitä, että millä mittareilla asiaa tarkastelee. Mielestäni luonnehdintasi on kuitenkin aika epäreilu yhtiötä kohtaan.
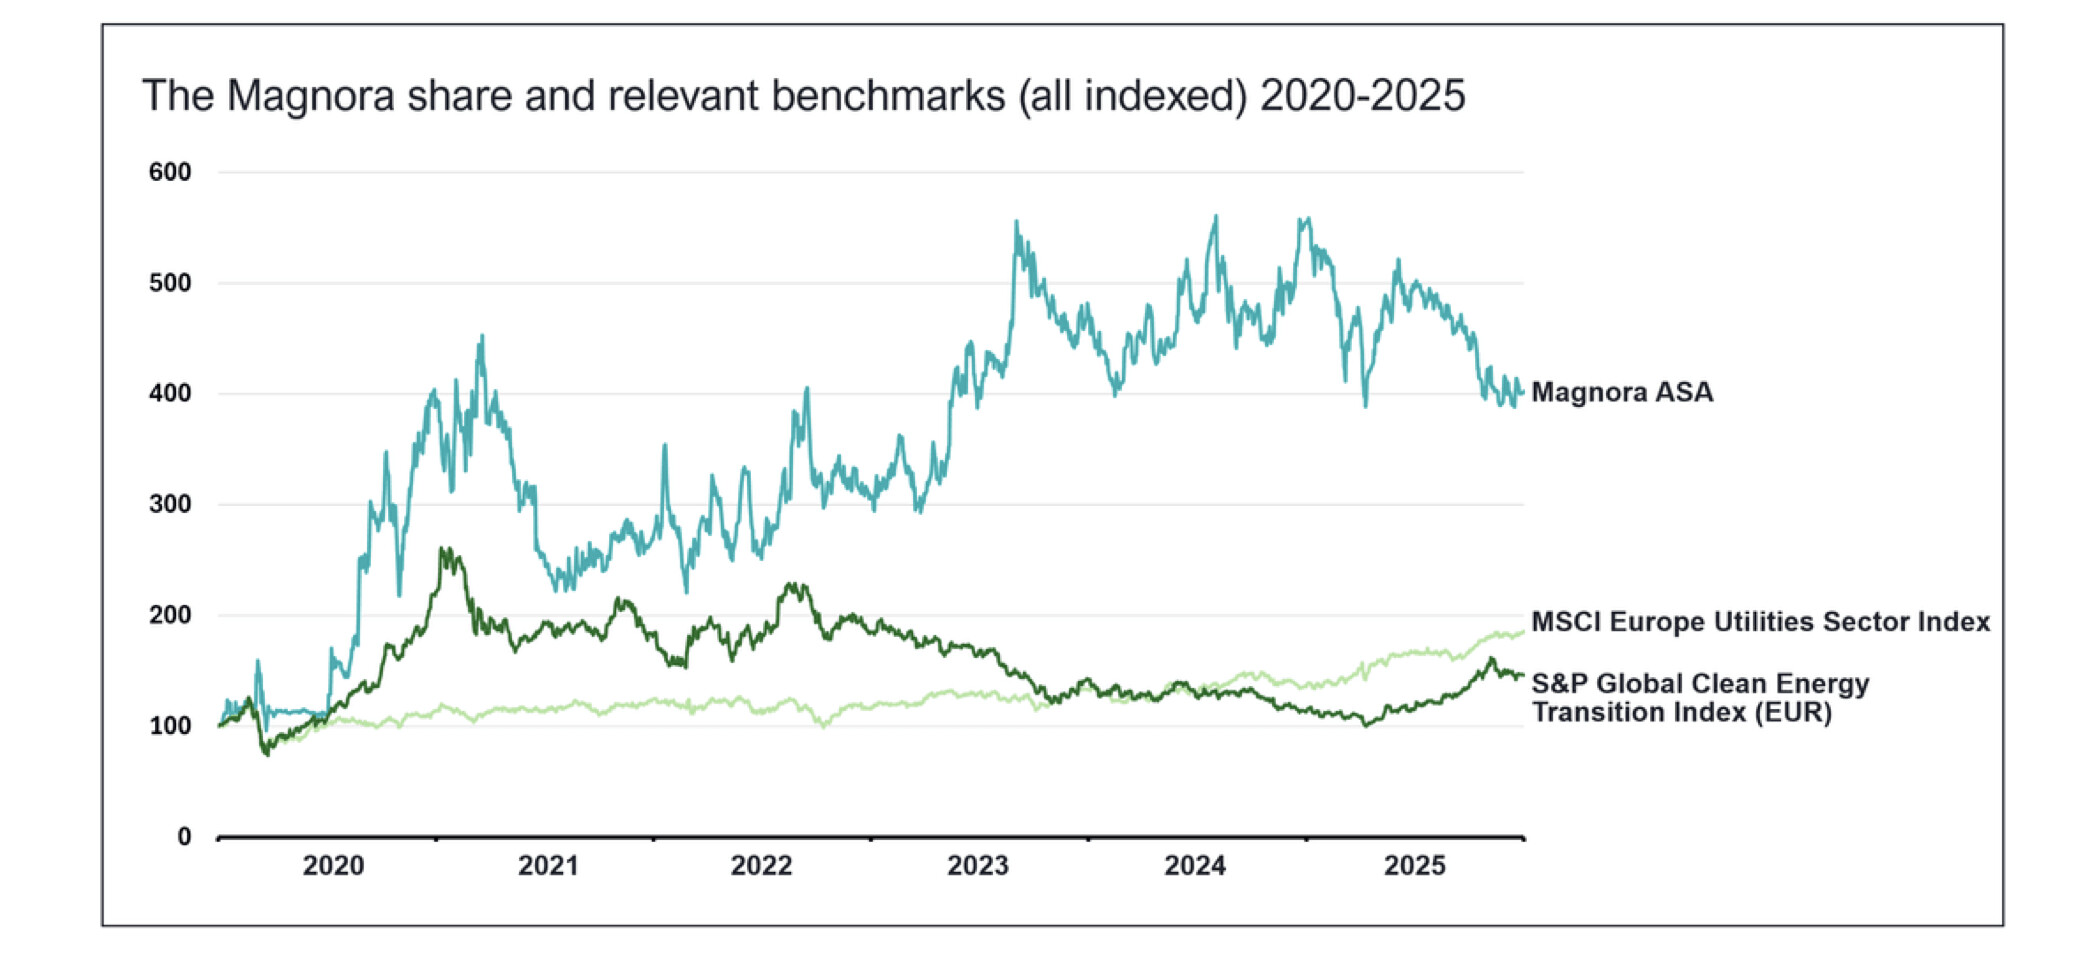
Tässä viime vuosina on kuitenkin onnistuttu esimerkiksi Evolar- ja Helios-investoinneissa ja niistä irtautumisissa, joista molemmat myytiin erinomaiseen hintaan, kun taas vähemmän kiinnostavista kohteista on myös irtauduttu varsin onnistuneesti ilman, että heitetään valtavasti pääomia hukkaan huonoihin hankkeisiin. Esimerkiksi merituulivoima, Hermana, vihreä vety ja ammoniakki ovat sellaisia mihin olisi huonompi johto saatu upotettua paljon enemmän hyvää rahaa.
Datakeskusbisneksellä on oma itsenäinen ‘tehokkaiden markkinoiden’ pörssissä päivittäin määrittämä markkina-arvo, mikä on kirjaimellisesti polkaistu tyhjästä muutamassa vuodessa. Voit paheksua sitä tapaa millä tämä arvo on luotu, mutta se on täysin kiistatta olemassa. Ellei datakeskusbisnestä olisi aloitettu, niin Magnoran osakkeen arvo olisi tällä hetkellä huomattavasti nykyistä alhaisempi.
Tällä hetkellä isoimmat myymättömät omaisuuserät ovat Etelä-Afrikassa, missä sähkömarkkinareformi on myöhästynyt yhtiöstä riippumattomista syistä. South African Wholesale Electricity Market (SAWEM) piti aloittaa toimintansa 2026, mutta nyt näyttää siltä, että mennään vuoteen 2027 tai jopa 2028. Tämä tietysti väkisinkin vaikuttaa Magnoran asiakkaiden ostohalukkuuteen, kun rakennuttajien hankkeista saamien tuottojen osalta on vielä ilmassa niin paljon epävarmuutta. On tietysti olemassa aito riski, että nämä hankkeet eivät mene lähitulevaisuudessa ollenkaan kaupaksi, mutta johdon osaamisesta, arvonluontikyvystä ja bisnesvainusta se tuskin jää kiinni.