Lohilo Foods - Globaalia kasvua superfoodeilla ja energiajuomilla

Lisää kokemusta johtoon. Ihan selkeästi koko johtoryhmä on nyt kasattu kansainvälistymistä ajatellen. Dr. Saeid AB on Ruotsalainen holding company. Tällä kokemuspohjalla uusi CFO tuo valtavasti lisää osaamista yrityskauppoihin ja järjestelyihin :+1:

Lohilo Foods appoints Mats Vikström as new CFO, and he most recently came from the same role at Dr. Saeid AB. It appears from a press release.

Vikström is judged to bring experience, expertise and strong merits, which is why he is expected to become an excellent CFO. Among other things, he has held leading positions at Mips, Intrum and Unilever.

Vikström, who takes office on May 1, succeeds Niclas Blomström, who will remain as Finance Manager within the company.

4 tykkäystä

Tiedustelin asiaa ja ilmeisesti kauppojen hyllyillä tyhjät paikat ovat kollageenijuomilla, koska näihin tehdään muutoksia. Tuotteet palannee uudistuneina kauppoihin kesällä.

1 tykkäys

Kiitos!

Tuotteissa on vähemmän sokeria, joka on nyt lähes jokaisen yrityksen tavoite.

2 tykkäystä

Yhteistyökuvioita Foodrunnersin kanssa.

10 tykkäystä

Ruotsini ei ole enää entisensä mutta oletan tämän olevan mairitteleva juttu. Tykkään myös termistä “influencerjuoma” :grin: :+1:

21 tykkäystä

Vuosikatsausta tarjolla. Torstaina 20.5 tuleekin sitten Q1 osavuosikatsaus. https://lohilofoods.com/wp-content/uploads/2021/05/Lohilo-Foods-AB-publ-Arsredovisning-2020.pdf

17 tykkäystä

Q1/21 raportti tuli juuri ulos: https://lohilofoods.com/wp-content/uploads/2021/05/Lohilo-Foods-AB-publ-Q1-2021.pdf

EDIT: ehkä vähän ristiriitaiselta näyttää ensilukemalta.

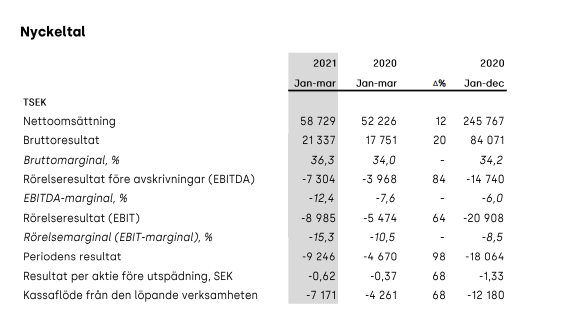
  • Liikevaihdon kasvua tuli Ruotsissa 20%, mutta vientimarkkinoiden myynti vastaavasti putosi 22.1%, joskin se on rahamääräisesti pienempi summa (toisaalta vertailukausi oli pääosin vielä ilman koronaa). Tuosta osa on ollut vielä Superfruitsin hankinnasta tullutta kasvua. Tämähän on toisaalta elintarvikefirma eli tuo on kait suhteellisen kova kasvuluku (kunhan ulkomaat eivät ala pysyvästi sakkaamaan)?
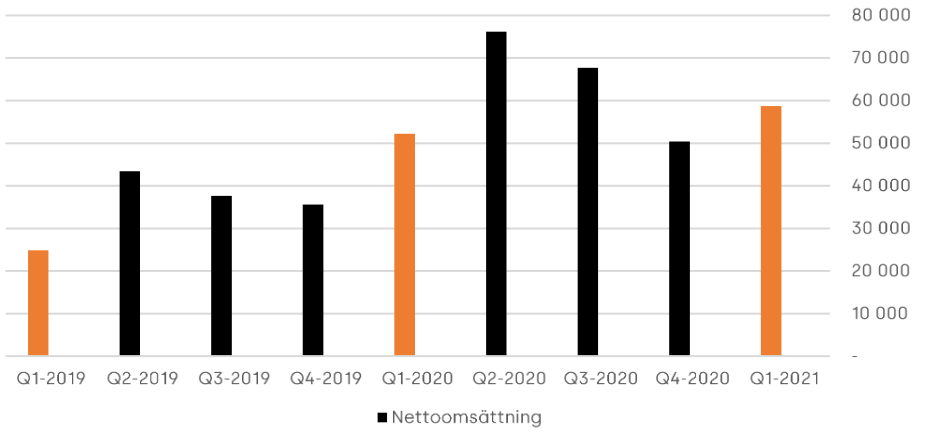
  • Hyvä huomata että Q1 ja Q4 taitavat olla huomattavasti heikompia kuin Q2 ja Q3 (koska jäätelöt suurin osa myynnistä).
  • Marginaalissa pientä parannusta (bruttona), mutta tappio syveni paljon enemmän kuin myynti kasvoi.
  • Maininta että tuo uusi Sunkissed juoma on herättänyt kiinnostusta, mutta ei kommentoitu miten myynyt (taidettiin julkaista vasta kvartaalin jälkeen). Ei ainakaan näy juomien myynnissä nousua.

Avainlukutaulu kuvankaappauksena vielä alla toisella kotimaisella.
Näyttökuva 2021-05-20 094103

20 tykkäystä

Nopealla vilkaisulla aika laimea raportti. Q1 kyllä yleensäkkin melko hiljaista aikaa lohilolle.
Toivottavasti Q2 alkaisi jo näkyä hieman kaupat ja piristyisi tästä. Tuskin kurssi ainakaan positiivisesti reagoi.

Kyllä tälle pitää vähän aikaa antaa kasvaa.

12 tykkäystä

Näyttää putoavan kyllä aika railakkaasti :sweat_smile: Tällä hetkellä taulussa kevyet noin -13%.

Kyllä tässä pitkällä aikavälillä on edelleen mielestäni mielenkiintoisia ajureita: esim. brändi, naisten osuus tärkeimpänä asiakasryhmänä ja panostukset suoramyyntiin verkkokaupan kautta (jota harvempi elintarvikebisnes tekee menestyksekkäästi mutta jos tässä onnistutaan niin vaikutus voi olla aika iso), mutta isolla riskillä mennään ja varsinkin Q2 ja Q3 tulevat olemaan aika ratkaisevia.

Kirjanpito-osaaminen on sen verran ruosteessa että en osaa tuota varsinkaan ruotsiksi kauhean hyvin tulkita, mutta jos seuraavat kvartaalit ovat pehmeitä niin myös varojen loppuminen (tai raskas velkaantuminen) voi olla tässä oikeasti huolena sillä antirahoja on nähdäkseni poltettu aikamoista vauhtia.

Toisaalta raaka-ainekustannukset ovat ilmeisesti kasvaneet vain noin puolet liikevaihdon kasvusta, eli itse tuotteiden katteet ovat ilmeisesti ihan hyvät. Jos kysyntä saadaan nousuun ilman valtavia markkinointipanostuksia pitkällä aikavälillä niin tilanne voi myös kohentua aika nopeasti.

5 tykkäystä

Trendi on muuten oikeaan suuntaan ja Q2 potentiaalisesti taas hyvä kvartaali. Mikä itseäni tässä huolettaa hieman kassan riittävyys, jos kasvu ja skaalautuminen ulkomailla vie tulosta koko ajan syvemmälle tappiolle, saattaa firma joutua käymään omistajien kukkarolla. 2020 Vuosikatsauksessa oli sivulla 9 maininta riskeistä (google translate läpi):

" Future offers. Lohilo Foods may in the future raise additional capital, depending on
how the cash flow from operating activities develops over time and future acquisitions, by
decide on a new issue of shares or other securities. New issues may have a negative effect
on the market price of the shares. Additional issue offers may also reduce it
proportional ownership and voting rights for holders of shares in the Company (dilution).

En tiedä kuinka todennäköistä on että näin joudutaan tekemään :thinking: Enkä toisaalta näkisi negatiivisena, jos diluutio tehdään liittyen yritysostoihin joilla mahdollisuus luoda lisää omistaja-arvoa.

15 tykkäystä

Kieltämättä aika pehmeän näköinen raportti. Hetken verran ajattelin että pitäisikö laittaa laput laitaan. Onneksi eilen satuimme syömään yhdet Lohilon jäätelöpuikot avopuolison kanssa ja tuli taas todettua kuinka hyvää jädeä Lohilo tekee, jossa ravintoarvot on jäätelöksi kohdillaan. Jäätelöä myydään kuitenkin enemmän Q2-Q3, kuten aiemmissa viesteissä todettua joten ei tässä vielä hätää ole. Odotellaan Q2 luvut rauhassa ja sitten pitää katsoa casea tarkemmin läpi jos huolestuttavia merkkejä ilmenee.

Omissa toiveissa olisi että Lohilolla olisi joku päräyttävä myynninedistämiskamppis kesällä noille jäätelöille :slight_smile:

5 tykkäystä

Vähän vieraisiin pöytiin huutelua kun en ole osakkeenomistaja enkä tutustunut niin tarkasti Lohilon tuotevalikoimaan, mutta olipa aika tekemätön paikka tämän vuoden Q1 terveysravintoalalla. Viime vuoden Q1 ja oikeastaan koko vuosi oli edes salit auki, Ruotsissahan koko kevät oli aika business as usual ennenkuin korona lävähti käsille, mutta nyt oltiin Suomessakin paikat säpissä. Vaikea kuvitella siihen hirveää juomien myyntiä, ja sitten toisaalta kovat pakkaset ja salit kiinni niin harva varmaan tankkaa yksin himassa netflixin kyljessä vähempi sokerista jäätelöä.

En ole Ruotsin tilannetta tarkemmin seurannut, mutta eihän toi buumi ole mihinkään kadonnut ja jos firmalla on paletti kasvuun hyvin kasassa niin en nää mitään syytä miksi se ei tästä rajoitusten purkautuessa lähtisi taas oikeille urille. Ainakin siellä itse kullakin sen verran koronakiloja että nyt kelien lämmetessä sitä on “mukava” huomata että tämä ruho pitäisi kohta roudata ihmisten ilmoillekkin. Toki toi on ollut potentiaalista aikaa velkaantumiselle, myynnin sakatessa, niinkuin täällä mainittu. Jos itsellä olisi alan firma niin ihan omia tuntemuksia salien avauduttua seuratessani voisin kuvitella että nyt on hyvä aika iskeä ihan kunnolla. Siihen kun vielä sattuisi rokotusten ohella oikein kuuma kesä niin ei muuta kun jäätelöä oikeiden influensserien kautta brändäämään. Itse näin instagramissa tällä viikolla ekaa kertaa että joku söi Lohiloa eikä mielestäni ollut edes maksettu sisältö vaikka brändin mainitsikin.

Niinkuin täällä mainittukkin niin tossa Q2 ja viimeistään Q3 pitäis näkyä myyntiä jo tuloksissa. Jos siinä saadaan asiakaskuntaa leviämään ja brändiä tunnetummaksi niin sitten ei ole niin huolta taas tulevina huonompina talvikuukausina. Täytynee tehdä vähän ruohonjuuri tutkimusta ja kysellä tossa kesänaikana eri piirien tuttavilta onko ne kuulleet Lohilon tuotteista.

Nimimerkillä: 20v salilla käyneenä palkkasin ekaa kertaa PT:n kun salit vihdoin aukesi, ja samaten ensimmäistä kertaa vuosikausiin jättänyt sokerimättöjä kaupan hyllylle.

19 tykkäystä

Viestittelin Lohilo Foodsin toimarin Tyrone Anderssonin kanssa, minkä ohessa sain kuulla, että Lohilolla on tänään esittelytilaisuus Introducen Investor Dayssa. Lohilo saa puheenvuoron klo 18.00 Suomen aikaa: Introduce.se - ABGSC Investor Day 26 May - Track 2

Laitan myöhemmin tänään kysymykset ja vastaukset, mikäli niistä olisi jollekin hyötyä!

30 tykkäystä

Alla lupaamani toimitusjohtajan vastaukset kysymyksineen. Moniin kysymyksiini vastattiin vielä tarkemmin yllä linkatussa sijoittajatilaisuudessa, joten kannattaa katsoa se läpi! Introduce.se - ABGSC Investor Day 26 May - Track 2 Vastauksissa ei ole mitään tajunnanräjäyttävää, mutta antoi ainakin itselle uskoa siitä, että hyvää kehitystä on lupa odottaa.

Kysymys: Kasvu Ruotsissa pysyi korkeana Q1:llä. Miltä tulevaisuus näyttää? Olette vielä pieni pelaaja Ruotsissa, joten kasvua pitäisi vielä löytyä, eikö?
CEO:n vastaus: LOHILO is no 4 in the Swedish market so still plenty of growth potential! :slight_smile:

K: Viennistä. Lohilo Foodsin viennin liikevaihto pieneni yli 22 prosentilla verrattuna Q1/20. -22% vaikuttaa huolestuttavalta Lohilon kaltaiselle kasvuyhtiölle. Teidän mukaanne huono vientimenestys oli seurausta Covid-19 -tilanteesta. Voisitko kertoa tarkemmin syistä. Oliko uusia diilejä esimerkiksi vaikeampi solmia jakelijoiden ja ruokaketjujen kanssa vai millä tavoin Covid-19 vaikutti vientiin?
CEO: Export: last year the restriction in our export markets where introduced in March so had normal sales in Jan/Feb, this year we see restriction throughout the quarter. Yes its harder for our distributors to get new listings, signing new countries is continuing but sales are not being realised due to covid when distributors eg in Germany is effected by all gyms closed

K: Voisitko avata suunnitelmianne laajentua Eurooppaan ja muualle maailmalle? Tänä päivänä Lohilon tuotteita on laajasti saatavilla Ruotsissa ja Suomessa, mitä muita maita on suunnitteilla ja millä aikataululla?
CEO: Expansion. We are today available in +15 countries, mainly in Europe and Asia for the moment. We have an agenda to launch across all major continents

K: Mikä rooli E-commercella/nettikaupalla on Lohilon strategiassa? Onko ideana rakentaa alusta, josta kuka tahansa voi mutkattomasti tilata tuotteita minne päin maailmaa tahansa?
CEO: E-com. lohilo.com is our platform for B2C and B2B, used mainly to drive brand building and consumer insights. Sales from the sites is improving and growing. Also available on Amazon in Germany and potentially other countries tbc.

K: Kassa! Kasvaakseen täytyy käyttää paljon rahaa. Q1-raportin mukaan Lohilon kassatilanne on varsin heikko samaan aikaan, kun kassavirta on selvästi negatiivinen. Miltä tilanne näyttää omiin silmiinne ja toisaalta tulisiko sijoittajan pelätä rahojen loppumista kesken? Suunnattu osakeanti on aina mahdollisuus, mutta se toisaalta dilutoi muiden omistajien omistusta yhtiöstä.
CEO: Cash. The major reason for negative cash flow in Q1 is the purchase of Superfruit that was effecting the cash with 10 MSEK. This purchase was not planned when we planned the IPO money of 26 MSEK. We are constantly reviewing new options to improve the cash flow into a positive direction and have launched and are planning initiatives.

K: Lohilo keskittyy nyt kasvamaan voimakkaasti, jolloin yhtiön kannattavuus on toissijaista. Milloin odotatte saavuttavanne positiivisen tuloksen?
CEO: Profit. We did during Q4 last year structural changes that will improve GM%, as in the Q1 report +230 bps vs PY. This work continues. As you state growth is our strategy but it should also be profitable so actions are taken to improve in that area without compromising growth. We are meeting new distribution agreements during 2020 this year so growth will slow down but we aim high. Also driving sales on our own brands will help us improve margins

K: Tietääkseni Q2 ja Q3 ovat edelleen yrityksen vahvimpia kvartaaleja liikevaihdon kannalta, sillä olette edelleen suurelta osin jäätelöfirma. Miltä vaihtoehtoiset tuotteenne (terveysjuomat, proteiini, Superfruit, vaatteet, lisävarusteet) vaikuttavat ja uskotko niiden saavuttavan suuremman suhteellisen osuuden liikevaihdosta siten, että niistä tulee merkittävä osa yritystä?
CEO: Mix. Yes, ice cream is still the base of the company but share will decrease of total sales as a strategy. We need to be less dependant of summer season (Q2,Q3).

K: Suuri osa liikevaihdostanne tulee muiden yritysten tuotemerkkien jakelusta. Aiotteko kasvattaa tätä liiketoimintaa edelleen? Miltä markkina näyttää, onko vielä mahdollisuus kasvattaa jakelua?
CEO: Distribution agreements. This is paying our LOHILO brand building. New agreements are always interesting to evaluate but from a margin perspective it is more interesting to grow our own brands.

Muidenkin kannattaa lähettää sähköpostia menemään Lohilolle, mikäli kaipaa vastausta johonkin aiheeseen, jota en käynyt läpi.

55 tykkäystä

Kiitos erinomaisista kysymyksistä @EeroK1! Ei mitään mullistavaa mutta nämä avaavat casea hyvin ja vahvistivat ja selkeyttivät omia näkemyksiäni tästä. Omalla kohdallani näen alla olevat pointit keskeisinä teeseinä tällä hetkellä:

  • Vastauksista paistaa hyvin läpi, että tässä ollaan rakentamassa vahvaa brändiä - vahvalla direct-to-consumer kulmalla höystettynä. Tällä kulmalla ovat monet varsinkin vaate/accessory brändit lyöneet isosti läpi USAssa viime vuosina ja jos tässä onnistutaan pääosin elintarvikefirmana niin potentiaali on erinomainen. Keskeisenä kysymyksenä pitkällä tähtäimellä on siis onko/voiko Lohilon brändi olla uskottava ja houkutteleva kansainvälisesti? En ole nähdäkseni itse tämän hetkistä kohderyhmää mutta mielestäni tähän on kuitenkin mahdollisuus.
  • Johdon Red Bull tausta huomioon ottaen tämä on erittäin ymmärrettävä tavoite, mutta ei tule olemaan nopeaa (vaatii nopeimmillaankin nähdäkseni useita vuosia).
  • Koska brändin rakennus ei ole nopeaa, tämä case tulee vaatimaan sijoittajalta pitkäjänteisyyttä.
  • Lyhyellä tähtäimellä elintarvikemyynnin kehitys, kate, uudet tuotelanseeraukset ym. parannukset jotka vaikuttavat kassan riittävyyteen tulevat olemaan kriittisiä. Isoin riski on mielestäni, että brändinrakennustyötä ei saada edistettyä jos sitä kannatteleva nykyinen bisnes ei saavuta riittävää kannattavuutta ja skaalaa ja joudutaan toistuvasti käymään omistajien kukkarolla ja sijoituksen arvo dilutoituu liikaa (tai pahimmassa tapauksessa tehdään konkurssi tai myydään alihintaan jollekin toiselle firmalle).

EDIT: Riskiä siis nähdäkseni riittää reilusti ja menestyvää, vahvaa brändiä ei noin vain laiteta kasaan, mutta taustalla on hyvää osaamista ja jos tässä onnistutaan niin potentiaaliakin on paljon mutta sen realisoitumista saa varmasti vielä odottaa suhteellisen kauan.

14 tykkäystä

Katsoin läpi myös tuon investor dayn. Varsin mielenkiintoinen oli. Jäi semmoinen kuva, että lisärahaa ja aikaa jostakin tarvitaan kovasti, jotta maailma saadaan valloitettua.
Dioissa esiteltiin LOHILOn portfoliota ajassa noin 9.06. Siellä oli jäätelö nimeltään Texas pecan. Onko tuo joku vanha? Ei löydy ainakaan LOHILOn sivulta tuota.
Samoin ihmettelin niitä purkkeja? siinä oikealla. En saa selvää mitä ovat näin kännykästä katsottuna.

Edit. Taitaa tuo jätski olla joku vanha!

4 tykkäystä

Lohilon ongelma on nyt se, että tuotteita ei löydy. Lähialueeni kymmenestä kaupasta (asun Helsingissä) vain yhdestä löytyy Lohilon juomia. Ja nekin juomat olivat lämpimässä, huonossa paikassa. Mukana tässä omassa markkinatutkimuksessani on niin pieniä kuin suuria kauppoja. Lidlejä en ottanut mukaan, vaan vain S-Ryhmän ja Keskon liikkeissä kävin.

Sen sijaan Celsiusta ja Noccoa löytyi jokaisesta paikasta. Lisäksi Bang-nimistä litkua löytyi myös useammasta kaupasta.

Tilanne ei ole omasta mielestä kovin hyvä, jos Helsingissäkään ei tuotteita löydä. Tilanne tuskin on pienemmillä paikkakunnilla valoisampi.

3 tykkäystä

Juomia olen itsekin nähnyt tosi vähän. Ehkä Citymarketit tulee mieleen jossa melkeinpä jokaisessa on ollut. Enkä muuten ole vieläkään maistanut yhtään :sweat_smile:

Mutta jäätelöitä taas alkaa olemaan kyllä ihan joka kaupassa. Sosiaalisen median perusteella toi damn on kyllä ollut jackpot ainakin makunsa puolesta.

Kesä edessä ja minun mielestäni Q2 ja Q3 aikana mies punnitaan todenteolla.

2 tykkäystä

Täällä korvessakin on Lohilon juomia kaupassa ja jäätelöä. Tosin vain K-Marketissa.
Tilailin suoraan Lohilolta patukoita ja tuli 4 juomaa ilmaiseksi.
Laadukkaasti paketoitu ja avaus oli helppoa kun yhden teipin vain katkaisi.
Itse tykkään nuista juomista kun ei maistu niin kuivalle.

1 tykkäys

Niin se jäikin sanomatta että niitähän kyllä saa varmasti joka kauppaan kun vain pyytää. Itse en ole täällä kotikorvessa nähnyt yhtään juomaa kaupoissa mutta ollaan varmaan eri korpisotureita :pray:

3 tykkäystä