Alue on yksi LeadDeskin selkeistä strategisista asiakasalueista. Toki nyt jo yhtiöllä on kokoonsa nähden mun arvion mukaan kohtuullinen markkinaosuus Pohjoismaiden Sote-sektorilla. LeadDesk on sanonut, että Zisson-kaupan jälkeen sillä on kymmeniä sote-sektorin toimijoita eri Pohjoismaista, kuten terveyskeskuksia, hyvinvointialueita, hammashoitoloita ja ambulanssipalveluita. Zissonilla oli merkittävä osuus juuri Sote-sektorin asiakkaita. Ydinkohdeasiakkaita tällä sektorilla on varmaan joku 50-60+ organisaatiota Pohjoismaissa ja siihen päälle sitten pienempiä ostajia. LeadDeskin asema on hyvä erityisesti Norjassa ja Suomessa, mikä rajaa potentiaalia jonkin verran (eli Ruotsi ja erityisesti Tanska). Ruotsissa tehdään myös enemmän in-housena ja itse omistetuilla järjestelmillä. Tanskassa olisi nykyisen pienen preesensin myötä potentiaalia, mutta vaikea arvioida, kuinka helppoa sieltä on lähteä ottamaan isompaa jalansijaa.
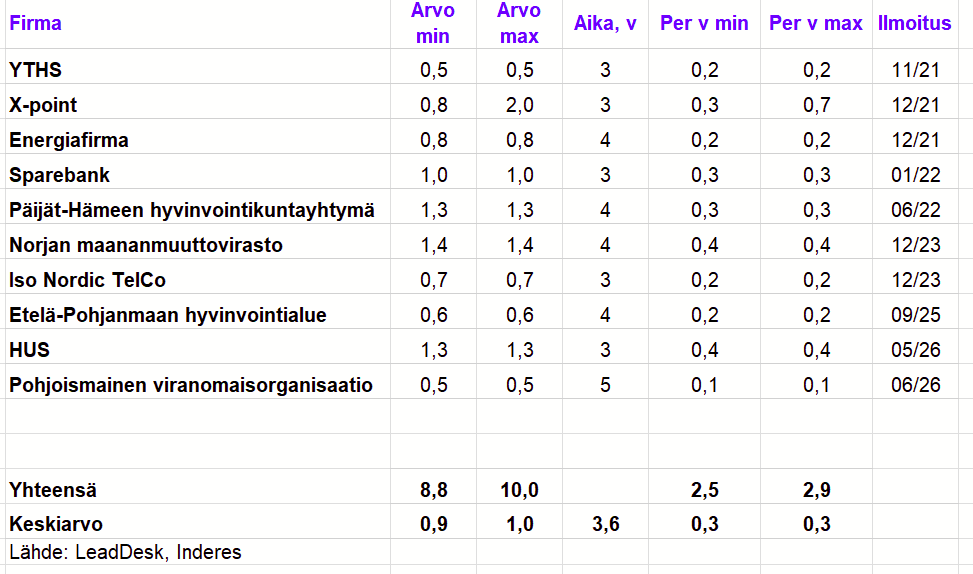
HUS-sopimus oli luokkaa 1,1 % vuosiliikevaihdosta, ja sen on ehdottomasti suuresta päästä ja pienemmät sopimukset ovat luokkaa ~0,3 % vuosiliikevaihdosta. En osaa sanoa tarkempaa kuvaa mitä kaikkea olisi juuri nyt tulossa kilpailutukseen lähivuosina. Nostaisin Soten hyvin merkittäväksi sektoriksi, jossa myös disruptioriski on suhteellisesti pienempi. Mielestäni se on kasvuajuri, mutta jo kohtuullisen markkinaosuuden takia en sitä miksikään valtavaksi kasvuajuriksi nostaisi. Toki on myös hyvä muistaa, että LeadDeskin liiketoiminta ylipäätään muodostuu suhteellisen pienistä puroista.
Tässä on kontekstina LeadDeskin tiedottamat asiakasdiilit viime vuosilta.
Laitan kysymyksen myös seuraavaan haastatteluun tästä.



