Jeg var nødt til at starte en ny tråd, da der ikke var en for L&T endnu. Sidste uges negative nyheder var forventet, men nu er jeg lidt splittet, om jeg skal fylde mere på eller skære mine tab?
5 Synes om
En uforståeligt elendig virksomhed. Biowatti virker mere som en hobby, uden nogen konkurrencefordel inden for ejendomsvedligeholdelse osv. Prikken over i’et er den traditionelle affaldshåndteringsvirksomhed, som virksomheden på en eller anden måde ikke formår at vokse ordentligt, på trods af sin markedsledende position.
Der må vel være en pris for dette også, men ansigterne i virksomheden skal skiftes ud.
Dette er en interessant sag, konsensus-målkursen halter ved 14 euro, og kursen er 16,50. Traditionelt en god udbyttebetaler. Desuden er genbrug en stor trend og vil sandsynligvis give point i fondenes valg af ansvarlighed. Defensiv forretningskarakter, hvilket betyder, at prisen kan udvikle sig endnu højere i perioden med negative renter.
Tilføjelse: Det skal nævnes, at jeg selv solgte min position købt til 13,05 euro allerede til 15,50 euro med den hensigt at købe den tilbage billigere senere  . Jeg har dog handlet lidt siden, men jeg er nu i tvivl, om jeg skal købe en position før årsregnskabsmeddelelsen. Den vil sandsynligvis ikke være en skuffelse for markedet, men snarere en jævn og rimelig præstation. Virksomheden er meget aktiv på Twitter.
{“content”:“Årsregnskabsmeddelelsen var lidt dårligere end forventet, og administrerende direktør finder ikke resultatet tilfredsstillende. Pengestrømmen er dog stærk, og udbyttet forbliver uændret på 0,92 € (med den nuværende kurs ca. 5,75 %, men udbyttegraden er lidt over 100 %). Der forventes en resultatforbedring for indeværende år. Det er ekstremt svært at vurdere kursreaktionen, da der mangler en ordentlig konsensus. Hvis den falder, køber jeg mere.”,“target_locale”:“da”}
1 Synes om
Det er den samme svage præstation, som det har været i hele det sidste årti. Som sådan er der intet overraskende i resultatet.
Måske hvis selskabet formår at forbedre sit resultat en smule, f.eks. til omkring en euro i EPS, så er dette ikke superdyrt. Ledelsens resultater inden for rentabel vækst er bare virkelig svage.
1 Synes om
I årsregnskabsmeddelelsen nævnte man i fortløbende sætninger salget af renoveringsbyggeri (og det deraf følgende fald i omsætningen) og den påbegyndte (eller fortsatte) udskillelse af ejendomsservice i et selskab. Kunne tanken være at udskille/sælge ejendomsservice også i sidste ende og fokusere på det skrammel, hvad fremtidens forretning end måtte være.
Det træk ville hæve kursen 
I dagens udgave af magasinet Arvopaperi afsløres Timo Harakas aktiebeholdninger. Han roser Lassila&Tikanoja som følger: “På den ene side er investorens opgave at støtte finsk erhvervsliv. Jeg har ikke tænkt på afkast de seneste år, men har med mine egne penge ønsket at støtte en bestemt aktivitet. For eksempel har Lassila&Tikanoja udført et godt stykke arbejde inden for genbrug, og som arbejdsminister fik jeg at se, hvordan de har beskæftiget mange indvandrere, delvist arbejdsdygtige og ældre medarbejdere. Det er rart at være medejer af noget sådant.”
Jeg delte det primært, fordi nyhedsstrømmen om Lassila&Tikanoja er ret sparsom  Udlandsejerskabet i forvaltningsregisteret var i øvrigt kun 12,15 % ifølge situationen ultimo januar. Jeg betragter dette som en stabiliserende faktor for aktiekursen; udlændinge bringer naturligvis vækst med sig, men også et kraftigt fald, når de forsvinder fra randomarkederne.
Jeg læste lidt om Lassila & Tikanojas regnskab og bladrede igennem investorsiderne. Jeg fulgte lærebogen og kiggede først på de aktiespecifikke værdiansættelsesmultipler til sidst og fokuserede næsten ikke på at stirre på aktiekursen.
I sidste kvartal faldt resultatet for alle forretningsområder i forhold til referenceperioden, men ejendomsservice i Finland faldt mest. I princippet klarer den finske ejendomsservice sig dårligst af disse. Virksomheden kunne være interessant, især da jeg ser miljøservicen som potentiel, men jeg ville først gerne se, at den finske ejendomsservice kom på rette spor.
Jeg ser branchen som ret defensiv. Genbrug og miljøpleje stiger konstant i virksomheder og samfund, og LT er med til at fremme dette. Man skal også genbruge i en lavkonjunktur. Virksomheden nævner bl.a. afkølingen af byggebranchen som risikofaktorer, men jeg ser selv også den risiko, at man genanvender genbrugsmaterialer på bekostning af rentabiliteten ved hemmeligt at dumpe plastikaffald i Østersøen eller skoven, hvorefter man bliver taget. Nå, det var måske lidt overdrevet, men i de ansvarsfulde opgaver kan der altid dukke hvad som helst op. Jeg ved, at plastikaffald er blevet solgt (!) til udlandet, og genbrug af plastik er desværre stadig i sin vorden. Men retningen er den rigtige.
Udbyttet er det samme som de foregående år, 0,92 euro, og EPS er 0,9 euro. Jeg ser ikke udbyttet som særlig bæredygtigt i øjeblikket, især ikke med den nuværende udvikling.
Virksomhedens mål er at vokse 5% årligt. Dette er naturligvis kun et mål. Branchen vokser 1-2% om året, så virksomheden er efter alt at dømme en langsomt voksende virksomhed, hvis tingene går godt. Desuden fokuserer virksomheden meget på kunde- og medarbejdertilfredshed.
Så kiggede jeg på multiplerne. P/E på 18 med realiserede tal og en udbytteprocent på lidt over 6%. Jeg ser ikke på kort sigt andet end, at afkastet består af udbytte, hvor der ikke er meget plads til stigning i øjeblikket. Afkastforventningen virker ret svag for mig, og der er også lidt for meget risiko efter min smag, men jeg må lige følge med fra sidelinjen…
Egenkapitalprocent 35% og nettogældsgrad 66%
Lassila&Tikanoja: Kiinteistöpalvelut Suomi jarruttaa kasvua | Sijoitustieto.fi Her er en kort artikel om virksomheden. Ikke superny, men sandsynligvis stadig valid.
2 Synes om
Her er Tuomas Mäkipeska, direktør for Suomi Ejendomsservice, der er en kilde til bekymring, der taler om udviklingen på kapitalmarkedsdagen i november sidste år. Problemerne er blevet identificeret, og der arbejdes på dem. Kunde- og medarbejderoplevelsen er i hvert fald allerede blevet noget forbedret: https://www.youtube.com/watch?v=BJvuo8hRL1k&list=PLkrsmFBeeCD_opql4AZbD0RR6nGlNEH5T&index=6
Simpelthen alle ejendomsserviceaktiviteter bør straks frasælges. Sådan ejendomsvedligeholdelse er et fuldstændigt bulkprodukt, uanset størrelsen af den skala, man opererer på. Jeg ved ikke, om ledelsen forestiller sig, at dette har synergier med miljøvirksomheden, men det har det overhovedet ikke. I bedste fald konkurrenceudsættes f.eks. affaldshåndtering i en ejerforening, og skraldet afhentes en eller to gange om ugen. Ejendomsvedligeholdelsen kan derefter udføres af en anden.
Inden for miljøvirksomhed og industriservice er der helt sikkert flere synergier. Der kommer andet affald end plastik og pap, hvilket allerede kræver lidt mere af forretningen.
1 Synes om
Lad os også sige det her, virksomheden skuffede ikke, udbytte på 0,92 blev godkendt om eftermiddagen. 97 modige deltog i generalforsamlingen, kun en del af bestyrelsen og direktionen var til stede i henhold til beredskabsplanen. De har forberedt sig på Corona i en måned, den største risiko er naturligvis personalets sygdom. Andre direkte og indirekte effekter er selvfølgelig afmatningen i industrien og byggeriet, som ville tære på resultatet. “Business as usual” ret meget. Stille og roligt går det bedst , selvom virksomhedsstyringen stadig kan medføre omkostninger for ejendomsservice Finland i Q1. Jeg tror, jeg spiste laksetærte som et reelt udbytte.
1 Synes om
Var det ikke torsk?  LT er et fint cash flow-case og en mere stabil forretning, men for en såkaldt stabil forretningsvirksomhed var resultaterne ret sløje sidste år.
Du har sandsynligvis en bedre indsigt i virksomheden. Vil du dele dine tanker før og efter, og om personen E. Erp. Hautaniemi?  Er det tilfældigt, at vi dykker ned efter mandens ankomst?
1 Synes om
Jeg håber, at jeg i det mindste ville have genkendt torsken  Det er svært at drage konklusioner fra Eeros lidt over et års periode som administrerende direktør, da han også sad i L/T’s bestyrelse, før han blev valgt til administrerende direktør. Suomi Ejendomsservice er det store problem, fordi kontraktporteføljen er faldet, men jeg har forstået, at kundetilfredsheden i det mindste er stigende. Problemerne med forretningsstyringssystemet lyder ildevarslende, når man kender Eeros historie hos Oriola. Jeg forstod dog, at sagen ville være i orden i løbet af Q1. Jeg stoler også på bestyrelsesformand Bergholm (han var også administrerende direktør for 20 år siden), han vil fløjte spillet af, hvis præstationen ikke er tilfredsstillende.
Alt i alt ejer jeg “Tikka-boys” med en ret sikker følelse i øjeblikket, ejerbases garanterer en ejervenlig tilgang til overskudsfordeling i fremtiden.
2 Synes om
{“content”:“Udbyttet kom så ind på Nordnets konto i dag, noget positivt midt i denne krise. Kursen (+7,87) viste i går lidt tegn på bedring, måske har man opdaget, at Corona ikke vil vælte dette firma. Ansatte kan dog blive nødt til at tage sygeorlov og i karantæne.”,“target_locale”:“da”}
Jeg havde en fornemmelse af, at coronaen kunne falde ud til Lassila&Tikanojas fordel, i hvert fald på denne måde: Siivousfirma nujertaa koronaa desinfiointipanoksilla – asiantuntijan mukaan rättikin riittää viruksen karkottamiseen | Yle
L&T bliver ret hårdt ramt af corona, og især erhvervsrengøringen er faldet. Inden for affaldshåndtering faldt alle skoler og universiteter også fra. Omvendt skulle der gerne komme mere/oftere arbejde til små ejendomme, rækkehuse og etageejendomme, da folk arbejder hjemmefra. Min kones portefølje indeholder lidt L&T, og selskabet kører jo forretning selv under corona, dog ikke helt så presserende.
1 Synes om
Tja, jeg ved så ikke, hvilke aftaler de f.eks. har med skoler og universiteter, de bliver næppe ændret hver måned, og tingene vil hurtigt vende tilbage til normalen, når karantænerne er ophævet.
Tilføjelse: Har dog ikke ændret retningslinjerne, og administrerende direktør har købt aktien.
Nå, det ser ud til, at coronarisikoen også kan realiseres som en Rusland-risiko:
1 Synes om
{“content”:“Engang for længe siden investerede jeg i Lassila & Tikanoja. Simpelthen fordi alle tendenser støtter L&T’s brancher. Derefter gik vejen fra skuffelse til skuffelse (som investor). Jeg forstår bare ikke, hvordan L&T ikke kan få overskud ud af deres forretning. Nå, jeg solgte aktierne for længe siden og har ikke kigget i den retning siden. Måske sker der engang noget, der ville genoplive min interesse. Jeg ville endda ønske det.\n\nEDIT: Her er en graf, der beskriver denne investors skuffelse over de sidste ti år…\n
”,“target_locale”:“da”}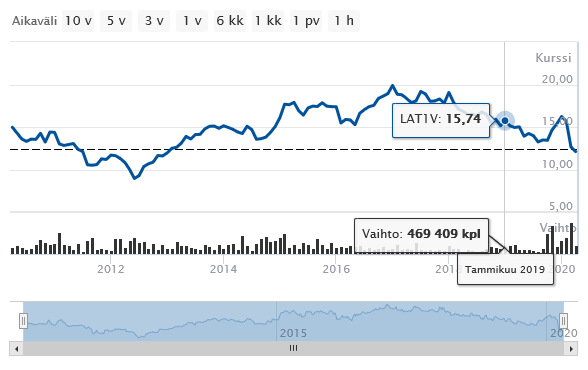
1 Synes om