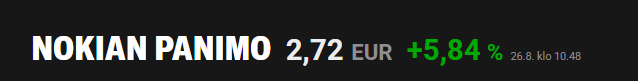
[quote="JuhaR, post:305, topic:59428"]\nSkönt att se att de i toppen av ägarskaran fortsätter att öka istället för att minska:\n\n https://www.inderes.fi/releases/nokian-panimo-oyj-johtohenkiloiden-liiketoimet-12\n[/quote]\n\nAktien tackade för ledningens förtroende  \n
6 gillningar
Någon riking köpte aktier för 400 euro och kursen sköt i höjden  Fast nu har den redan sjunkit tillbaka.
Men hej, det kommer i alla fall att bli en otroligt bra månad för aktien igen vad gäller omsättningen.
5 gillningar
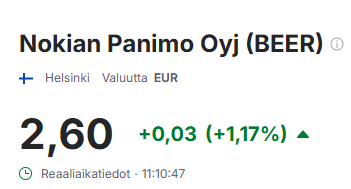
\n[quote="Sijoittaja-alokas, post:6527, topic:61881, full:true"]\nFortfarande på plus med en omsättning på 24 tusen euro 
 \n\n
Aktieomsättningen har faktiskt varit överraskande hög den här månaden.
4 gillningar
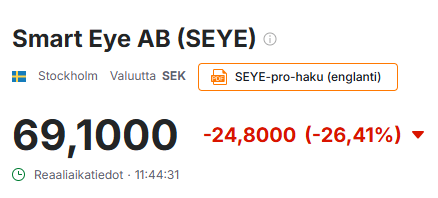
[quote="Sijoittaja-alokas, post:6524, topic:61881, full:true"]\nAlokkas erövring av Sverige fortsätter \n\n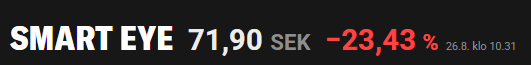 \n[/quote]\n\nTja, vi är över sextio om man tänker riktigt positivt. \n\n
28 gillningar
Finans- och affärssystembolaget Intuit publicerade sin delårsrapport för Q4 2026 i natt efter att börsen stängt. Eftersom jag har min sista semestervecka så läste jag igenom rapporten noga och lyssnade på earnings call (resultatkonferensen), och här är mina huvudsakliga intryck:
- Q4-omsättningen växte med \~14 % jämfört med föregående år och slog bolagets prognos samt analytikernas förväntningar. GAAP EPS sjönk med 1 % främst på grund av skatteeffekter, men slog också den egna prognosen och analytikernas förväntningar.
- Prognosen för nästa år uppskattar jag som konservativ; omsättningen spås växa med 9-10 % och non-GAAP EPS med cirka 22-24 %. Jag sätter en slant på att prognosen kommer att höjas senare.
- Bolaget guidar dock för en inbromsad omsättningstillväxt eftersom man planerar att satsa mer på DIY-kunder (Do It Yourself) genom att sänka priserna, då priskonkurrensen inom den kundgruppen, särskilt på skattedeklarationssidan, har hårdnat under de senaste åren. Logiken bakom detta är enligt ledningen att använda detta som en “tratt” för att få in nya kunder och att man med tiden kan korssälja andra tjänster, eller mot en avgift erbjuda mer heltäckande tjänster till dessa kunder och därmed öka intäkten per kund över tid.
- Under Q4 köpte bolaget tillbaka egna aktier för 2,1 miljarder och antalet aktier sjönk med cirka \~1,5 % under kvartalet.
- Bolaget ändrar också sin redovisning gällande Non-GAAP-resultatet så att aktiebaserad ersättning / aktieutspädning räknas som en kostnad, och man försöker hålla detta bättre i schack. Det skickar enligt mig en signal om att ledningen förstår att detta är en verklig kostnad för ägarna, vilket är positivt.
- På resultatkonferensen framgick det också att en stor del av kapitalallokeringen nästa år och kommande år kommer att gå till aktieåterköp, vilket jag också ser som positivt eftersom aktiekursen har sjunkit kraftigt i år och bolagets värderingsnivåer har blivit hälsosammare.
Efter att ha gått igenom rapporten kikade jag på hur aktiekursen reagerade på vad jag uppfattade som en helt ok rapport:
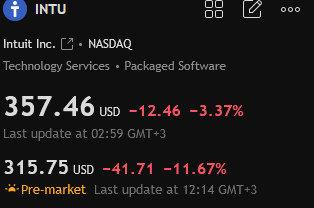
Blodet skvatt till lite i näsan igen, och vid en aktiekurs på 357,46 $ ligger bolagets realiserade GAAP P/E för 2026 på runt 21,5 och det fria kassaflödesavkastningen rensad för aktieutspädning är cirka 6,7 %. Jag hade förstått kursreaktionen om P/E-lågt låg och svävade på 30+, men marknaden ser väl på delårsrapporten på ett helt annat sätt än jag. Det är bara att vänta sig en riktigt fin röd färg i portföljen i dag igen, och ökenvandringen för den som investerar i mjukvarubolag verkar fortsätta. Så här ser stämningen ut för en investerare som har fyllt portföljen med amerikanska mjukvarubolag för fulla muggar i år:
28 gillningar
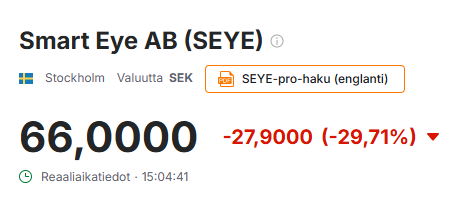
Märkte marknaden först nu att @Sijoittaja-alokas köpte Smart Eye? Det är ingen effektiv marknad  . Nej, men ärligt talat, vad orsakade denna dipp? Den hade ju visserligen redan stigit enormt sedan i våras.
16 gillningar
Rapport.
Tecken på ____________________________________________
2 gillningar
[quote="Housumies, post:6531, topic:61881"]\n* Bolaget köpte tillbaka egna aktier för 2,1 miljarder under Q4 och antalet aktier minskade med ungefär \~1,5 % under kvartalet\n[/quote]\n\nSamma som hos Adobe. Nu när AI hotar bolagets kärnverksamhet borde man investera mer aggressivt i R&D-verksamhet (tuotekehitys). Återköp av egna aktier känns som en kapitulation. Eller som spekulation i aktiekursen 
2 gillningar
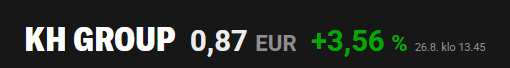
[quote="Blackparta, post:6532, topic:61881, full:true"]\nHar marknaden först nu upptäckt att @Sijoittaja-alokas köpte Smart Eye? Det är inte en effektiv marknad . Nej, men allvarligt talat, vad orsakade denna dipp? Den hade ju visserligen redan stigit enormt sedan i våras.\n[/quote]\nTråden har gått igenom saken på ett utmärkt sätt.  \nSmart Eye - King of automotive’s Interior Sensing AI? - #5342 käyttäjältä Lexus KH bara fortsätter som en raket, så det gör inget om den där svensken rodnar lite. \n\n
9 gillningar
[quote="Sijoittaja-alokas, post:6529, topic:61881"]\nNå, över sextio är man ju, om man tänker riktigt positivt. \n[/quote]\nFortfarande över sextio \n
26 gillningar
Skulle det månne vara på sin plats att begränsa de här “hypningarna” lite? Det här var den tredje för i dag om samma aktie, och snabbt räknat är 11 av de senaste 30 meddelandena från dig. Det går säkert jättebra att följa hur ens egna köp presterar utan att berätta om varje liten förändring på forumet.
16 gillningar
Enligt min mening finns det ingen anledning att begränsa antalet meddelanden i den här tråden. Bolagstrådarna är för sig, där det är viktigt att tillföra mervärde till diskussionen. Det här är ju en underhållningstråd. Och om det stör dig väldigt mycket är du inte tvingad att följa tråden.
Flytta meddelandet om det inte passar att svara här 
112 gillningar
Om forumets regler bestäms genom acklamation, så röstar jag för att Alokas måste heja på mer. Det finns definitivt plats för mer entusiasm på forumet.
119 gillningar
AMEN!
Och vad skönt (åtminstone lite) det är med de här hyllningarna när portföljens största innehav är, eller ja, var, föremål för just denna hyllning! Kör på Alokas, vi tar oss igenom det med ett leende!
20 gillningar
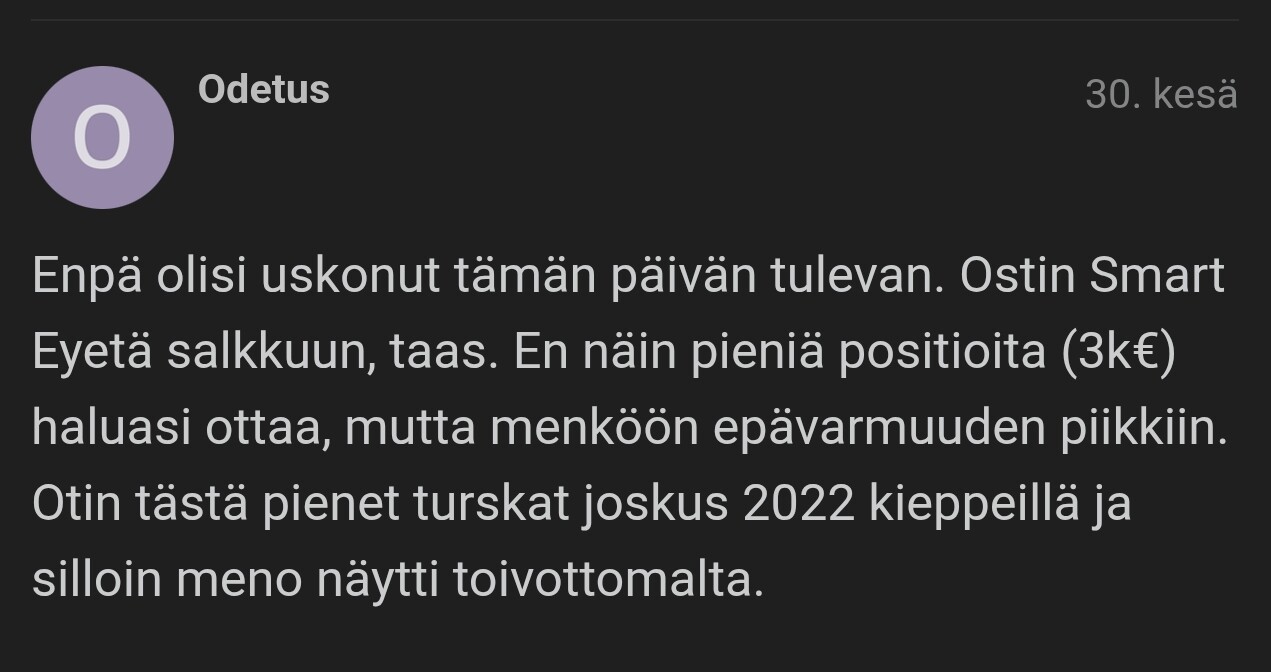
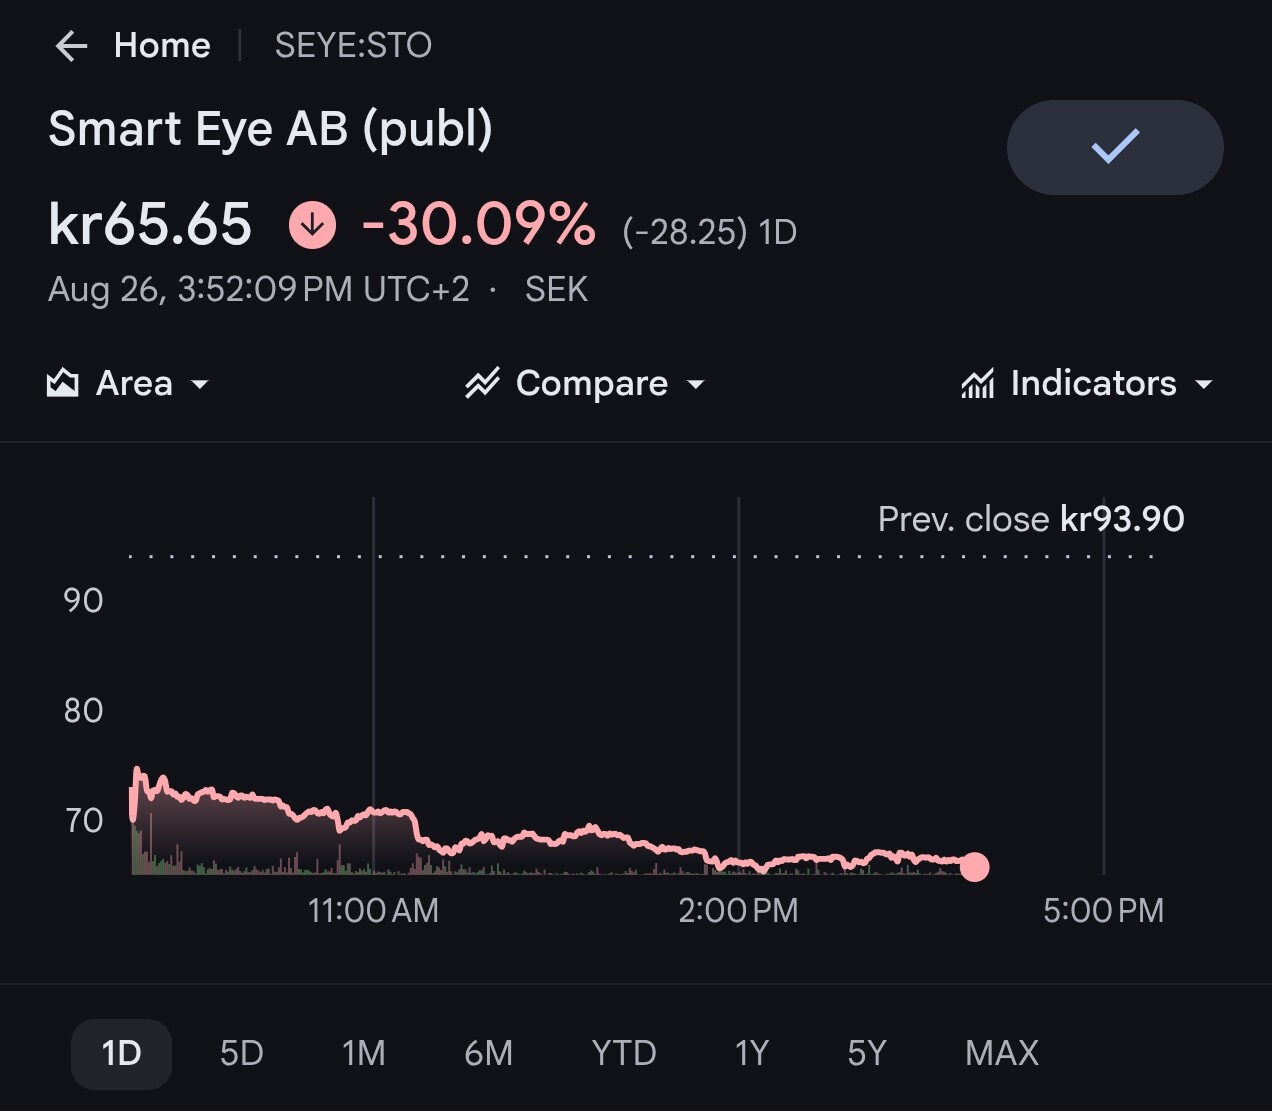

Verve -9 % med större omsättning än normalt och nedgången har brantat av mot slutet av dagen. I morgon är det dags för delårsrapport. Om man inte var nervös tidigare så är man det i alla fall nu, för det skulle inte vara första gången som kursen går ned dagen före rapporten och fortsätter ned i morgon (när även andra får ta del av informationen). 
15 gillningar
Qfin Holdings aktiekurs -16,5 %.
Detta är intressant eftersom det är en jämförelsepartner till Finvolution som jag har i min egen portfölj. Delårsrapporten gick inte så starkt, så detta bådar inte gott för den egna portföljen heller, men snart vet vi mer när de förmodligen svaga siffrorna rapporteras. Det roliga i detta Qfin-case var den här analytikerns sänkning.
Citi analyst Judy Zhang double downgraded Qfin (QFIN) to Sell from Buy with a price target of $8, down from $30.10.
Det är sällan man ser ett sådant fall i riktkursen. Nu är det rejält gjort och inget finlir.
Edit: Nu den 28.8 kom Finvolution med sitt resultat. Som tur är är det inte alls så bottenuselt som jämförelsebolaget Qfins. Jag skulle säga att det är en defensiv seger. Jag vet inte hur marknaden reagerar, men med tanke på priset kan kursen mycket väl ta fart uppåt ordentligt. Åtminstone är jag själv nöjd efter att ha smält det hela.
5 gillningar
Det var nog en svagsint, svullen och mycket volatil dag. Riktigt ful pulkabacke och stängning nära dagens lägsta.\n
\n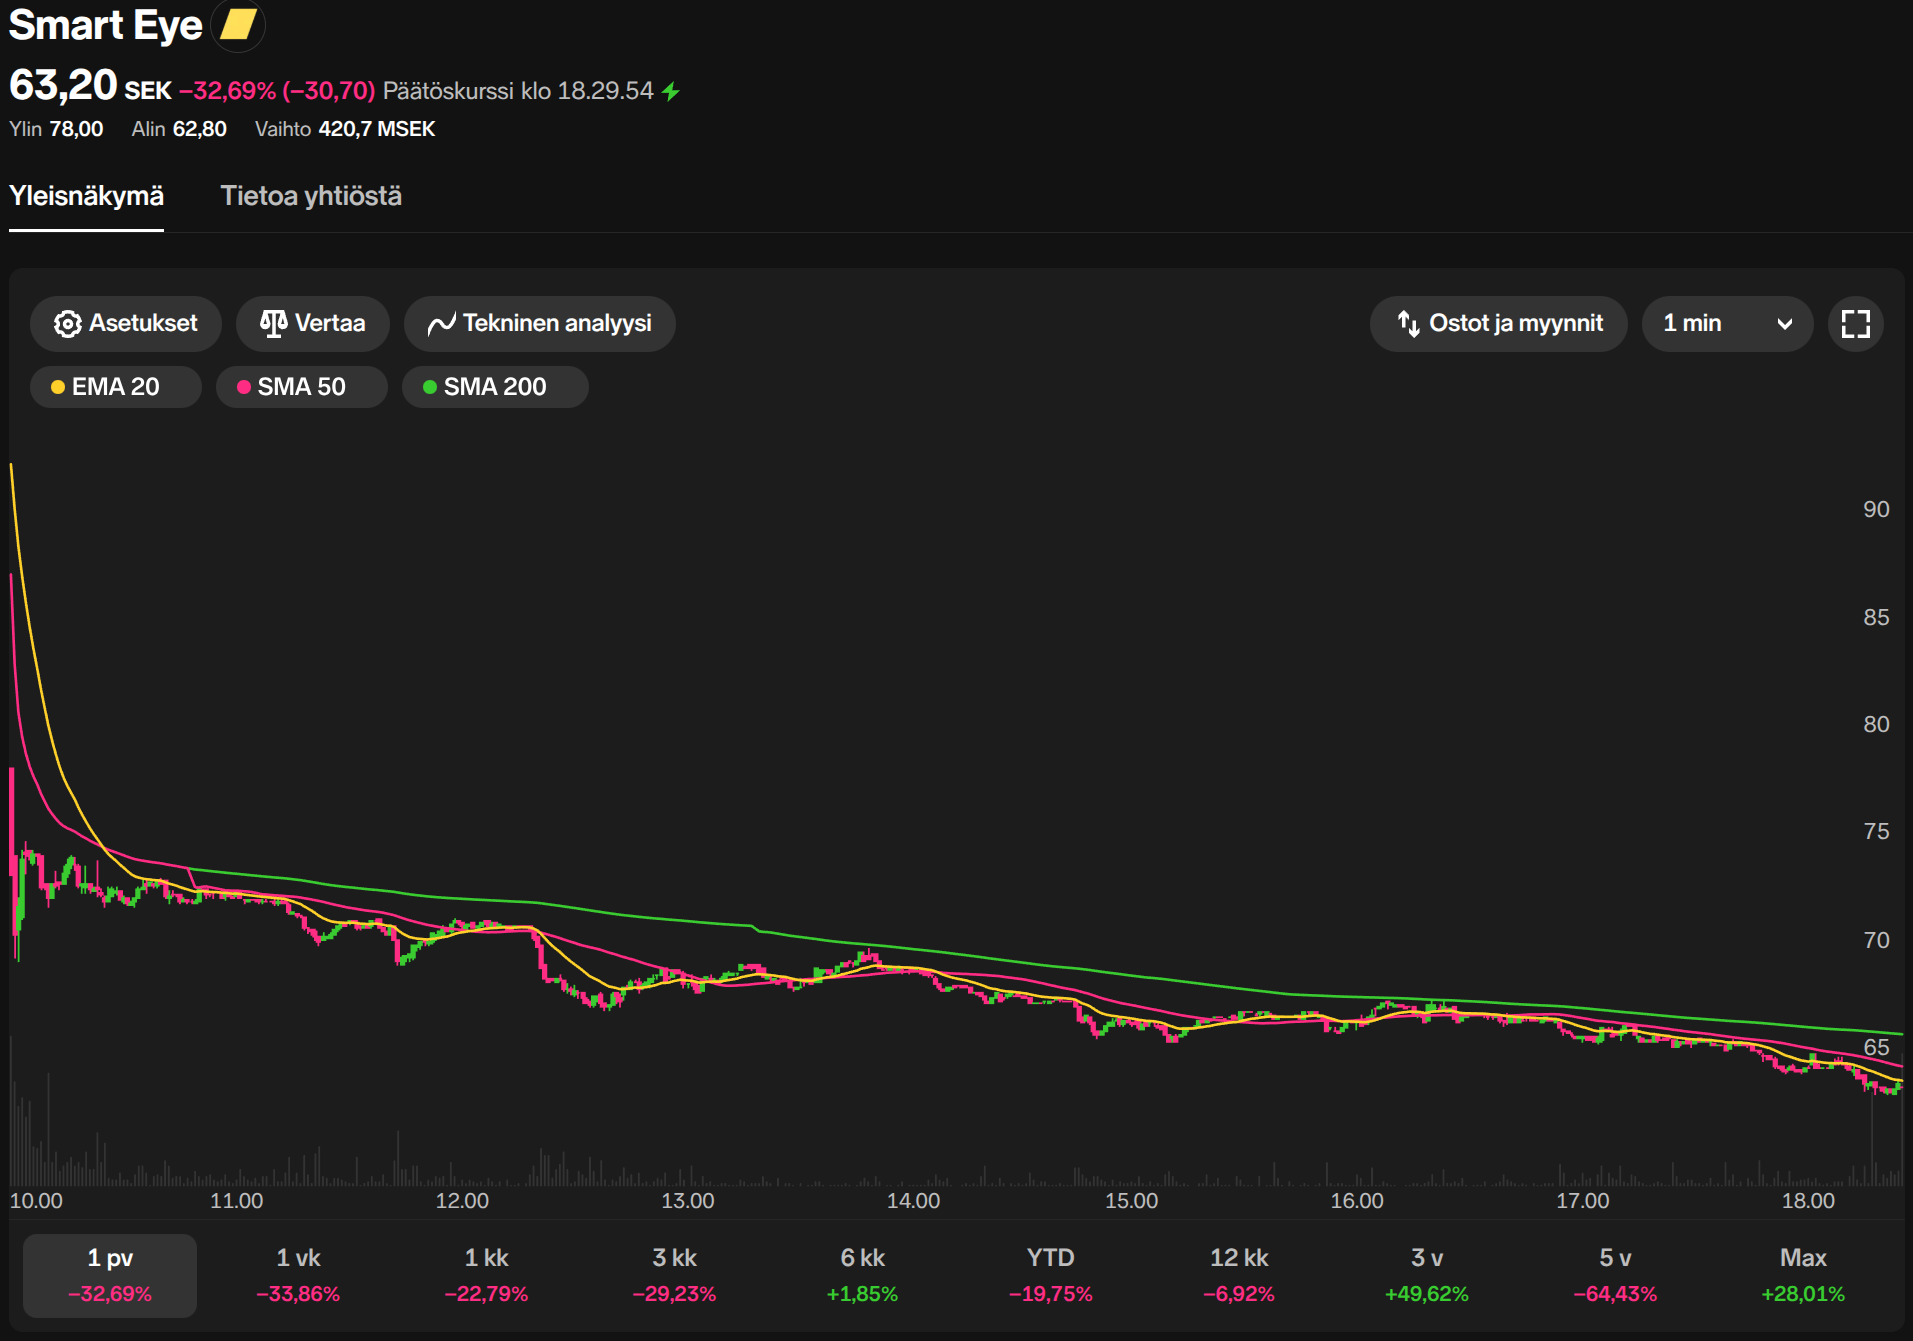

31 gillningar