Konecranes - Materiaalinkäsittelyalan globaaleja johtajia

Kannattavuuden osalta katsoisin miten kukin yhtiö pystyy nostamaan lopputuotteen hintaa, kun materiaalikulut ovat nousseet. Parhaiden laatuyhtiöiden kohdalla en olisi huolissani, jos historiassa vastaava on onnistunut.

Sykliset ovat saaneet runsaasti ostosuosituksia ja myös siinä tapauksessa, että inflaatio nousisi enemmän.

Oma veikkaus on, että sykli jatkuu nyt suotuisana lähivuodet ja kursseissa on kautta linjan vielä reilusti nousuvaraa. Sieltä toki tullaan sitten joskus myös alaspäin syklisyyden takia.

6 tykkäystä

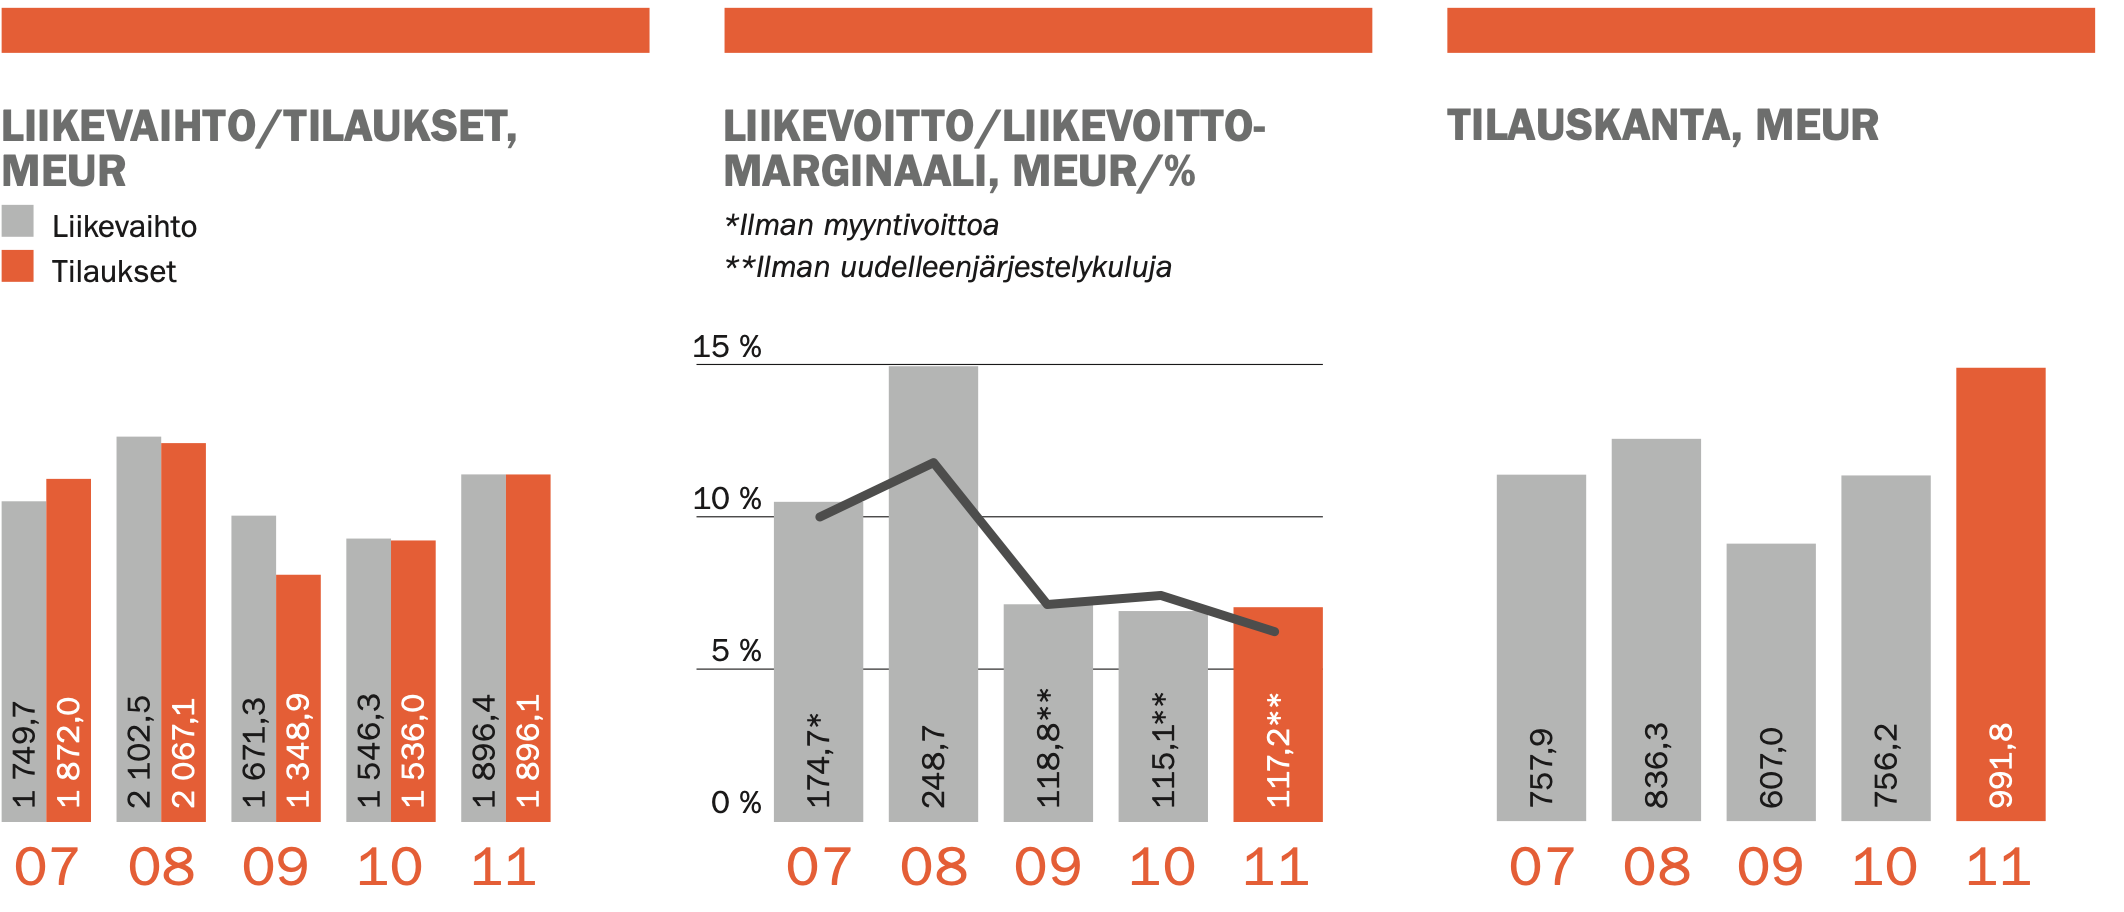
Muistellaanko vanhoja ja hyviä aikoja Konecranesin osalta? Näitä lukuja kun katselee niin tulee Junnuvainaan vanha klassikkobiisi mieleen

Aika entinen ei koskaan enää palaa
Enää kannata ei kuljettaa nyt salaa
Bisnekset ei millään luista
Kukaan Laitista ei muista
Aika entinen ei koskaan enää palaa

Paljon on vettä Keravajoella virrannut tuon jälkeen. Läjä yritysostoja, investointeja, nimellishintojen nousua nostamassa myyntilukuja etc. Pääsisivät nyt ensin edes noihin finanssikriisin pohjien kannattavuuslukemiin

2 tykkäystä

Vähän raju reaktio -7% kurssissa verrattuna posiiviseen näkymään tilauksissa. Joku taisi odottaa enemmän.
Cargotecillä ollut huolta kannattavuudessa aiemminkin tai oikeastaan laskeva trendi ja yhdistettynä kasvavaan velkaantumisasteeseen…
Tämä oli jo ennen ns. materiaalikustannuksien nousua tai komponenttipulaa.

3 tykkäystä

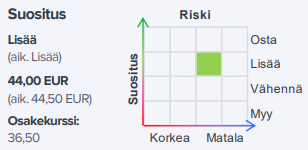
Konecranes

image

Uusimme lisää-suosituksemme, vaikka leikkaammekin tavoitehintaa 44,00 (44,50) euroon vuosien 2021-2022 pienten ennustetarkistustemme jälkeen.

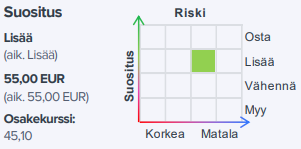
Cargotec

image

Uusimme lisääsuosituksemme, mutta vuosien 2021-2022 ennustenostoistamme huolimatta säilytämme tavoitehinnan 55,00 eurossa.

Luottoa löytyy, pitää perehtyä raportteihin tarkemmin viikonlopun aikana. Kiitoksia Eki taas jälleen!

Alla vielä aamukatsauskommentit:
Konecranes:

Cargotec:

12 tykkäystä

OP:n aamukatsauksesta siivu

Cargotec
"Tavoitehinta: Tavoitehintamme perustuu yhdistyvän yhtiön (Cargotec ja
Konecranes) 2022-2023 oikaistuun liikevoittoennusteeseemme, jonka arvostamme
EV/EBITA-kertoimella 11x. Huomioimme myös odotetut synergiat
tavoitehinnoissamme. Cargotecin uusi tavoitehinta on yhdistymiseen perustuen
58,00 euroa (aik. 54,00). Olemme laskeneet osakkeen viitteelliseksi arvoksi noin
52,50 euroa, mikäli yhtiö jatkaisi itsenäisenä. Näkemyksemme mukaan
Konecranesin osake on edelleen houkuttelevammin hinnoiteltu yhdistymisen
toteutuessa. Mikäli yhdistyminen peruuntuu, pakittavat kummankin yhtiön
osakekurssit merkittävästi alaspäin "

Konecranes
" Tavoitehintamme perustuu yhdistyvän yhtiön 2022-2023 oikaistuun liikevoittoon,
EV/EBITA-kertoimeen 11x sekä arvioituihin synergioihin. Konecranesin tavoitehinta
nousee pyöristettynä 50,00 euroon. Olemme laskeneet osakkeen arvoksi noin
42,00 euroa, mikäli yhdistyminen peruuntuisi. Konecranesin osake on
näkemyksemme mukaan yli 6 % aliarvostettu suhteessa Cargoteciin yhdistymisen
toteutuessa. "

16 tykkäystä

Vahvoja tavoitehintoja OP:ltä. Jos/ kun fuusio saa viranomaisten hyväksynnän, osakkeisiin patoutunut funda-pohjainen aliarvostus purkautunee jossain määrin. Toivotaan että asia etenee lähikuukausina.

6 tykkäystä

Euroopan komissio tiedotti heinäkuun alussa aloittavansa Konecranesin ja Cargotecin yhdistymisestä toisen vaiheen tutkinnan, mikä on lykännyt yhdistymistä ensi vuodelle.

Ei etene vielä aivan lähikuukausina…

3 tykkäystä

Erkki_Vesola kommentoi jo aiemmin tätä, tällä tavoin

Moro Lexus ja muut, juttelin Reutersin jutusta Konecranesin kanssa ja vaikuttaa siltä, että myrsky vesilasissa. Tutkinnan “jäihinpanon” tai viivytyksen syynä näyttää olevan puhtaasti Keski-Euroopan lomakausi, jonka aikana selvitystä ei viedä eteenpäin. Eri asia miten tämä halutaan komissiossa ilmaista. Joka tapauksessa mitään fundamentaalia uutta prosessissa ei ole ilmennyt tai tapahtunut ja alkuperäinen marraskuun alun aikaraja (90 työpäivää heinäkuun alun failauksesta) on nyt siirtynyt arviolta lähelle marraskuun loppua. T. Eki

1 tykkäys

Laitoin tämän tuonne Cargotecin omaankin ketjuun, mutta ehkä kaikki ei seuraa sitä.

Jos (ja kun) Cargotec yhdistyy Konecranesin kanssa niin toimariksi tulee Cargotecin puolelta Mika Vehviläinen ja Konecranesin Rob Smith jättää käsittääkseni yhtiön joka tapauksessa tämän vuoden lopussa.

https://www.hs.fi/talous/art-2000008175438.html

1 tykkäys

CARGOTEC OYJ, PÖRSSITIEDOTE, 10. ELOKUUTA 2021 KLO 8.30

Kiinan markkinasääntelyviranomainen on antanut hyväksynnän Cargotecin ja Konecranesin väliselle sulautumiselle

Cargotec Oyj (”Cargotec”) ja Konecranes Oyj (”Konecranes”) ilmoittivat 1. lokakuuta 2020 allekirjoittaneensa yhdistymissopimuksen, jonka mukaan yhtiöt yhdistyvät sulautumalla edellyttäen, että sulautumiselle saadaan lakisääteiset ja muut hyväksynnät (”Järjestely”).

Cargotec ja Konecranes ovat saaneet Kiinan markkinasääntelyviranomaiselta (SAMR) ehdottoman hyväksynnän suunnittelemalleen yhdistymiselle.

Yhtiöt jatkavat tiivistä yhteistyötä jäljellä olevien lainkäyttöalueiden toimivaltaisten viranomaisten kanssa tarvittavien hyväksyntöjen saamiseksi. Cargotec ja Konecranes ovat luottavaisia, että tarvittavat hyväksynnät saadaan siten, että Järjestely voidaan toteuttaa vuoden 2022 ensimmäisen vuosipuoliskon loppuun mennessä. Siihen saakka Cargotec ja Konecranes toimivat täysin erillisinä ja itsenäisinä yhtiöinä.

Lisätietoja:
Carina Geber-Teir, viestintäjohtaja, carina.geber-teir(a)cargotec.com, puh. 040 5024 697
Aki Vesikallio, sijoittajasuhdepäällikkö, aki.vesikallio(a)cargotec.com, puh. 040 729 1670

8 tykkäystä

Signaali on positiivinen, mutta ei kovin merkittävä suhteessa edessä oleviin EU:n ja Yhdysvaltain kilpailuviranomaisten päätöksiin.
…
Yhdistymisen kannalta huomattavasti tärkeämpää on kuitenkin EU:n ja Yhdysvaltain kilpailuviranomaisten päätökset, joista ensin mainitusta saadaan ehkä vihiä marraskuun lopussa tai joulukuun alussa. Siihen saakka yhdistyminen suunnitellussa muodossa on kaikkea muuta kuin taputeltu.

2 tykkäystä

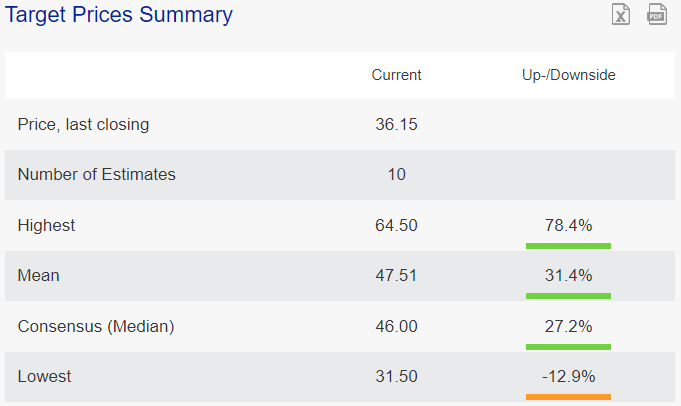
Konecranesin tavoitehinnat on päivitetty eilen:

Mean 46.25e → 47.51e

image

8 tykkäystä

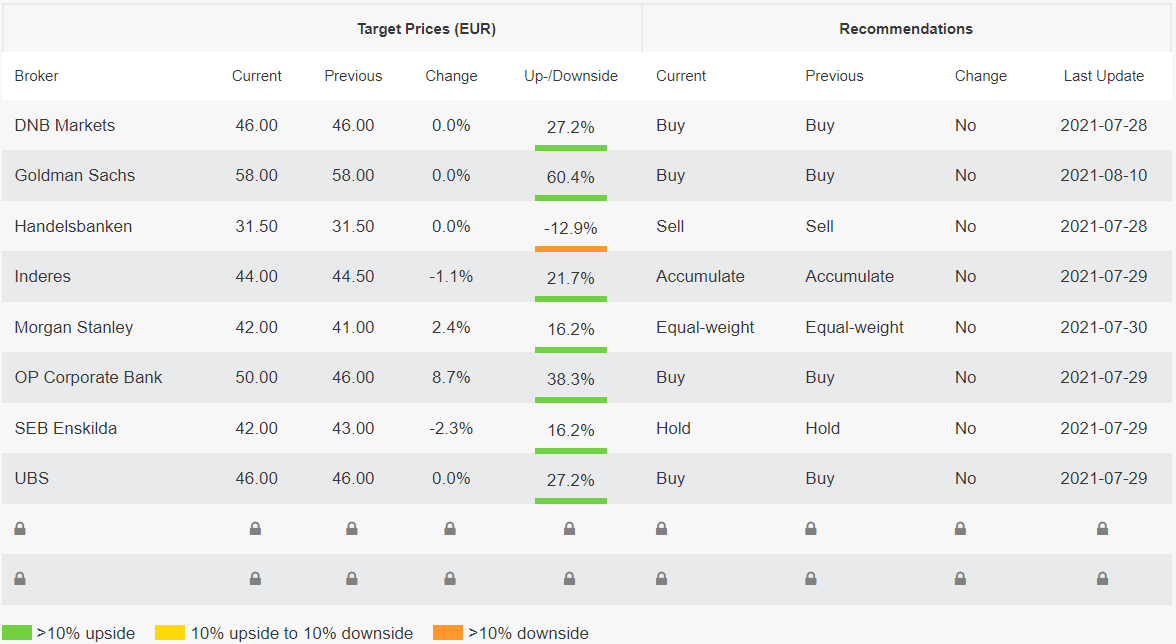
Kenelläkään tietoa mihin tuo Handelsbankenin “karhuilu” perustuu verraten muihin analyyseihin?

2 tykkäystä

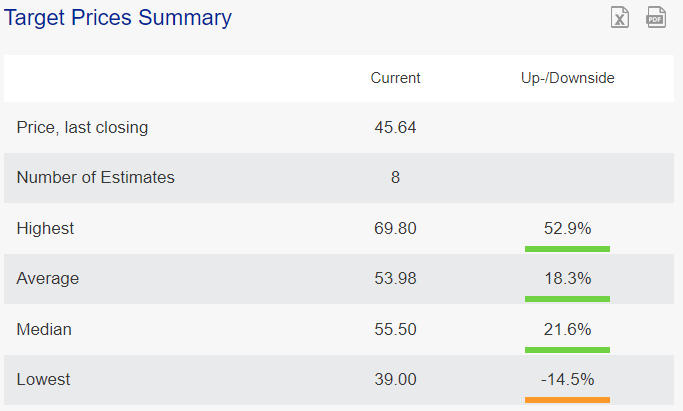
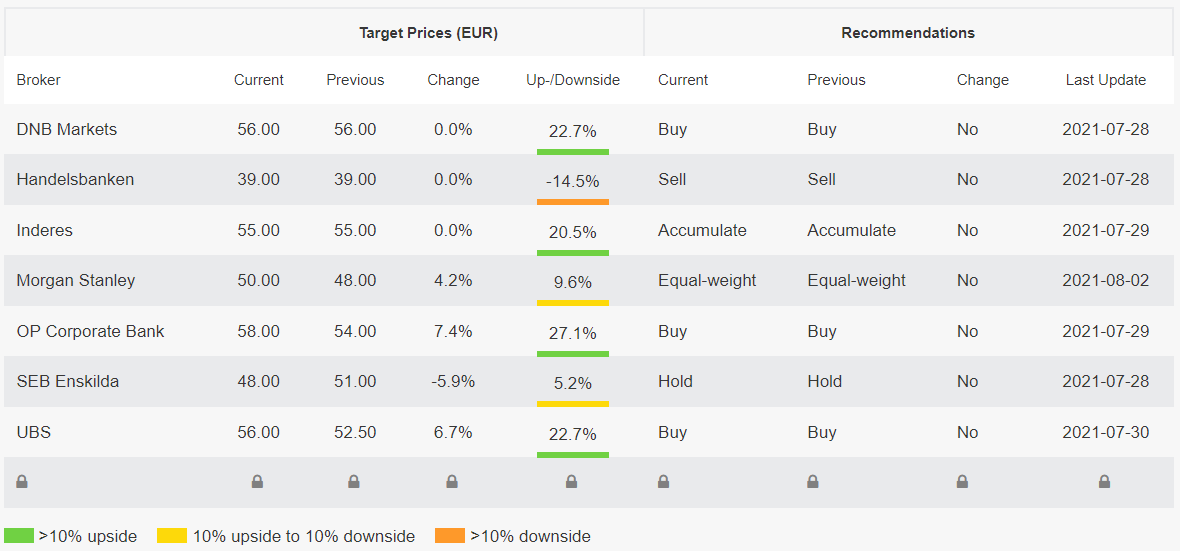
Jatkoa tavoitehintojen päivityksille, tällä kertaa vuorossa Cargotec: https://vara-services.com/cargotec/

Average 52.88e → 53.98e

image

7 tykkäystä

Silloin tällöin saattaa olla helpompi nähdä pörssissä resepti sille miten hävitä mahdollisimman paljon rahaa verrattuna siihen miten rahaa voitetaan.

Yksi yliveto tapa hävitä rahaa pörssissä on tehdä salkussa isoja liikkeitä myötäsukaisesti konepajasektorin yläpuolella leijuvan yleistunnelman perusteella.

Mistä elementeistä se sektorin yleistunnelma syntyy?

  • toimitusjohtajien odotukset
  • ostopäälliköiden --"–
  • analyytikoiden
  • strategien
  • ekonomistien ja ennustelaitosten
  • geopolitiikan ennustelijoiden
    jne. jne.

Tämä yleistunnelma on lagging indicator sektorin pörssikursseille. Toisin sanoen kurssit kääntyvät ylöspäin siinä kohtaa kun yleistunnelma vielä sen jälkeen heikkenee hetken. Kurssit kääntyvät alaspäin siinä kohtaa kun yleistunnelma vielä sen jälkeen paranee hetken.

Kun kerran salkkuliikkeiden tekemisellä myötäsukaan yleistunnelman suhteen häviää rahaa, miten tuosta voisi panna paremmaksi?

Yksi keino on tuntea riittävän laajalti ihmisiä jotka ovat vielä lähempänä bisneksen arkea kuin ostopäälliköt. Esim. toukokuussa 2020 ihan ekalla sellaisella viikolla kun konepajojen asiakkaat alkoivat aktivoitua, ehkä maailmalla joku sijoittaja kontaktiverkostonsa kautta sai siitä ostosignaalin konepajaosakkeille?

Kuinka monella on tuollainen verkosto? Ei minulla ainakaan.

Mielestäni ylivoimainen lähestymistapa on miettiä mikä on konepajojen normaali kannattavuus, normaali kasvu, normaali kyky tahkota vapaata kassavirtaa, suhteuttaa valuaatiot siihen ja lukita itselleen sellainen pitkän aikavälin tuotto/riskiprofiili jota pitää hyväksyttävänä.

Katsotaan valuaatioita:

Ennen viime talven ja kevään konepajaosakebileitä kaikkien aikojen korkeimmat arvostukset sektorilla olivat loka–marraskuun taitteessa 2007.

Tuolloin OMXH-konepajasektorin (Cargotec, Kone, Konecranes, Metso, Outotec, Ponsse, Wärtsilä) markkina-arvo Kone mukaan lukien oli 26 miljardia. Ilman Konetta se oli 19 miljardia.

Tänään OMXH-konepajasektorin (Cargotec, Kone, Konecranes, Metso Outotec, Neles, Ponsse, Valmet, Wärtsilä) markkina-arvo on Koneen kanssa 67 miljardia ja ilman Konetta 29 miljardia.

Vuoden 2007 kurssihuipuilta tähän päivään konepajasektorin markkina-arvo on kasvanut 156 % Koneen kanssa ja 54 % ilman Konetta.

OMXH-konepajasektorin yhteenlaskettu liikevaihto vuodelta 2007 oli 20,2 miljardia ja 22,6 miljardia vuodelta 2008.

Inderesin mukaan tänä vuonna sektorin liikevaihto on 32,0 miljardia Koneen kanssa ja 21,5 miljardia ilman Konetta.

Ensi vuodelle Inderes odottaa sektorille liikevaihtoa 35,1 miljardia Koneen kanssa ja 24,7 miljardia ilman Konetta.

Mielestäni tämä vuosi vertautuu erittäin hyvin vuoteen 2007. Kaikenlaisiin kuluttajatavaroihin liittyvän globaalin kysyntäkiiman myötä investointitavarasektorin suhdanne on hyvä ja yleistunnelma aurinkoinen. Samaten ensi vuosi vertautuu siihen mitä syksyllä 2007 odotettiin vuodelle 2008. Hurja suhdanne ja muhkea tilauskanta näyttää tuovan kovan lisäyksen liikevaihtoihin.

Kun vuosi 2008 tuli puheeksi, täytyy heti todeta että en missään tapauksessa ennusta mitään kriisiä ensi vuodelle. Jokin kriisi voi tulla tai olla tulematta. Yhtä vähän oli syksyllä 2007 mahdollista nähdä että silloin vielä rajalliset ongelmat eskaloituisivat finanssikriisiksi.

Tunnelmat ovat samankaltaiset kuin syksyllä 2007. Mitä tulevaisuus tuo tullessaan, sitä kukaan ei tiedä niin hyvin kuin luulee tietävänsä.

OMXH-konepajasektorin nimellinen liikevaihdon kasvu hyvästä suhdanteesta eli vuodesta 2007 hyvään suhdanteeseen eli vuoteen 2021 on ollut 3,5 % p.a. Koneen kanssa ja 2,2 % p.a. ilman Konetta.

Konepajasektorin liikevaihdon kasvu loistavasta suhdanteesta eli vuodesta 2008 Inderesin odottamaan loistavaan suhdanteeseen eli vuoden 2022 ennusteisiin on 3,5 % p.a. Koneen kanssa ja 2,3 % p.a. ilman Konetta.

Marraskuun 6. päivänä 2007 konepajasektori, Kone mukaan lukien, oli arvostettu @ 1,3 x vuoden 2007 liikevaihdot ja vastaava arvostus ilman Konetta oli 1,2x.

Tuolloin konepajasektori, Kone mukaan lukien, oli arvostettu @ 1,2 x vuoden 2008 liikevaihdot ja vastaava arvostus ilman Konetta oli 1,0x.

Tänään konepajasektorin p/s-arvostus tämän vuoden liikevaihdoilla on 2,1x Koneen kanssa ja 1,4x ilman Konetta.

Inderesin ensi vuoden ennusteilla konepajasektorin p/s-arvostus on 1,9x Koneen kanssa ja 1,2x ilman Konetta.

Jos Koneen markkina-arvo capataan 10 miljardiin ja liikevaihto capataan samassa suhteessa, tuollainen capattu versio OMXH-konepajasektorista treidaa nyt @ 1,6 x vuoden 2021 liikevaihdot.

Konepajasektorin kurssihuiput osuivat loppusyksyyn 2007, koska markkinat näkivät silloin sektorin suhdannenäkymän valoisampana kuin ehkä koskaan. Ja totta tosiaan liikevaihdot kasvoivatkin 12 % vielä erinomaisesta vuodesta 2007 seuraavaan vuoteen. Aasian kova veto näkyi vielä luvuissa päällimmäisenä. Ilman finanssikriisin kärjistymistä syyskuusta 2008 alkaen liikevaihdot olisivat kasvaneet vielä hieman enemmän edellisestä vuodesta.

Mitä kaikkea konepajasektoriin hinnoitellaan nyt verrattuna supersyklin 2003–08 kurssihuiput?

Hinnoitellaan kolmea asiaa:

Ensinnäkin käsittääkseni hinnoitellaan sitä, että maailmantaloudessa oli 2008–12 kriisien jälkeen kroonista alikysyntää ja maailmantalous operoi alle potentiaalinsa. Kurssit heijastelevat oletusta, että elvytys nostaa konepajasektorin liikevaihdot paremmalle uralle kuin oli nähtävissä 2019.

Toiseksi sijoittajat optimistisesti olettavat että markkinat hyväksyvät konepajasektorille (myös ilman Konetta) syklin yli korkeammat p/e-arvostukset kuin mitä ikinä aikaisemmin on hyväksytty. Pitkän aikavälin tuottovaatimus on nyt alempi kuin supersyklin kaikkein parhaassa tunnelmassa syksyllä 2007.

Kolmanneksi sektorilla hyvin pitkä, 20 vuoden trendi kannattavuudessa yli syklien on ollut ylöspäin. Sijoittajat odottavat konepajoille historiallisen kestävää kovaa kannattavuustasoa syklin yli, myös ilman sektorin tähteä Konetta. Kun Kone otetaan mukaan, odotukset muuttuvat vielä hurjemmiksi.

Tuo kolmen tekijän setti tekee konepajasektorista nyt historiallisen vaarallisen sijoituskohteen. No margin for error.

Kaikkien aikojen matalin pitkän aikavälin tuotto-odotus ja valtavasti volaa odotettavissa.

Vuonna 2000 maailman bkt kasvoi 4,4 %, kaikenlainen tavara meni kaupaksi, yleinen optimismi loi pörssikuplia. Konepajasektori oli äärimmäisen epämuodikas. Sijoittajat olivat tietoisia sektorin melko vaisusta pitkän aikavälin kasvusta joka näkyy yllä olevista numeroista myös. Silloin pahinkaan foliohattu ei villeimmissä kuvitelmissakaan olisi uskonut millaista pitkän aikavälin kannattavuusjuhlaa seuraava sukupolvi sijoittajia tulee sektorille hinnoittelemaan.

EDIT:

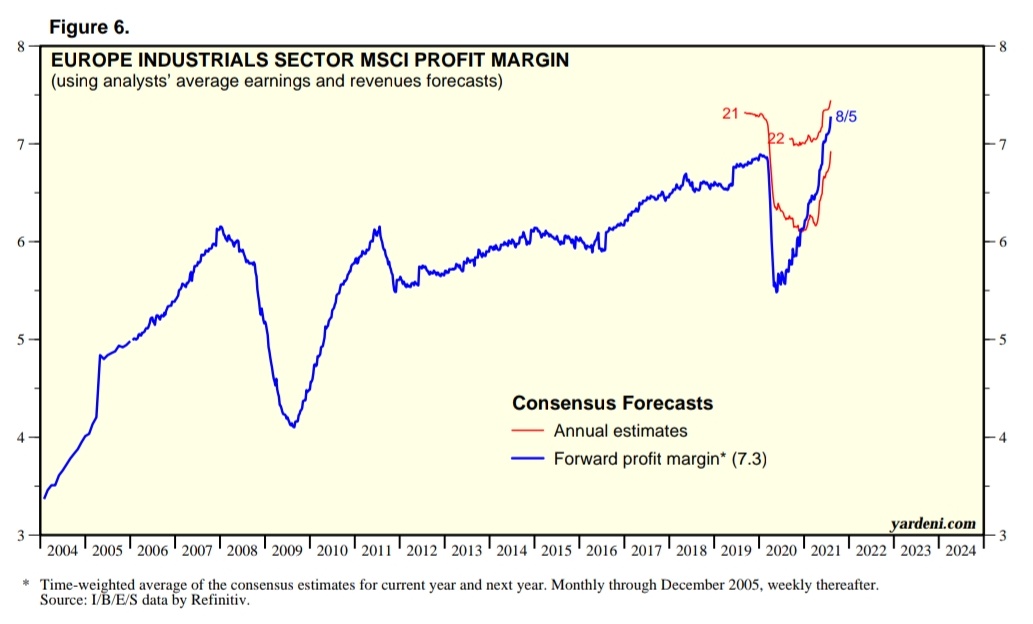
Tuossa vielä Yardenilta tuo sekulaari kannattavuustrendi jota ekstrapoloidaan nyt surutta:

Luottamuksessa sekä optimismissa/pessimismissä on aina ollut ja tulee aina olemaan sekulaareja trendejä paitsi markkinoilla laajasti ottaen myös jokaisella sektorilla erikseen.

Lopuksi tuttu disclaimer:

Olen konepajasektorilla mukana vuosikymmenestä toiseen. En enää nykyään yritä arvailla nousuja ja laskuja. Kun kurssit romahtavat, laskettelen mukana. Kun hinnat ovat edulliset, lisäilen.

EDIT 2, 16.8.:

Alla oleva pikemminkin viihdeaineistoa koska tyyppi saattaa olla väärä profeetta. Näytöt hänellä tosi kovat mutta aina pitää olla kuitenkin varovainen kun ennustamisesta on puhe.

  • kuka?

Lakshman Acuthan, ECRI:n (Economic Cycle Research Institute) pomo

  • miksi?

koska ne kovat näytöt (itse olen niitä jonkin verran seurannut 2006 alkaen)

ja

koska näkee lähitulevaisuuden (noin 1–3 kvartaalin tähtäimellä) niin herkullisesti konsensusta vastaan
54 tykkäystä

World Cargo News kirjoittaa Konecranes/Cargotec mergeristä. Juttu on maksullinen, mutta rekisteröitymällä pääsee lukemaan 2 uutista viikossa ilmaiseksi. Lainaan kommentteja brittien kilpailuviranomaisilta. Itselleni uutena on tuotu ajatus Bromman aseman muuttumisesta tarttujatoimittajana.

…
For example, the UK Competition & Markets Authority (CMA) has released an “Issues Statement” outlining the wide range of topics it will cover as it considers whether the merger “may be expected to result in a substantial lessening of competition (SLC)” in the UK.

It will look at the container lifting equipment markets in detail and examine a range of “horizontal unilateral effects.” Its investigation so far “suggests” that impacts of the merger will include:

- The merged entity being the leading RTG supplier in Europe.
- Combining two of the main four RTG suppliers in the UK (the other two being ZPMC and Liebherr).
- Combining the “pre-eminent” ASC suppliers in Europe over the last ten years.
- Reducing ASC suppliers in the UK to three main companies, along with Kuenz and ZPMC.
- Creating the largest supplier of reach stackers in the UK, Europe and globally.
- Removing two “close alternatives” in reach stackers in the UK, where Konecranes and Kalmar compete with Hyster and Sany, and “to a lesser extent with CVS and Liebherr.”
- Creating “by far the largest supplier of heavy duty forklifts of more than 10t and particularly of forklifts with a higher lifting capacity, on a Europe-wide and UK-wide basis”. Alternatives for UK customers include Hyster, Sany, Linde and Svetruck.
- Creating the largest ECH supplier in Europe and UK, with the other main suppliers in the UK being Sany and Hyster.
…

The biggest “substantial lessening of competition” (SLC) in the port sector is in the straddle carrier market. The UK CMA said that the evidence available to it shows that: “(a) the Parties are the two main suppliers of straddle and shuttle carriers, with a combined share of supply of nearly [90-100%] on a UK-wide, Europe-wide and global basis; and (b) the Parties’ offerings are close alternatives for UK customers, with ZPMC being the only other supplier with any recent record of bidding for UK customers (with ultimately no success).”

The CMA is, therefore, discounting Liebherr as a straddle carrier supplier. Liebherr entered the straddle market around 10 years ago and sold machines in New Zealand and Ireland, though it is not known to have booked any orders over the last two years.

There is no avoiding the conclusion that the merger meets the CMA’s balance of probabilities test for an SLC in the straddle carrier market. The CMA would then consider what remedies might be appropriate, and whether a loss of competition would be balanced by other benefits of the merger.

The UK regulator is also taking a closer look at the vertical supply chain in equipment production and the issue of “input foreclosure” in the spreader market with regard to Bromma spreaders for yard cranes, mobile harbour cranes and mobile equipment spreaders.

In this regard the CMA wants to look at Bromma’s “market power upstream” and the extent to which a merged company “would have the ability and incentive to stop supplying crane spreaders or worsen the terms of supply” for other crane OEMs that use Bromma, making mention of Liebherr and Kuenz.
…

6 tykkäystä

Ristiriidassa on mielestäni myös nykyiset Inderesin suositukset koskien muutamia konepajoja. Moni konepajayhtiö olisi nykyhinnalla vs tavoitehinnat selkeä Osta. Silti suosituksia ikäänkuin pantataan ja väkisinkin tulee mieleen että uskovatkohan analyytikot enään itsekkään tavoitehintoihinsa.

Ja joo, toki nyt on ollut laskettelua ihan yleisestikkin, ja on selvää ettei jokaiseen yleiseen markkinan rashdukseen ehditä mukaan, eikä se ole tarkoituksen mukaistakaan.

Silti jotenkin hyvinkin epävarma fiilis näistä ennusteista ja tavoitehinnoista.

3 tykkäystä

2 viestiä yhdistettiin ketjuun: Inderesin analyysit (aik. Inderesin uusi suosituspolitiikka)

Itse seuraan Suomi-firmoista lähinnä Valmetia ja Metso-Outotecia. Tällä hetkellä mikään ei viittaa epävarmuuteen, vaan väkeä rekrytään lisää, markkina vetää ennätystahtia ja tilauskanta on todella hyvä. Ymmärrän täysin +20-30% tavoitehinnat näissä. Syklisiä firmoja, mutta tällä hetkellä näyttää hyvältä. Kurssit voivat ennen lopullista huippua kääntyä alas, mutta en itse usko että syklin huippu olisi jo tässä. Vasta on päästy kunnon vauhtiin.

7 tykkäystä

Toisaalta jos jollain sektorilla tavoitehinnat ovat kaukana päivän noteerauksista, se ei kerro muusta kuin siitä että sektorin kurssit ovat muuttuneet selvästi sen jälkeen kuin tavoitehinnat on päivitetty. Tavoitehinnathan aina asetetaan melko lähelle vallitsevaa kurssia.

3 tykkäystä