Efter att Japans 80-talsbubbla sprack har landets ekonomi stagnerat i en deflatorisk ekonomisk miljö. Under innevarande år har inflationen dock äntligen stigit till 3 procent. Samtidigt kämpar andra utvecklade länder med 10% inflation.
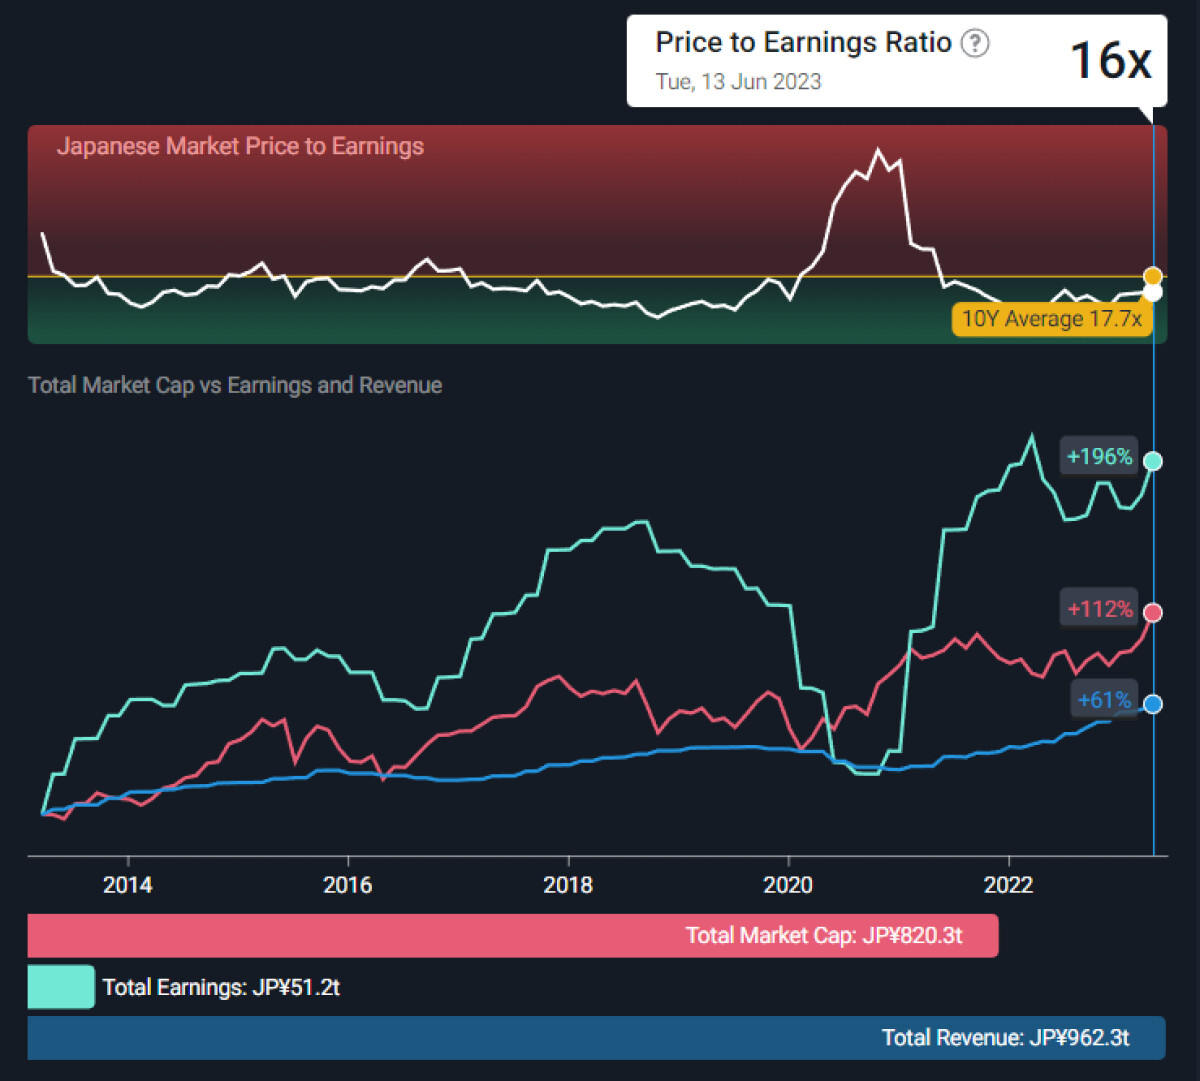
Även om Japan inte verkar vara populärt bland mainstream-investerare, kan det fungera som en del av en investerares portfölj som inte tror på en snabb nedgång i inflationen eller hållbarheten i nuvarande värderingsnivåer? Nikkei-indexets median ttm P/E är 14,25 jämfört med S&P 500:s P/E på 19,25.
Om japanska aktier vore tillgängliga att köpa via någon populär mäklare som Nordnet, och om bolagens delårsrapporter fanns tillgängliga på engelska, så skulle det vara intressant att följa även japanska aktier. För närvarande bromsas bevakningen av den japanska marknaden av språkbarriären och bristen på handelsmöjligheter hos populära mäklare.
På Inderes webbplats hittar du förresten analyser utförda av Sifter [1] om åtminstone två japanska företag, Sony Corporation [2][3] och Disco Corporation [4].
Japan är ett intressant land med över 125 miljoner invånare. Det finns långa traditioner där, men har landet verkligen förändrats tillräckligt under tidens gång?
Enligt personliga erfarenheter är Japan kanske lite väl hierarkiskt och delvis därför ineffektivt. Det som överraskade mig var de bristfälliga kunskaperna i engelska. Ett bra exempel på hierarkin var att respekten för äldre personer utgjorde ett hinder för informationsdelning, eftersom en ung anställd inte kan gå före sin äldre chef i fråga om kunnande. Det begränsade informationsflödet. Dessutom tog sig ineffektiviteten uttryck i att om teamchefen stannade länge på kontoret, kunde de underställda inte gå hem tidigare, vilket sannolikt ledde till onödig dötid och att arbetsdagarna drog ut på tiden. Utöver det tar arbetspendlingen ofta lång tid, trots den effektiva tågtrafiken.
Jag har följt Japans utveckling med intresse. Det är en stor marknad, men den står inför en stor utmaning i takt med att befolkningen åldras. Kan Japan förnya sig?
Även om en höjning av den japanska tioåriga styrräntan med 25 punkter inte låter som mycket, kan det indikera var pengarna kommer att flöda framöver: sedan 90-talet har japanska tillgångar flödat utomlands efter att yenen och Nikkei började falla. Som ett exempel är japaner den största nettoägaren av amerikanska statsobligationer (US bonds), och om man börjar få en skälig avkastning på obligationer i hemlandet och yenen stärks, börjar pengarna hitta tillbaka till hemlandet.
Det tål också att tänkas på om den nämnda trenden drar igång, huruvida pengarna även flödar till Nikkei eller främst till obligationer och bankkonton. Och hur påverkar en starkare yen japanska företag?
Ämnet är ganska mångfacetterat och det är lätt att skapa både bull- och bear-scenarier utifrån det. Min egen gissning är dock att trenden förbättrar Nikkeis avkastningsförväntning i förhållande till S&P 500 (Sepe). Vilka tankar och åsikter väcker detta hos er?
För de som är intresserade av ämnet rekommenderar jag att läsa/lyssna på Macro Compass-artikeln:
Japan stampar på stället på grund av en envis och konservativ mentalitet. Denna mentalitet representeras särskilt av den äldre generationen, men bland de unga blåser det redan, åtminstone delvis, nya vindar.
Vad händer när de unga med tiden blir i röstmajoritet? Det ser jag fram emot att se med intresse. Väntan kan dock bli lång..
Sentimentet har äntligen vänt från Japans över 30 år långa pessimism till åtminstone kortsiktig optimism; sedan årsskiftet har Nikkei-indexet stigit med 26 %.
Det finns visserligen goda grunder för optimismen, vilka gås igenom i videon.
Sammanfattningsvis drivkrafterna bakom det förbättrade sentimentet:
de japanska bolagens förbättrade och fortsatt förbättrade avkastning på eget kapital, där den främsta faktorn är att företagskulturen har blivit mer investerarvänlig
…Om de reformer som Shinzo Abe påbörjade fortsätter, kan Japan efter sin “period i stiltje” äntligen bli ett så kallat “nytt möjligheternas land” för investerare..???
På tisdagen passerade Japans Nikkei 225-index 33 000 för första gången sedan 1990.
Vi bestämde oss för att ta en titt på Japans aktiemarknad för att se vad som driver överavkastningen mot andra globala index och om den är hållbar:
Nikkei 225-indexet har nu stigit med cirka 30 % hittills i år jämfört med S&P 500 och MSCI World-indexen som har stigit med 14 % respektive 12 %. Den uppgången på 30 % är lite missvisande eftersom Nikkei prissätts i yen, men även prissatt i USD har det stigit med 20 % för året…
Mångåriga ansträngningar för att förbättra bolagsstyrningen i Japan och öka aktieägarvärdet har mötts av begränsad framgång. Detta kan dock vara på väg att ändras helt.
Utländska investerare har också börjat visa intresse efter att ha sett vinsterna i Berkshire Hathaways japanska investeringar.
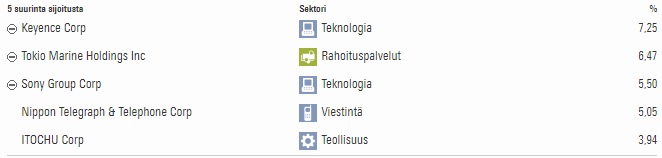
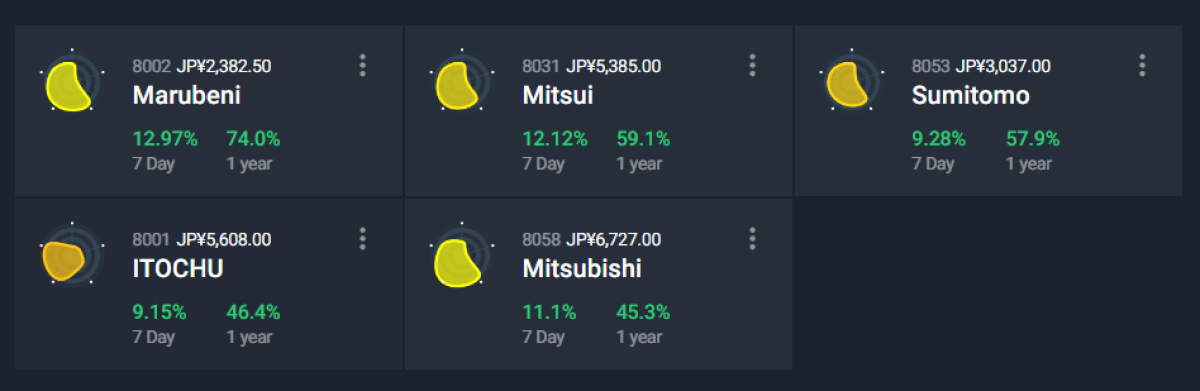
Under 2020 började Warren Buffett köpa aktier i Japans fem största konglomerat (visas nedan), varav vissa nu har stigit med mer än 200 %.
Ja, Japan har varit intressant för investerare under en lång tid, något som den breda allmänheten nu har upptäckt.
Den försvagade yenen får exporten att dra och ger samtidigt en uppsida på valutasidan, senast när räntesänkningarna börjar i USA.
En rejält negativ realränta skapar förutsättningar för en bubbelbildning i aktier; den stora frågan är när man kan börja tala om en bubbla. Min egen syn är att det dröjer ett tag till.
Nikkeis uppgång på 30 % på ett halvår är så pass vertikal att det kan krävas en del matsmältning längs vägen, varför det ändå är bra att ha is i magen
Detta är dock bara min egna ansvarslösa spekulation.
De torde också vara så kallade ADR-aktier, som har en liten löpande extra kostnad bland annat vid utdelningar. Billigast vore det att äga aktier köpta direkt på Tokyobörsen.
Jag skulle vilja köpa “Itochu Corporation” från den japanska börsen, som även Buffett har köpt. Var kan man köpa den och kan jag köpa den via OP överhuvudtaget? Äger bl.a. ca 25 % av Metsä Fibre.
Här är ett reportage av Henri Huovinen om Japan som investeringsobjekt.
BlackRock har hittills haft rätt när det gäller Japan. TOPIX, som är ett av Japans mest följda aktieindex, gav en avkastning på 17,8 procent under årets första kvartal. I amerikanska dollar uppgick uppgången till cirka 11 procent. Den lägre avkastningen i dollar förklarades av den japanska yennens försvagning i förhållande till världens reservvaluta.
Den starka avkastningen i början av året skrämmer inte BlackRock. I en färsk strategiuppdatering höjde de den japanska aktiemarknaden till en ännu större övervikt och listade tre skäl att investera i Japan.
Underrubriker:
Det finns avkastningsmöjligheter på de europeiska aktiemarknaderna